📈
前言
市场还在增长,但增长方式变了。
2026年,全球扫地机和洗地机增速换挡。Sandalwood海外电商数据预测,扫地机全年同比预计放缓至低双位数;洗地机渗透率仍处早期、增速略高,但也不复此前高速扩张。
更值得看的是结构。同等性能产品均价走低,消费结构却在升级。“均价跌了,结构涨了”,成为今年清洁电器最值得拆解的反差。
这组反差背后,是供需两端同时改写竞争逻辑。供给端,多家清洁品类上市公司在2026年半年报中把原材料涨价列为影响毛利率的核心因素;需求端,消费者更理性,愿为体验买单,不愿为“旗舰溢价”买单。
成本上涨叠加增速放缓,行业增量不能再单纯依赖渗透率和低价走量。结构升级成为更现实的增长来源。向高性能产品线迁移,成了品牌保住客单价的重要路径。用功能溢价替代价格竞争,用质价比回应理性选择。
01
技术平权:从“差异化卖点”到“基础门槛”
清洁电器高端功能渗透率逐步上行
这场高性能产品线迁移并非停留在策略判断上,而是已经在产品端露出端倪。高性能需求不再只由旗舰产品承接,曾经定义为旗舰的功能,正加速向主流产品线普及,并重新抬高清洁电器的竞争门槛。
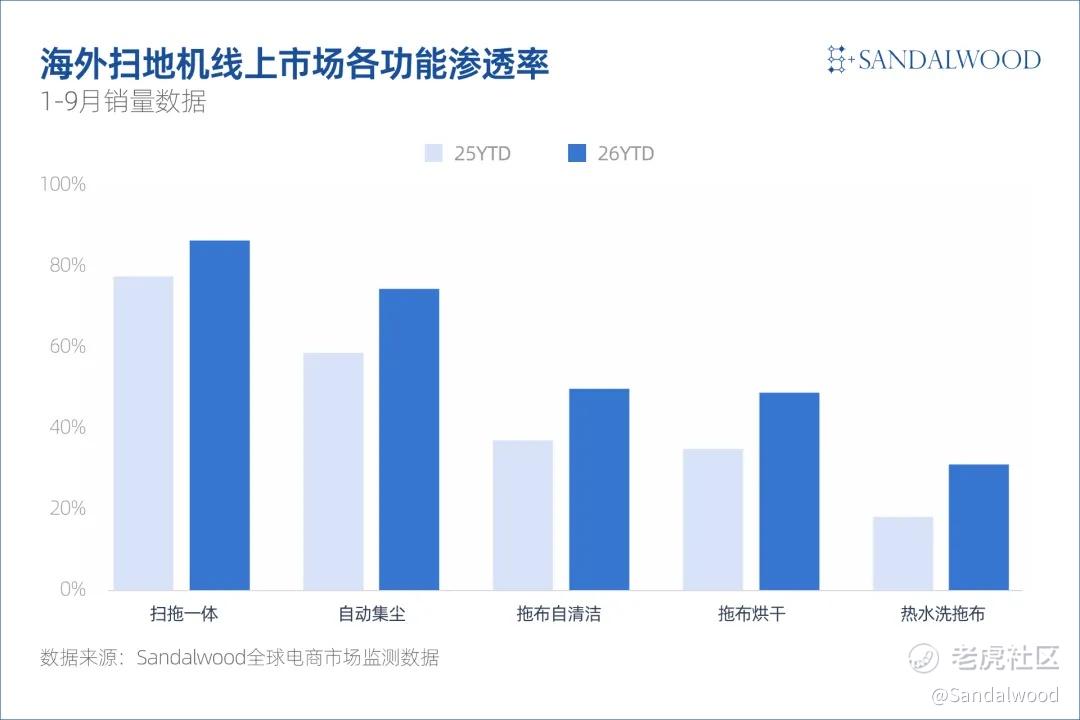
Sandalwood海外电商数据显示,扫地机高端功能渗透率逐步上行。扫拖一体从差异化卖点变为基础门槛,自动集尘渗透率远超半数。用户希望进一步解放双手,自动清洁拖布、烘干拖布等基站全自动功能逐渐普及。
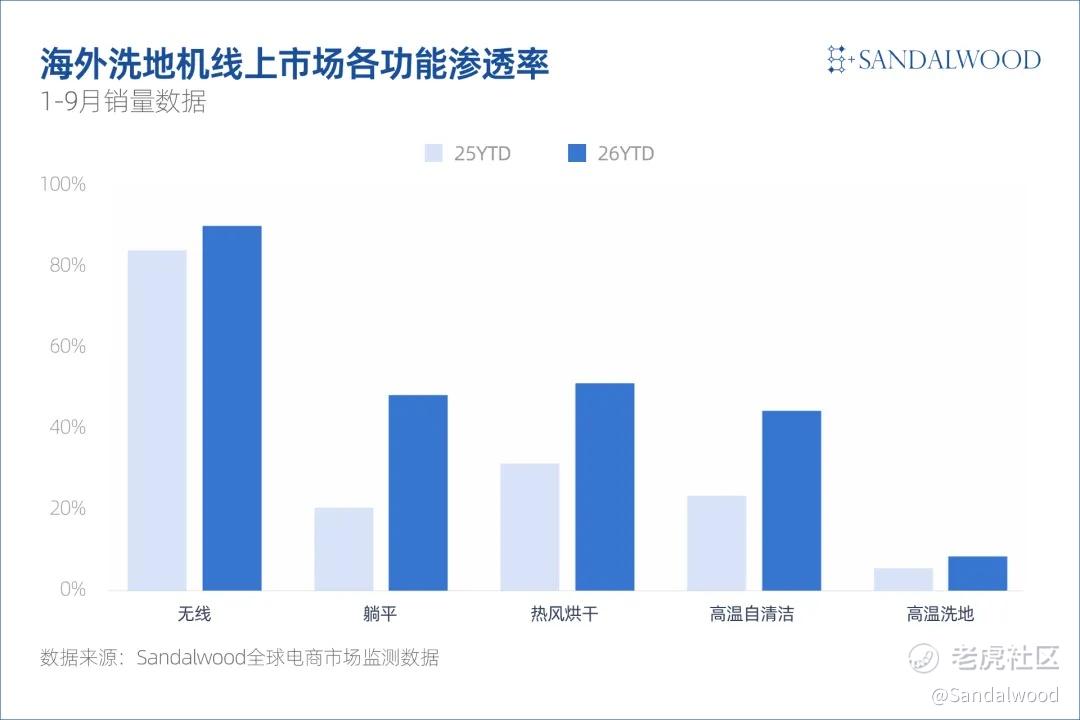
洗地机市场也在经历类似的技术普及。无线从卖点变为门槛,热风烘干渗透率达半数。用户追求更强清洁效果,高温自清洁和洗地等功能逐渐普及。
02
价格重构:从“均价下行”到“结构上行”
更高性价比的高性能产品,成为市场增量主力
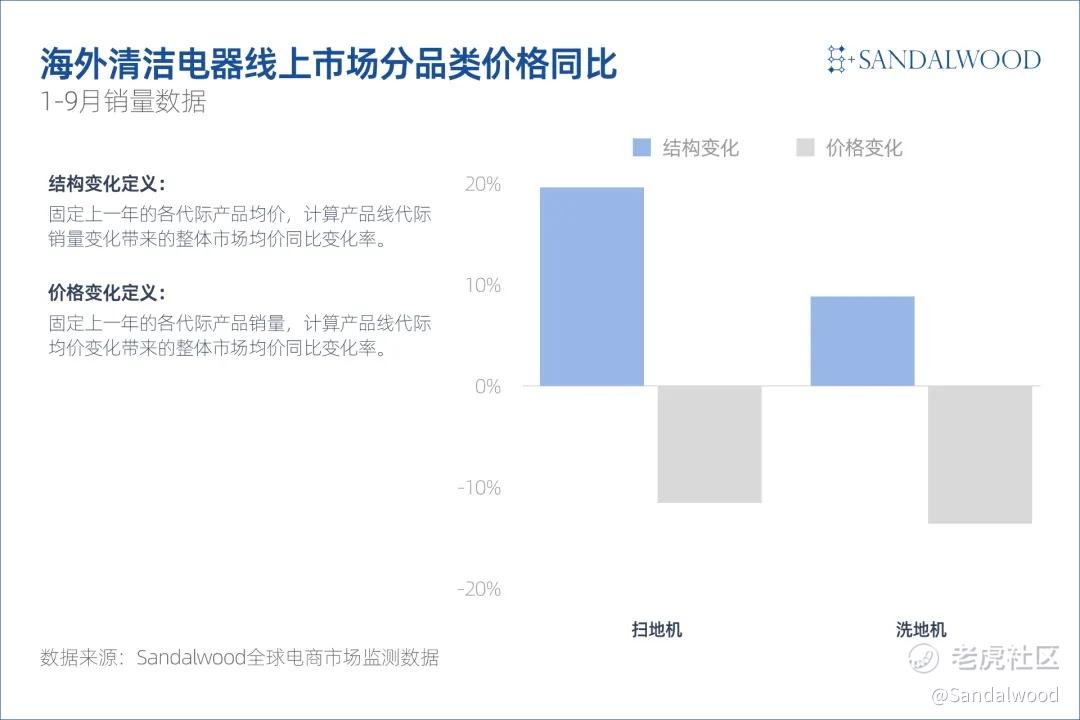
功能门槛的抬升,正在向价格带传导:高端功能下放,压低了同等性能产品的价格基准;高性能需求上行,又推动购买结构向中高端迁移。均价下行与结构上行,由此同时发生。
Sandalwood海外电商数据显示,高端性能产品的价格在竞争中被逐步下放。早期旗舰专属功能,逐渐出现在中高端产品线,推动需求结构升级。更高性价比的高性能产品,成为市场增量主力;入门产品市场被挤压,份额占比出现下滑。
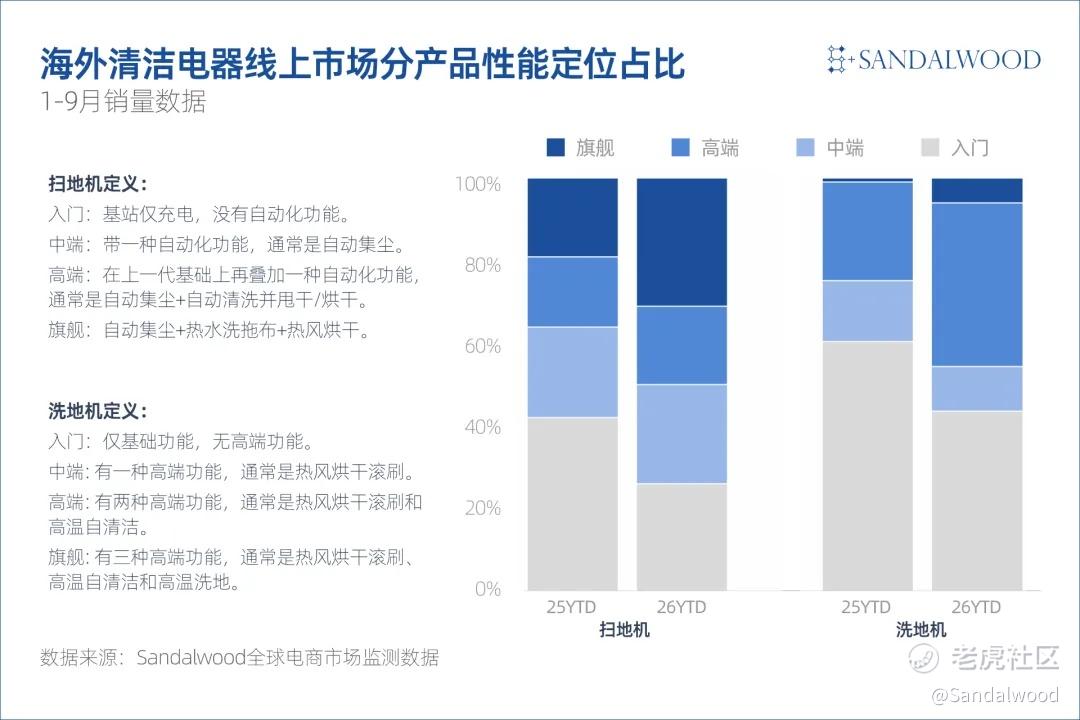
从均价变化的结构因素看,扫地机和洗地机趋势相似:同等性能产品均价走低,市场结构却在往上走。
品牌其实是在用产品升级,对冲同质化产品的价格竞争。既然不能简单涨价,更现实的选择就是把旗舰功能下放到中高端,用规模摊薄成本,用结构升级守住客单价。
03
竞争换挡:从“低价内卷”到“质价比比拼”
质价比看产品力、价格诚意,精细市场布局新技术下放的节奏亦很重要
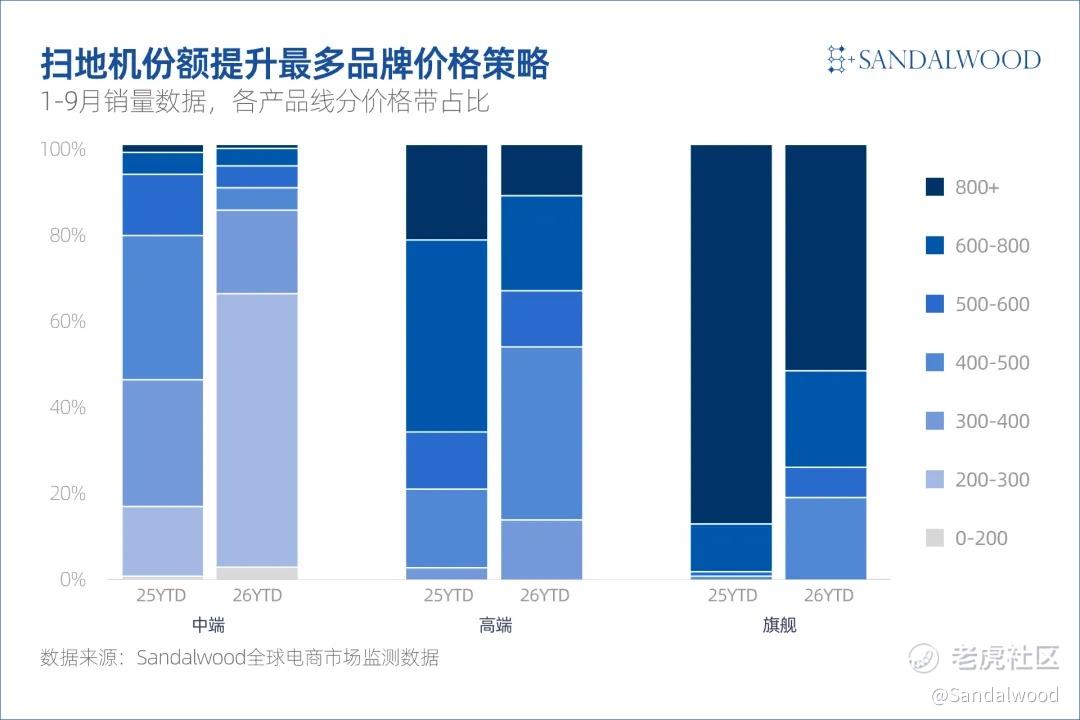
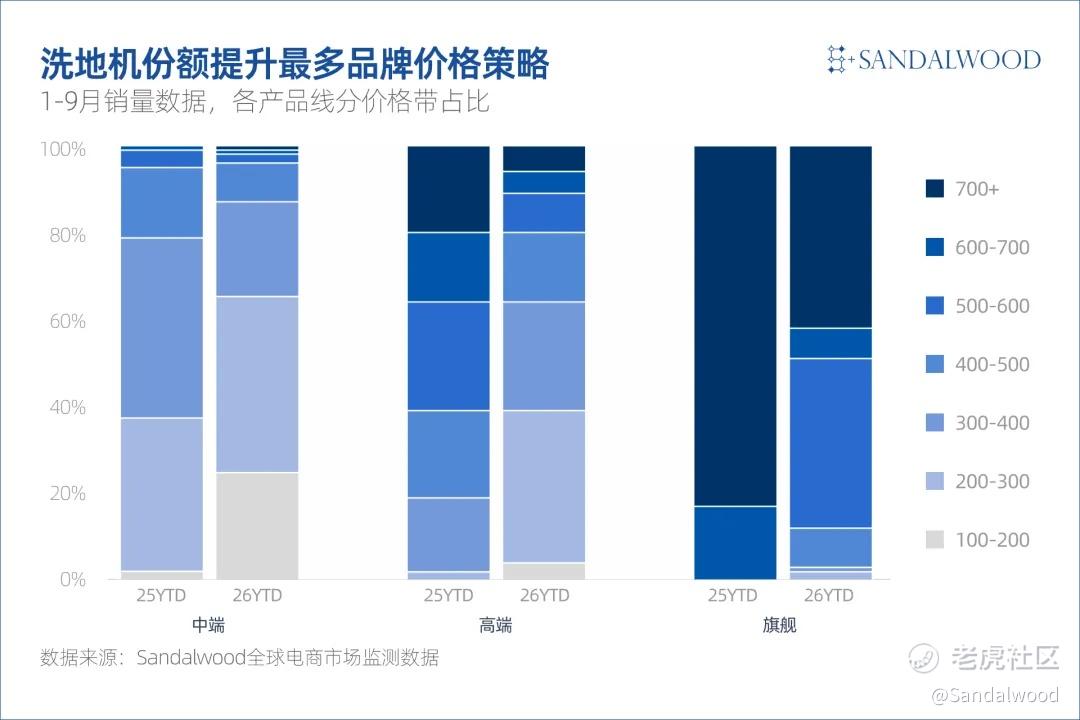
品牌份额与高性能产品定价策略密切相关。从份额提升最快的品牌案例看,普遍采取了较为积极的价格下放策略。市场正从粗放低价竞争转向质价比比拼:产品力要提升,价格也要有诚意。
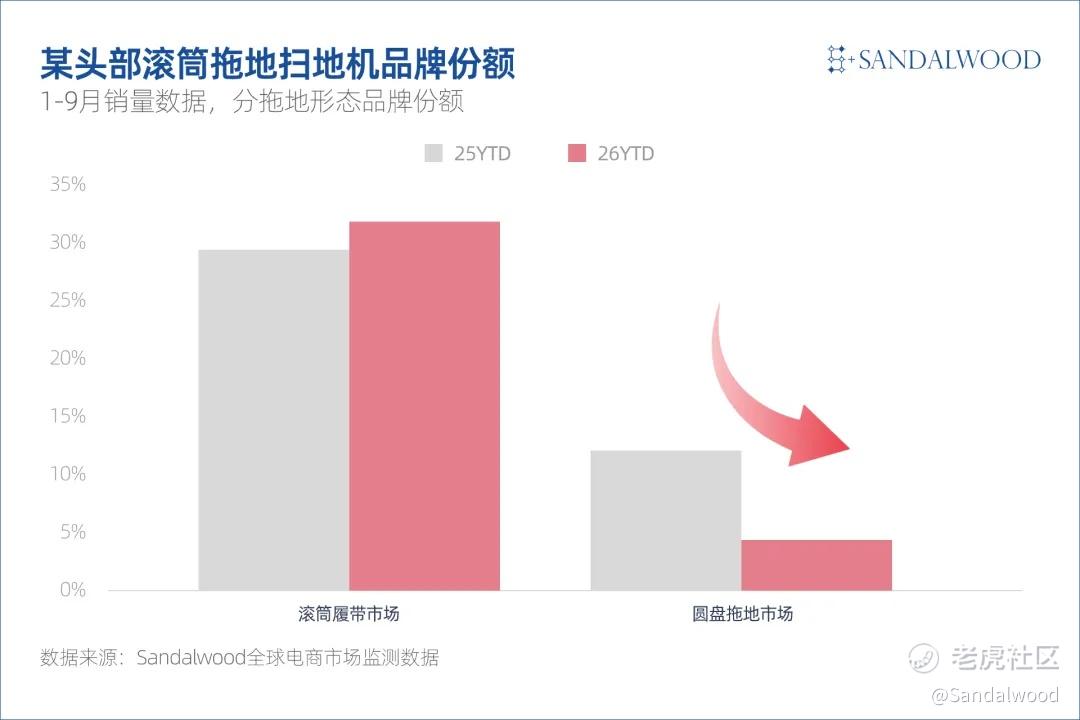
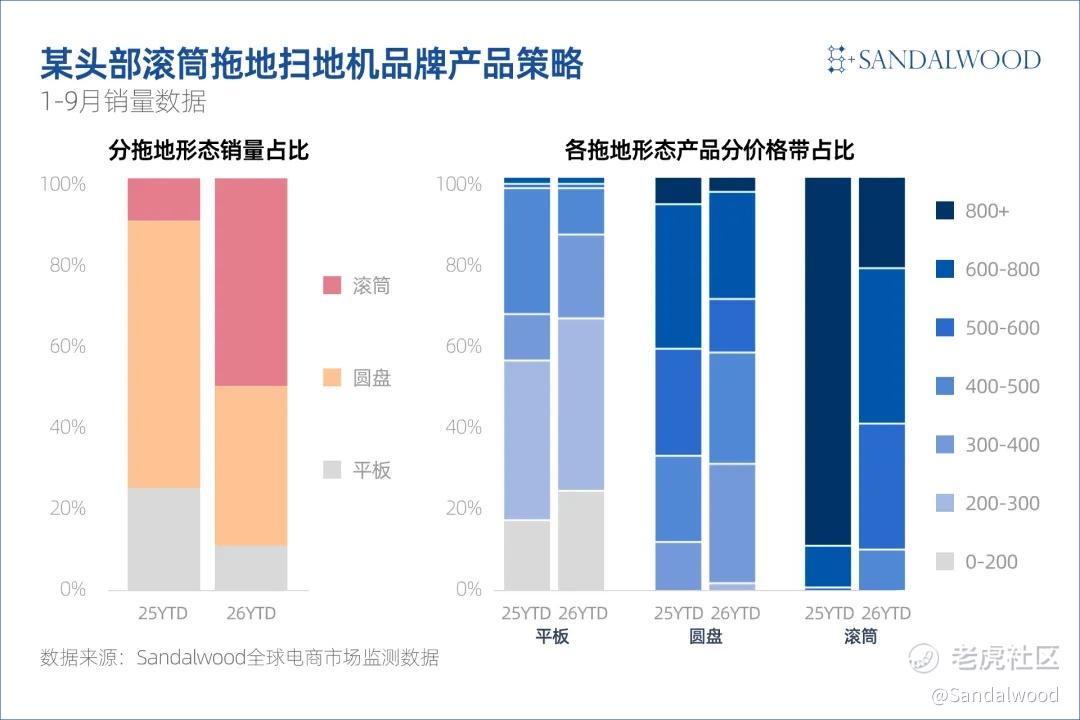
但技术迭代并非万能药。扫地机拖地功能技术的革新就是一个例子。
当前滚筒拖地仍处早期教育阶段,如果价格过早下放,容易蚕食前一代圆盘拖地市场。圆盘拖地已占领用户心智(销量占比接近50%),丢失这一阵地,对整体表现冲击更大,某头部滚筒拖地扫地机品牌在圆盘拖地市场份额明显流失,整体表现因此承压。
这场质价比硬仗,核心比拼的是产品力与价格诚意;而技术下放的节奏,则是不可忽视的补充变量,需品牌根据市场习惯精细布局。
精彩评论