谷歌这份财报意外暴雷。尽管开支克制且云业务亮眼,但FCF不及预期,搜索的基本盘更是暴雷,让AI取代搜索引擎的叙事再次被摆上台面,也使得股价大幅下跌。
展望未来,我们认为谷歌基本面没有太大问题,但Gemini的疲软值得注意,这可以说是搜索引擎在AI时代的生命线,必须加大力度开发,否则很容易步入软件公司后尘。我们认为谷歌的股价短期跌入了有一定配置价值的区域,中长期投资者可以开始分批建仓买入。
01
业绩报表
-
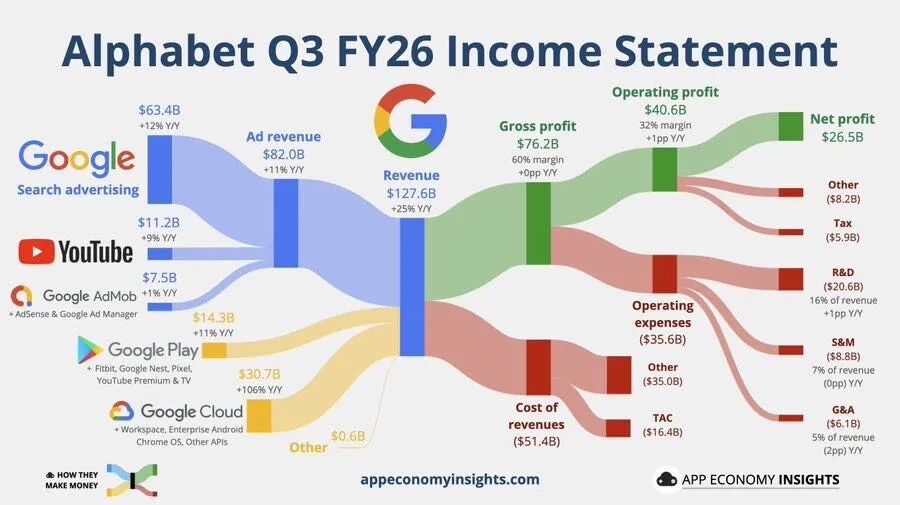
营业收入1275.77亿美元,同比增24.65%,低于市场预期的1285亿美元;
-
净利润261.7亿美元,同比跌25.18%,扣除股权投资亏损的部分(SPCX亏损86.64亿美元)约为330亿美元,还是低于预期的360~380亿美元;
-
稀释后每股收益EPS为2.12美元,调整后eps为2.67美元,依旧低于市场预期的3.05~3.1美元;
-
毛利率为59.7%,环比跌约2pct,净利率20.75%,调整后净利率约为27.5%,也有所下滑。
02
业务关键数据
-
谷歌广告营收为820.12亿美元,同比增10.56%,低于预期的835亿美元;
-
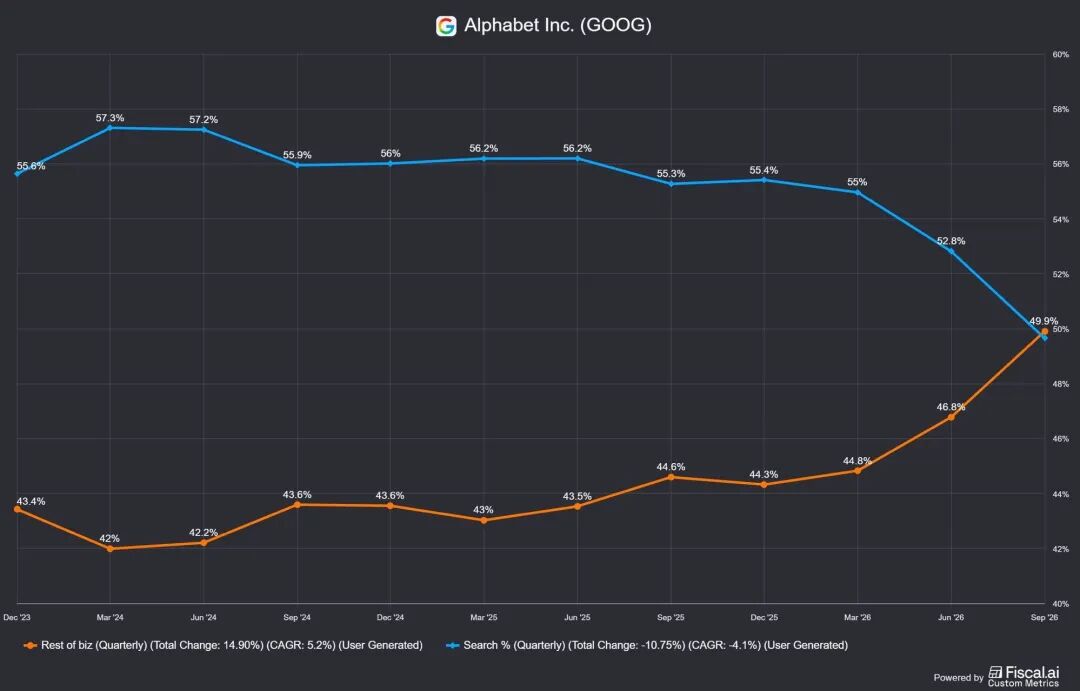
搜索营收为633.5亿美元,同比增12%,低于预期的640亿美元,占比略低于50%;
-
YouTube广告营收为112.07亿美元,同比增9.22%,低于预期的115亿美元;
-
谷歌订阅服务营收为142.9亿美元,同比增11%,低于预期的145亿美元;
-
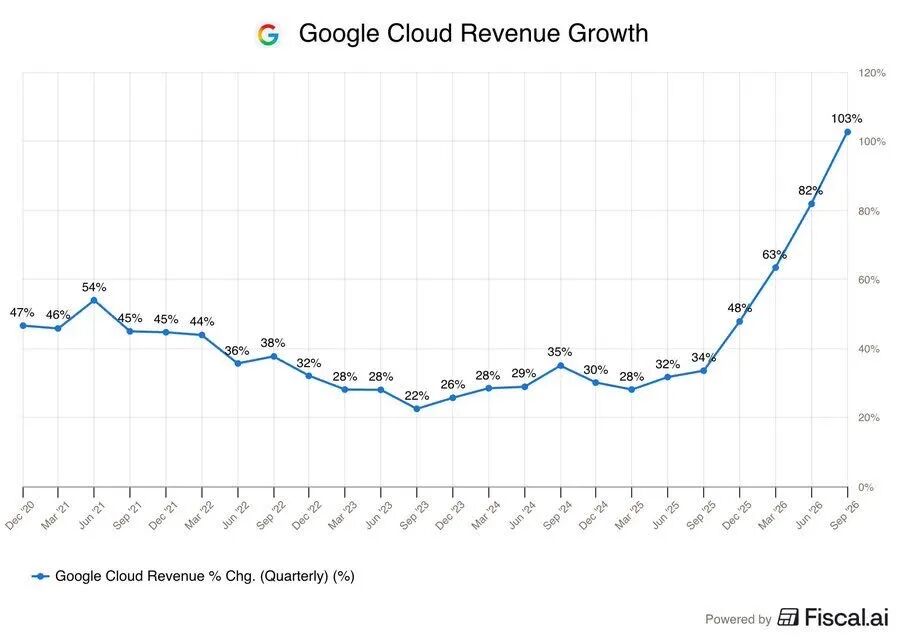
谷歌云营收为307.1亿美元,同比大增约103%,高于市场预期的290~305亿美元,增速继续上扬;运营利润111.21亿美元,同比大增210%,运营利润率36.2%,环比还有所下降;积压订单5610亿美元,继续增长;
-
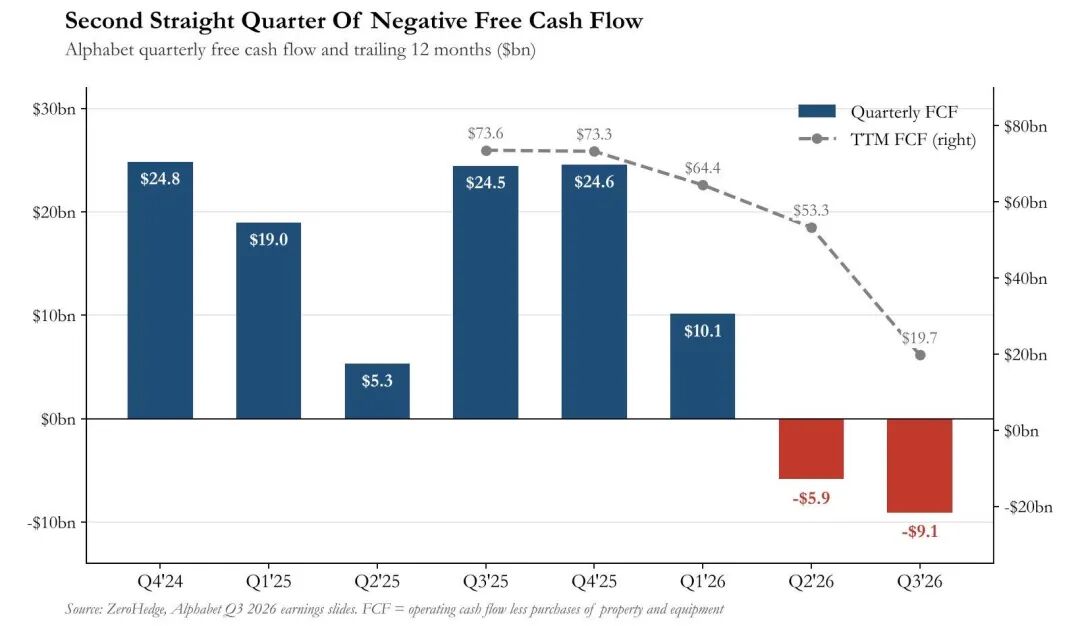
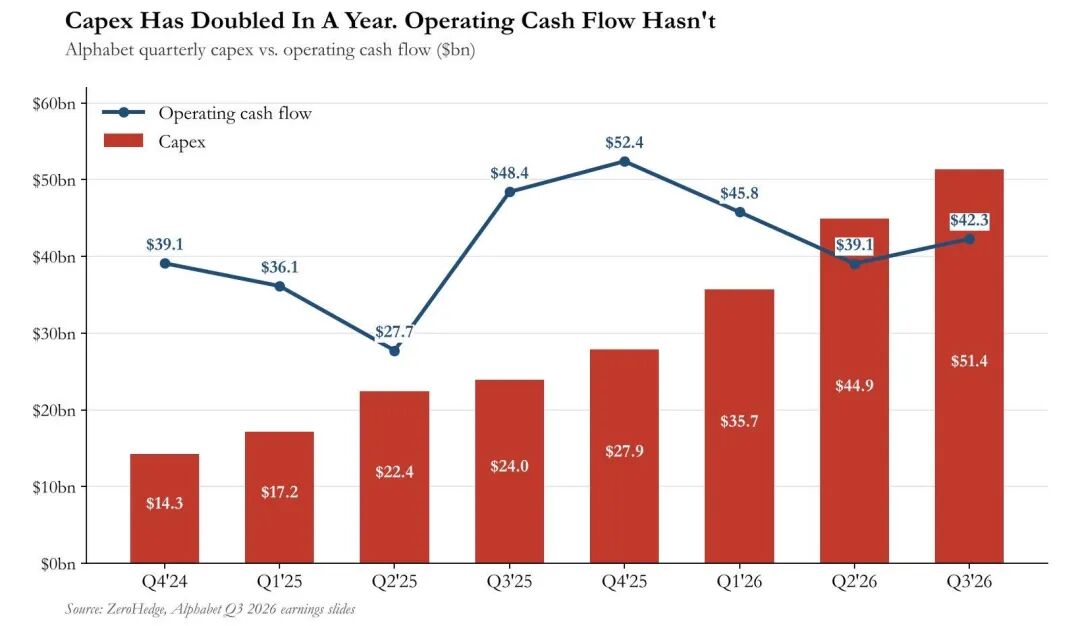
自由现金流大跌至-90.65亿美元,跌幅继续扩大,好于-120亿美元悲观预期;
-
资本开支CAPEX为513.55亿美元,低于预期的520~550亿美元,但难以挽救FCF;
-
本季度没有回购股票,每股继续派息0.22美元。
03
业绩指引
-
预期今年资本维持在1950~2050亿美元,增速相对温和;
-
预期2027年资本开支会继续显著增加,但没有给出具体数据;
-
预期未来24个月云业务订单会有55%以上转化为收入;
-
融资方面,本季发3600万股,净融资124亿,剩余276亿可用。
整体来看,本次谷歌业绩不及预期。尽管云业务亮眼,但其它业务垮塌,特别是搜索业务,作为基本盘增速垮塌,让人再次担忧AI颠覆的叙事。
然而,在电话会上,谷歌高层指出,现在的AI mode查询平均长度是传统搜索的3倍,20%的 AI 查询带语音/图片/文档。也就是说,用户用得更多、问得更深,但每一条查询带来的广告收入变少了。这是管理层承认的核心矛盾。
这是电话会上谷歌首席商务官Schindler 原话:“AI Mode 查询的强劲增长带来了影响,因为我们在 AI 模式下看到了较低的变现率(lower monetization)。”显然,这不是临时因素,是产品形态切换带来的变现时滞——AI 回答里广告位更少、广告加载率更低、竞价机制还没完全跑通。、
皮查伊较为乐观,他把当前阶段类比十年前移动端转型:“就像十多年前我们转向移动端一样,我们专注于先打造最佳搜索用户体验,然后再推进商业变现。”和外卖大战一样,先培养用户习惯和生态,再开始货币化变现。
不过,核心矛盾依然没有彻底解决。就笔者本人来说,墙内用国产大模型代替百度,墙外用御三家Grok代替谷歌已经是常有的,而且还可以帮我查阅谷歌学术甚至推特上推文,这是传统搜索引擎做不到的。尽管管理层特意强调:AI Mode 查询是增量而非替代,且点击率数据已经接近自然结果,反驳相关的AI恐慌,但反过来说,如果未来 2-3 个季度 AI Mode 广告加载率提上来后,RPM 仍追不上传统搜索,那就是真正的结构性甚至系统性问题,这家公司必须大规模重做Gemini等AI配套,否则会实质性转向成软件+硬件估值,难以享受溢价。
笔者再拆解一些财报要点如下:
-
折旧摊销费用显著增长。本季度谷歌折旧费用83.7亿美元,同环比均有所增长,且快于营收增长。CFO 给出了资本开支的构成:65% 买服务器和网络设备,按 6 年折旧;35% 建数据中心,按 7–40 年折旧。过去 12 个月,购置物业及设备累计 1598 亿,其中大部分是服务器这类折旧年限短的资产。季末固定资产净额达到 3728 亿,比 2025 年底增长 51.2%,基数变大,折旧自然加速。未来相关折旧费用可能会迎来高峰期,这也会反映在现金流量表里。
-
营业费率上升利润率受损。本季度谷歌毛利率下降到59.7%,净利率也有所下降。整体来看,其营业成本上升,使得毛利净利率都下滑:研发费用 206.4 亿,+36%,费率从 14.8% 抬到 16.2%——AI 人才薪酬 + 折旧是主因;销售费用 +22%(Gemini 推广);Alphabet 总部未分摊亏损 77 亿(底层 AI 研究池)。
-
谷歌云继续加速。本季度谷歌云迎来了再加速,在高基数,大规模的情况下增速超过100%,算是一个亮点。然而,其运营利润率环比跌超2pct,和其TPU出货增加,硬件占比提高有关。后续其云业务运营利润率或震荡下行,需要等待物料降价和规模扩大来抵消这些不利因素。
-
资本开支较为克制。尽管AI军备竞赛火热,但大型科技股的开支均不及预期。一方面是由于CRWV、NBIS等新云的建设不及预期,另外一方面,科技公司内部也担忧无序开支和FCF,所以把开支投得更加精细化,高效化。
总结:本次谷歌财报有所miss,而且结构差,市场反映较为剧烈,算是一波担忧的集中兑现,多头踩踏,空头发力。
股价方面,笔者维持其Q4末400美元目标价,距离财报后后大幅下跌后的价格有一定上涨空间,中长期投资者可以在这个价位开始建仓。
估值方面,其调整后PE约为28倍,处在历史偏高区间,但仍有一定上行空间,且存在结构性重估的可能。
风险方面,其依旧面临收入利润减速,开支折旧侵蚀业绩,预期过高等问题,故需要紧盯云业务、开支和现金流这三把尺。
精彩评论