微软本次财报整体符合预期,Azure再加速,资本开支也继续下调,使得其股价再次上涨。然而,发债消息也让市场担忧其现金流和债务情况,股价没有像上次那样大涨。
展望未来,我们认为微软目前估值适中,Azure和365
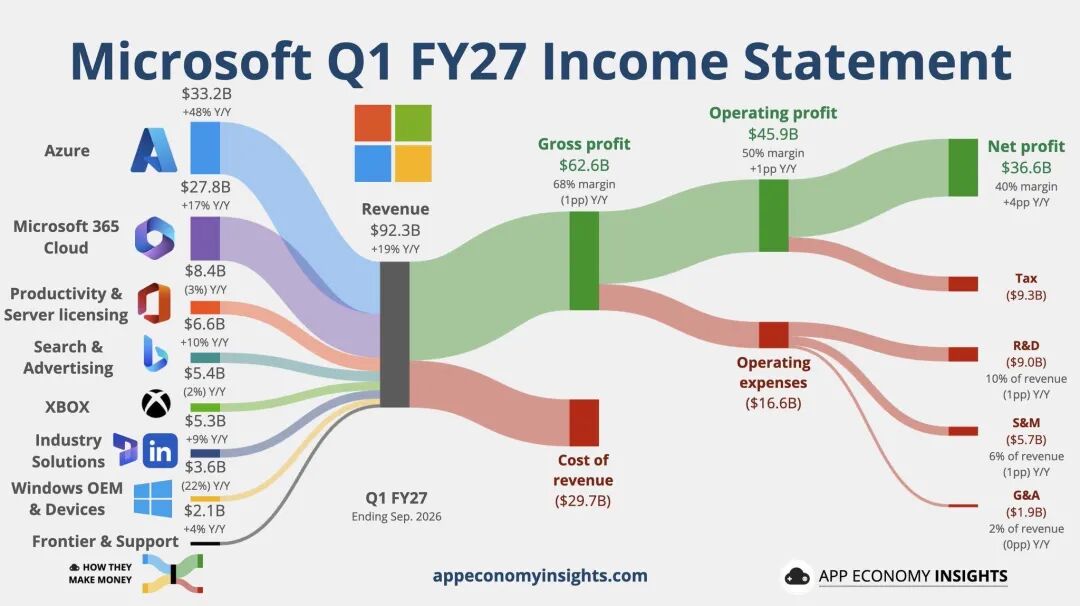
具体来看,微软2026三季报(即2027财年Q1)主要财务数据和分项目财务数据如下:
业绩表现
-
营业收入为922.79亿美元,同比增18.8%,高于市场预期的905亿美元;
-
净利润为366.29亿美元,同比增32%,高于市场预期的350亿美元;调整持股OAI后净利润为364.22亿美元;
-
稀释后每股收益EPS为4.92美元,同比增32%,高于预期的4.73美元;调整后EPS为4.89美元,也高于预期;
-
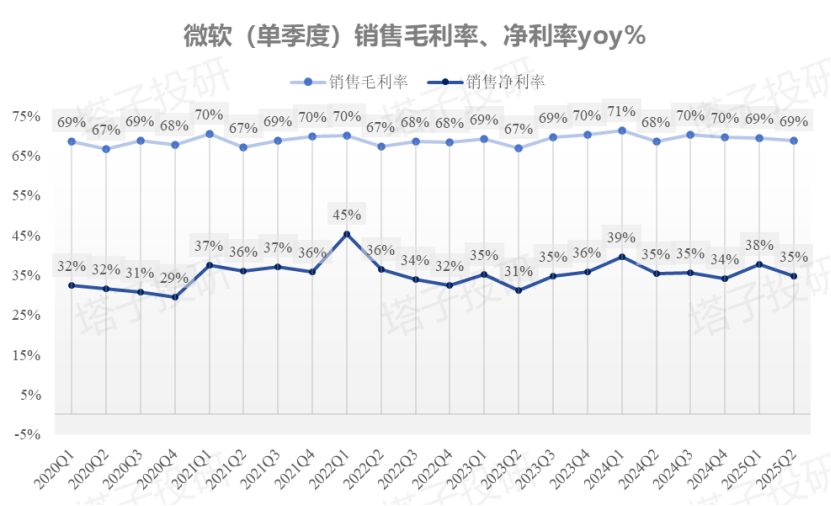
毛利率为67.79%,同比再次小幅下跌,净利率39.69%,调整后38.55%,基本持稳。
02
业务关键数据
注:本次微软把业务部门再次简化为两个部分——智能化(原智能云+生产力)和个人。
-
微软智能云营收为767.95亿美元,同比增25.38%,高于市场预期的760亿美元;
-
Azure收入331.65亿美元,同比大增约48%,也是微软首次披露确切收入;
-
M365商用和云服务营收同比增16%,消费者产品和云服务营收同比增17%,显示其AI的to B和to C应用继续增加,货币化维持进度;
-
个人计算和其他业务营收为154.84亿美元,同比跌3%;
-
包含Azure和office的微软云总收入为639亿美元,高于市场预期的630亿美元,同比增30%;
-
本季度支付股息和回购共102亿美元,派发股息每股0.91美元;
-
Azure未履行合约达6770亿美元,环比略微下降,同比增73%;
-
自由现金流183亿美元,同比跌27%;
-
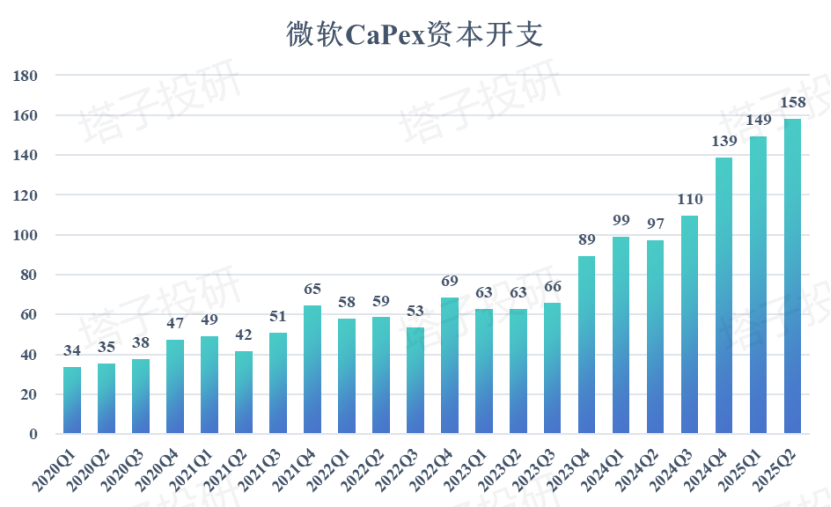
资本开支CAPEX为452亿美元,低于预期的480亿美元。
03
业绩指引
-
预期Q4收入960~970亿美元,略超预期的955~960亿美元;
-
预期Q4Azure云增速继续上升到50%;
-
预期2027FY开支1700亿美元,再次下调;
-
预期有3300亿租赁数据中心待确认;
-
预期Azure积压订单约 30%在未来12个月确认;
-
后续派息提升到每股0.98美元。
整体来看,本次微软财报算是继续稳打稳扎,和之前类似——云业务再加速,开支有序。财报会上的发言也是比较乐观,再次提振了公司股价。在AI变现这方面,微软又跑通了一次,一定程度上安抚了市场。
笔者试拆解一些财报要点如下:
-
Azure云持续加速。据财报和电话会议,微软首次披露Azure云确切营收数据,增速也是2021年以来最快,达到了48%。此外,下个季度增速达50%,算是惊喜。具体原因有这个几个——存量算力产出率提升(不是靠增量 capex);RPO 久期拉长到 2.3 年,长期合同占比提升,收入可见度极高AI 工作负载从试点转生产;Copilot 自动化任务自 7 月翻倍,Agent PR 占 GitHub 1/3 以上,企业真的在花钱。
-
资本开支下调,但投入或继续增加。微软资本开支也略低于预期,下调了27CY的开支预期。和谷歌类似,微软的资本开支偏低也是因为新云的建设和交付周期偏长,而不是不想花钱。后续随着数据中心建设,微软的开支还会继续稳步抬升。
-
积压合同有所减少。本季度微软云的RPO为6770亿美元,环比减少了10亿美元,和其他同行显著分化。当然,RPO下降并不能证明需求塌方下降,反而可以证明Azure产出在加速。联系第一点,Azure 48% 加速,靠的就是把 RPO 里锁定的长期合同快速交付出来。此外,本季还叠加了“存量算力提效”:GPU 集群效率提升 + CPU 闲置容量变现,让同样合同额能更快转收入。综上,本财季的RPO下降反而代表Azure交付加速,也和50%增速对得上。
总结:本次微软财报算是好于预期,和谷歌形成了对比——云业务都很强,但微软还能更强,且基本盘能变成AI的转化来源,而谷歌的基本盘搜索业务遭到重击,Gemini也持续暴雷,被持续重锤。
笔者认为微软的业绩和指引超预期,且摆脱了过去过度投资但云业务落后的情况,进入了AI的良性循环阶段。
我们将微软年底目标价上调至580美元,上涨空间不算太大,投资者需要谨慎乐观对待未来走势。
我们依旧认为,未来随着AI奇点到来,微软会继续扩大其在AI方面的优势,在云端,B端和C端发力,目前已经初见雏形。
精彩评论