在经历了狂热的“数量大跃迁”后,中国创新药跨境对外授权正悄然告别以“高首付款、低分成权”为特征的1.0流量时代。地缘政治的重塑、大药企管线补强的迫切、以及海内外支付环境的割裂,正逼迫着有野心的本土药企开始在后BD时代玩起更高级的“分账游戏”。
2026年6月10日,来凯医药(02105.HK)向市场掷下了一枚重磅炸弹:公司宣布将其自主研发的新型PI3Kα泛突变选择性抑制剂——LAE118的海外权益,正式授权给由顶尖投资机构孵化的初创公司Vasque Bio,具体条款如下:
首付款及股权:来凯医药有权获得一笔不可退还且不可抵扣的首付现金款项1000万美元,以及在无需额外对价的情况下,有权获得Vasque Bio已发行普通股最多达高双位数百分比的股权,或替代该等普通股的现金付款;
里程碑付款:根据许可协议,来凯医药还有权获得总额最高达5.17亿美元的开发及销售里程碑付款,以及按许可区域内LAE118未来净销售额计算的个位数至双位数百分比的梯度销售分成。
特殊约定:如Vasque Bio达成符合特定条件(与LAE118的使用相关)的合格战略合作或收购交易,来凯医药将有权获得额外付款,金额最高可达该战略交易价值的50%。
表面上看,1000万美元的出海首付款在动辄数亿美元的宏大叙事中并不显眼,但合规合伙协议背后隐藏的对价结构却震撼了整个创新药生态圈:Vasque Bio后续若发生与LAE118相关的战略合作(再授权)或被整体收购,来凯医药有权获得额外利益分成付款,金额最高可达该战略交易总额的50%。
放弃一部分短期首付款的纸面富贵,换取高达半壁江山的未来超级分账权,这种高度看多管线、深度绑定产业操盘手的“NewCo 2.0升级版”模式,配得上全行业坐下来,深度解构其背后的做局逻辑与赢面胜率。
黄金通路与泛突变变构:PI3Kα为什么能酝酿“超级大药”?
要理解来凯为何有底气在谈判桌上要50%的分成,必须先看清楚LAE118所处的信号通路与靶点技术代际。
PI3K/AKT/mTOR信号通路长久以来被医学界公认为细胞生长和代谢的“总开关”。其中,PIK3CA基因突变是人类癌症中发生频率最高的遗传学改变之一,尤其是在乳腺癌(HR+/HER2-亚型)中,约有40%的患者携带该突变。由于这部分突变往往预后极差,引发了MNC在该通路上的白热化竞逐。
然而,PI3Kα的大药之旅在过去走得异常艰难,技术经历了三次痛苦的代际迭代:
第一代(正构非选择性,如诺华的Alpelisib):无法区分肿瘤细胞里的突变型蛋白与正常健康细胞里的野生型蛋白。由于误伤了健康细胞的野生型PI3Kα,导致患者在杀伤肿瘤的同时,身体代谢机能剧烈崩溃,产生严重的高血糖(3级以上高达37%)、皮疹与腹泻。近四分之一的患者因无法耐受毒性被迫停药,极大地限制了药物的使用时长。这也导致Alpelisib自2019年获批以来,销售额始终在5亿美元级别徘徊。
第二代(正构选择性,如罗氏的Inavolisib):Inavolisib已于2024年获FDA批准用于治疗PIK3CA突变、HR+/HER2-局部晚期或转移性乳腺癌。Inavolisib虽相比第一代PI3Kα抑制剂在安全性上有一定改善,但仍存在部分患者出现高血糖、皮疹等不良事件的情况,且对某些罕见或特定突变亚型的覆盖效果可能有限。不过,其依靠一线PFS翻倍的疗效,仍被市场预测峰值可达23亿美元。
新一代(变构、泛突变选择性,如来凯的LAE118、礼来的STX-478):它们精准靶向癌细胞中突变的PI3Kα(如H1047R、E545K、E542K等突变体),同时完全保留健康细胞中的野生型PI3Kα。由于不惊动野生型,代谢毒性信号极低,临床中棘手的3级高血糖副作用基本被消除。这就为“长期给药”以及“PI3Kα+CDK4/6抑制剂+内分泌疗法”的三联标准方案扫清了毒性障碍。
根据同赛道领头羊Relay Therapeutics在2026年5月披露的最新投资者资料,新一代变构选择性PI3Kα抑制剂的潜在市场规模(TAM)高达150亿至190亿美元。
更令工业界兴奋的是,Relay的变构资产Zovegalisib在PIK3CA驱动的血管异常/血管畸形(VA)这一罕见病领域,展现出了极其突出的治疗价值——各剂量组病灶体积缓解率达到60%,12周时的临床改善率在研究者和患者报告中分别达到89%和79%,且无一人因不良事件停药。这意味着PI3Kα经典老靶点不仅在肿瘤界焕发新生,更直接解锁了一片估值高达60-80亿美元的罕见病全新蓝海。
正是由于标的极其稀缺,MNC早已开始疯狂扫货:
-
2025年1月,礼来以25亿美元从Scorpion Therapeutics手中收购新一代PI3Kα抑制剂STX-478,STX-478当时正在乳腺癌症和其他晚期实体瘤的1/2期临床试验中进行评估;
-
2026年3月,诺华与Synnovation Therapeutics达成协议,以20亿美元首付款和10亿美元里程碑付款收购Pikavation Therapeutics及其包括SNV4818在内的PI3Kα抑制剂项目组合,当时SNV4818正在乳腺癌症和其他晚期实体瘤的1/2期研究中进行评估。
-
2026年3月,上市医药公司OnKure Therapeutics(Nasdaq:OKUR)宣布已与某些机构和认可的医疗保健投资者签订了私募证券购买协议,筹集了约1.5亿美元的总收益,用于资助其下一代PI3Kα泛突变选择性抑制剂候选物在乳腺癌症和血管异常中的临床前和临床开发。投资人包括:BVF Partners、RA Capital Management、Trails Edge Capital Partners、Coastlands Capital、StepStone Master G、维梧资本、ADAR1 Capital Management、Foresite Capital、Adage Capital Partners LP、Vestal Point Capital、Acorn Bioventures、Logos Capital和Prosight Capital等机构。
而在这一轮比拼中,来凯医药的LAE118展现出了极具潜力的Best-in-class潜力:
抗耐药活性优异:作为新型变构泛突变选择性抑制剂,LAE118在体外突变细胞系中表现出强效的抗增殖活性,且对已经对正构抑制剂产生耐药性的细胞仍然有效。
更低剂量,更强药效:在异种移植(CDX)模型中,当使用剂量远低于海外其他同类变构抑制剂时,LAE118表现出了更强的抗肿瘤活性。
安全窗口更大:与正构抑制剂相比,LAE118对人体的血糖和胰岛素水平波动影响极小。临床前毒理学研究显示其耐受性良好,功效更高且安全窗口更广。
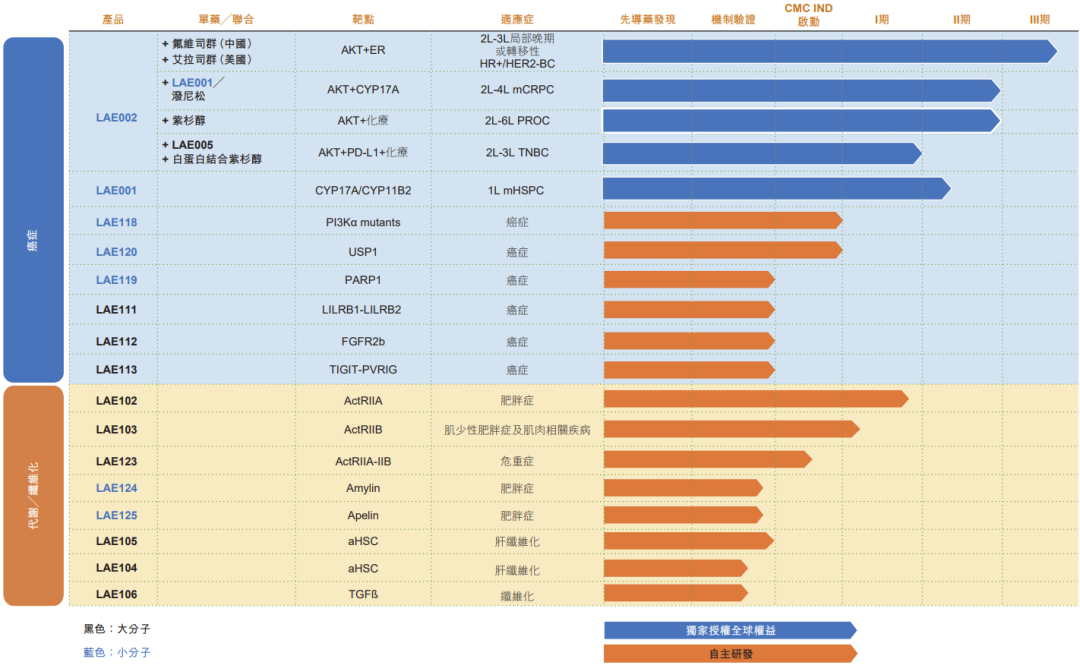
目前,全球范围内尚未有全突变选择性变构PI3Kα抑制剂成功获批上市。LAE118今年已同步获得中美两国的临床I期批准,在中国由中国医学科学院肿瘤医院的徐兵河院士牵头开展研究,正处于爆发的前夜。
为什么说来凯医药锁定了后BD时代的“超级大单”?
在厘清了靶点的巨大商业含金量后,再来看来凯医药本次出海的交易架构,就能发现其高明之处。这笔交易完美回应了当下中国创新药出海的痛点:地缘政治新常态下,海内外权益如何最优分配?后期如何榨干资产的全球价值?
逻辑一:海内外权益精准区分,肿瘤与罕见病双管齐下
来凯在此次合作中展现出了极强的战略定力:公司保留了LAE118在中国区的完整权益。
在中国国内,来凯将聚焦于自身的传统强项——癌症/肿瘤适应症。作为全球PI3K/AKT/mTOR通路领域的头部玩家,来凯的另一款核心资产AKT抑制剂LAE002是全球仅有的两款处于晚期临床开发阶段的同类药物之一,已于今年4月在乳腺癌III期临床中取得强烈的积极顶线结果,近期即将向国家药监局递交上市申请。LAE118留在中国做肿瘤,将与LAE002形成强大的海内肿瘤矩阵。
而在海外,由于美国等西方市场具有极其优越的罕见病自费与医保支付环境,Vasque Bio将全权负责海外(除中国区外)的血管畸形及罕见病适应症开发(该细分海外市场规模预计高达 50 亿美元)。这种“中国做肿瘤扩面,海外做罕见病冲锋”的策略,既适应了复杂的地缘形势,又实现了适应症维度的全球价值最大化。
LAE118依托本次出海完成海内外市场拆分,同步抢占肿瘤、罕见病两大细分赛道,拉长药物生命周期,实现单一管线双价值挖掘。
此前,2025年11月,来凯医药宣布,与齐鲁制药就AKT抑制剂LAE002(afuresertib)在中国地区达成独家许可协议。根据协议,齐鲁制药将获得该产品在中国地区的研发、开发和商业化独家权利,交易总额最高可达20.45亿元人民币,创下近期国内创新药授权交易的新高。
逻辑二:从1.0的“一锤子买卖”到2.0的“二级分账机制”
以往很多中国药企的出海,往往在拿到一笔首付款后就失去了对管线后续命运的支配权。后续资产即便被MNC以数十亿美元收购,中国药企也只能拿一些固定的里程碑款。
而来凯此次采用的“NewCo 2.0”模式,直接切中了资产后续增值的核心。我们可以对比近两年相似的经典出海案例:
康诺亚的成功证明了通过股权渗透介入NewCo被收购溢价的可行性。而来凯在此基础上进行了更激进的条约升级:直接在合规协议里锁死了50%的分账天花板。
这意味着,未来不管Vasque Bio是把海外罕见病权益再授权给赛诺菲、阿斯利康等巨头,还是效仿同赛道资产被礼来、诺华以25 亿-30亿美元直接整体并购,来凯医药都将作为“隐形合伙人”,直接在国际分账桌上抽走最高达一半的现金。这种设计,让1000万美元的小首付,具备了瞬间衍生为数亿美元超级巨单的强期权属性。
绑定“兑现之王”:TCG 的短周期套现流水线
来凯能够同意这种大比例后置分成架构的最后一块拼图,在于Vasque Bio背后的顶级操盘手:The Column Group(TCG)与F-Prime Capital。
在海外Biotech圈内,TCG堪称神话级的“兑现之王”。它不仅拥有极高的投资变现成功率,更摸索出了一套专为 MNC 管线补强痛点量身定制的、1至3年极速并购退出的成熟工业化流水线:
为了看清TCG的恐怖套现效率,我们可以复盘其近年来主导的经典一战封神案例:
1. 原生孵化闪电战:Candid Therapeutics的20个月闭环
2024年9月,TCG联合其他顶级机构创立了Candid Therapeutics。其核心逻辑极度极简:公司不养冗余的研发团队,起步直接完成3.7亿美元的A轮融资,迅速从中国的嘉和生物、岸迈生物手中打包买断了两款治疗自身免疫疾病的TCE双特异性抗体海外权益。
在随后的时间里,Candid利用极短的决策链迅速推进海外临床。2026年5月,比利时制药巨头UCB(优时比)宣布以22亿美元总额(20亿美元预付款 + 2亿美元里程碑)全资收购Candid。从公司零起步创立,到打包中国管线、再到22亿美元卖给MNC整体退出,全程仅仅耗时20个月。这种闪电般的短周期兑现,震惊了全球医药BD界。
2. 财务投资精准狙击:MNC的10亿美金级收割机
除了原生孵化,TCG旗下的财务投资平台TCG X同样展现出了对跨国药企并购胃口的精准拿捏:
Versanis Bio:核心资产为增肌减脂单抗bimagrumab,TCG入局投资仅18个月,公司便被礼来以19.25亿美元整体溢价收购。
Tourmaline Bio:核心资产为长效抗IL-6单抗(主攻心血管疾病),TCG投资持有约2年,公司随即被诺华以14亿美元整体收购。
Vicebio:专注研发RSV(呼吸道合胞病毒)多价联合疫苗,TCG投资仅2年,公司便被赛诺菲以16亿美元全资吞并。
这种恐怖的退出战绩表明,TCG在海外拥有极其通畅的顶层大药企引流通道和强大的信用背书。来凯医药将LAE118的海外罕见病权益交到这样一位“两两年内必谋求退出”的操盘手手中,其目的不言自明——借助TCG的资本组装能力和海外罕见病运作长处,在最快的时间内,把LAE118的海外并购或大额再许可窗口打开。
参考同类新一代PI3Kα抑制剂(如礼来、诺华的收购标的)通常在临床Ib期乃至更早阶段就能卖出25 亿-30亿美元身价的历史规律,在TCG的极速发酵下,LAE118触发50%世纪分账条款的等待期,预计将被大大压缩。
中国创新药正在拿回海外权益的“定价话语权”
最近一段时间,受宏观资本环境和地缘博弈的交织影响,国内创新药板块的二级市场情绪不时遭遇阴雨寒冬。不少人开始对China-Biotech的出海前景和估值连续性产生动摇与迷茫。
然而,拉长周期来看,来凯医药与Vasque Bio这笔新意满满的跨境BD 2.0案例,却向市场传递出了一个极其清晰且充满力量的底层信号:在越来越多攻坚人类重大疾病的分子通路与核心靶点上,中国创新药已经凭借着扎实的Best-in-class数据,逐步在海外权益分配的博弈中拿回了顶级的话语权与定价权,这正是NewCo 2.0的真正内核:以初期小额的“低姿态”换取后期权益的“高杠杆”,实现价值最大化。
从过去被动接受海外大厂一次性买断的“旧叙事”,到如今精细区分海内外权益、保留中国肿瘤基本盘、同时在海外锁定50%顶层分账权的“新格局”,本土药企正在以更聪明的商业智慧、更自信的姿态介入全球医药特许权的二次分配。
产业向上、由弱变强的内生趋势从未改变。来凯医药已经通过这场精密的后BD做局,将自己稳稳地放到了国际资本风暴的获益中心。我们有理由保持耐心,去静待这50%的超级期权在“兑现之王”手中最终变成真金白银的那一刻。
精彩评论