亚马逊的财报堪堪符合预期,云计算稍好于预期,其它细分项目略不及预期。和上个季度一样,capex和FCF继续暴雷,但这次市场没有选择原谅,华尔街手中的涨跌按钮随着情绪波动。
不过笔者依旧认为,未来数年,亚马逊会继续继续依托AWS生态和巨额资本开支,与科技行业巨头加快合作,带动云业务迎来再加速,确保其市占率领先。
作为全球最大的云厂商,其云计算依旧是科技和初创AI公司的首选,随着初创公司雨后春笋般涌现,AWS在对口科技行业上的优势会继续得到稳固和拓展,增速也会随着产能提升而上升。
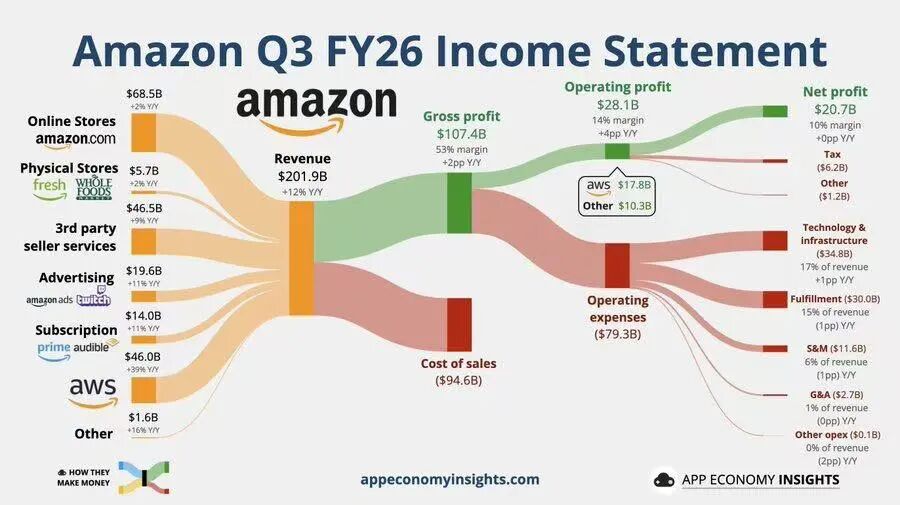
具体来看,亚马逊2026三季报主要财务数据如下:
01
利润表现
-
营业收入2019.44亿美元,同比增12.1%,略低于市场预期的2025亿美元;
-
净利润206.85亿美元,同比跌2.37%,运营利润280.76亿美元,同比增约29%;
-
稀释后每股收益EPS为1.89美元,略低于预期的1.98美元;
-
毛利率为53.17%,再创新高;净利率为10.24%,调整后约为12.15%,整体还算维持在高位。
02
业务关键数据
-
零售营收为1206.72亿美元,同比增7.8%,不及预期的1220亿美元;
-
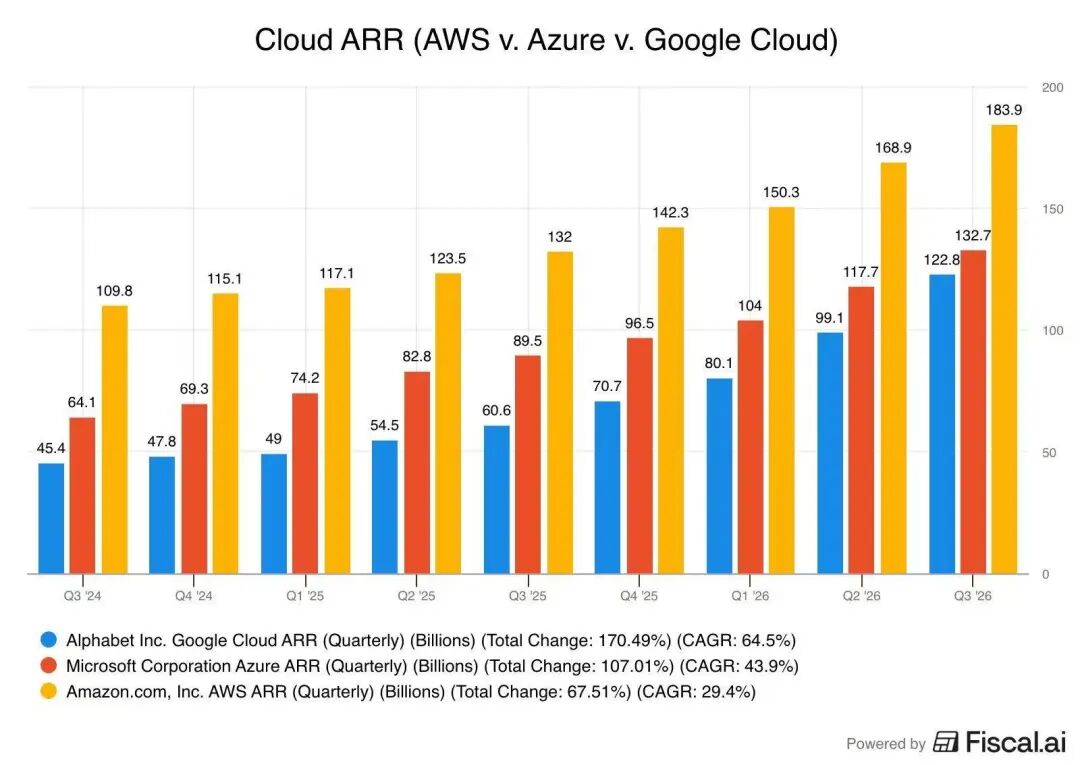
AWS营收为459.84亿美元,同比增39.3%,增速再创2021年以来新高;运营利润177.73亿美元,运营利润率38.7%;积压订单为5780亿美元,环比继续提高;
-
订阅收入为140.06亿美元,同比增11.4%,基本持平预期;
-
核心广告收入为196.37亿美元,同比增10.9%,不及预期的210亿美元,增速显著下跌;
-
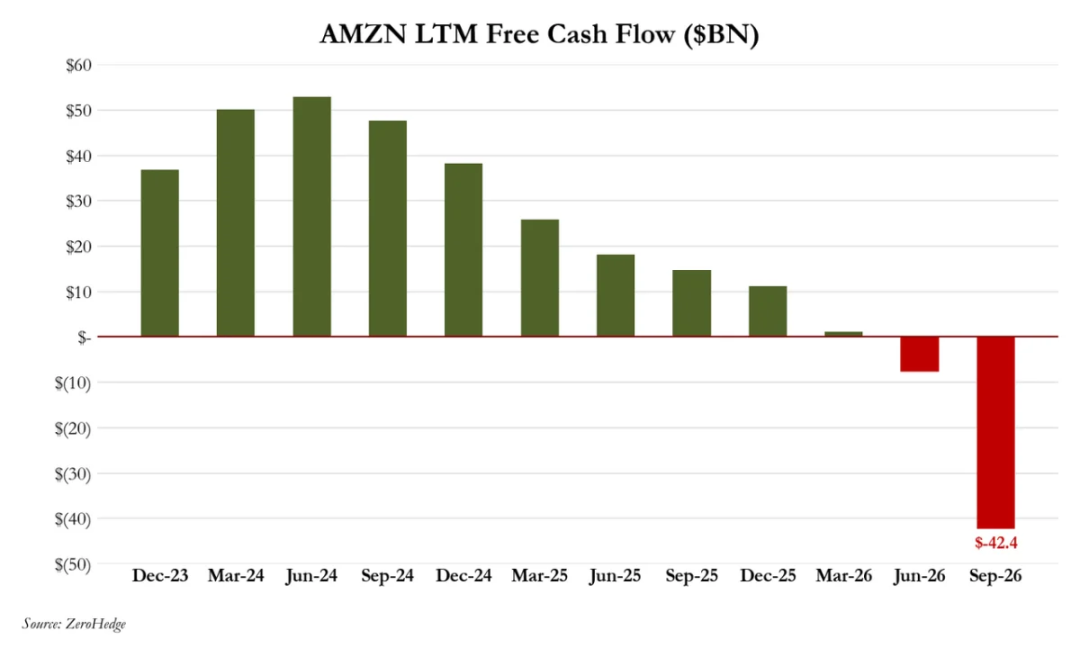
自由现金流为-334.56亿美元,12个月自由现金流为-423.57亿美元,均显著大跌;
-
资本开支CAPEX为772.59亿美元,显著高于预期的590亿美元;
03
业绩指引
-
预期Q4营收2400~2470亿美元,低于预期的2450~2480亿美元;
-
预期Q4运营利润为285~335亿美元,低于预期的305~345亿美元;
-
预期今年资本开支维持在2200亿美元,没有变化;
-
预期明年资本开支显著增加(市场预期约为3000亿美元);
-
预期AWS明后年增速均超过40%。
亚马逊本次财报算是中规中矩,云业务略超预期,但和谷歌一样,零售的基本盘出了问题。此外,本季度资本开支大幅高于预期,自由现金流远低于预期,延续了上一季度的疲软(但上次财报后无人在意)。尽管有prime day前移的影响,但本次零售相关业务还是比较低迷,和美国的消费者支出数据有所不符。而且亚马逊高层也承认,四季度的增长也仅仅在15个百分点左右,这其实是偏低的,指引也在连续miss。
当然,考虑到AWS可以实现两年翻倍的情况——假定Q4为520亿美元,那么年化约为2080亿美元,在2028年全年或可以实现4100~4200亿美元的年收入,这对于超大云来说还算是一个非常强劲的增长。但现在市场看不到那么远,因为订单的实际价值,履约情况都被仔细审查,确保其不会被夸大。
还有笔者此前提到的非常非常重要的一点——之前科技股Gaap利润和EPS虚高严重,所以必须更加认真地审视其调整后净利润。当然,利润同比大跌一定会出现,这也会在接下来几个季度集中爆发。
笔者试拆解一些财报要点如下:
-
AWS增速反弹,利润率略有下滑。本季度AWS增速回升至39.3%的水平,也是近20个季度以来最快。运营利润率环比略微走低,反映了硬件涨价和产能爬坡的拖累,但在规模效应提振下毛利率整体下跌不大。
-
积压订单维持高位。本季度在云业务产能继续释放的情况下亚马逊积压订单上升到了5780亿美元,环比继续显著提升。考虑到AWS仍在加速履约,反推可以得出其本季度新增订单超过1000亿美元,是一个极其庞大数字,且很有可能在供不应求情况下继续增加。(注:联系昨天的微软分析,Azure则是一个反例。)
-
订阅和广告贡献下降。本季度亚马逊订阅和广告均有所承压,尤其是广告业务增速仅为10%出头。尽管管理层认为未来可能恢复到接近20%,但前几个季度该数据都在20%出头,甚至接近25%,所以亚马逊的广告业务也开始承压,需要更多办法来优化提速。
-
现金流继续下滑。本季度亚马逊自由现金流暴跌至-88亿美元,是所有大型科技股中最低的。尽管已经有心理准备,但是这个数据实在是过于过于惊悚,也引发了抛售。其资产负债表目前也算不上多健康,CDS利差显著上行。
-
Q4资本开支或超预期。尽管亚马逊没有上调资本开支预期,但目前反推其Q4开支仅为450亿美元,显著偏低。笔者认为,要么是这家大厂也开始有序缩减开支,Q4支出下降;要么就是继续的军备竞赛,Q4开支超预期甚至大增,那全年有可能达到2300~2500亿美元量级,误差明显。
总结:亚马逊AWS超预期,但整体业绩不及预期,资本开支失控,现金流暴跌,让市场再次担忧开支回报和基本盘,类似昨天的谷歌。AWS的增长说明AI投入正在转化为需求,但高增长同时需要巨额算力、数据中心和芯片投资。投资者并非否认AWS复苏,而是在重新评估这种增长需要消耗多少现金流。
我们略微下调亚马逊目标价至280美元,距离周五开盘后的价格仍有一定的涨幅,主要是AWS和广告业务仍会迎来加速。
目前,其调整后PE约为30倍,低于沃尔玛和Costco,和自己比起来也不算特别高。
对于投资者来说,消费者开支、供应链干扰、资本开支、AWS和自由现金流都是值得关注的要点。
我们认为,未来亚马逊会继续依靠AWS和大量的基建,在云计算,广告和降本增效上给出更多亮点,巩固第一大云巨头地位。
精彩评论