三只松鼠过去几年的经历可谓是跌宕起伏。先是从货架电商起家,而后加入直播带货风潮,倚靠敢打敢投的手腕,迅速抓住流量红利。但随着流量红利结束,昂贵的流量让三只松鼠又一度陷入到营收利润双杀的危险境地。
但进入2026年,外界终于看到了一点回暖的希望。根据刚刚发布的三只松鼠三季报,前三季度,三只松鼠营收同比下滑5.63%,但归母净利润录得同比上涨59.71%;剔除非主营业务影响,扣非归母净利润更是同比暴涨236.66%。
虽然三季度淡季单季度表现依旧不佳,但今年三只松鼠的大盘终于出现了一些企稳迹象。
复盘过往,三只松鼠究竟有何经验和教训值得注意,当前又是否真是企业的拐点呢?
本文核心观点: 其一,自 2021 年开始三只松鼠加码直播带货,虽短期内提振了销量,但带来了沉重的成本负担(主要用于投流),并在2025年集中爆发;
其二,2026年开始,三只松鼠开始重新侧重货架电商,天猫渠道占比提升9%后,其成本结构得以优化,经营销量出现改善迹象;
其三,平衡货架电商和内容电商的长期命题,管理层要把改革推进到底。
押注直播:销量增长带来成本负担
凭借互联网流量红利,三只松鼠在发展早期赢得了关键的红利期,在下图中我们又可以比较清晰看到,以2019年为界,在此之前其乃是以高速增长势头,迅速跻身于零食界的头部阵营。
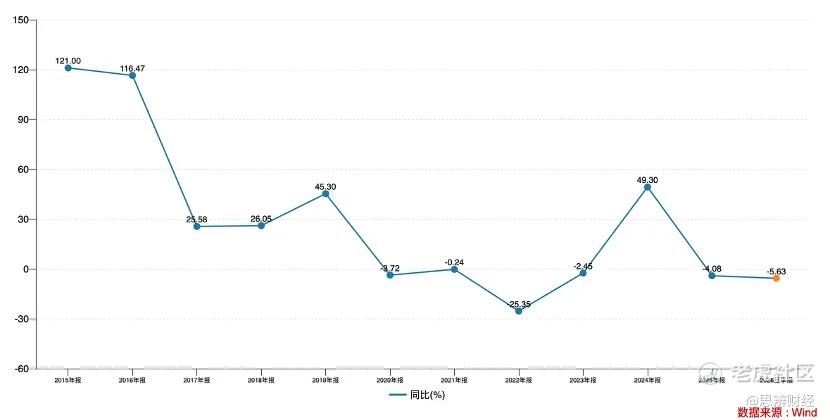
随着互联网流量红利的消退,2020 年之后的三只松鼠则开始逐渐陷入低迷期(与当时特殊环境密切相关),随后倚靠直播,其增速开始逐渐回暖,在销售端管理层也进行了大刀阔斧的改革:
推进全渠道运营,货架电商与内容电商并重,同时推进线下零售店等等,尤其内容电商一度成为三只松鼠重新崛起的希望。
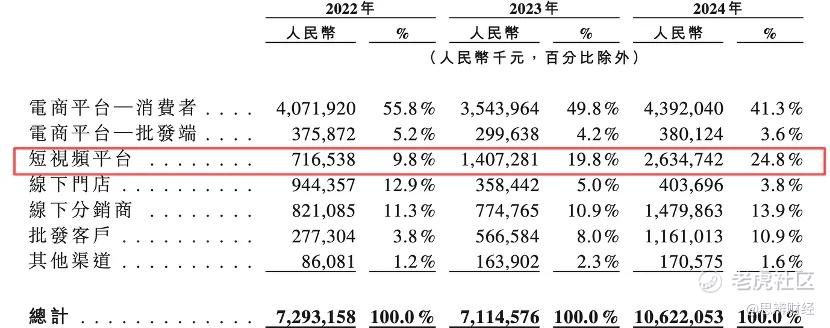
2022 年三只松鼠在直播平台的销量占比只有 9.8%,但一年之后已经跃升至 19.8%,2024 年已经接近 25%,也就是说每销售 4 包零食,就有一包出自直播渠道。这与前文营收同比增长的轨迹基本一致,也就是说:2022 年之后,三只松鼠把营收增速寄希望于内容场。
若以此趋势发展,三只松鼠应该逐渐走出低谷,重回正常轨道的。
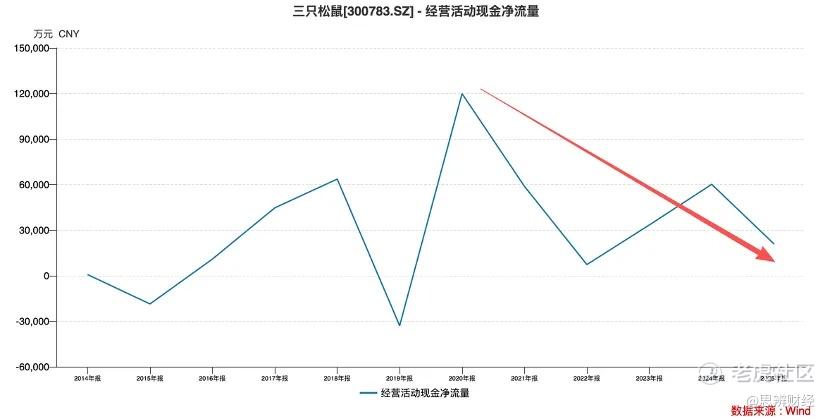
然而,故事的发展却很快迎来了转折。市场发现,经营性现金流水平,这一真正关乎零售企业真实经营状况的指标,在营收狂飙的同时却持续低迷,处于总体下行状态中,那么究竟是什么原因造成上述这一奇特现象呢?
2024 年,三只松鼠市场费用支出高达18.7亿元,其中65%(也就是12.2 亿元)来自促销及平台服务费,而在2018年该数字仅为2亿元,占市场费用支出比重只有14%。
将上述数据的变化与销售渠道的变革结合来看,我们自然就可以找到其中原因:
内容场虽然短期内为三只松鼠带来销量,但其代价却是庞大的费用开支。
2024年三只松鼠的促销及平台服务费同比增加4.5亿元,同期内容模式下销售额增加12亿元,传统电商渠道(货架电商)增加8.5亿元,以销量占销售额比来考量,保守估计在增加的4.5亿元平台服务费中,大概有 2 亿左右消耗在内容场,换言之,内容带货这一模式商家成本费用率保守估计也应该在 10%-15%之间,结合产品毛利率仅在30%上下,仅此一项就吃掉了接近一半毛利。
此前不同券商曾测算内容带货这一模式的货币化率,均在 10% 上下,三只松鼠的成本负担显然要高于此数据,这说明:
1)根据边际效应递减,边际成本递增这一经济学原理,三只松鼠在内容模式下的获得感乃是边际递减的;
2)为了缓解增长困境,三只松鼠在内容场付出了更大的成本代价,以投流为主要手段拉动销量,这必然会推高企业的成本负担。
在我们跟踪研究零售业时,面临三只松鼠这般境遇的并不在少数,归结核心原因,乃是短期内只重视销量,忽视背后的成本结构,这些最终都会反映在财报三张表中,这也是近两年一些企业纷纷调整经营节奏的主要原因。
回归货架电商:经营效率出现改善迹象
上述问题也引起了管理层的重视,我们综合了多个外部信息源,发现2026年三只松鼠开始在渠道改革上进行了多项举措:
1)有媒体报道,三只松鼠在今年启用原天猫渠道负责人统筹全渠道运营工作;
2)针对各个渠道开始优化产品结构,特别是在天猫重注品质礼盒来提升复购和客单价等,提升货架这一较好利润水平模式在总盘子中的占比。
如果用一句话来概括,那便是:在预算和渠道建设方面重新重视货架电商,重新优化企业成本结构,改善损益表。
财报显示,三只松鼠在2026年天猫渠道的营收占比提升了9%,与此同时平台服务费支出也由上年同期的7.6亿元降到2026上半年的6亿元(占销售费用比由 68%回落至64%)。
结合前文所言2019年之前,也就是三只松鼠销量集中于货架电商时,平台服务费占销售费用比重仅有14%这一事实与外界常识也互相印证:货架电商在成本方面具有显著优势。
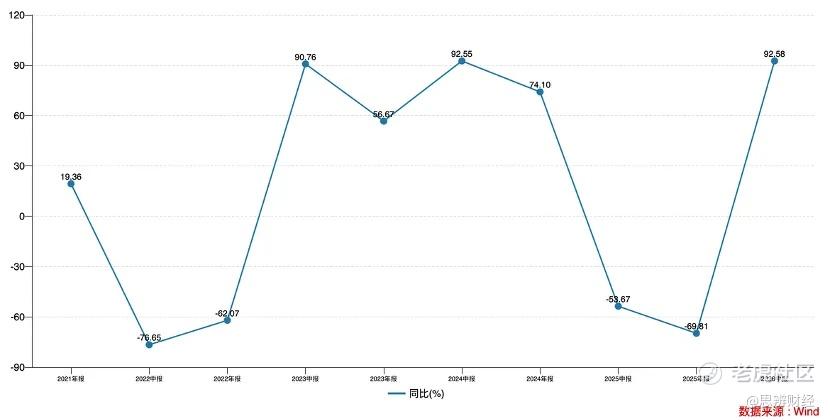
渠道的重新布局和侧重带来成本结构的优化,这些也必然会反映在企业的财务指标中,2026上半年,三只松鼠营业利润同比增长接近 1 倍,乃是近五年新高,上图所示经营性现金流同比增速回到五年来高点。
此外扣非后归母净利润,ROE,ROIC 等指标也出现不同程度的好转,篇幅原因不再赘述。只是想强调:从内容到重新侧重货架,三只松鼠大体上出现了向好态势,这说明此次改革方向是正确的。
那么,货架电商为何有如此明显成本优势呢?
货架电商中用户主动搜索的行为比重极大,用户以此寻找目标商品。换言之,货架电商中旗舰店,搜索,以及信息流乃是三位一体,旗舰店可以提升粉丝的品牌意识,搜索可精准匹配用户,信息流满足用户“逛”的需求,流量分配机制更为确定,品牌商可以掌握更多的主动权。同时,其运营成本相对低廉,如此前有机构测算天猫的货币化率在5%上下,几乎是所有电商平台的最低水平,这为品牌留出了大量利润空间。
渠道的选择和侧重是所有零售企业无时无刻不在做的选择题,过去几年三只松鼠一度重注直播,虽带动了销量却带来了沉重的成本负担,如今重新转回货架电商,短期内虽已有明显成效,但要彻底解决几年积压的问题绝非一朝一夕可以完成,此后财报可能还会有波动,销量面临压力等等,希望管理层可以坚定信念,将改革进行到底。
精彩评论