7月7日,全球囊性纤维化(CF)治疗领域毫无争议的霸主、有着“罕见病之王”之称的福泰制药(Vertex Pharmaceuticals)宣布了一项史诗级并购:公司将以每股85美元的现金价格,全资收购专注内分泌罕见病领域的Crinetics Pharmaceuticals,交易总股权价值约100亿美元。
这是福泰制药成立37年来的最大规模并购,金额远超其2024年4月以49亿美元收购Alpine Immune Sciences的纪录。这家凭借囊性纤维化三联疗法撑起百亿美元营收的巨头,正在用巨额现金砸向内分泌赛道,加速从单一的“CF霸主”向多极化罕见病平台跃迁。
百亿美元现金并购的底气与独特的“华尔街模型”
截至2026年7月6日,福泰制药的市值已达到1344亿美元。它的估值逻辑既不同于持续烧钱的传统Biotech,也有别于管线庞杂的跨国大药企,而是一套独特的“罕见病现金牛溢价模型”:
超级单核驱动的财务堡垒:2025年,福泰制药全年营收达120.01亿美元,非GAAP净利润高达47.5亿美元,毛利率常年维持在85%以上的高位。其账面现金及有价证券超过123亿美元,年经营现金流连续多年突破40亿美元。正因如此,福泰才能底气十足地几乎全额掏出100亿现金完成此次收购,完全无需稀释股权。
因果生物学驱动的极低失败率:福泰只做“已知致病基因、明确蛋白功能缺陷、可调控的小分子或细胞疗法”。从CFTR蛋白缺陷到CRISPR基因编辑,福泰每一个项目都坚持先搞清人类生物学的因果关系再动手,大幅降低了临床失败率。
“老钱养新苗”的再投资飞轮:靠着王牌产品Trikafta(每人每年约37万美元的高定价)在CF全球市场吃下90%以上的覆盖率,公司获得了常年超过20%的ROE。CF业务产生的恐怖现金流持续反哺多元化管线,形成了持续向前的研发飞轮。
繁华背后的阴影:核心挑战与“CF依赖症”
尽管建立了无杠杆的财务堡垒,但福泰制药面前的危机同样清晰可见:
结构单一的“CF依赖症”:Trikafta及CF系列产品占公司总营收的95%以上。虽然新一代产品Alyftrek在2026年Q1销售额突破10亿美元、核心专利延至2030年代末,但一旦遭遇全球定价压制或安全性黑天鹅,对福泰的冲击将是系统性的。全球政界对超高罕见病药年费的质疑声,已越来越高。
非CF管线商业化爬坡偏慢:福泰近年来积极寻找第二增长曲线,但新星们的放量速度并不尽如人意。与CRISPR Therapeutics合作的一次性基因疗法Casgevy因需要复杂的输注网络,2025年收入仅1.16亿美元,低于预期;非阿片类镇痛药Journavx(suzetrigine)虽然配发超百万张处方,但因标价远高于传统阿片类药物,正面临药房福利管理的准入摩擦。
在“老钱”面临远期专利悬崖、“新苗”尚未完全挑起大梁的阵痛期,福泰制药急需一款能够提供巨额营收的即期资产。
为什么是Crinetics?不追红海,只挖深井
福泰制药向来不追逐PD-1、GLP-1等内卷的红海赛道,而是精准锁定机制清晰、高未满足需求、可做成全球同类最佳(Best-in-class)的专科罕见病资产。
创立于2008年、深耕GPCR(G蛋白偶联受体)口服小分子开发的Crinetics Pharmaceuticals,正是这一逻辑的完美代称。
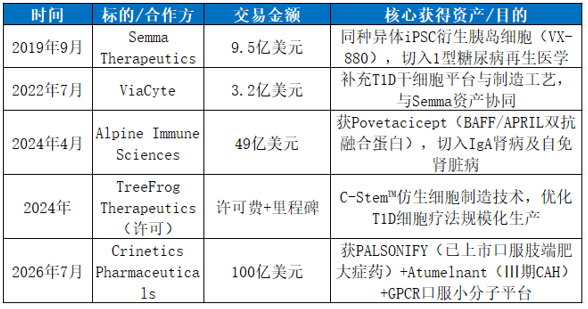
Crinetics的核心资产,直接切中了内分泌罕见病治疗从“注射到口服”的颠覆性变革路径:
核心资产一:PALSONIFY®(paltusotine,帕图斯汀)
定位:全球首款、也是目前唯一获批的每日一次口服非肽生长抑素受体2型(SSTR2)激动剂,用于成人肢端肥大症治疗。
痛点解决:肢端肥大症患者此前主要依赖每月深部肌注或皮下注射生长抑素类似物,长期注射带来极大的痛苦与依从性问题。PALSONIFY将注射转化为口服,临床价值无可替代。
商业表现:2025年9月获FDA批准上市,美国确诊患者约2万例,欧洲约3.5万例。上市仅两个月收入即达540万美元,2026年Q1达1030万美元,约70%的美国患者已获保险覆盖。行业普遍预期其峰值销售额在15到20亿美元。
核心资产二:Atumelnant
定位:一款处于临床后期的口服非肽类促肾上腺皮质激素(ACTH)受体拮抗剂。
临床潜力:针对先天性肾上腺皮质增生症(CAH)的Ⅱ期研究显示,该药能显著降低患者相关生物标志物水平,摆脱长期糖皮质激素替代治疗带来的代谢风险。目前其Ⅲ期临床CALM-CAH研究正在招募中,峰值销售预期高达25到30亿美元。
战略乘法:罕见病商业模式的平移与复制
这笔100亿美元的买卖,在福泰制药眼中是一场完美的战略乘法:
财务对冲:PALSONIFY作为已获批上市的资产可以立即并表,直接填补福泰非CF收入的缺口。福泰制药已定下目标:2026年非CF产品收入不低于5亿美元。配合预计于2028-2029年获批的Atumelnant,两款产品合计将贡献超50亿美元的峰值年销售额,有力地对冲了远期CF业务的专利隐忧。
网络平移:肢端肥大症和CAH虽属于内分泌专科,但“低患者数、高未满足需求、高支付意愿”的特征与CF完全一致。福泰可以毫无壁垒地将其在全球、尤其在美欧建立的成熟罕见病医生网络、患者援助项目及医保谈判经验,直接平移至Crinetics的产品线上,加速其在全球的渗透。
研发共振:Crinetics深耕的GPCR靶点非肽类口服小分子设计,与福泰擅长的小分子调变技术一脉相承。Crinetics的GPCR发现平台还储备了甲状腺眼病、甲旁亢等十余个早期项目,为福泰提供了继肾脏病、基因编辑、细胞疗法之后的第四条早期创新管线来源。
结语
从1989年剑桥的一间简陋实验室起步,到用Trikafta改写全球CF患者的命运,福泰制药的成功一直建立在一条朴素的信条之上——找准疾病的根本原因,做出改变临床标准疗法的药,然后做到极致。
100亿美元全现金收购Crinetics,是福泰在这一理念下的最新尝试。福泰用真金白银向市场宣告:罕见病之王的王冠,从来不是靠死守单一领地得来的,而是靠一次次在科学边界上的拓荒与再造。
作者简介:
洪业楩枏:少耕读于乡野,博览经策
一、我们专注的领域
1、美股生物医药股投资(核心领域,优势明显);
2、中概股、美股云计算板块、美股互联网板块投资(重点领域,擅长中长线);
3、美股IPO、次新股、SPAC、ETF投资(关注领域,水平中等);
二、我们提供的服务
1、每日:医药板块速评(包括板块走势、持仓标的动态、新列入观察标的情况)、每天交易机会提示(不限于医药股);
2、每周:至少推荐一只值得交易的标的分析、建仓价格和仓位建议等;
3、每周:白马股、成长股、短期交易股、烟蒂股、次新股等五大类,七小类关注标的名单定期更新;
4、每季:核心标的和重点观察标的季报更新;
5、不定期投资逻辑分享,如逆向并购概念股、SPAC公司、中概股打新等;
精彩评论