6月22日,Nuvectis Pharma(NASDAQ:NVCT)宣布与海思科医药达成合作,海思科授予Nuvectis在除大中华区域以外的全球范围内开发、生产和商业化HSK42360项目(BRAF抑制剂)的独家权利,以及在除大中华、东南亚及印度以外区域开发、生产和商业化HSK39297项目(FB抑制剂)的独家权利。
根据协议条款,海思科将从Nuvectis获得4000万美元的首付款和近期里程碑付款,以及最高14.21亿美元的额外里程碑付款。此外,海思科还将获得未来产品净销售额的两位数分层特许权使用费。
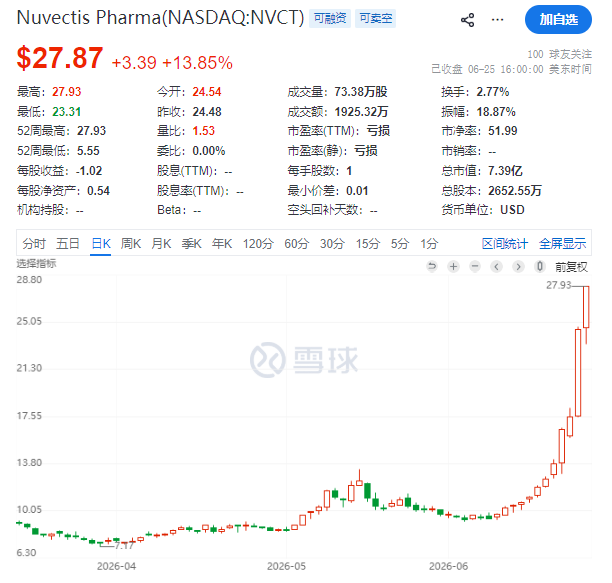
受此消息影响,Nuvectis Pharma的股价当日大涨19.61%,而在一个月内,公司股价涨幅超300%。
市场不禁深究:海思科为何选择将两款核心资产打包给一家市值不足5亿美元的纳斯达克微盘Biotech?
为什么授权给小型Biotech公司?
Nuvectis成立于2021年,于2022年完成IPO上市。截至2026年4月,其市值仅为2.31亿美元,即便是涨幅超过3倍之后,其市值也不过7.39亿美元。从任何维度来看,这都是一家管线相对单一、极其依赖二级市场融资来维持研发输血的典型临床阶段微盘Biotech。在本次License-in之前,Nuvectis的核心管线仅有一款正处于晚期实体瘤Ib期临床的口服SRC/YES1激酶抑制剂(NXP900)。
对于这类小型上市Biotech而言,“管线叙事”就是其高悬在资本市场的生命线。 它们极度需要具备爆发力的全新故事来充实自身的产品线,以此撬动股价并获取新一轮的融资。海思科此次打包的两款资产刚好踩中了这一痛点:
-
NXP100(HSK39297):新一代可穿透血脑屏障的BRAF抑制剂,切入肿瘤精准治疗的前沿赛道;
-
NXP200(HSK42360):口服补体CFB抑制剂,直接杀入由诺华伊普可泮(Iptacopan)引爆的百亿级自身免疫及罕见病蓝海。
“精准肿瘤+百亿自免”的黄金双子星组合,瞬间让Nuvectis的研发管线厚度发生了质的飞跃。
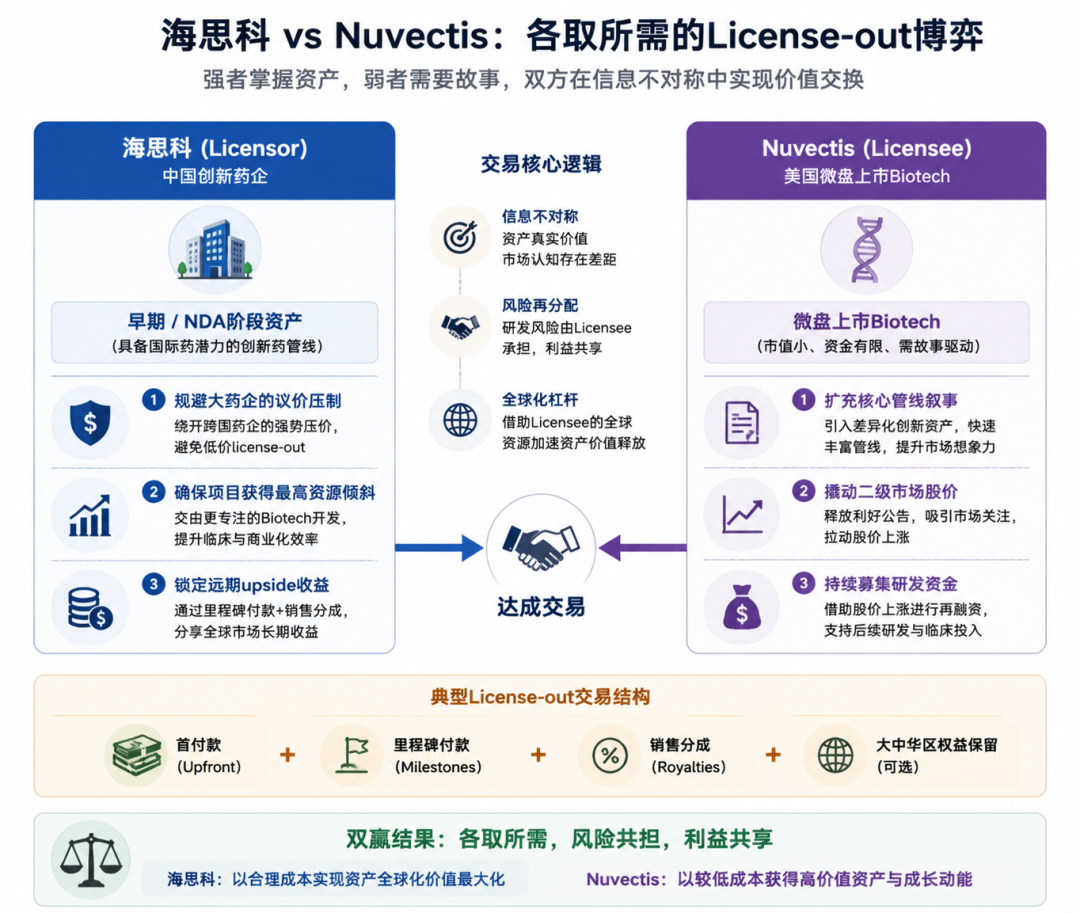
对海思科而言,选择微盘Biotech而非跨国药企,同样是一次精密的商业权衡。倘若海思科直接将尚处于临床I期的早期肿瘤分子HSK42360塞给资产雄厚的大型药企:
一方面,对方往往会凭借自身成熟的法规和临床体系牢牢掌握议价主动权,压低首付对价;
另一方面,大药企内部管线本就拥挤不堪,早期项目极易因为战略调整而被束之高阁或边缘化。
反观授权给Nuvectis这类发展诉求强烈的小型生物企业,海思科的管线将成为对方倾尽全公司之力的“一号工程”。项目能够获得的资源倾斜、临床推进效率以及管理层的关注度,远非巨头可比。
一旦Nuvectis借助这两款药物在欧美发达市场读出亮眼的临床数据,资产价值将迎来指数级跃升。届时,无论Nuvectis选择将权益进一步转让给MNC,还是通过整体被并购退出,身居幕后的海思科都能稳坐钓鱼台,持续获取丰厚的里程碑付款与两位数的销售分成。
交易结构解码:融资对赌与“现金+股权”的风险转嫁
公告中披露的交易条款中隐藏着极具智慧的微观风控设计。
核心条款: 协议的最终生效日期,以Nuvectis成功完成下一轮融资为刚性前提。
这意味着,海思科账面上的4000万美元首付款及近期里程碑付款,并不是在合同签字后直接划转,而是需要Nuvectis先在纳斯达克市场圈到钱才能真正到账。对于一家市值不足5亿美元的公司,要拿出4000万美元真金白银并承担后续14亿美元的远期履约义务,融资是其唯一的一条路。
这一“融资对赌”条款的设计极其巧妙。它不仅表明了海思科对交易对手真实履约能力的审慎评估,更折射出了当下小市值Biotech作为License-in买方时典型的结构化安排——以融资成功作为合同生效的开关,巧妙地将不可控的付款风险部分转嫁给了海外资本市场。
此外,协议还约定前四笔里程碑付款可由Nuvectis以现金和/或普通股进行支付,但股权对价的比例上限被严格锁死在40%以内。这种“现金+股权”的组合拳在中小Biotech的博弈中已逐渐成为主流:既给被许可方留出了一定的现金流腾挪空间,降低爆仓风险;又让作为被许可方的海思科,能够通过持有对方股票,保留了参与海外二级市场估值飙升的想象空间。
面对Nuvectis这样的微盘交易对手,4000万美元已然逼近了其财务承诺的极限。将交易生效与融资绑定,本质上是海思科联手Nuvectis向海外资本市场抛出的一张精美诱饵:用优质的中国资产做锚,去撬动美股市场的算力与资金,这个价格,正是Nuvectis在当下的融资格局下所能支撑的钱款上限。
两款分子如何撑起14亿美元?
高达14.21亿美元的远期里程碑以及两位数的销售分成,绝非凭空捏造的数字,它深深扎根于两款资产解决明确临床痛点的差异化机制。
1. HSK42360:直击BRAF耐药痛点的“大脑穿透者”
BRAF突变是肿瘤精准治疗领域最成熟的靶点之一,达拉非尼(Tafinlar)与曲美替尼的固定联用组合在2025年斩获了22亿美元的全球销售峰值。然而,一代BRAF抑制剂存在着一个巨大的缺陷——获得性耐药与通路悖论性激活。 一代药物在结合BRAF V600突变体时,常会反常地诱导BRAF蛋白形成同源二聚体,从而激活下游MAPK通路,导致肿瘤报复性增殖。
海思科的HSK42360作为一款BRAF悖论激活阻断剂(Paradoxical Breaker),其核心机制在于既能强效抑制突变,又能直接阻断同源二聚体的形成,从根源上破解了一代药物的耐药死结。更具杀伤力的是其卓越的中枢神经系统渗透性。HSK42360在早期临床中展现出的脑部高暴露量与持久应答,使其具备了成为同类最佳药物的绝对潜质。
2. HSK39297:对标百亿补体赛道诺华王牌的成熟资产
相比处于I期的HSK42360,自免资产HSK39297的临床成熟度要高得多。它是一种高效的选择性补体CFB小分子抑制剂,目前在中国已正式递交了阵发性睡眠性血红蛋白尿症(PNH)的上市申请,且正处于狼疮肾炎II期和原发性IgA肾病III期临床的高速推进中。
全球补体药物市场在2025年已膨胀至91亿美元规模,并保持着超10%的年复合增长率。HSK39297在临床路径上直接对标诺华的口服CFB抑制剂Iptacopan。后者在2025年凭借PNH与肾病适应症实现了5.05亿美元的收入(同比暴增287%),其全球峰值销售预测被主流分析师一致锁定在30亿美元附近。
针对这款确定性极高的自免资产,海思科在授权区域上玩了一手极其漂亮的“区别对待”:
区域划分: HSK39297的授权范围被严格限制在“除大中华、东南亚及印度以外的区域”。也就是说,海思科死死地将整个亚太核心市场攥在了自己手里。
补体药物所针对的IgA肾病、PNH等疾病,在亚洲(尤其是中国、东南亚和印度)拥有远高于欧美的庞大患者基数与发病率。海思科已经在国内完成了PNH的NDA申报,并在同步推进多个大临床。将东南亚和印度市场排除在授权之外,对海思科而言是一举两得的“阳谋”:
一方面,可以依托本土成熟的商业化团队,无缝将这类区域的全部市场收益100%留给自己,免受被许可方的分成剥削;
另一方面,这些保留的市场也为未来留出了极具想象力的“二次授权”空间,待国内商业化成功后,海思科完全可以单独针对东南亚或印度进行二次License-out,实现资产价值的二次变现。
而对于Nuvectis而言,其核心能力原本就局限于欧美日等发达医药市场,剔除亚洲非核心区域,既能让其集中有限的弹药攻坚高净值市场,也能有效降低其前期的总体开发风险与付款压力。
半年四笔BD,累计交易金额超60亿美元
此次与Nuvectis的合作,是海思科2026年以来完成的第四笔重大国际BD交易,充分展现了其小分子创新技术平台的持续产出能力和全球竞争力:
-
2026年1月,海思科就HSK39004项目与美国AirNexis达成协议,将该项目全球(除大中华区)的开发、生产及商业化权利授予对方,合作交易总额最高达10.63亿美元;
-
2026年4月,海思科与艾伯维签署Nav1.8抑制剂授权许可协议,授予艾伯维全球范围内(除大中华区)的独家权利,潜在交易总额超7亿美元;
-
2026年5月,海思科与礼来签署授权与研发合作协议,将依托小分子创新技术平台为礼来选定的最多五个靶点提供早期药物发现服务,交易总额最高达30.54亿美元;
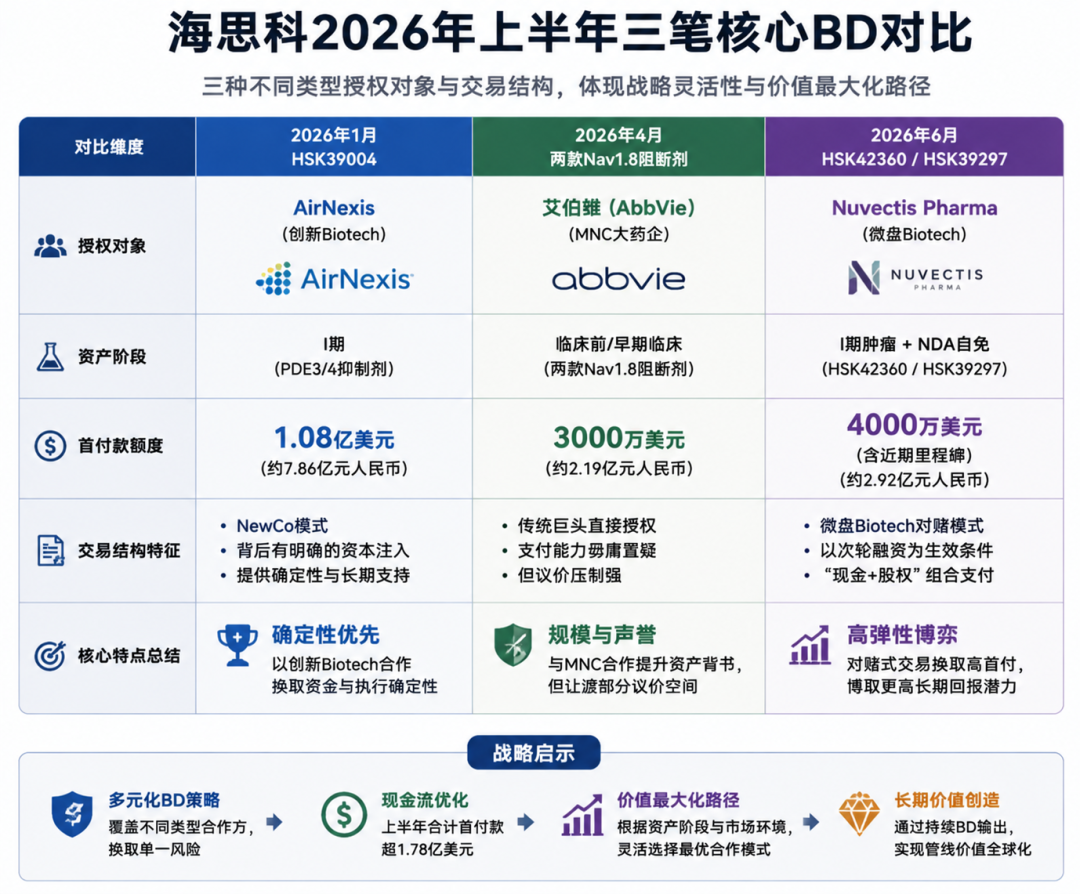
短短半年,四笔高质量BD,累计斩获的交易总金额已然突破60亿美元大关。
更具教科书意义的是,海思科的四笔交易分别对应了四种截然不同的对手与交易模式:
-
面对AirNexis采用了蕴含明确资本注入的NewCo模式;
-
面对艾伯维与礼来,要底价、要平台合作,熟练运用大药企直接授权与早期前沿平台研发合作模式;
-
面对Nuvectis,要效率、要弹性upside,形成微盘上市Biotech辅以融资对赌的弹性式,同时用融资对赌扎牢风险防线;
-
在亚太主场,坚决保留高发病率罕见病的自主收割权。
在中国创新药出海的宏观叙事中,海思科在这半年里写下的剧本,提供了一个极其高明的启示:出海从来不是简单的资产变现,而是一场因地制宜、因人而异的筹码配置。
作者简介:
洪业楩枏:少耕读乡野,博览经策,弱冠入府,举措有度,有撑持洪业之才,时人目为楩枏良木。
一、我们专注的领域
1、美股生物医药股投资(核心领域,优势明显);
2、中概股、美股云计算板块、美股互联网板块投资(重点领域,擅长中长线);
3、美股IPO、次新股、SPAC、ETF投资(关注领域,水平中等);
二、我们提供的服务
1、每日:医药板块速评(包括板块走势、持仓标的动态、新列入观察标的情况)、每天交易机会提示(不限于医药股);
2、每周:至少推荐一只值得交易的标的分析、建仓价格和仓位建议等;
3、每周:白马股、成长股、短期交易股、烟蒂股、次新股等五大类,七小类关注标的名单定期更新;
4、每季:核心标的和重点观察标的季报更新;
5、不定期投资逻辑分享,如逆向并购概念股、SPAC公司、中概股打新等;
精彩评论