目前农行总市值约2.59万亿元,在国内上市银行中位居第二,PB估值为国有银行中最高。2026年三季度以来,农行股价重回升势,10月单月上涨7.32%。
2022年以来,农行A股和H股股价分别累计上涨239%和275%,涨幅居国有银行首位。农行股价走强的背后,是领先同业的经营基础和发展韧性。
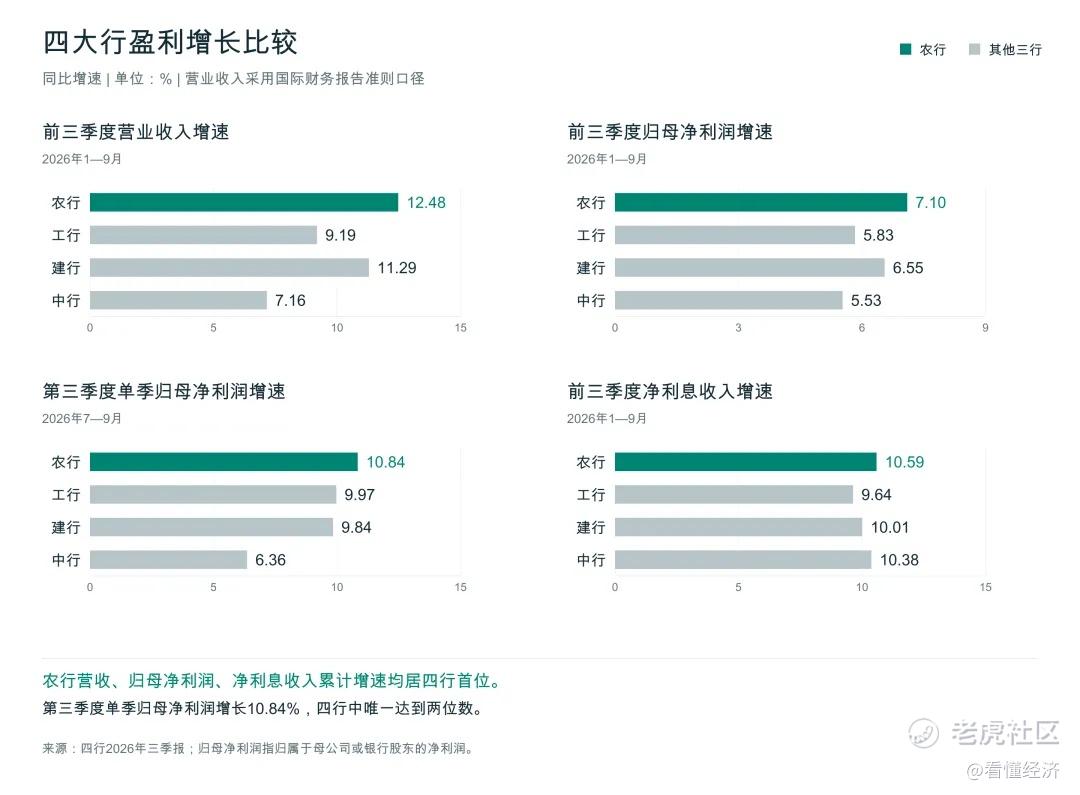
10月30日公布的三季报,则为观察其经营基础提供了更具体的数据:前三季度,农行实现营业收入6195亿元,同比增长12.5%;归母净利润2365亿元,同比增长7.1%。这两个数据在四大行中位列第一。与此同时,2026年第三季度,农行单季利润增速显著高于同业。
对银行而言,增长速度与风险管理能力需要放在一起衡量,盈利的成色最终要由资产质量来验证。
盈利增速四行领先,净利息收入构成重要支撑
盈利端的领先,体现在收入、利润及净利息收入等多个指标上。
按统一的国际财务报告准则口径,农行前三季度营业收入增长12.48%,归母净利润增长7.10%,净利息收入增长10.59%,三项增速均居四行首位。
第三季度单季,农行归母净利润增长10.84%,工行、建行、中行分别增长9.97%、9.84%和6.36%。农行是四行中唯一实现两位数增长的银行,盈利增长进一步提速。
增长的来源,需要落实到具体收支。前三季度,农行净利息收入4725亿元,同比增长10.6%。同期,利息收入较上年增加187.48亿元,利息支出减少264.85亿元,共同带动净利息收入增加452.33亿元。支出端的改善,是本期净利息收入增长的重要原因。
农行净息差为1.28%,与上半年持平。结合贷款等资产规模增长来看,净利息收入的增加,是业务规模与利息收支变化共同作用的结果。
盈利能力也反映在净资产收益率上。前三季度,农行年化加权平均净资产收益率(ROE)为10.68%,同比提高0.21个百分点,高于其他三行。这意味着,在收入和利润增长的同时,股东权益对应的盈利能力也有所提升。
逾期与不良指标改善,拨备保持较高水平
资产质量的变化,先从逾期贷款看起。
农行管理层在三季度业绩说明会上表示,将逾期率、不良率等指标结合,可以更完整地观察资产质量。
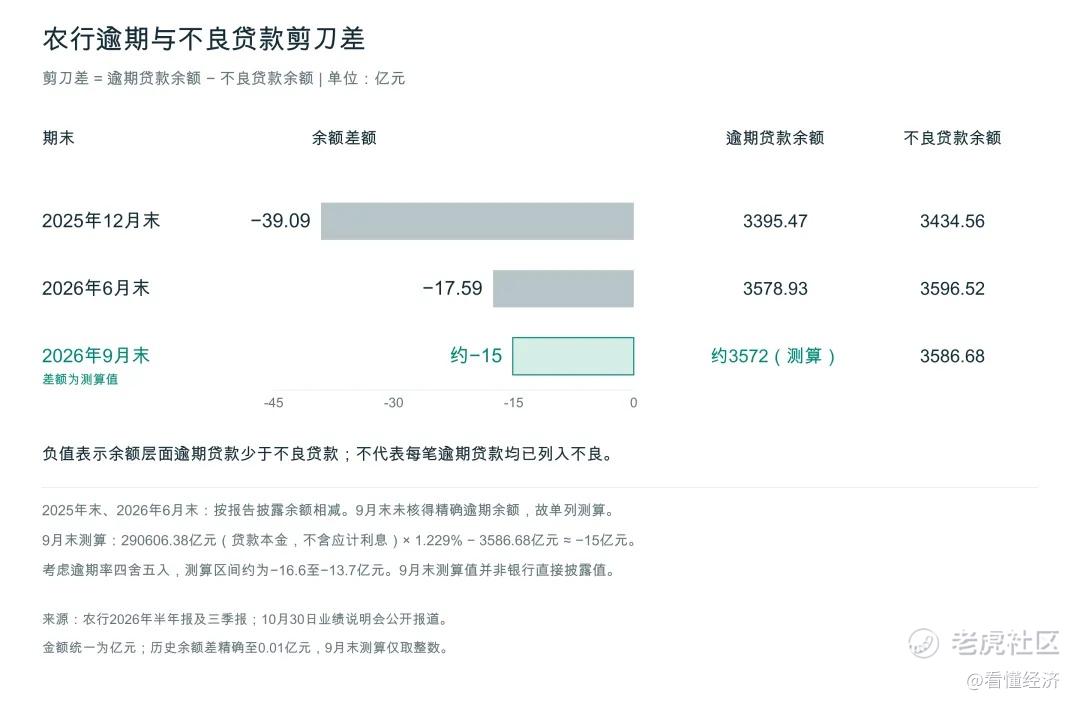
农行逾期贷款率由2025年末的1.25%降至2026年6月末的1.24%,再降至9月末的1.23%。关注类贷款率为1.38%,较上年末下降1个基点。
逾期贷款与不良贷款的“剪刀差”,反映的是两者余额之差,也常被用作资产质量的先行信号。差值为正,意味着部分已逾期贷款尚未被认定为不良,风险分类相对偏松、不良暴露不够充分;差值为负,即在余额层面逾期贷款少于不良贷款,说明风险分类更为审慎。总体而言,这一数值越小,逾期与不良的偏离程度越低,资产质量越经得起考验。
按2025年年报及2026年半年报披露余额计算,2025年末农行的这个数值为−39.09亿元,2026年6月末为−17.59亿元。9月末,业绩说明会披露的逾期率为1.229%,按贷款本金口径测算,余额差约为−15亿元。值得注意的是,四大行中仅农行披露这一数据,这为观察其风险认定是否严格提供了额外参照。
再看不良贷款率。
农行不良贷款率的改善幅度,在四行比较中更为突出。9月末,农行不良贷款率较上年末下降4个基点,工行、建行分别下降2个基点,中行下降1个基点,农行降幅最大。第三季度,农行又较半年末下降2个基点,其他三行保持不变。从期末水平看,农行不良贷款率为1.23%,低于工行、建行的1.29%。
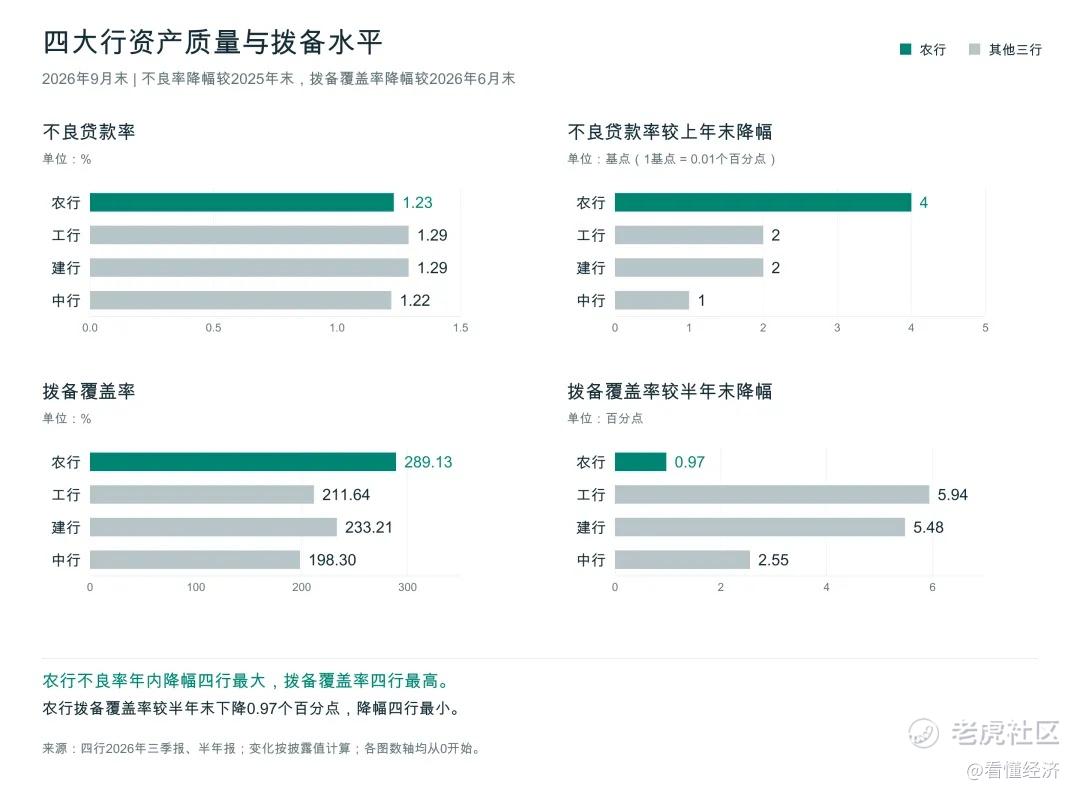
风险抵补方面,农行贷款拨备余额达到10370亿元,为四行中唯一超万亿。拨备覆盖率为289.13%,高于建行的233.21%、工行的211.64%和中行的198.30%,保持四行最高水平。较6月末,农行拨备覆盖率下降0.97个百分点,工行、建行、中行分别下降5.94个、5.48个和2.55个百分点,农行降幅为四行最小。
较高的拨备覆盖率,一方面增强了农行的风险抵补能力,另一方面,与当期减值计提结合观察,也为利润质量提供了支撑。前三季度,农行信用减值损失1473.26亿元,同比增加199.23亿元,归母净利润仍增长7.1%。在保留较厚风险准备、承担更多当期减值费用的同时实现增长,也是其盈利成色的重要依据。
县域业务与客户基础支撑经营增长
收入和利润的增长,离不开贷款、存款和客户基础的积累。
9月末,农行贷款总额29.13万亿元,较上年末增加1.99万亿元,增长7.35%;全口径客户存款余额41.04万亿元,增加2.35万亿元。日均存款余额39.60万亿元,增长10.27%,体现了期内资金基础的积累。
县域业务是农行具有特色的增长来源。9月末,县域贷款余额突破12万亿元,新增1.1万亿元,增长10.11%,快于全行贷款增速;占境内贷款的比重达到41.92%。县域已成为境内信贷业务的重要组成部分,也是年内信贷增量的重要来源。
从服务领域看,农行持续参与基础设施建设、企业经营和居民消费融资。前三季度,交通运输、电力热力、公共设施管理等基础设施相关行业贷款增量超过3000亿元;含信用卡在内的个人消费类贷款余额1.5万亿元,新增717亿元。不同领域的融资需求,共同构成业务增长的来源。
客户规模的扩展,则为存款、结算和财富管理等业务提供了基础。9月末,农行个人客户达到9.09亿户,新增超过1300万户;对公客户超过1400万户。持续积累的客户关系,为金融服务拓展和收入增长提供了空间。
结语
稳健经营的价值,最终体现在增长质量上。
农行三季报中,逾期与不良指标改善、较高拨备水平和盈利增长相互印证,呈现了业务发展与风险管理之间的联系。在扩大金融服务覆盖的同时,保持风险识别、处置和抵补能力,是农行持续提升经营质量的重要基础,也是农行价值之源。
精彩评论