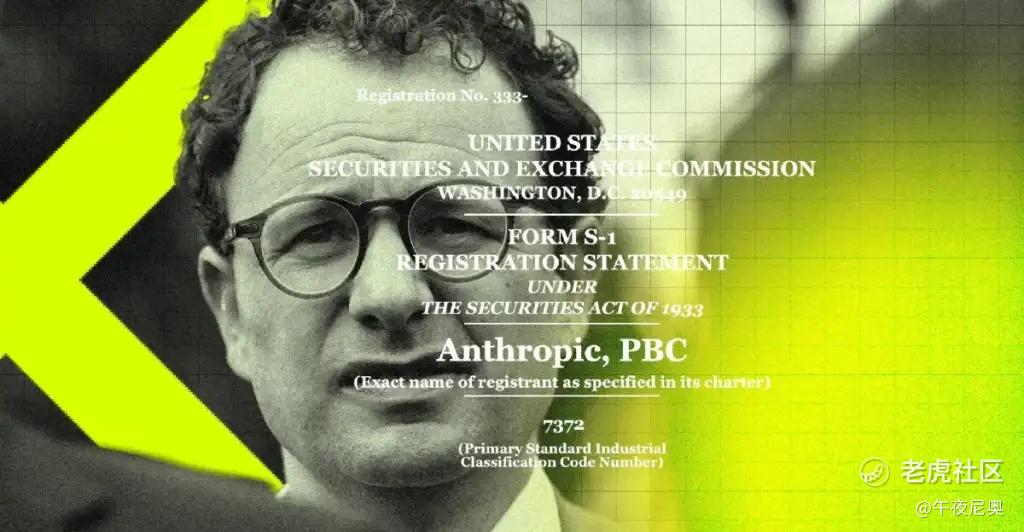
上周,Anthropic 递交了 S-1上述表格,我们来做个周总结。
市场都在算它的大数:截至 6 月底持有 1124 亿美元现金及等价物,加上 193 亿短期投资,合计 1317 亿美元,非银行企业里排第三,仅次于伯克希尔和 Alphabet;上半年收入 162 亿美元,七成来自二季度;成立以来累计融资约 1411 亿,其中 1100 亿是今年上半年涌进来的。
1
这些数字都很大,大到容易让人漏掉里面一句不起眼的话:第三季度超过 80% 的收入,来自六个月内发布的模型。
翻译一下:这门生意的现金流,靠的是自家刚出炉半年的新产品,而不是积累下来的老客户和老版本。
通常来说,软件产品的收入结构是反过来的。蓝天白云经典桌面的Windows XP 撑了十三年,一套企业软件的授权模式可以吃二十年,投资人看 SaaS 公司第一眼看的就是续费率——基本被认为是最可靠的护城河指标。
现在大模型行业把这个规律倒过来了,半年前的模型在收入结构里几乎归零,说明模型的价值不会慢慢折旧,它会被直接作废。
单看这一句,还只是模型迭代快。把这上周一周的AI 产品发布密度拼起来,原因就清楚了:OpenAI 推出中端量产款 GPT-6.1 Terra,token 效率是 Claude Opus 5.5 的三倍,价格只有四分之一;谷歌的 Gemini 4 Carbon 在网安与长程任务上重新拿回 SOTA,而上一代的 Argon 发布还不到一个月;Canva 拿出自研图像模型,在众包排行榜上排到第四,前面三个都是 OpenAI。
竞争到这么密集的程度,半年就是一代了,你降价我提效,我提效你换个榜单再打一次。
于是出现了一个反常识的画面——智能这个商品正在快速通缩,而拥有它的人还能赚到 85% 的毛利。
Claude 模型的毛利率差不多 85%,企业客户净留存率 900%——这个指标的意思是,同一批客户今年的季度投入是去年同期的9倍。更值得注意的是它已经不怎么给企业折扣了,而 OpenAI 那边的签单还在疯狂打折换份额。
同一个通缩赛道里,一个要靠打折才能买到客户,一个能敢于拒绝折扣,差别就在于买家究竟为什么掏钱——前者卖的是“和你聊天”的可能性,后者卖的是“替你干活”的确定性。
Claude 现在写了公司九成以上的新入库代码,5300 名员工人均创收 660 万美元,三倍于 Google 和 Meta。
2
同一周,产业链另一端在算另一笔账。
Alphabet、亚马逊、Meta、微软今年的资本开支合计超过 7400 亿美元,五大巨头承诺投向 AI 基础设施的钱超过 3 万亿。这些钱不会从天上掉下来,只能从自由现金流里挤出来。
谷歌三季度自由现金流掉到负 90.7 亿美元,是市场预期的三倍开外,回购归零,转而发股卖债;亚马逊过去十二个月自由现金流是负 424 亿;Meta 向 SEC 申报要募 950 亿。
资本市场第一次把态度摆到了明面上。
10 月纳指跌超 5%,创一年半以来最大单月跌幅,CoreWeave 跌近 40%,英伟达市值被苹果反超,让出全球榜首。有意思的是非 AI 板块普遍在涨,能源和必需消费都涨超 10%。一个更省事的概括是:苹果成了人类概念股,其他都是机器概念股。
但钱并没有消失,它只是换了个口袋停下来。
三星三季度营业利润 805 亿美元,同比增长 783%,创下了科技公司之最,存储业务销售额涨了 427%;长鑫科技单季收入 1187 亿元,同比增长 613%,毛利率逼近 90%;中际旭创单季营收创新高;富士胶片打算投 100 亿日元,把磁带产能扩到现在的五倍——那项上世纪的存储技术,因为便宜、长期存放几乎不耗电、还能物理断网防攻击,在 AI 时代重新变得稀缺。
上个周,谷歌把 TPU 送上了卫星,Gemma 4 在轨道上跑通第一次完整推理,回传了一首俳句,被称作太空 AI 的“Hello World”。
但谷歌给的理由一点都不浪漫:在合适的轨道上,同一块太阳能板的发电量最多是地面的八倍,而且几乎不间断。地面上现在最缺的是电。最前沿的智能为了找电,已经开始往天上搬——这句话本身就是个足够实在的注脚。
3
真正的变化其实藏在收费方式里。
硅谷一家叫 Sierra 的客服智能体公司,这周 ARR 破了 4 亿美元,从 2 亿到 4 亿只用了五个月。它不收席位费,按“成功解决的客户交互”计费,一次大约 1.5 美元,覆盖了 40% 以上的财富 50 强,企业掏钱的理由简单粗暴:比再招20个人便宜。
这一步的意义比其实数字大得多,软件业过去几十年的定价锚点是预算科目,按人头、按席位、按模块,天花板是整块 IT 支出,一旦你按结果计价,锚点就换成了人力成本,天花板变成全球工资总额,后者比前者大出两个数量级。
这就解释了为什么通缩的智能和通胀的账单并不矛盾:智能的单价在跌,但它计价的对象在升级,从一份软件许可,升级成一个人的工资。
问题在于,这次升级带了一颗自相矛盾的种子。
上周有三个事值得并排放在一起。
耶鲁一项经济学模型推演说,AGI 会消灭中产,未来的工资不再取决于文凭和资历,而严格取决于替代你所需的 2 美元电费和 GPU 算力。马斯克在访谈里说,ASI 不会奴役人类,它会因为智力差距太大而“系统性无视”人类。Sam Altman 说,与其要一个万亿 IQ 的超级智能,不如要一万亿个略超人类的 AI。
三个说法指向的是同一条河的下游。如果 AI 的定价基准是人头,而它成功的标志是让人头消失,那么这门生意的收入其实建在它要消灭的那部分需求之上。萨伊定律说供给创造自己的需求,这句话在机器替代人的场景里需要打个补丁:被替代的人,拿什么来付那 2 美元。
Claude Code 团队把系统提示词砍掉 80% 以上,编程评测没有可测量的下降;Anthropic 内部90%新代码由 Claude 完成;微软一边把年资本开支推到 1700 亿美元,一边给6万名员工(约占全员四分之一)开放自愿离职。这些都是在旧结构里做减法的动作,真正的加法还没发生,那要等有人敢用 AI 重新设计流程,而不仅仅是把 AI 塞进旧流程。
消费端倒是先动了,只是方向出人意料。
红果 7 月日活 1.68 亿,人均每天看 125 分钟,超过腾讯视频、爱奇艺、优酷、芒果 TV 四家相加;抖音的使用时长第一次超过微信,字节系合计占全网 40.9%,腾讯系 29.1%。这组数字常被读成短视频的胜利,它同时说明了另一件事——所谓效率提升省下来的时间,正在被另一种算法收走。
4
回到Anthropic 的那份招股书,它真正提供的是一套观测坐标:三个数字,分别指向三件不同的事。
模型的保鲜期是六个月,它衡量技术进步的速率。客户金字塔的顶端只有 250 家,它衡量需求侧的真实容量。计价单位从席位变成“一次成功的交互”,它衡量商业模式进化的深度。
三者同步在动,说明这轮周期还在很早期——技术、需求、商业模式同时都没定型。
假如只有保鲜期在动,那是纯粹的技术周期,钱最终会流到应用层;假如只有计价单位在动,那是商业模式的周期,赢家是能把智能打包成产品的人,而现在,三个都在动。
从这个角度说,一周里最值得记住的不是任何一个模型,而是“六个月”这个数字,总结一下就是,今天卖出去的智能,是按年折旧的软件,却在按季度作废。
至于钱最终停在哪个口袋,陆续发布的财报季已经给了一半答案:利润增长最猛的那家公司,几乎不做 AI。
你已经知道是谁了吧?
精彩评论