10月6日,美股纳斯达克挂牌的生物科技企业ArriVent Biopharma盘前暴跌近60%,开盘后最终收跌57.2%。
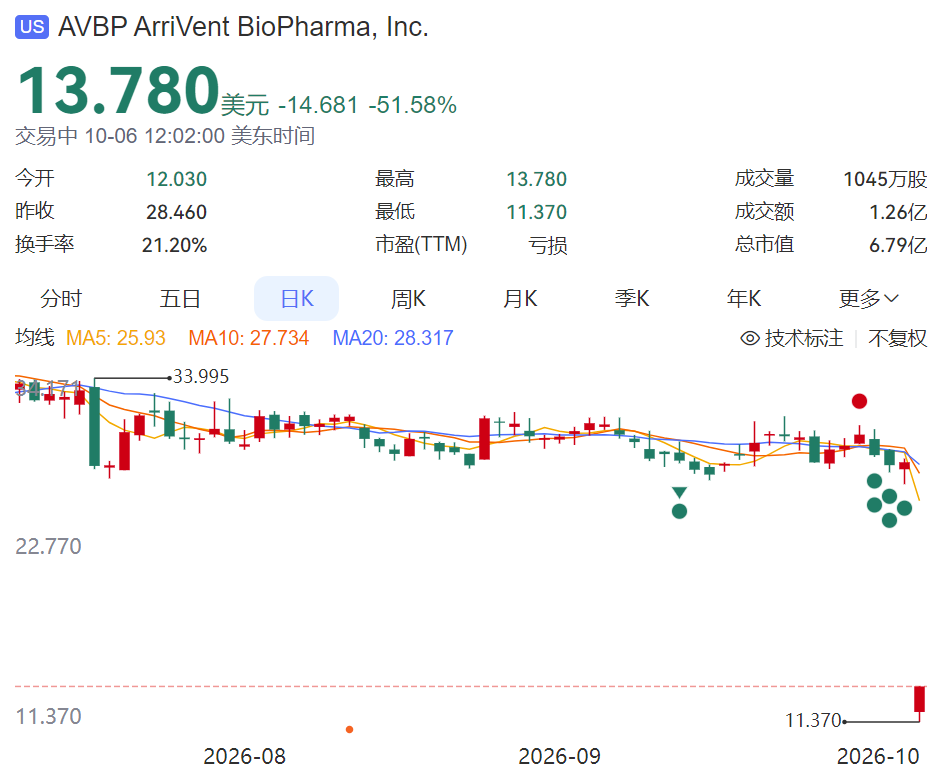
对于国内医药界而言,ArriVent绝非一家寻常的华尔街上市公司——它是艾力斯核心拳头产品甲磺酸伏美替尼(firmonertinib) 的海外独家授权合作方。
2021年6月,艾力斯以4000万美元首付款、部分股权以及最高达7.65亿美元的里程碑付款,将伏美替尼大中华区以外的全球开发与商业化权益打包交给了ArriVent。这笔潜在总额超8亿美元的重磅交易,曾被业界奉为中国优质临床资产“借船出海”的典范案例;2024年1月,ArriVent正是凭着这一核心资产在美股超募挂牌。
然而,10月6日公布的一纸公告击碎了资本市场的预期:伏美替尼用于一线治疗EGFR 20号外显子插入突变(exon 20 insertion)非小细胞肺癌(NSCLC)的全球III期FURVENT研究(NCT05607550),主要终点未达标。
240mg剂量组:盲态独立中心审评(BICR)下中位无进展生存期(PFS)为11.0个月,对照组(含铂化疗)为9.5个月,风险比(HR)为0.75(95% CI: 0.55-1.02,P = 0.0654);
160mg剂量组:中位PFS仅为8.4个月,HR为0.91。
由于未能满足统计学显著性(P<0.05),试验宣告失败。国内舆论场迅速出现了一种声浪,将原因简单归咎于“海外合作伙伴在试验设计上犯了低级失误”。然而,全盘归咎于“设计失误”不仅遮蔽了科学本质,更会让行业白白浪费一次昂贵的学习机会。
真正值得全行业深度复盘的问题有两个:
为什么同一款药在国内被视作神药,一放到全球多中心随机 III 期就折戟?
在看似惊艳的“8 亿美元”纸面交易额背后,那些数亿美元的里程碑款项,究竟掌握在谁的手里?
科学复盘:为什么中国能成,全球多中心却折戟?
很多人产生误解的根源,在于把国内获批的“二线单臂注册”和海外的“一线随机对照确证”混为了一谈。
伏美替尼在中国市场的成功,主要建立在经典突变的一线和二线研究上(如针对19del/L858R经典突变的大型随机对照III期FURLONG研究)。而在EGFR exon 20ins这个难治细分赛道上,艾力斯在国内获得附条件批准(2026年2月)所依据的FURMO-003研究,是一项针对经治患者的单臂II期临床;此前早期FAVOUR研究报出的一线ORR接近80%、中位PFS长达15–16个月的惊艳数据,同样是探索性的单臂早期研究。
换言之,中国此前验证的是“经治单臂的抗肿瘤活性”,而FURVENT要跨越的,是从未有人完全走通的“全球一线随机对照替代化疗”。这一步跨越,直接撞上了四道残酷的客观鸿沟:
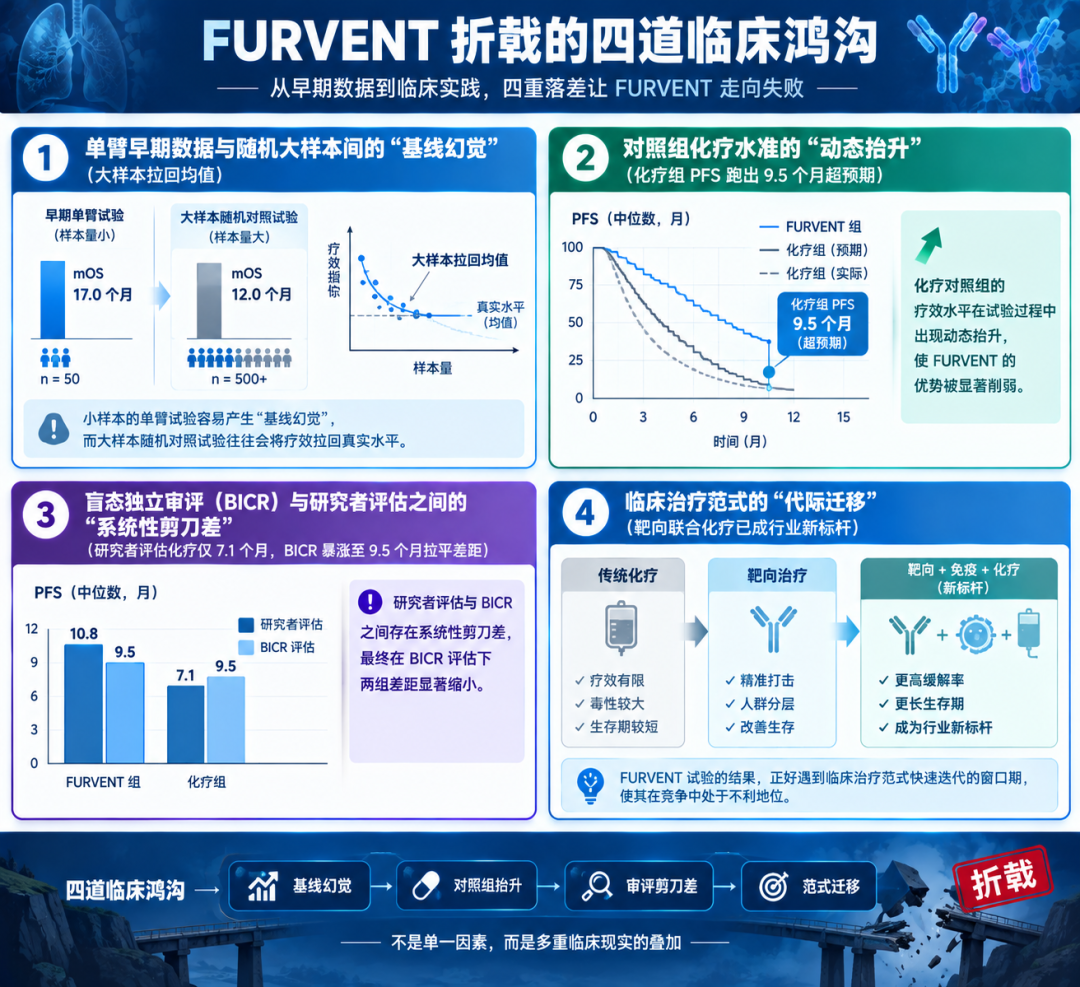
1. 单臂早期数据与随机大样本间的“基线幻觉”
国内早期研究看到的漂亮数字,多来自单臂、有限样本的I/II期临床。入组受试者经过极其严格的筛选(ECOG体力评分优、靶病灶规则、配合度高),样本量往往仅有数十人,极易被少数超长生存受试者拉高均值。
而FURVENT是一项纳入398名受试者的全球大规模III期试验,覆盖北美、欧洲、日本、中国等数十家中心。真实的全球真实世界全貌一旦铺开,脑转移比例、驱动基因共突变、不同种族对药物代谢的差异,会无情地把药物疗效拽回均值。
客观来看,伏美替尼240 mg组打出11.0个月的PFS和60%的ORR,在单药TKI里已经展现出强悍的生物学活性,甚至达到了这类分子的单药极限,但它未能拉开与对照组的统计学差距。
2. 对照组化疗水准的“动态抬升”
这才是FURVENT在统计学上功亏一篑的最致命变量。设计试验之初,ArriVent 与行业分析师普遍根据历史文献,把化疗对照组的PFS预期锚定在5到7个月左右。
然而在现代规范化管理的全球多中心试验里,培美曲塞长程维持治疗极其规范、不良反应支持疗法完备,化疗对照组在BICR审评下的中位PFS硬生生跑出了9.5个月的超预期水准。试验组没有爆发出超预期表现,而对照组却大幅上移,原本设计中足以抵御波动的安全边界被压缩至1.5个月的狭小缝隙。HR 0.75已属不易,但置信区间上限跨过1.02,P值停在0.0654,在硬性监管标准面前差之毫厘。
3. BICR与研究者评估(INV)之间的“系统性剪刀差”
在数据表中,在一线临床医生(研究者)评估下,伏美替尼240 mg组对比化疗是11.1个月vs7.1个月,HR低至0.61(具有极其显著的统计学意义);但一交到盲态独立中心审评委员会(BICR)手里,化疗组的中位PFS瞬间从7.1个月暴涨到了9.5个月。
在开放标签试验中,临床医生面对化疗受试者模糊的影像学改变时,往往倾向于更早判定疾病进展(PD);而完全剥离临床背景、仅对图像进行RECIST毫米级测量的BICR放射科医生,则卡尺严苛,无形中延长了化疗组的判定进展时间。欧美监管机构只认BICR作为注册主要终点,这一道统计过滤器成为了关键变量。
4. 治疗范式的代际迁移(单药vs联合)
强生的amivantamab(Rybrevant)早在其III期PAPILLON研究中证明,在20号外显子插入突变中,靶向药联合化疗 可以将一线中位PFS推到11.4 个月,将进展风险降低60%(HR 0.40)。临床范式已经昭示:对于高度异质性的难治突变,单药单挑化疗的胜率极低,联合化疗才是解题钥匙。当整个赛道都在向联合方案演进时,FURVENT仍然恪守单药替代化疗的旧设计,在战略层面陷于被动。
财务账本:7.65亿美元里程碑的真实拆解
比临床失利更让中国创新药企警醒的,是藏在纸面通稿背后的财务真相。
2021年双方签约时,外界聚焦于“最高7.65亿美元里程碑付款,潜在总金额超8亿美元”。然而,翻开ArriVent向美国证监会(SEC)递交的10-K年度财报,这7.65亿美元的底层结构非常清晰:
临床与监管注册里程碑:最高1.05亿美元;
商业销售里程碑:最高6.55亿美元。
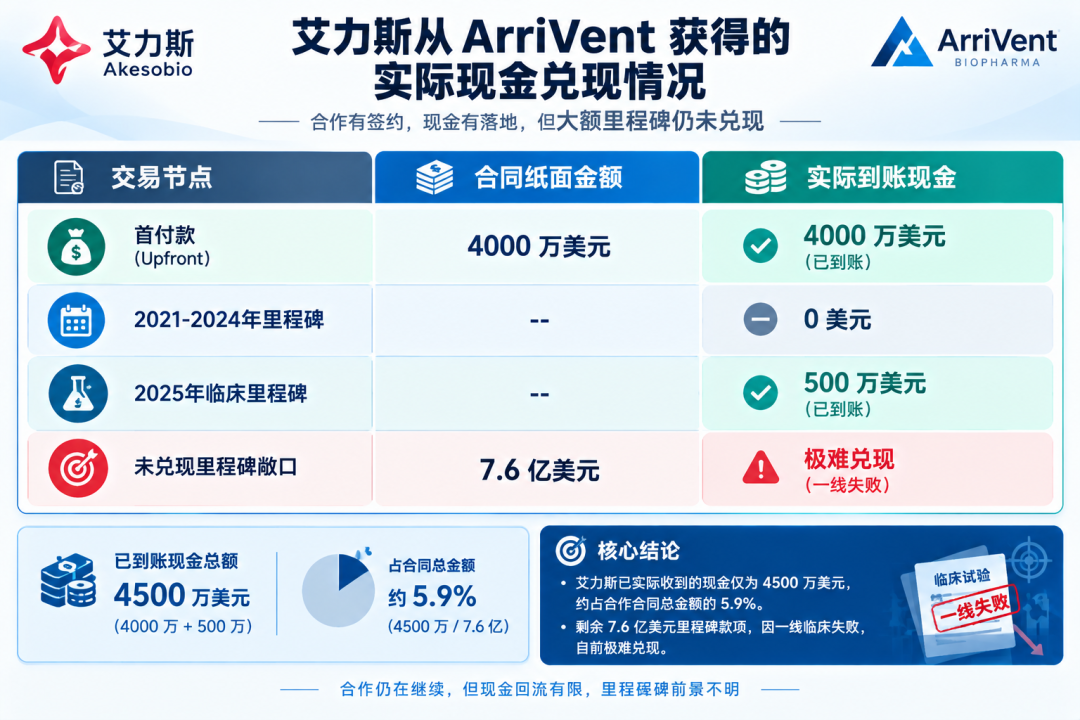
截至暴跌前,艾力斯实际拿到的真金白银除了2021年到账的4000万美元首付款,在2021年至2024年底整整四年里,ArriVent在财报中记录“未达成任何临床里程碑”。直到2025年,随着FURVENT全球入组完成,ArriVent才支付了一笔500万美元的临床里程碑。
这意味着,在7.65亿美元的里程碑框架中,实际兑现的现金仅有500万美元,兑现率不到1%。
随着FURVENT一线III期失败,那笔原本随着向FDA/EMA递交上市申请即可分期解锁的约3000万至5000万美元纯现金里程碑直接停滞。更致命的是占大头的6.55亿美元销售里程碑——失去了一线黄金适应症的加持,用药周期和市场份额大幅缩水,这笔巨额应收账款在可预见的未来将难以全额触发。
跨境License-out交易的残酷现实在于:PR稿上的总金额是给资本市场看的,只有首付款和逐步到账的里程碑才是落袋的资产。
出海启示:中国Biotech如何掌握海外临床主导权?
复盘FURVENT事件,最关键的问题在于:在“借船出海”模式下,中国药企对海外注册临床设计究竟有多大话语权?
在传统的跨境授权架构中,中国药企出让海外权益的同时,也让渡了海外开发的控制权。尽管合同中通常会设立“联合指导委员会”(Joint Steering Committee, JSC),但JSC往往多用于信息同步与重大节点沟通。具体到临床策略(单药vs联合、对照组选择、统计假设设定、FDA EOP2沟通)时,海外被授权方拥有绝大的裁量权。
如果海外合作方在临床设计上战略迟钝或统计模型过于激进,买单的不只是对方的股价,更是中国药企落袋的数亿美元里程碑与资产的全球化前景。
这场失利给中国药企未来的跨境BD与全球化开发提供了三条建言:
争取深度的“设计共决权与否决权”:在商务谈判初期,联合委员会不能流于形式。涉及主要终点定义、对照组选择、统计学检验水准设置等核心条款,出让方必须派驻顶尖统计学家与临床药理学家深度介入,保留异议权。
优化里程碑结构,提高前置现金确定性:在签约时尽可能争取更高比例的首付款和近期开发里程碑(如PoC达成、FPI首例入组),降低将过高对价押注在远期且不可控的“海外III期成功与销售阶梯”上的风险。
推行“全球联合开发(Co-development)”模式:借鉴行业先行者的经验,通过费用共担、利益共享,让中国团队自身深度参与全球试验运营、掌握全球数据所有权,从而对开发节奏实现实质抓手。
结语
FURVENT的折戟,是伏美替尼全球化征途中的一次挫折,但绝非中国创新药出海的终局。它标志着中国创新药企正从最初为天价意向书欢欣鼓舞的阶段,走向看清每一分钱背后残酷科学博弈与合同条款的成熟阶段。
这堂昂贵的“出海课”被行业汲取后,中国创新药走向深海的步伐将比以往任何时刻都更为稳健。
精彩评论