当主动调整的最后一公里走完,伊利蓄势开启新一轮增长。
在10月30日召开的2026年三季报业绩说明会上,伊利股份进一步明确全年经营指引:收入目标不变,核心经营利润率同比继续提升,四季度液态奶业务有望实现更好增长,2027年将迎来液奶业务的收获之年。
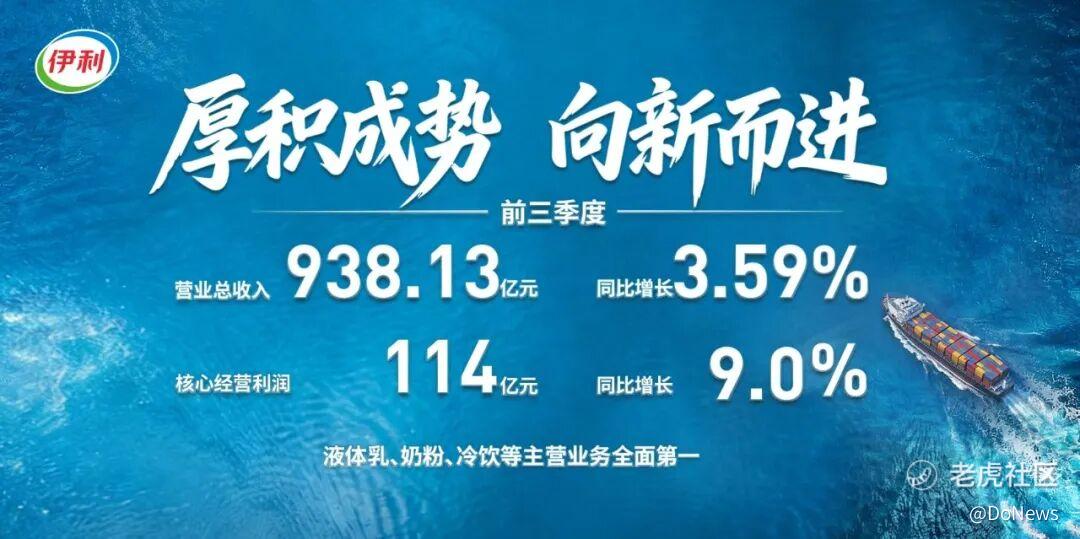
三季报显示,伊利实现营业总收入938.13亿元,同比增长3.59%;核心经营利润114亿元,同比增长9.0%,核心经营利润率提升至12.3%,同比提高63个基点。伊利表示,在推动四季度收入实现更好增长的同时,将保持较好的核心经营利润率水平,力争全年核心经营利润率在2025年较高基数上继续提升。
同日,公司披露2026年中期分红方案,拟实施中期分红合计26.6亿元,以更及时的现金回报回馈投资者。另外,公司此前已启动规模不超过20亿元的回购注销计划,回购股份将全部注销,增厚股东权益。
营收、盈利规模在大体量上继续抬升,综合股东回报加码,伊利的长期投资价值也获越来越多资金关注。三季度,北向资金继续增持伊利股份8903万股,“聪明资金”已在抢筹。近期,高盛发布研报,将伊利股份目标价上调至37元/股。进入10月,公司股价更是多次刷新2026年新高。
01.
液奶率先调整步入收获期
四季度增长提速在望
液态奶是伊利规模增长的重要支撑。随着行业供需格局向好、渠道调整基本完成,这一基本盘业务正从调整走向收获,四季度及未来的增长前景更加清晰。
公司表示,今年以来,液奶业务在保证产品新鲜度、降低库存的基础上推进增长。前三季度,每个月的目标基本都已达成,新鲜度调整工作扎实推进,全年增长目标能够达成。
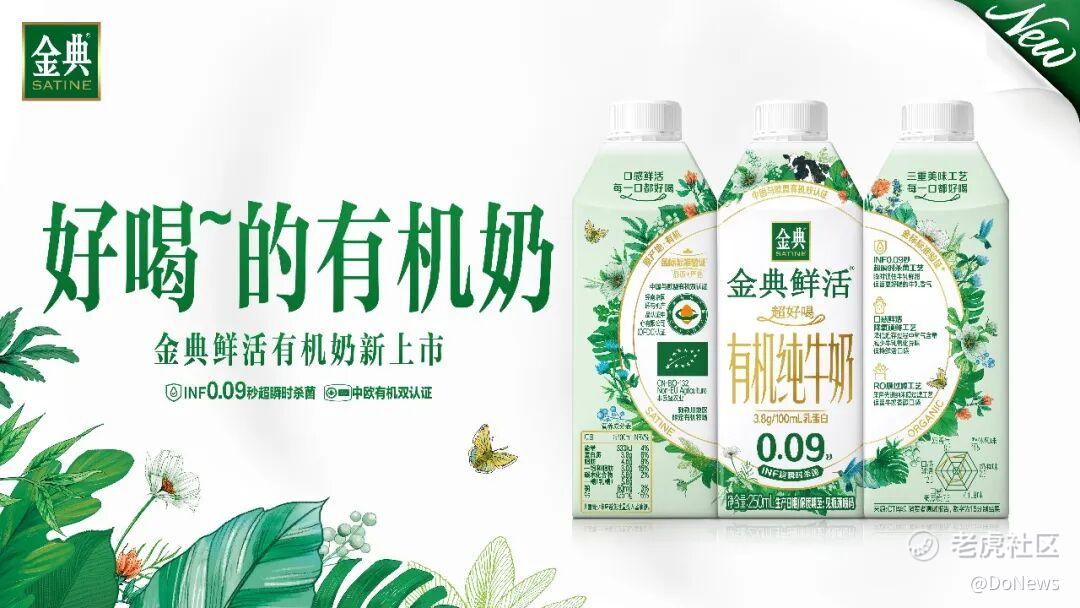
产品创新为增长积累了新的支点。自二季度上市以来,金典鲜活累计销量超过13亿,下半年已进入持续放量阶段。与此同时,伊利与新渠道开展深度合作,围绕消费者需求与渠道共同开发产品。如今,会员店、内容电商和折扣店等渠道的布局逐步见效,在传统渠道领先优势之外,带来更多收入增量。
新鲜度战略的成效,将成为四季度增长的重要助力。伊利表示,自去年四季度启动的相关工作,目前已执行到位,成果预计从今年四季度开始显现。
02.
全品类均衡优势明显
深加工高价值产品持续放量
前三季度,公司液体乳、奶粉及奶制品、冷饮业务分别实现营业收入557.21亿元、248.23亿元和101.18亿元,占公司营业收入的比例分别为60.1%、26.8%和10.9%。液态奶稳住规模基本盘,奶粉及奶制品、冷饮持续贡献增量,各项业务共同支撑整体经营向好。
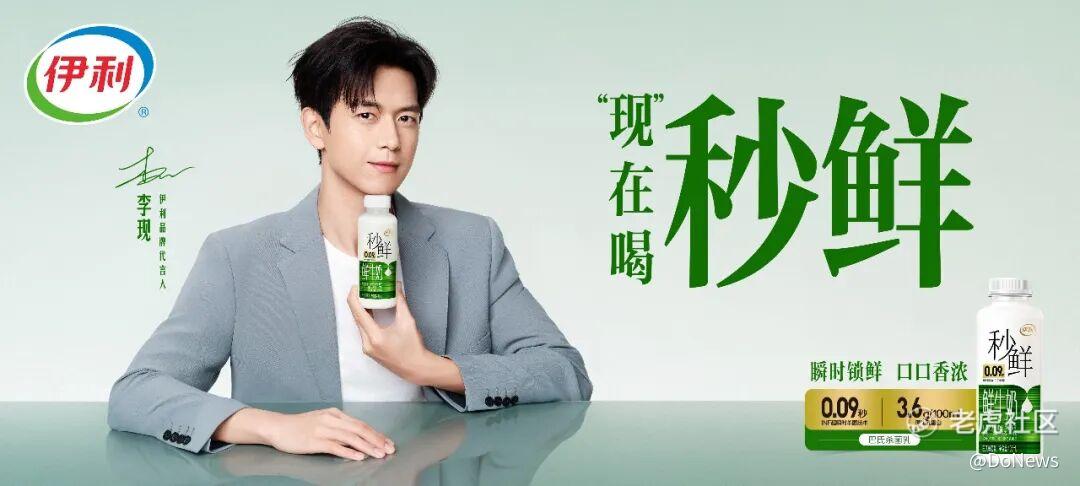
液态奶在保持营收平稳增长的同时,渠道经营质量持续改善,会员店等新渠道取得销售突破。常温终端产品新鲜度提升,价格体系保持稳定,经销商的周转效率和盈利能力持续改善。低温液奶产品矩阵不断丰富,全新推出应用“0.09秒超瞬时锁鲜”工艺的“秒鲜”产品,销量快速抬升,市场反馈积极。
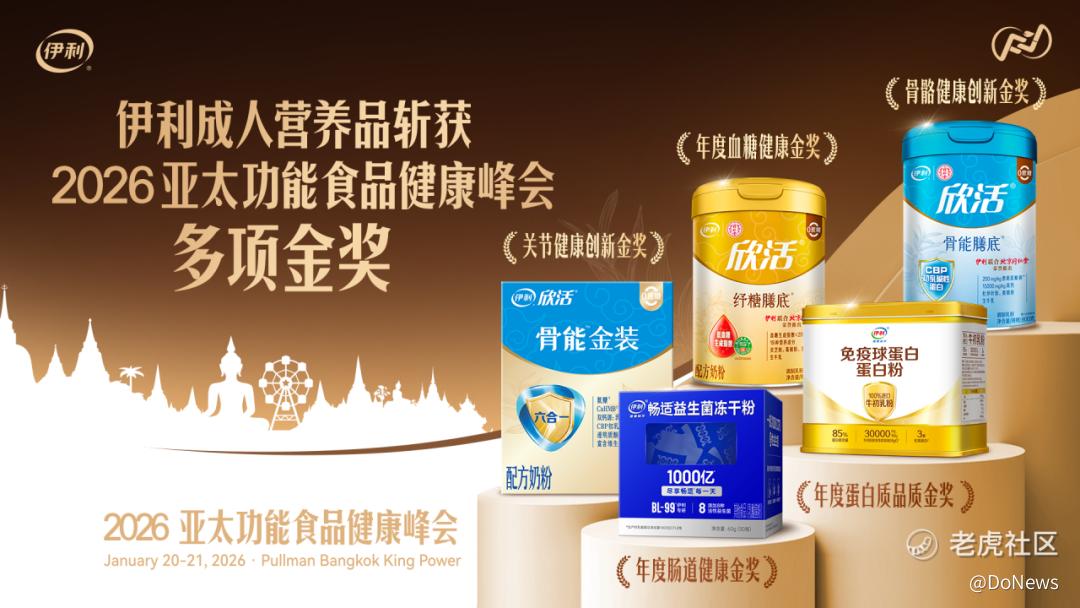
奶粉及奶制品业务延续强势。婴幼儿配方奶粉业务保持稳健增长,今年前三季度,金领冠品牌市场份额同比持续提升,领先优势进一步扩大。成人营养品业务实现双位数增长,成人奶粉稳居行业第一,市场份额持续提升。
冷饮业务则通过推进产品创新与渠道拓展,持续巩固市场优势,连续31年稳居行业首位。
深加工业务的成长空间进一步显现。前三季度,伊利B端业务整体达成年初目标,实现双位数增长,其中国产奶油、奶酪、黄油均实现20%以上增长。海外以西部乳业为主的深加工业务保持稳健增长,为2030年国内、国际市场“双百亿”目标持续夯实基础。
03.
分红行业第一
股东长期回报丰厚
持续改善的盈利能力,也为伊利加码股东回报提供了更坚实的支撑。
上市以来,伊利已累计实施现金分红28次,分红总额达到672.95亿元。分红的持续性、规模和比例均位居行业第一,在整个中国资本市场亦名列前茅。长期坚持的回报安排,让公司的经营积累与股东收益紧密相连。
对于长期投资者而言,伊利低估值、高股息、稳增长的特点,正让这家消费龙头的长期配置价值愈发突出。
精彩评论