$和美药业-B(00054)$ $远信储能(09621)$ $芯德半导体(07672)$ $登临科技-P(09917)$ $新荷花(02206)$
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
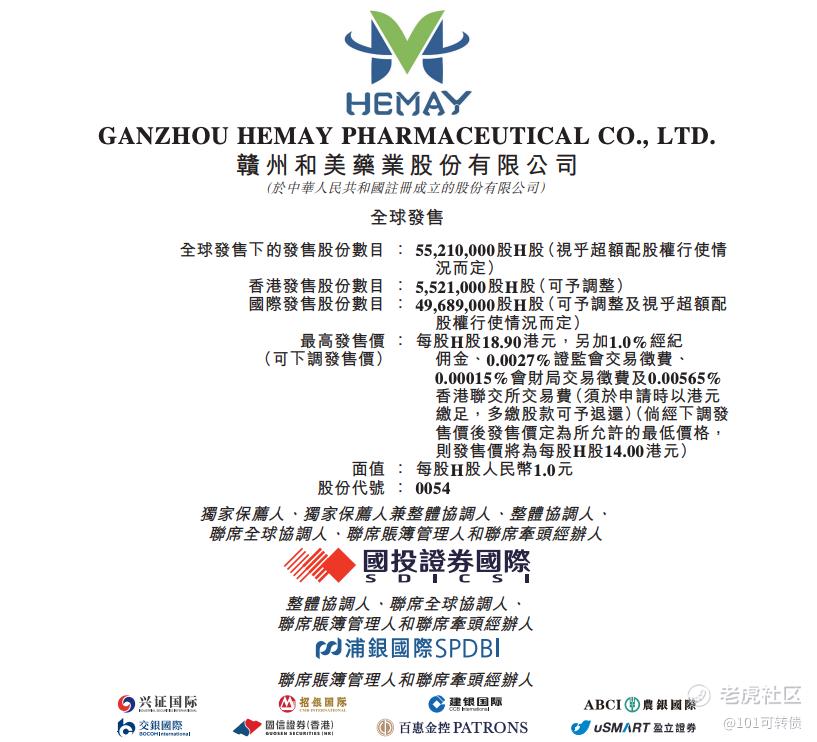
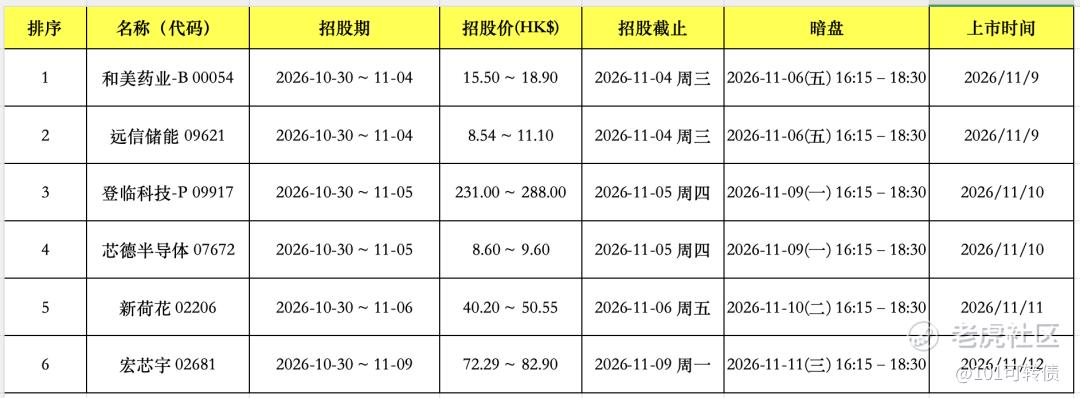
申购时间:10月30日-11月4日,5号出结果,6号暗盘,9号上市;
发行价格:15.5-18.9
入场费:1909.06
1手:100股
全球发售:5521.00万股
公开发售:552.10万股
发行手数:55210手
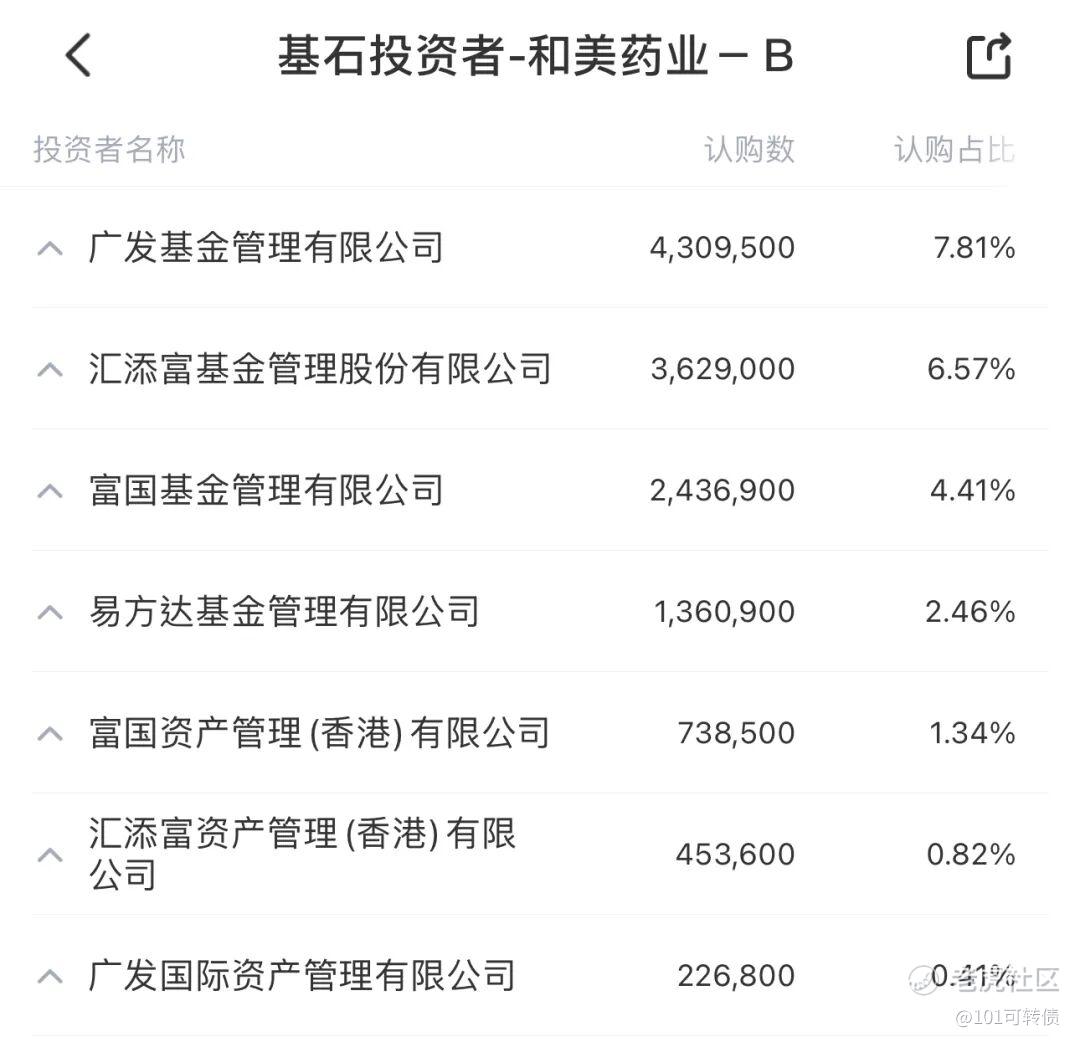
基石:有,7家基石投资者认购23.82%
绿鞋:有,国投稳价
保荐人:国投独家保荐
机制:机制B,回拨10%
和美药业成立于2002年,由留美博士张和胜在江西赣州创立,专注自身免疫与肿瘤小分子创新药,2018年登陆港股18A通道。核心产品Mufemilast(莫米司特片,PDE4/PDE4B双重抑制剂)于2025年9月获NDA批准用于中重度斑块状银屑病,2026年7月才正式开启商业销售,截至10月21日仅向9家经销商供货约2200盒,年治疗费用8.69万元,尚未进医保。赛道竞争激烈——国内中重度斑块状银屑病靶向药已获批20款(含4款小分子),直接竞品阿普米司特年费仅约1万元,价差悬殊。
公司管线纵深:Mufemilast白塞病III期已获FDA孤儿药资格、溃疡性结肠炎III期推进中;Hemay022(EGFR/HER2双靶点,乳腺癌)III期入组完成逾60%,计划2028年12月提交NDA;Hemay181(SDC糖基药物偶联物)处Ib期。
财务表现:
公司于2024年、2025年净亏损分别为1.23亿元、1.30亿元人民币,2025年亏损同比扩大5.2%;2026年前4个月亏损3236万元,同比收窄37.5%(主因研发开支下降)。报告期内无任何产品销售收入,其他收益仅59.1万元。截至2026年4月底,现金及现金等价物约4508万元,仅约为2025年全年研发投入9027.5万元的一半——本次IPO本质上是补血续命。公司亦提示创新药行业固有风险:管线产品存在临床开发失败、商业化不及预期、市场竞争激烈的可能性。
募资用途:
约55.5%用于核心产品Mufemilast研发及商业化;
约20%用于Hemay181临床试验;
约4.5%用于Hemay022研发;
约10%用于其他管线(含Hemay808、Hemay5087等);
约10%作一般公司及营运资金。
和美药业-B引入7家基石投资者,认购占比23.82%;基石均为国内头部公募旗下实体,合计认购2900万美元(约2.28亿港元),设6个月锁定期:广发实体出资1000万美元、汇添富实体900万、富国实体700万、易方达300万。
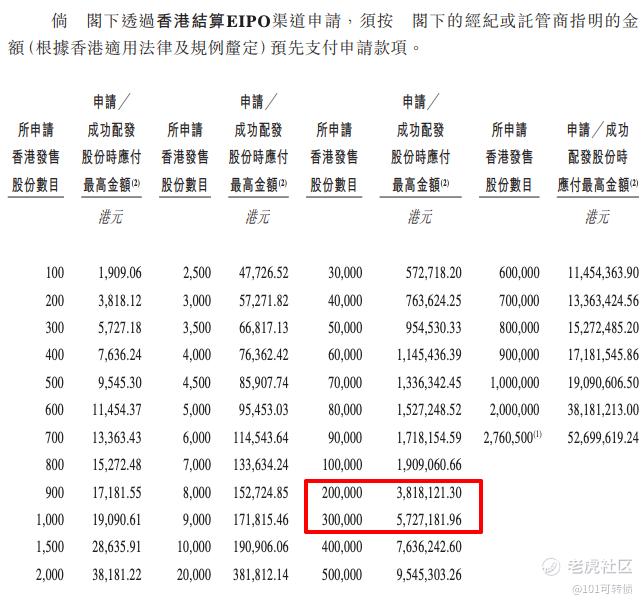
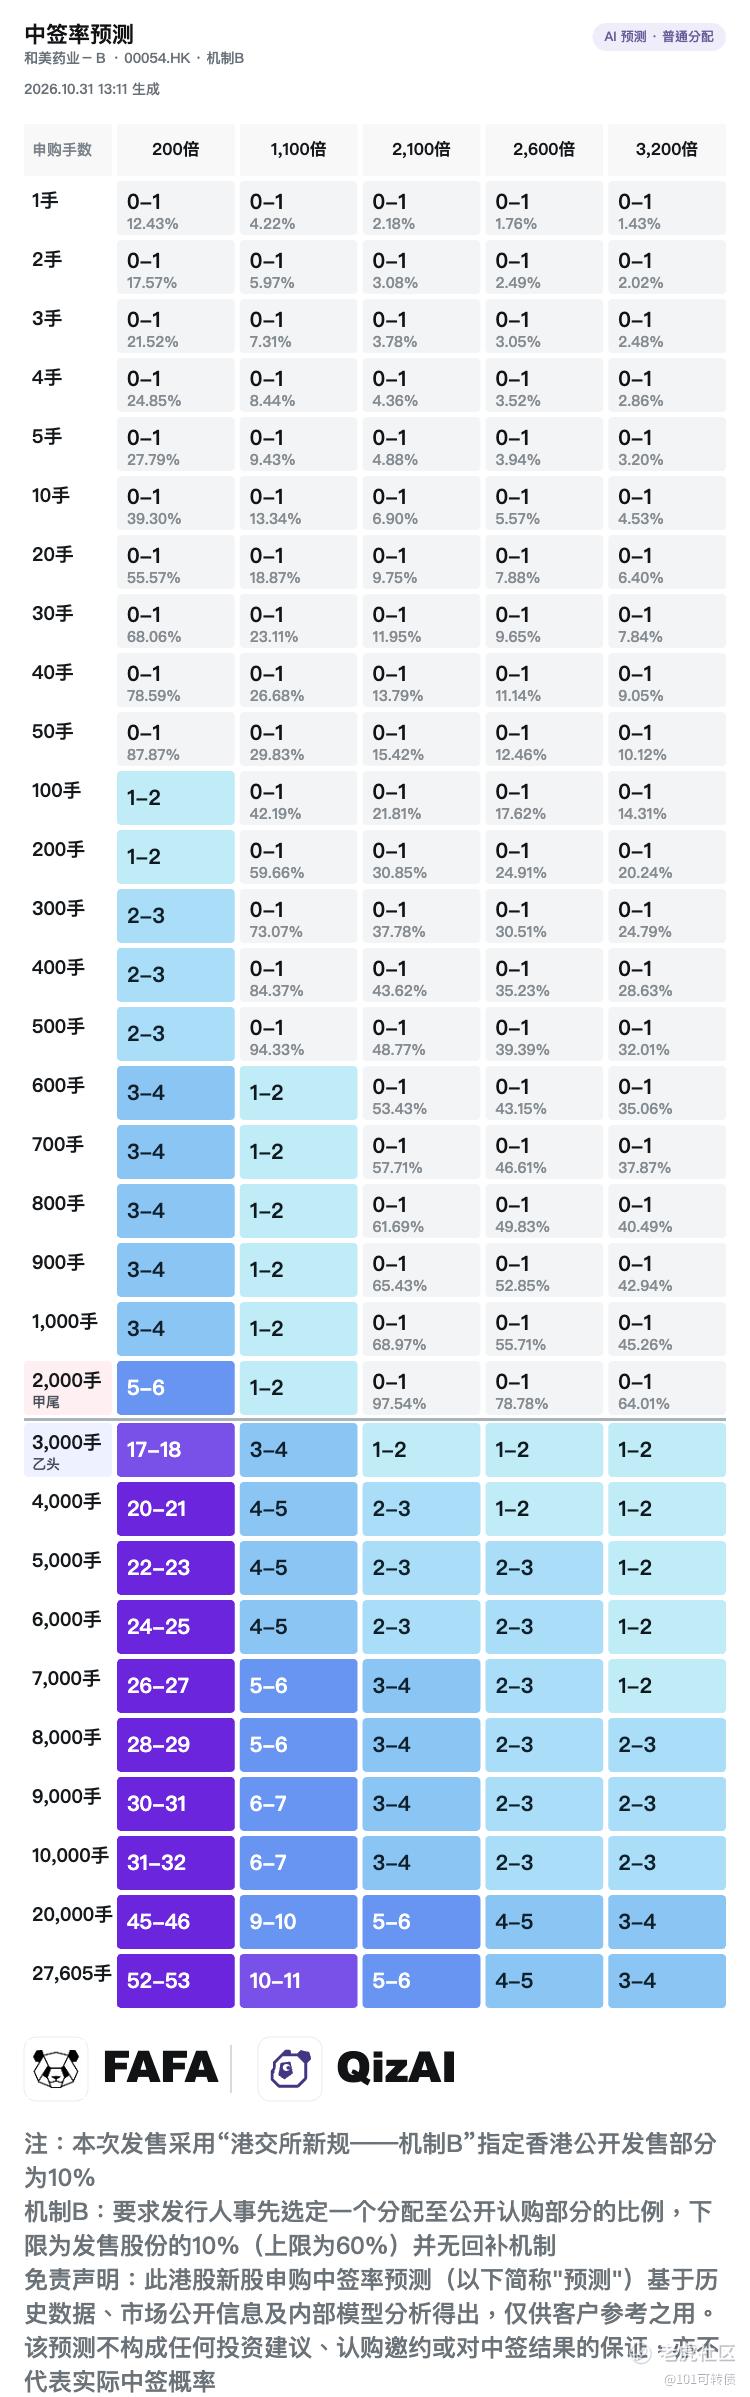
和美药业-B采用机制B,回拨10%;全球发售5521.00万股,香港发售552.10万股,一手是100股,共计55210手;甲尾申购需要38.19万本金,乙头申购需57.28万本金;现在倍数是1倍了,预计最终会在1000倍左右;由国投独家保荐,有基石,有绿鞋,历史保荐项目还可以。
行业地位与前景
2025年中国中重度斑块状银屑病药物市场约86亿元,预计2028年165亿、2032年272亿(CAGR 24.5%);HER2+乳腺癌药物市场2032年将达377亿元。和美优势在于"结核阳性患者口服小分子"的差异化切口(2024年约60万患者),但生物制剂、阿普米司特等挤压下放量承压。
短期估值弹性看Mufemilast医保谈判进展,中期看Hemay022 III期数据读出。
赛道与竞争
2025年国内中重度斑块状银屑病药物市场规模约86亿元,预计2032年达272亿元,增长空间可观;但国内该适应症已有20款靶向药获批,含4款小分子药,Mufemilast只是其中之一。更大的压力来自竞品阿普米司特——其年治疗费用约1万元,而Mufemilast约8.69万元,近9倍价差对商业化推广形成明显阻力。公司真正稀缺资产是白塞病这一小众刚需适应症,属国内进度领先但市场空间有限的管线。放在2026年港股18A大盘看,行业呈冰火分化:具备商业化验证的标的(如丹诺医药首日涨179%)可翻倍,纯叙事、无收入产品(如华健未来)首日腰斩。对标同阶段18A自免/肿瘤小分子Biotech,和美处于中间地带——有一款获批产品,但刚商业化4个月、收入极微。
入通要涨多少(门槛按约96亿港元)
H股市值下限(发售价15.5港元)约47.92亿,上限(18.9港元)约58.43亿。按下限价:需涨至96亿,缺口48.08亿,48.08÷47.92≈100.3%,即需翻倍;按上限价:缺口37.57亿,37.57÷58.43≈64.3%。结论:H股市值需再涨64%至100%方能入通,难度较大(注:入通看12个月平均市值,门槛动态,2026年中节点曾达101.56亿)。
综合来看,和美药业00054作为刚开启商业化的小分子生科股,具备一定管线深度与机构背书且流通市值小;但公司零产品收入、现金仅4500万元、发行估值70亿起已高于E轮39亿人民币(溢价43%至75%),入通需涨64%至100%难度极大。
看到这里,点个赞和在看吧。
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
#港股打新 #港股IPO #和美药业-B #00054 #创新药商业化
精彩评论