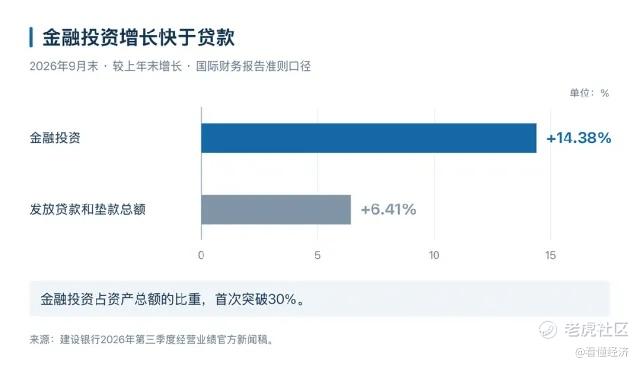
读建行三季报,有一组反差值得细看。截至2026年9月末,金融投资较上年末增长14.38%,贷款增长6.41%;金融投资占资产总额的比重首次突破30%。
放回经济运行中看,这一快一慢并不难理解:变的不止是建行一家的资产摆布,更是整个社会的融资结构。
贷款“降速提质”成为宏观运行的新常态。对银行而言,规模扩张的老路已经走不通,必须转向存量盘活与结构优化,寻找新的出路。一家总资产48.73万亿元的银行,可持续发展的新路径是什么?
答案要分三层看:资产怎么配、收入从哪来、各部门如何合力服务同一个客户。三季报业绩新闻稿里,建行把推进“四个一体化”与“社会融资结构变迁”直接放在了一起。
资金仍在流向实体经济,渠道其实没变,变的是渠道之间的结构;银行的脚步,也得跟着客户的融资方式走。
钱改了道,表先动
融资结构的变化,在增量和存量上同时发生。
2026年6月末,贷款余额占社融存量的比重已降至60%左右。
企业端更直接:企业债券融资增量与同期贷款增量之比,从2023年的7%升至2026年上半年的近20%。能通过市场筹资的企业,在工具、期限和价格上有了更多选择。
资金投向也在转移:近10年,房地产、基础设施建设新增贷款在全部贷款中的占比由60%以上降至10%左右,金融“五篇大文章”的新增贷款占比升至70%以上。银行熟悉的抵押物、现金流和项目周期,也得跟着服务对象重新校准。
标准也变了:技术能否转化、订单能否交付、研发能否接续,比抵押物更能说明企业的价值。客户需求变得分散而具体,银行得把行业判断、融资安排和日常服务接起来。
建行的资产负债表已经对这种变化作出了回应。三季度末,金融投资达14.75万亿元;中报显示,6月末债券占金融投资的96.17%。
扩张的主要承载者是债券。前三季度,金融投资较上年末增加1.86万亿元;上半年1.09万亿元的增量中,债券贡献1.02万亿元。资金经由债券进入经济循环,又以金融投资的形式回到资产端。
对银行来说,这其实是两件事。买债解决的是资金配置,资产端一个部门就能完成;帮客户在贷款、债券、股权之间做选择,解决的是客户经营——这需要同时看懂行业、做得了承销、接得住结算与汇率,单一部门难以独立完成。
资产端的选择,同行之间已经趋同:上半年四大行金融投资增速均高于贷款。当所有人都在配债,能拉开差距的就不再是规模,而是客户服务能否形成持续收入。
问题于是从“配什么资产”变成“怎么组织服务”:贷款、债券和客户服务得放进同一张经营地图,才看得清资金经过哪里、客户还需要什么。
水改了道,站在河边的人就得换位置。接下来要换的,是服务客户、提供产品的方式——这正是“一体化”要回答的。
赚法要换,墙就得拆
按国际财务报告准则口径,2026年前三季度,建行经营收入6,235.58亿元、同比增长11.29%:利息净收入4,704.06亿元、增长10.01%,非利息净收入1,531.52亿元、增长15.43%,手续费及佣金净收入844.12亿元、下降5.86%。
成本管控同步见效:业务及管理费1,453.87亿元、增长2.36%,成本收入比23.29%、同比下降2.10个百分点。
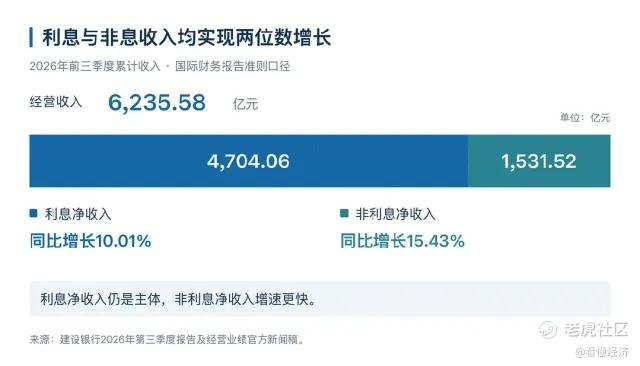
衡量“四个一体化”的成效,非利息净收入是一个重要指标,它由手续费及佣金净收入、其他非利息净收入两部分构成。
先看其他非利息净收入。
前三季度,这一项为687.40亿元,同比多增257.33亿元、增长59.83%,其中公允价值变动损益由上年同期亏损41.16亿元转为收益250.80亿元。这笔收益来自部分股权投资项目上市,时点有偶然性,能接住却并非偶然——从2019年的超长期基建银团贷款、设备采购项下的外币信用证,到A轮风投、Pre-IPO跟投,再到上市后为中高层员工定制财富管理,一笔客户关系横跨商投行、公私、本外币、集团四条线。“四个一体化”要做的,就是把这种跨线协同从个案变成日常。
再看手续费及佣金净收入。
前三季度,该项收入降幅由上半年的1.42%扩大到5.86%,主要因上年基数较高,剔除特殊因素后实现正增长。
同期,资本市场虽有短期波动,代销基金、托管等业务收入仍保持两位数增长。承销、结算、托管和财富管理,靠的是服务能力,更是客户一次次的选择——这正是“四个一体化”正在见效的地方。
商投行一体化,先接住企业的融资选择。上半年非金融企业债务融资工具承销2,686.78亿元。服务已经延伸,能否转成收入,要看客户关系的深度。
公私一体化,把对公服务延伸到企业客户的员工。上半年代发工资个人AUM新增6,637亿元;工资到账后的支付、储蓄、投资,让代发成为持续服务的入口。增的是客户资产,能否变成收入,要看产品适配和留存。
本外币一体化,跟进企业的跨境经营。上半年跨境人民币结算4.25万亿元;企业要的是融资、收付款和资金调度的衔接,境内外团队读懂同一份经营计划,单笔交易才延伸成日常管理。
集团一体化,是在依法合规、风险隔离前提下组织专业能力:境内外机构和子公司均为独立法人,独立经营、独立核算,协同落在客户转介和联合服务上。中报显示,境外机构和子公司净利润同比均实现较快增长;更长远的任务,是让客户需求在机构间顺畅转接。
董事长张金良在年报致辞里说得直白:顺应社会融资结构的变迁推进“四个一体化”,为的是提升融资可得性与供需适配度。
背景是客户需求变了:企业融资横跨信贷、债券、股权和跨境市场,个人需求从存贷延伸到财富和养老,按条线切分的服务接不住。
所以,这远不只是组织调整。考核要改,否则条线各有指标,协同就让位于本位;系统要通,客户信息、授信额度、产品目录得跨部门打通;产品和定价也要变,从卖一款产品转向给一套方案。
陪一段路,算清这笔账
这种经营方式落到一线,首先变的是服务方式:融资的节奏、判断客户的依据,都得跟着企业走。
2026年8月,央视《经济半小时》报道的广州一家飞行汽车企业,研发投入大、回款周期长,量产基地建设又要用钱。建行牵头组织12.6亿元银团,按工程与设备采购进度分批投放,把融资嵌入项目推进过程。
重庆一家精密结构件企业,卡在产线升级与抵押物不足上。建行璧山支行用“技术流”评价体系看专利、研发团队和行业地位,3天完成2500万元授信投放,此后继续跟进研发和生产进度。
两个案例说明,服务方法变了:一个匹配建设进度,一个识别技术能力。但一体化的价值,还要看这种能力能不能接续下去。
接续的意思是,不必每个阶段都做主办行,做参与行之一也可以:企业已有融资安排,就先做结算和资金管理,进入新阶段再给新方案。客户暂时没有贷款需求,也值得了解它的订单、研发和资金计划;需求超出本部门能力,要能找到团队接手——把业务交给别人做,最考验内部机制。
这就要算账。承销的账:客户由分行长期维护,方案由投行设计,承销收入和客户贡献怎么分?前期投入看不见,客户转向发债时,分行转介的动力就不足。
代发的账:对公引入企业,零售服务员工,新增AUM算谁的?开户只是开始,后续运营要持续投入,考核得区分“引入”和“长期服务”。
跨境的账:境内拿需求,境外办业务,合规、资金和运营成本记在哪?收入、成本和风险责任得一起算,否则客户看到的是集团服务,内部还是各算各的账。
这些都是机制问题。建行在三季报业绩新闻稿中提出,优化前中后台、母子公司、境内外协同联动机制;进一步要看,联合服务能否形成清楚的分工、合理的贡献确认和可持续的投入。
考核还得容纳服务与回报之间的时间差。研究技术、走访车间、组织方案,都发生在收入确认之前;把这些工作和后续业务挂上钩,才判断得出一笔投入值不值。
所以,评价“四个一体化”,最终要回到经营账本:客户是否愿意继续合作,协作团队是否拿到合理回报,风险是否有人持续负责。不看开了多少会,看明年这几笔账怎么记。
结语
回到开头那组数字:14.38%与6.41%。金融投资快过贷款,说明银行已经在适应新的融资结构;而“四个一体化”要回答的是下一步——企业不再主要靠贷款之后,银行还能靠什么继续参与客户的经营。
建行习惯用“因国家经济建设而生,因经济发展而兴”解释自己与经济的关系。七十多年前,建设是钢筋水泥和工业项目;今天,技术研发、产业升级和跨境经营,提出的是另一种要求。
贷款仍然重要,但参与建设的方式要更多。方案做实、能力接上、账算清楚,客户需求的变化才会变成经营机会。真正做到“四个一体化”,满足客户的更多需求,客户就会与银行走得更远更久。
精彩评论