一阳指点击蓝字 关注我们
图片来源:网络
前几天发了篇杨宗昌的季报,评论区发现很多小伙伴除了讨论杨总,还不断给我发新题,其中金梓才的关注度是最高的。
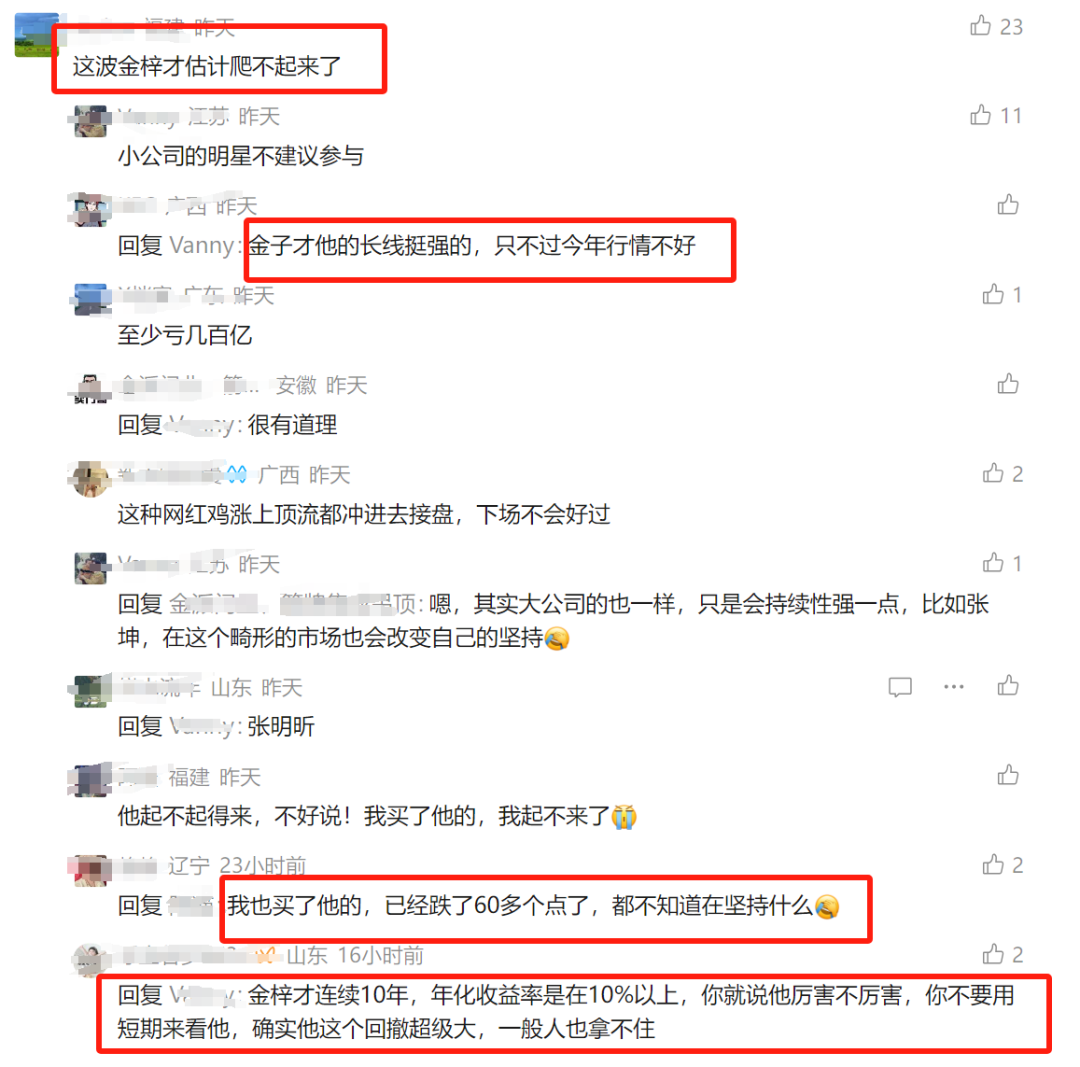
有小伙伴说已经跌了60多个点,不知道什么时候能起来~
昨天科技一波爆拉,拿着金总基金的,也算是回了一口大血。
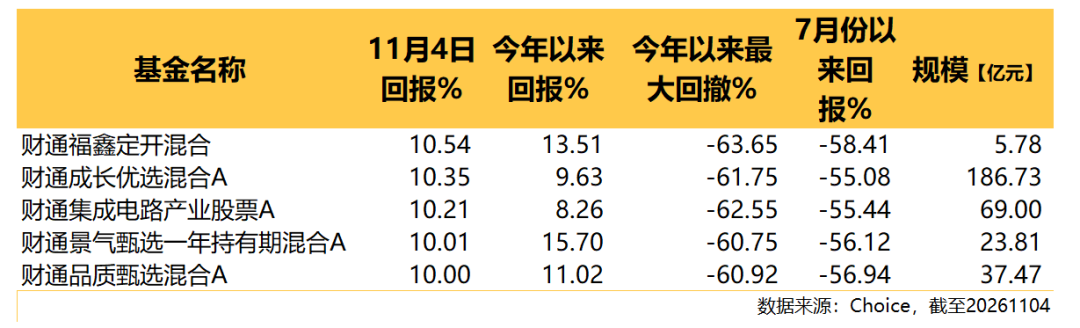
昨天,金梓才有5只基金单日涨幅超10%。其中几只本来年内已经转负,昨天爆拉一波,年内回报也集体翻红。
今天一起来翻翻金梓才的三季报,在这波科技巨震当中,金梓才究竟如何应对?
01
从150%到负收益,财通成长优选究竟经历了什么?
金梓才上半年真的是风头无两。
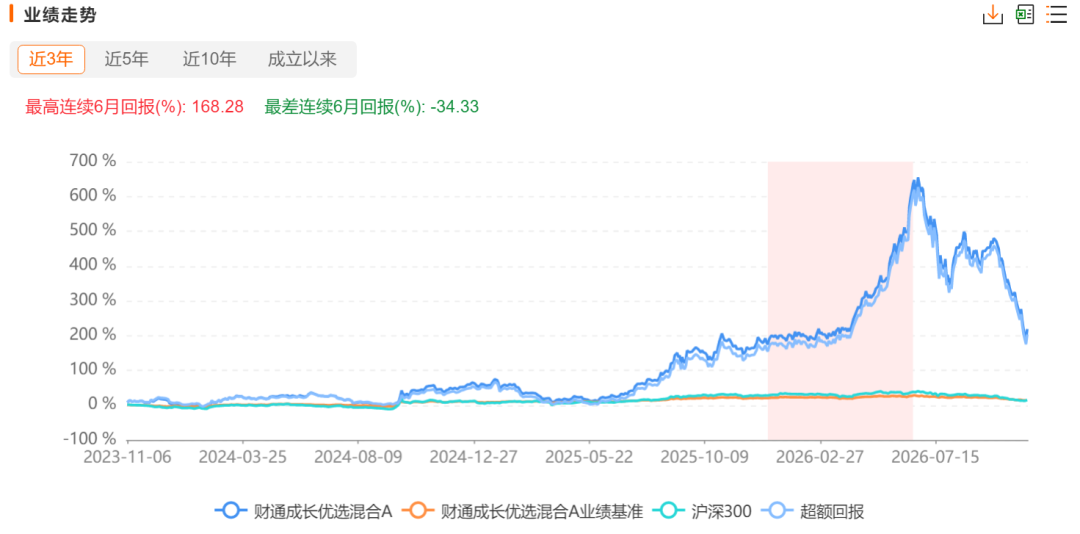
以他规模最大的基金——财通成长优选为例,上半年业绩非常强势,半年涨幅接近150%,净值直接从3.976干到9.935,如果年前进去的,肯定体验了一段特别快乐的时光。
然而下半年,全球科技风云突变,基金净值也跟随市场大幅回调。
市场贝塔当然是主要因素。
先看一组科创50指数的数据。三季度,科创50累计下跌30.7%,下半年截至11月3日,年内跌幅达到47.86%,接近腰斩。
再来看看财通成长优选。三季度,基金净值跌去29.2%,整体表现其实还略优于科创50指数;但10月份下跌加速,统计到11月3日,下半年以来净值已经跌去60.24%,比科创50指数多跌了十几个百分点;与此同时,基金单位净值跌回3.95,已经低过年初,年内回报一度转负。
150%的年内收益瞬间清零,就像做了一场梦。
幸好,昨天市场暴力反弹,财通成长优选单日大涨超10%,年内回报已经来到了9.63%。
02
基民越跌越买,规模逆势上涨
虽然三季度净值下跌,但金梓才的号召力还是很强的。
财通成长优选在三季度放开限购之后,基民反而越跌越买。
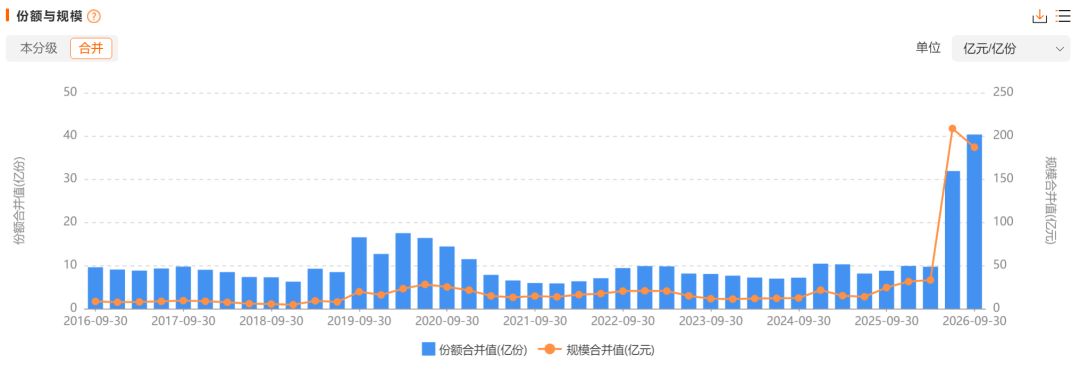
二季度,财通成长优选开始限购,到6月26日,每日仅有100元的额度。但7月22日又开始放开限购,至三季度末,规模从二季末的31.87亿份,增长到40.31亿份,规模增幅竟然达到26.5%。
不过,有一点大家还是要稍微留意一下。
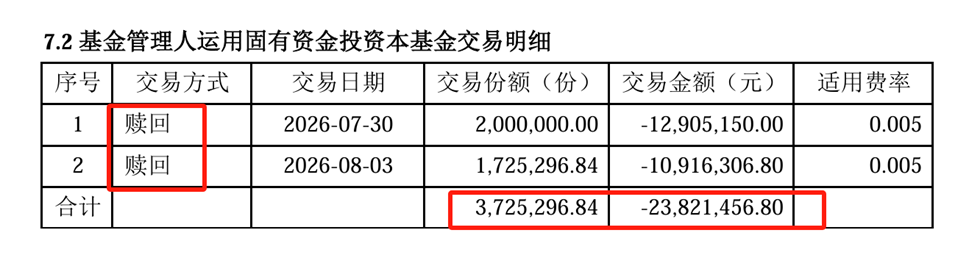
根据三季报的披露,基金管理人在7月份和8月份已经分批卖掉了在这只基金上的持仓,选择落袋为安。
正如金梓才在季报里提醒的那样,“AI产业趋势虽长期向好,但上游紧缺环节的价格弹性具有周期性,板块波动难免加大”。
买这种高波动的产品,还是要结合自身风险承受能力评估产品适配度。
一方面,不要高位追涨,另一方面,也会学会适当的落袋为安。
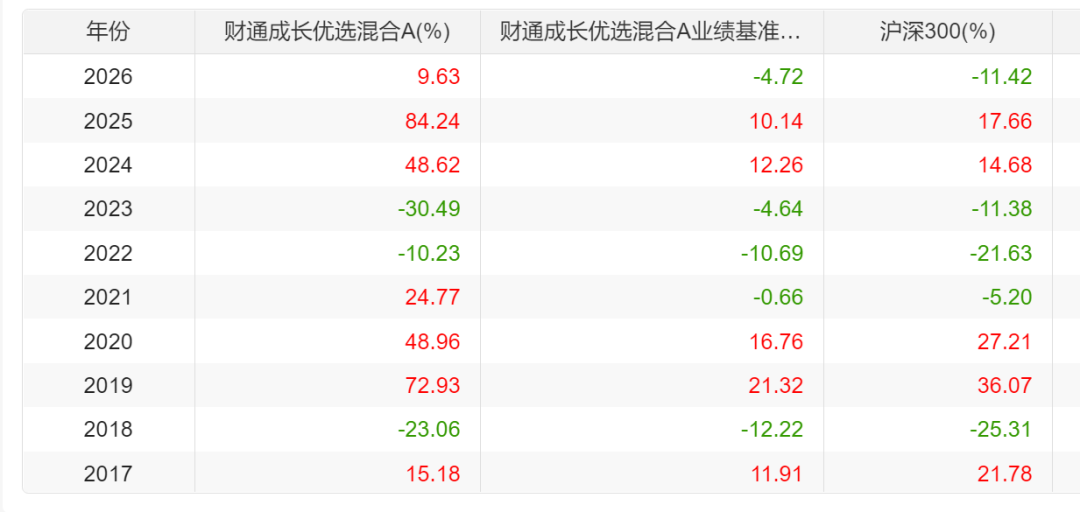
长期回报上,金梓才从2015年6月开始管理财通成长优选,11年来年化回报达到13.84%,大多数年份也都大幅跑赢沪深300,但波动大也是真的,买他的基金,一定要先认清这一点。
03
坚持“站在光里”,但持仓结构出现优化
金梓才也不是那种买了不动的风格,从三季报来看,他对基金的持仓还是进行了一定的优化。
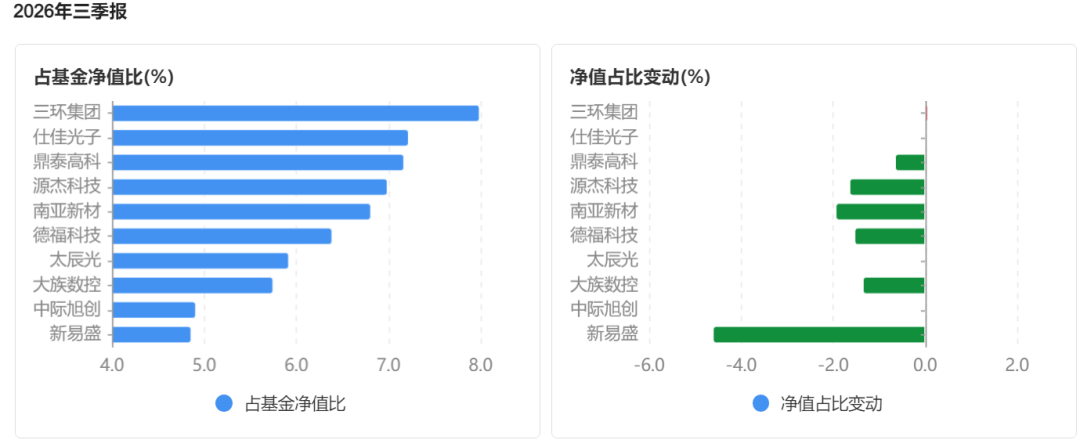
前十大重仓股中,新进了仕佳光子、太辰光、中际旭创(全部是“光”,光模块、光芯片、光器件),卖掉风华高科(MLCC)、博迁新材(纳米金属粉)、华正新材(覆铜板),卖掉的这三只,全部是二季度才买进来的“紧缺物料”标的。
他曾在二季度说过“把有限仓位进一步配置到出现紧缺环节的行业中去,包括被动元件中的MLCC、PCB上游”,不过三季度又把这些全部卖掉。
另有7只重仓股和二季度相同,但持仓比例发生明显变化。提高了鼎泰高科、三环集团、大族数控、德福科技等4只的占净比,降低新易盛、源杰科技、南亚新材。
可以发现,虽然换了一部分持仓,但这些新的标的和他原来的持仓方向完全一致。
最新股票仓位84.35%,甚至比二季度还微升0.1%。
不过,持仓分散了一点,前十大重仓股的集中度大降近10%。
金梓才在三季报中提到, “本轮调整主因是估值拥挤叠加杠杆资金撤离,而非产业趋势破坏”。所以他扛住净值的回撤,一直在等待产业趋势的回归,而没有降低仓位。
从持仓的变化我们可以看到,金梓才三季度撤出AI涨价链,回归到光通信板块。昨天基金净值大涨,说明四季度以来,他的持仓应该还没有发生重大变化,仍然坚持“站在光里”。
04
有哪些关键变化?
来对比一下两份季报的一些表述变化:
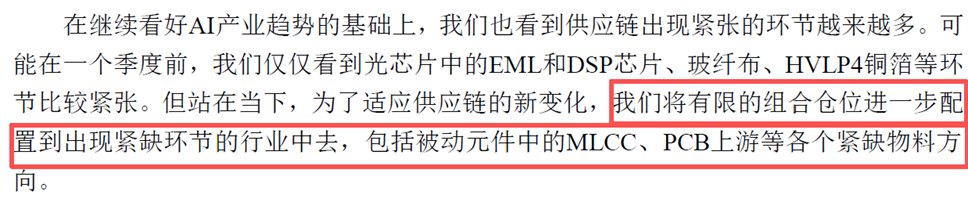
二季报提到:“为了适应供应链的新变化,将有限的组合仓位进一步配置到出现紧缺环节的行业中去,包括被动元件中的MLCC、PCB上游等各个紧缺物料方向。”
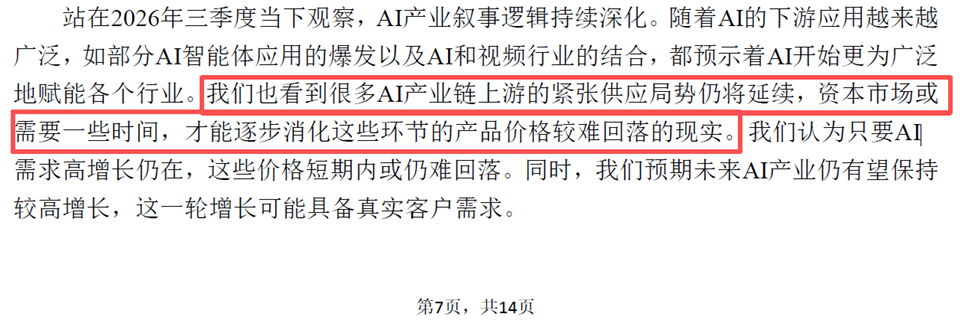
到了三季报,金梓才表示,“看到很多AI产业链上游的紧张供应局势仍将延续,资本市场或需要一些时间,才能逐步消化这些环节的产品价格较难回落的现实。”
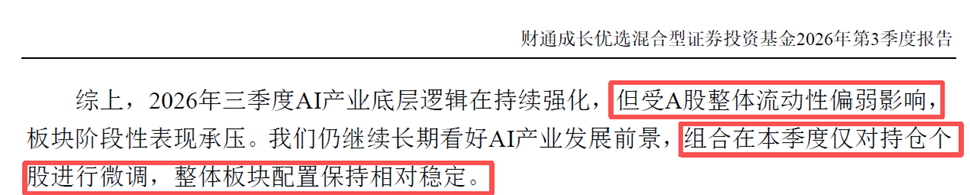
对比两份季报,金梓才的表述有一些关键变化。
二季度,他主动“加仓紧缺环节”,三季度变成“等市场消化价格”。从主动进攻,转为等待。
他说,“AI产业趋势虽长期向好,但上游紧缺环节的价格弹性具有周期性,板块波动难免加大。”他在承认了涨价逻辑有周期,这也解释了他清仓MLCC、粉体、覆铜板的原因。
总的来说,金梓才认为 “AI产业趋势未破坏,只是估值和流动性问题”,所以他选择硬扛AI赛道。这也是他一贯的操作风格,不做仓位择时,只做结构微调。
至于对错,四季度应该很快就能见分晓。
很厉害哦,全文都看完了呢!顺手【点赞】【在看】,钱包跟着膨胀!
免责与风险提示:本文内容仅代表作者个人观点,文章涉及的基金和个股只作探讨交流,不构成投资建议。投资有风险,入市需谨慎,过往业绩不代表未来表现,请各位大侠独立判断。
END
发现“分享”和“赞”了吗,戳我看看
精彩评论