任何一张外卖订单背后,都是人、货、场的精细化匹配。商家想接住增长,需要新的数字化工具,重塑餐饮行业底层逻辑。
作者|Cindy
编辑|杨 铭
“以前一天品牌整体外卖只有三四百单,现在可以破千,营收涨了200%,利润率提升5%到8%,在餐饮行业里是非常可观的成绩了。”进入2026年,成都太古里天仙桥饕林餐厅外卖负责人杨浩,有着多年未见的踏实感觉。
饕林入驻外卖平台多年,但长期只是作为堂食的补充。变化发生在过去一年,借助AI进行人群画像、运营,发力工作餐和家庭套餐后,外卖逐渐成为饕林生意主力部分,和堂食形成了良性互补。
这也让杨浩,重新理解增长的含义,餐饮行业竞争越来越激烈,味道好也怕巷子深。“有增量还要有利润,这种长线经营才是我们想要的。”
不止饕林,对更多餐饮商家而言,外卖仍是餐饮商家寻找增量、应对行业困境最值得做的生意。
近日,在第十二届中国外卖产业发展大会上发布的《2026线上餐饮行业观察》报告显示(以下简称报告》,近一年来的行业日均单量维持稳态基线,超九成商户实现订单量持平或上涨。
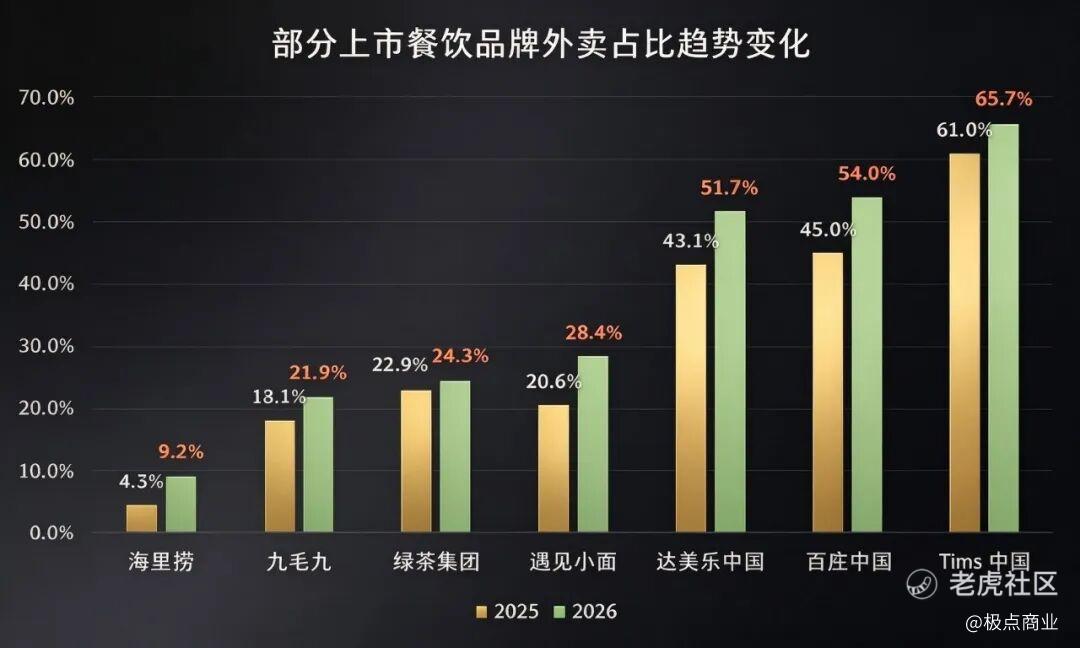
这个趋势,可以从多家品牌餐饮企业披露的数据得到印证。百胜中国、达美乐、海底捞、绿茶、遇见小面等最新财报显示,外卖在经营中占据相当重要位置,甚至在部分品牌中占据“半壁江山”。例如百胜中国外卖占比从45%提升到了54%,达美乐外卖占总收入比重从43.1%提升至51.7%,Tims中国直营店外卖占比甚至高达65.7%。
而对更多的区域品牌、老字号、中小餐饮商家来说,外卖也越来越重要——要么是营收增长支柱,要么是拓圈关键通道。
外卖大战一年后,市场正迎来生态共赢新拐点,“如何做好线上餐饮”成为所有商家必答题。对中小商家、连锁、老字号、县域不同餐饮类型来说,各自靠什么接住增长?
1
找增量:新增长从何而来
段永平说过一句话,虽然餐饮行业永远存在,却是门“苦生意”。
他的理由很直接,餐饮门槛低、竞争激烈、利润薄、对人依赖重等等。这些观点,放在餐饮大盘上并不违和——目前我国餐饮行业市场规模已达5.8万亿,增速却只有3.2%,比同期5%的GDP还低。近800万家餐饮门店数,也让这个行业存量竞争愈发激烈。
外卖的出现,一度被寄予厚望。它把门店触达半径从街边扩大到全城,理论上给了餐饮老板一条不依赖黄金铺位的增长通道。
但过去几年,伴随行业竞争升温,商家生存压力加大,甚至“单涨利不涨”。
尽管如此,在就餐空间和翻台率几乎锁死线下收入上限背景下,过去5年间增速远高于餐饮业整体的外卖和即时零售,仍被业界共同视为最大的增长引擎。
随着监管定调引导,行业经营有所变化,平台也在2026年纷纷转身,推动行业告别跑马圈地粗放阶段,逐渐回归品质、体验、效率和创新的本质——以淘宝闪购为例,作为即时零售重要组成部分,外卖是长期重投入重点,但从今年“降低入驻门槛、开放AI工具、下沉履约网络”等投入和一系列落地措施看,方向已明确转向为帮助商家可持续增长。
从《2026线上餐饮行业观察》报告来看,多项数据释放出外卖经营积极向好的新信号。
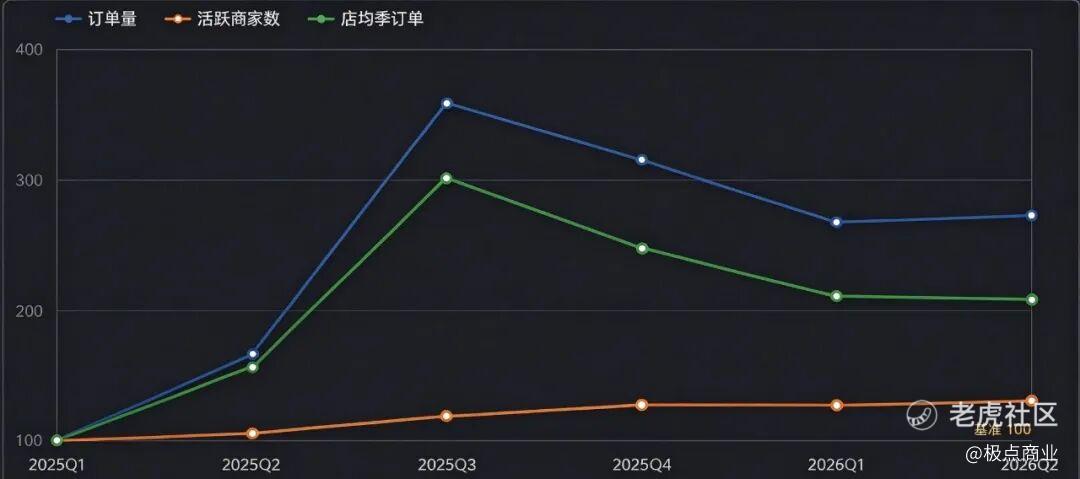
从行业整体订单数看,2025年4月日均8700万单,到2026年4月增长到1.3亿单,增幅近50%,打破了存量博弈的困境,实现了增量破局的跨越。
补贴退潮之后订单、收入、客单价的增长,也证明良性竞争的重要性。2026年一季度,淘宝闪购餐饮商户店均订单同比翻倍,店均实收增长超50%,商家笔单价提升约10%,2026年以来餐饮商家净收入已恢复至接近2025年峰值水平。
这些核心数据的同步提升,也在改变行业增长本身的构成。
商家订单、收入结构变健康,离不开“二选一”的逐渐远去——根据报告,如今41%的商家同时在两个平台经营,46%的商家同时经营三个及以上平台,65%的商家认为平台竞争对自身经营有利,餐品定价体系更趋灵活多元。
更重要的是,增长、收入结构变化背后,是在竞争充分的当下,以淘宝闪购为首的平台,成功推动行业跑通“生态共赢”的新模型,挖掘和释放不同业态、不同渠道新的拓增空间,从“零和分蛋糕”到做大了增量蛋糕。
具体来看,不同业态的餐饮商家,接住的是差异化的增量,合力重塑行业增长结构。
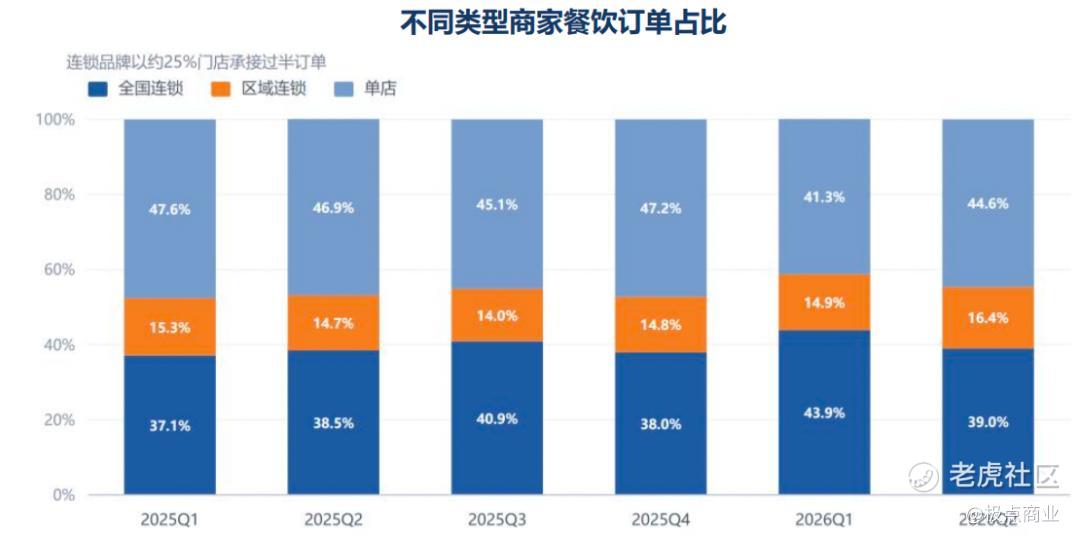
数量庞大的中小微单店,接住的是门槛降低型增量。报告显示,平台新增商家中,中小微单店占比超过八成,是线上餐饮增量供给的主要来源。随着数字化门槛的降低,过去没有能力做线上运营的线下小店,第一次能把触达半径从街边扩大到全城,让线上化成为可感知的经营支撑。
老字号,接住的是资产焕新型增量。一块招牌,就是一段城市记忆。比起普通餐饮,老字号承载着一座城市的风土人情,万千食客的味蕾沉淀在招牌之中。过去它们大多依赖堂食和本地熟客,如今把招牌菜、手艺与品牌故事转化为线上可感知的商品,得以跨地域、跨代际触达更多新客群。116个商务部认证老字号品牌,近一年累计新开近2000 家线上门店,正是老字号盘活品牌资产的注脚。
区域连锁品牌,接住的是复制扩张型增量。相比标准化的连锁品牌,区域品牌过去受制于门店选址和本地客流密度,往往难以复制和扩张。区域连锁品牌新增商家同比增长76%,说明外卖正打破其地域边界,数智化工具有效助力拓宽其盈利半径。
一、二线外卖市场趋于饱和后,下沉市场(三线及以下城市、县镇与农村地区的市场)的独特性,使其成为外卖行业的关键增量空间。从报告数据看,县域小店接住的是渗透型增量——县域新入驻小店超25万家,订单总量翻3倍,可以理解为原本游离在外的下沉供给与消费需求,正被全面激活。
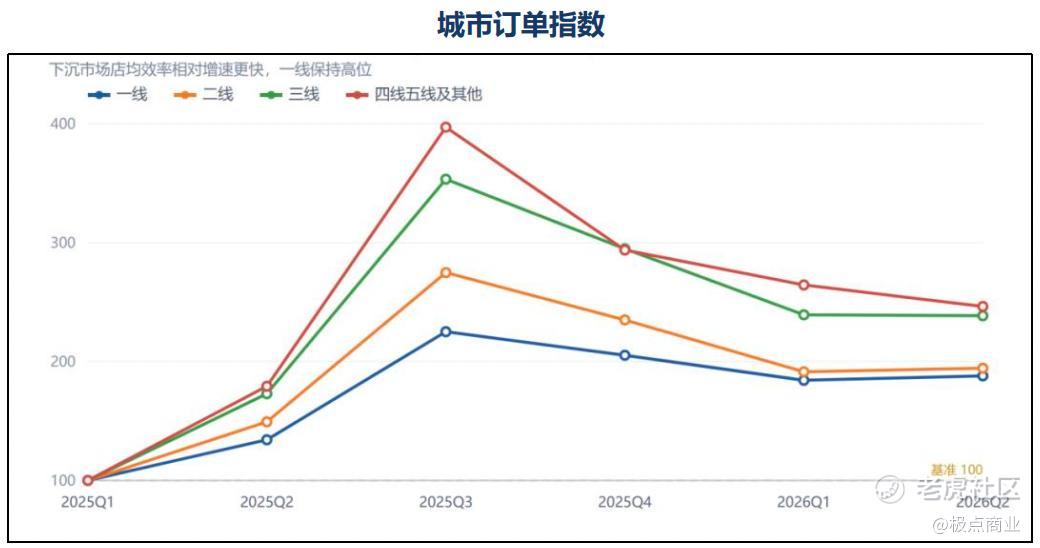
即便2.7%的商家占比体量较小,但在行业新增的市场空间里,这种净新增一旦形成规模效应,就会给外卖行业带来巨大增长空间。
不同业态、不同渠道的餐饮商家,在同一平台共同迎来增长,证明外卖行业依然是最能贡献增量的餐饮服务业态。
2
新模式:走向数智经营
外卖和堂食,做的不是同一门生意。
堂食讲究门店位置、现炒锅气、用餐环境;外卖则是精细化的独立生意:什么商品适合线上销售?打包洒漏、到手温度、口感衰减怎么解决?天气、节假日影响下,备货量怎么测算?食材怎么做到不浪费又够用?
同一个品牌在不同商圈,生意模式也完全不同。过去依赖经验的管理,很难覆盖不同区域、不同门店以及不断变化的消费需求,也难以及时发现经营中的异常。
种种错综复杂的变量,都指向同一方向:任何一张外卖订单的背后,都是人、货、场的精细化匹配。商家想接住增长,光有流量不够,还需要新的数字化工具,重塑餐饮行业底层逻辑,推动经营质量整体上移。
餐饮行业并不缺少数字化工具,但传统数字化沉淀的是订单、商品、用户、营销,很难给到个性化经营决策。
行业转向智能经营的大趋势下,“AI 正在从可选项,变成经营者的必选项。”在淘宝闪购CEO雷雁群看来,供给品质与智能经营能力,已经成为新周期的核心增长来源,平台的目标,是把数智、供给、履约能力转化为商家实打实的经营竞争力。
对不同业态餐饮商家来说,问题已从“用不用AI”,转变为“怎么用好AI”。
以淘宝闪购为例,为了让餐饮生意更有确定性,平台今年9月发布 “24小时在线的AI经营合伙人”连锁餐饮智能系统,该系统能记忆品牌的品类定位、价格带、区域差异以及历史决策偏好,覆盖开店选址、商品与供应链、客群运营、决策复盘的经营全链路。
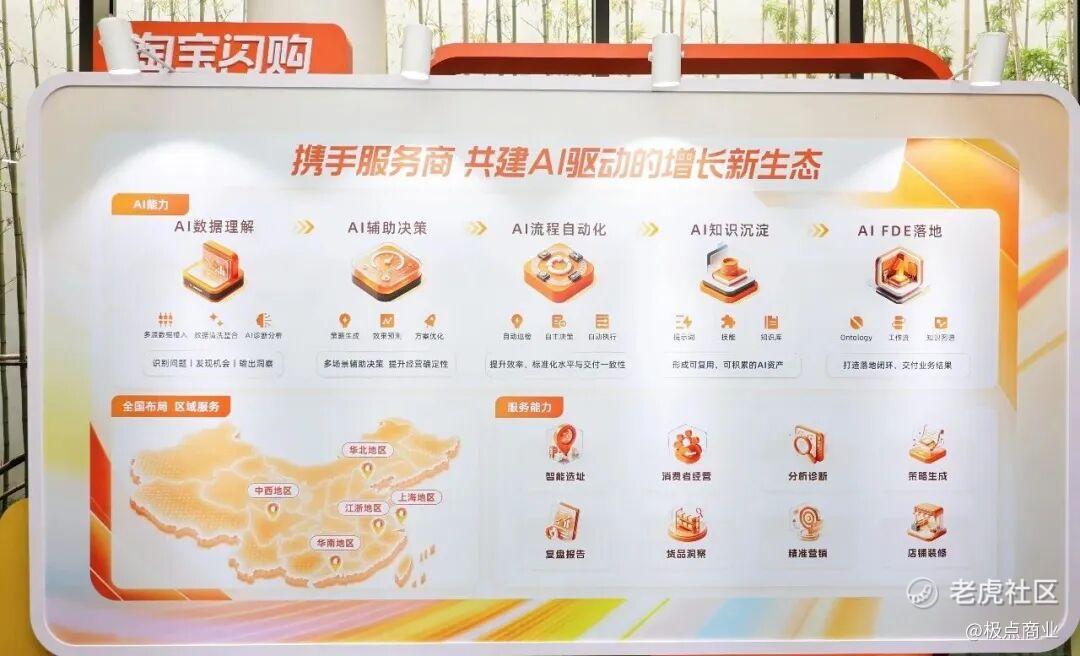
这是淘宝闪购近两年密集落地AI能力的举措之一。其核心思路,是针对不同商家痛点,依托“发现问题—判断原因—提出方案”的完整经营链条,做差异化落地:中小微商家缺运营能力,用AI降低门槛;连锁品牌难以标准化复制,用AI创新模式和协同;老字号、县域商家缺少线上运营通路,依靠生态协同激活存量供给。
“对我们小店来说,做外卖生意更需要数字化工具。”重庆一位煲仔饭店主说,门店是夫妻店,两个人身兼采购、后厨、客服、运营多职,大量琐碎工作挤占精力,高价代运营又承担不起。
淘宝闪购的解法,是把智能化流程简化:新商家最快5分钟完成资料预审,63秒完成店装,50秒上架商品;AI经营管家自动输出经营诊断、满减测算、备货建议,语音AI Agent承接订单查询、商品管理等琐事。智能店装工具已经服务超21万商家,选品托管使用率近72%。
一系列轻量化AI工具,让夹缝中的夫妻店、小微商家,不用在复杂运营上消耗精力,也有更多流量和交易机会。
上海一家社区烧烤店,外卖日单长期停留在个位数。抱着试一试心态,老板把“日均20单”的目标交给AI后,系统拆解成推广、履约、门店标签等可执行动作,两个月后达成目标,增速高于同城同品类16个百分点。杭州一家早餐店,同样依靠AI测算定价与满减方案,日均单量提升约13%、实收提升15%。
重庆煲子饭老板感受更为直接。“以前全凭感觉做生意,现在耗时耗力的琐事交给AI,专心把控餐品品质,就能争取增长。”如今他的外卖单量提升了两倍,光是每天中午高峰期就有三四十单。
对于连锁品牌来说,AI价值则延伸到经营全链路。把单店零散经验沉淀为可复制的标准化流程,并结合消费趋势、品牌数据,辅助选址选品、供应链调整,承担挖掘新场景、新客群任务。
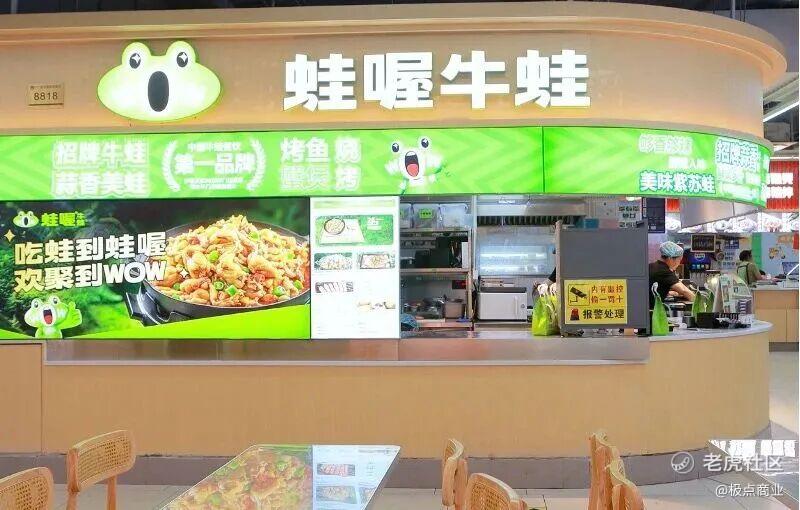
蛙喔牛蛙从中找到了可复制的确定性样本。2025年11月起,蛙喔与淘宝闪购围绕品牌卫星店模式展开合作,截至2026年5月开出10家卫星店,单店订单为品牌均值的2.2倍,产能连续3个月保持40%以上环比增长。首家品牌卫星店在淡季用了四五个月实现回本——餐饮行业淡季回本意味着开业即盈利,这在传统大店模型里几乎不可能。
背后核心,是淘宝闪购提供的AI选址系统——结合区域订单密度、消费画像和竞争格局进行点位测算,订单预测准确率超过98%。蛙喔牛蛙运营总监陈祥乾对此感慨,AI把选址流程从8步简化至4步,“让我们真正看清楚用户在哪,需求是什么。”
杭帮菜品牌外婆家,也依托这套思路搭建外卖第二增长曲线。堂食长期受商场客流波动、房租与人工成本挤压,增长触及天花板,品牌推出独立外卖专营店“外婆送到家”,借助淘宝闪购AI选址选品,单月万单门店快速增至11家,门店利润提升14%,形成独立盈利曲线。
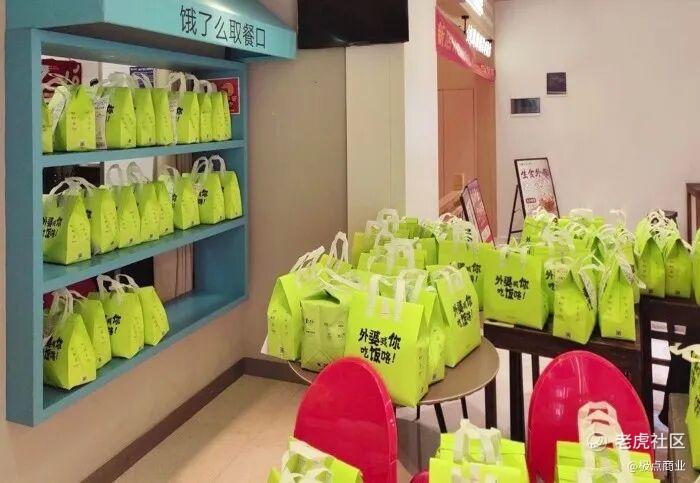
AI如今已成为海底捞挖掘新场景、捕捉新需求的“经营合伙人”。依托数据选址、新品研发落地轻量化卫星店,开发火锅拌饭、下饭火锅菜等专属品类,线上新业态门店突破1000家,外卖成为集团增长最快的板块。
这套链路进一步向上游延伸,形成C2M生态协同。一米八食品科技旗下品牌盐中甜,联合淘宝闪购、花小小反向共创新品:益生菌酸包菜炒米粉仅15天完成验证,好评率98%,吸引超10万新用户
老字号有手艺和招牌,短板在线上转化;县域小店坐拥本地风味,却受限于履约半径、数字化能力。
AI也正重塑老字号、县域小店底层经营逻辑,打通更广阔的线上通道。泉州美心姜母鸭借助AI打磨外卖出品标准,叠加老字号专属流量标签,“半城烟火,半城姜母鸭”的古老风味被更多人看见;靓靓蒸虾依托AI洞察,锁定一人食赛道,打造全味虾球单人餐。本质上,都是平台搭建数字化通道,商户用自己的产品和手艺,完成服务消费者的最后一步。
3
见长期:重塑健康生态
良性竞争终局,从来不是少数强者通吃市场。
有观察人士认为,中国消费者个性化需求越来越高,AI深度介入商家经营决策价值就在这里,四类商户并非互相抢夺存量食客,而是用能力的普惠,让连锁的标准化能力、小店的烟火气、老字号的品牌底蕴、县域的特色风味,都得到充分释放,让每一家用心做好产品的餐饮商户,都能把外卖做成一门可持续的好生意。
餐饮行业延续千年发展桎梏,一直是精细化经营能力。正如《万店盈利》中提出的判断,国内万店品牌能够批量涌现,根基就在于数字化完成了一次底层跃迁,把依赖纸质台账、店长经验的粗放管理,转换成可沉淀、可复盘、可复制的线上数字体系,大幅拉低连锁扩张的管理成本。
由此可以判断,以AI为首的数字化能力,覆盖商家越广,渗透程度越深,场景越广,以及更容易被商家感知和落地验证,就更能帮助商家对冲淡旺季与周期波动,带来确定性的增长。
而伴随这套全新经营体系落地,行业的供给端与需求端正在发生双向的结构性变化,共同托举起生态共赢的底盘。
供给端最清晰转变,是品质供给正在成为行业共识。连锁品牌依靠标准化供应链守住品控底线;中小微商家借助数字化工具减少出品波动;老字号、县域小店把招牌菜、手艺和故事,变成线上可感知的品质供给。
其中,显然也离不开平台的源头把关。以淘宝闪购为例,平台明厨亮灶覆盖近40万门店,AI巡检执行百亿次,纳入“食安心”体系的首批商家达到16.6万,品质供给有了看得见、可感知的信任依据。
需求端则呈现下沉、多元、年轻化的特征。报告显示,西部市场、年轻群体的消费占比持续提升,夜宵、情绪型消费、健康轻食等细分场景需求持续释放。
消费者的决策逻辑已经发生改变,价格不再是唯一标尺,品质、适配的用餐场景、风味带来的情绪价值,共同影响下单选择。层出不穷的新客群、新时段、新消费偏好,叠加商家持续迭代的菜品、轻量化店型,共同构筑起外卖市场的增量空间。
这些新增需求,有机会沉淀为稳定、可反复复购的长期生意。这也是为什么越来越多品牌愿意投入资源,改造店型、打磨新品、布局卫星店。供给提质与需求扩容双向共振,造就了和过去补贴冲量截然不同的增长 ——行业告别短期爆单的泡沫,迎来真实健康的增长生态。
《报告》的数据印证了这一点:平台高频8单以上用户增幅达到155%,客单价持续上涨。这说明,平台正在沉淀一批认可产品价值、愿意持续复购的稳定客群,和单纯依靠补贴换来的一次性流量有着本质区别。
如今外卖行业已经迈入多平台良性竞争的新阶段。多元的选择,给商家带来更多合作渠道、更从容的议价空间;竞争压力反过来推动平台持续优化工具、提升服务,更好匹配商家、消费者多样化需求。
放到内需大盘的视角下,外卖被重新定义的价值,还承载着对抗周期的韧性。国信数字经济产业研究院院长赵溪曾提到,消费增量未必来自价格内卷的零和博弈,平台可以通过持续投入、技术创新与资源整合,创造正向增长循环。
在外卖下半场,平台之间的比拼,将是生态治理、多方协同与社会价值的系统性赛跑。想完成从流量红利到结构红利的跨越,离不开持续优化的利益分配机制,搭建消费者、商家、骑手、平台多边共赢的秩序。
这也是平台必须肩负的新责任。过去平台和商家分工边界清晰,平台输出订单、流量与履约网络,商家负责菜品、门店运营。但现在,平台把数字能力、AI工具、供应链资源开放给不同业态商家时,事实上已经成为餐饮行业基础建设者。
站在当前周期节点,对饕林等所有餐饮商家而言,这样能算清利润、留住熟客、长期可持续运转的增长,才是这一轮行业变局里,最有价值的收获。
精彩评论