$蒙牛乳业(02319)$ $伊利股份(600887)$ $新乳业(002946)$ 文:向善财经
三季度结束,如果要说一个最让人意外的消费板块,横盘了四年的乳业板块大概排得上号。
两位行业超级巨头伊利和蒙牛,目前年内的涨幅都在双位数。
不仅仅市值回暖,乳业巨头们也在持续地改善自己的业绩。
天眼查APP显示,2026年前三季度,伊利营收935.82亿元、同比+3.59%,核心经营利润114亿元、同比+9%;Q3核心经营利润约30.2亿元、同比+7%。
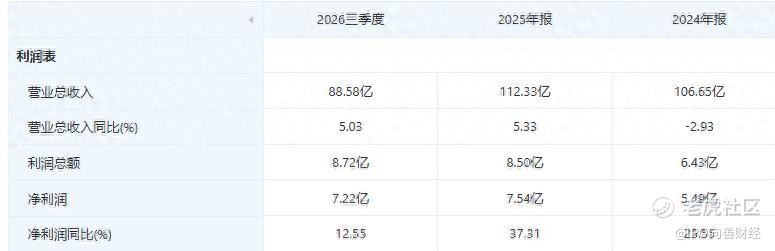
新乳业营收同比+5.03%,归母净利同比+13.23%;妙可蓝多营收48.66亿元、同比+22.97%,归母净利2.12亿元、同比+20.37%,Q3利润增速40.90%。
还有蒙牛,上半年的业绩表现也不错,在香港市场得到了大量国内外资金的认可,市值一度大涨近五成。
更难能可贵的是,这份“戴维斯双击”的成绩单,是在整个港股消费板块极其低迷(板块年内跌幅超10%)的情况下拿到的。
市值的涨跌虽然不能代表企业的全部,但是却很直观的反映市场的预期。
不少投资者就乐观的认为,和整个大消费板块冰火两重天的局面,似乎说明,能够走出独立行情的龙头企业的周期性显著的减弱了,乳业说不定能开启长牛模式。
那未来,这些头部乳企是否真的会像乐观的投资者们期待的那样,彻底摆脱周期的紧箍,长期地牛下去呢?
//乳企如何打破周期之墙?
客观来说,投资者们保有乐观的情绪是有一定道理的。
因为从周期转换上看,本轮的原奶涨价,应该对全行业产生冲击,但却仿佛被打了隔断,并未完全完全影响到头部企业。
我们先来看上游供给侧的数据。
今年七月原奶价格结束连续53个月同比下跌,合同奶价从5月的3.03元/公斤升至10月下旬的3.10元/公斤,同比转正涨约2%;散奶从底部2.5元/公斤反弹至8月的3.31元/公斤,9月一度冲高至3.63元/公斤。
农业农村部监测数据显示,截至2026年8月末全国奶牛存栏575.9万头,较2024年2月高点累计减少72.6万头,较2023年峰值660万头少82.8万头。
按理说,原奶价格上升,应该抬升全行业的成本,造成利润端的缩水,开源证券在研报中也表示“成本的抬升,会影响到终端的利润”。
但实际上,受到上游涨价影响的,大多数都是过去几年用“价格战”抢市场,选择随行就市采购低成本散奶的腰部企业,以及腰部以下的企业。
Wind数据显示,区域乳企燕塘乳业前三季度营收11.58亿元,下降了1.77%;归母净利润2252.96万元,大幅下滑57.74%;阳光乳业也差不多。营收3.27亿元,降8.13%;归母净利润6492.41万元,降25.71%。
皇氏集团营收13.57亿元,微增3.23%,但归母净利润亏损1.19亿元,亏损扩大140.71%;均瑶健康营收12.10亿元,增长10.52%,归母净利润却亏了1924.41万元......
而头部乳企,从数据上看,并没有受到太大的影响。
Wind数据显示,君乐宝H1销售毛利率32.24%,销售净利率6.72%;新乳业Q1-Q3毛销差14.14%,同比扩大0.63个百分点;伊利Q1-Q3毛利率35.81%,同比小幅上行,同时Q3单季毛利率34.60%,同比+0.68个百分点.......
对比来看,我们确实很容易得出头部乳企已经“摆脱”了原奶周期的结论。
那他们是怎么做到的呢?
一方面,是产业链的结构性优势。
头部乳企是向上游进行联盟式整合,乳企持有的上游牧场的股权就像稳定摩天大楼的“阻尼器”一样,把“成本”和“利润”进行了动态的调整。
比如伊利,今年以36.07%的持股坐稳优然牧业第一大股东,叠加2027—2029年三年超700亿元的长协,约定优然每年至少70%的原奶优先供给伊利,本质是把原料奶这一最大可变成本转化为固定成本。
同时当原奶价格上升的时候,伊利也能够通过在股权端也能减少损失。
蒙牛的机制更直观,上半年毛利率虽降0.9个百分点,但归母净利润23.71亿元、同比增长15.9%,而利润增量的一部分就来自现代牧业等联营公司的盈利。
说白了,奶价修复了牧场盈利,又通过股权回流到了乳企报表里。
另一方面,是费用的下降。
原奶上涨,导致区域乳企们开启的价格战暂时结束了。
此时,头部企业有品牌心智上的优势,就转化为了终端的费用投放上的优势。
蒙牛、伊利不用说,新乳业Q3毛利率降1.7个百分点,但销售费用率同步下降1.7个百分点,毛销差基本持平,净利率没有被侵蚀。
君乐宝也是如此,H1毛利率32.24%,同比降约1%,但净利率6.72%,同比还上升了不少。
其中的变化,关键就在费用端,销售费用率从18.3%压到16.28%,降了约2个百分点,省下的钱完全覆盖了毛利率下滑,还有余量推高净利率。
总的来说,头部乳企并不是真的对周期免疫了,而是通过产业结构的调整,在传导的路径上,把周期的影响降到了最低。
当然,肯定有朋友会说,这要是几年之后原奶再次过剩,出现了下滑,这奶喝着不就又开始“烧心”了?
就像是君乐宝,是以自营牧场为主的垂直整合模式,虽然毛利更高,但是承担生物资产管理风险的代价,其2025年生物资产减值+处置损失大致等于净利润的40%左右,而其生物资产总额超过当年净利润的4倍。
没错,确实有这样的风险存在。
但就像白酒分为茅台和其他,乳业头部两强的战略步调也要快于其他企业,他们已经开始尝试在业务端给自己插上翅膀,尝试彻底越过周期之墙。
//循迹行业龙头,穿越周期的最优解是多元化
万物皆有周期,消费类企业对抗周期的最优解,或者像茅台一样,有坚不可摧的心智;或者像家电行业的美的一样,搞业务多元化。
乳企产品属性就决定了它们不具备茅台那样的心智,所以穿越周期的逻辑也很简单,就是在 B端和C端同时做多元化。
先看B端。
蒙牛以“奶立方”业务部集中承载,2026年6月发布B端乳原料品牌MnmpX,聚焦乳铁蛋白、膜分离酪蛋白、脱盐乳清粉D90等长期依赖进口的原料,和林格尔八期日处理原奶600吨,已进入星巴克、肯德基、瑞幸、蜜雪冰城等头部客户。
伊利也在推进:2026年前三季度ToB深加工业务双位数增长,国产奶油、奶酪、黄油均增长20%以上,并且已切入奈雪、沪上阿姨等茶饮咖啡客户。
说白了,原奶就像是“原油”,如果能像原油一样跳出基础原料的圈子,变成像POE材料、特种纤维这样的高端材料,供不应求,就可以弱化周期性的问题。
再看C端。
伊利的水饮(伊刻活泉、现泡茶)双位数增长,功能保健食品靠益生菌冻干粉翻倍增长,宠物品牌“依宝”、与同仁堂合作的药食同源产品、蛋白粉矩阵同步铺开。
蒙牛的奶酪板块2026年上半年增长超30%,妙可蓝多连续三季度增速超20%;鲜奶在每日鲜语带动下增长超30%;奶粉可比口径增速超30%,贝拉米增长超60%;运动营养品牌“迈胜”完善产品矩阵,自研婴儿特医食品也获批。
简单来说,多元化的目的,就是让周期性强的原奶链条,在收入结构中的权重持续变小。当液态奶不再是收入绝对主体,原奶波动对利润的传导就被多条新业务线分流稀释了。
那具体效果怎么样呢?
财务报表显示,伊利液体乳占比已从2023年的67.79%降至2026年上半年的57.4%,蒙牛同一时期内从83%以上降至75.6%,上半年的营收和利润也超了预期。
除此之外,多元化还有一个更重要的战略价值,就是打开海外市场,拔高营收的天花板。
具体是怎么做的呢?
就拿蒙牛正在切入的运动营养赛道来讲。
首先,全球运动营养市场本就是一个增量市场,2025年约405—477亿美元,增速6.5%—10.6%。
在一个增量市场,在生产端和需求端同时发力几乎就是上了一个双保险。
其次,运动营养的核心渠道(健身房、赛事、专业补剂零售、电商)不依赖乳业那种重资产的冷链和本地牧场,出海门槛就远低于低温奶或冰淇淋。
加上蒙牛向来擅长体育营销,又在A轮融资拉到了李宁这种已经在海外有一定基础的老牌体育玩家,双方的渠道完全有可能互相交叉赋能。
最后,在C端的尝试,代表企业在B端也能建立产能,积累技术,将来做ODM也是一条有价值的业务线。
同时,这个赛道又需要很强的生产技术和规模效应才能带动,能够参与的玩家并没有想象中的那么多。
当然,蒙牛的迈胜只是一个案例,理想和现实之间毕竟还是存在着差距,不可能每条业务线都能取得成功。
但从各个领域巨头们的过往来看,借着业务多元化在海外发力,是龙头企业穿越周期的必修课。
比如家电行业,提到空调会想到格力,提到洗衣机冰箱会想到海尔,但是市值最高,营收最稳的是哪位呢?
没错,就是品类最全,多元化走到深水区的美的。
在国内大小家电全都见顶的时候,美的凭借全品类的优势,在国外几乎重建了一个美的,2026年上半年,美的海外收入1131亿元,同比增长5.5%,增速高于国内的2.1%,占公司总营收的比重升至43.5%。
不仅如此,B端业务也在强劲增长,楼宇科技、机器人业务等已经占到了公司营收的25%。
今年三季度,美的的营收已经是格力的两倍还多。
再比如日本的酒企三得利,在国内的酒饮业务放缓之后,经过了很多尝试,才摸索到罐装乌龙茶,最终打开了海外市场。
今天“饮料及食品”已占三得利集团收入的55%,而“酒精饮料”只占34%。一个以葡萄酒起家的公司,主业现在已经变成了无酒精饮品.......
就正如方洪波所说:“整合其实是非常艰难的,也是一个不断试错的过程,‘90%可能会失败,我们现在的努力就是为了那10%的可能性。”
从结果来看,美的成了、三得利成了,还有百事、可口可乐、雀巢等等等企业也都通过这种多元化的方式,先打通了国内的瓶颈,再打通海外环节,最终穿越了周期,找到了新的增长方向。
蒙牛伊利们会如何呢?
和美的、三得利、百事比起来,中国乳企的B 端刚起步,C 端的新品类大多还在爬坡,国内已经开始出现正向反馈,海外则刚推开门。往后看,新业务在收入里的占比有没有真的往上走?新业务的毛利率站不站得住?
都是两位巨头未来需要回答的问题。
写在最后:
周期不会消失,奶价注定还会涨涨跌跌,乳业的这场长跑也远没有抵达终点。
龙头乳企正在用产业链绑定、品类拓展、出海探索,一点点对冲原料波动带来的扰动,努力跳出单一液态奶的增长桎梏。
祝愿国内乳业龙头能够稳住节奏,给行业带来更多惊喜,也祝愿每一位关注乳业的投资者,理性看待行情起伏,守好自己的节奏,行稳致远。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
精彩评论