宛如愚顽的我们苦苦求索的一生悟性,股票投资是一个乐观主义者的终极宿命。
然而宿命总是蜿蜒而逶迤,今年的市场模式,是一个严厉的父亲,出手老辣,严父手中剑,游子身上劈,一秒十二剑,剑剑出暴击。我们血流成河,我们溃不成军,我们娇喘连连。
伦敦未必有我忧郁,斯德哥尔摩未必有我综合。
不由就会让人陷入某个存在主义的沉思,选择,什么是选择,到底要选择什么样的企业。因为你是自由的,所以必须要为自己想要买什么样的公司,做出抉择。
公司其实跟国家、民族一样,是一个存在于想象中的共同体,因此只有拥有巨大想象力与意淫能力的智人,才会有这样的组织方式。很抽象、无形幻化、扑朔迷离。公司是一个具体的地址吗,是一个厂子吗,是一群人吗,是团建时的林中木屋吗,都不是。
公司与企业可以很复杂;但投资一家企业,对股东而言,你用第一性原理去理解,其实也没那么复杂—— 企业要么为你挣钱,要么给你赔钱。
于是一个最容易理解的模型是,存续经营中的一家企业,就如同一台香肠机,一头吃进现金,另一头吐出现金。
在企业的整个生命存续周期里,我们把其产生的与吸入的所有现金流,折现到同一时间点去比较;如果吃的比吐的多,那对股东而言,就是库库的价值毁灭;吐的比吃的多但并没有很多,那就是蹭蹭的价值猥亵;吐的比吃的多得多得多,那才是煌煌的价值伟业。
所谓股东价值,就这么简单,香肠机,比进去的和出去的自由现金流。
一个企业可以很复杂,对内养活了多少家庭、承担起多少人的医疗、失业保险,对外纳税、捐款、盘活上下游,承担起各种社会责任;但对股东而言,这就是一个出资了多少现金,而最后能拿回多少现金的游戏。
而有些人比较罗曼蒂克,喜欢与股票谈恋爱,企业像是月上柳梢头的恋人,直教生死相许 —— 但其实,一切仅仅是你的幻想,你只不过是爱上了一台香肠机。
这是一台如果不在股票市场上交易的话,那么只有自由现金流才与股东有关的香肠机。也就是生意的本质。
这里顺口说一句,有人奇怪“自由现金流”这个拗口的概念,为什么现金流要叫自由现金流,难道还有奴隶现金流吗?——这是因为自由现金流是一个企业在不影响其正常经营的前提下,可以自由处置的现金流。他可以去买湾流,可以去买不必要的地建不必要的厂,也可以去分红,可以回购股票,甚至也可以点一把火直接烧掉,总之,拿这个现金流,你做事很自由。
而奴隶现金流,就是你现金收进来后要用来做一系列诸如支付工资、采购款、支付租金税费,补充存货,做必要的资本开支比如买为了保持产品竞争力一定要买的新机器,blah blah一大堆,钱虽然到账,但马上蒸发。
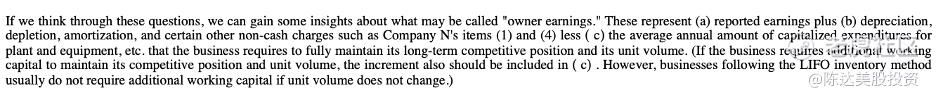
巴菲特投资的时候机器看重自由现金流。四十年前,1986年,他在致股东的信中提到了所有者盈余(Owner Earnings)的概念,就有自由现金流的意思,告诉你如何将自由现金流计算出来:
“如果我们深入思考这些问题,就能更好理解一个或许可以称为“所有者盈余”的概念。它等于:(a)报告利润,加上(b)折旧、折耗、摊销,以及某些其他非现金费用,例如N公司的第(1)项和第(4)项,再减去(c)企业为充分维持其长期竞争地位和现有产销量,每年平均需要投入的厂房、设备等资本化支出。(如果企业为维持其竞争地位和产销量而需要增加营运资金,这部分增量也应计入(c)。不过,采用后进先出法(LIFO)核算存货的企业,在产销量不变的情况下,通常不需要增加营运资金。)”
(来源:1986年巴菲特致股东信)
他还在各种场合表达过类似的意思:许多企业的经理人,紧盯着会计利润,却忽略了这样一个事实,为了留在原地不被淘汰,他们不得不把赚来的每一分钱重新扔回机器设备里。如果一家企业赚了一个亿的账面利润,却必须每年花掉一个亿去升级生产线才能维持现有的竞争力——
那么它为股东创造的真实财富就是零。
巴菲特与许多长期的“生意投资人”都认为,股票长期收益是由其产生的自由现金流决定的。
举个例子说明,可能世上难有比可口可乐更好的案例。
1988年巴菲特开始买入可口可乐时,可口可乐每年的自由现金流不到10亿美元。可口可乐的股票,当时市盈率约15倍,FCF收益率(自由现金流/股票市值)大概是6%到7%。
而时光快进38年后到了2026年,今年可口可乐的指引自由现金流,已达到约122亿美元,38年间增长超过11倍。
为什么那么牛逼。因为可口可乐是创利机器,其FCF利润率(注意与前面FCF收益率的区别)高达24%,远高于消费制造业平均水平。怎么做到的?——其模式,以卖浓缩液和品牌授权为业务核心,而将大量的灌装厂、车队、冷柜等重资产业务,交给灌装商,他的资本开支、投资需求极低,赚到的利润几乎是可自由支配的真金白银,因此也可以连续64年提高股息并持续回购。
那么作为大股东,伯克希尔获得了什么回报?
1988–1994年累计投入约13亿美元,如今持有4亿股,市值约370–380亿美元;累计收到的分红已超过120亿美元,2026年年化分红约8.5亿美元,相当于每年以分红形式收回本金的65%;若按透视盈利计算,其9.3%持股对应的自由现金流每年接近本金的80%——合计约500亿美元回报,约为本金的38倍。
38年,可口可乐自由现金流翻了12倍,伯克希尔在可口可乐上纯股价复权后的回报以建仓完成后的平均成本计算,翻了29倍,伯克希尔在可口可乐上股价增长+股息的总回报,39-40倍。
巴菲特赚麻了。
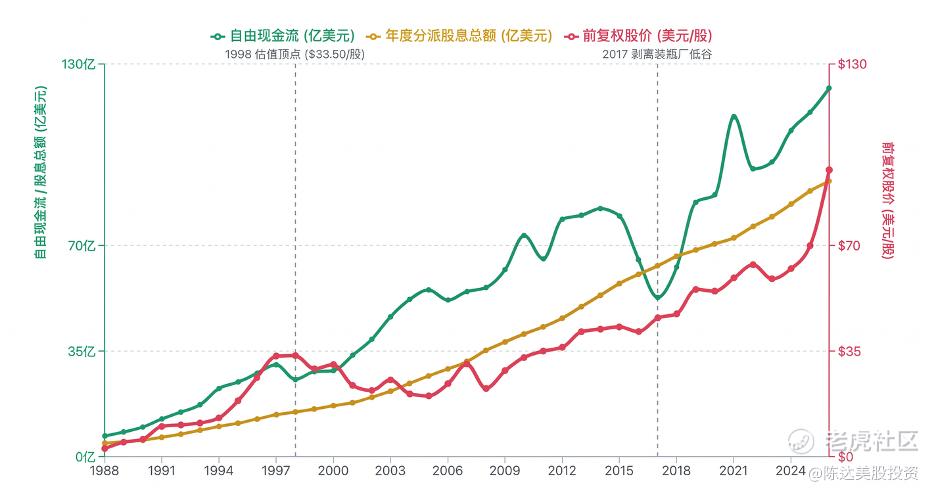
当然啦,自由现金流一直增加,不等于股价一直上涨,自由现金流与股价上升未必同步。可口可乐的例子里,从1988–1998,股价涨了十几倍,远超自由现金流增速,1998年市盈率一度接近50倍。而从1998–2012,自由现金流继续稳步增长,但股价原地踏步十几年,消化此前的高估值。从2012至今,股价重新与现金流,基本上实现增长同步。
但是有一点,分红股息,由于自由现金流充裕,在这38年里每一年都在涨,从未停过、从未降过,也从未原地踏步。
(来源:公司资料,达美制图)
相比股价与自由现金流,股息是三条线里最平滑的一条,是一条几乎笔直的上升线:从美股0.075美元到2.12美元,38年翻了28倍,年均9.2%。沧海桑田,股息增速几乎就等于股价增速。 38年里两者都在9%出头,1998年的脱节最终被完全拉平,这就是长期收益由现金流决定,最直观的证据。
所以这里值得call back一下前面的那个观点,股票长期收益是由其产生的自由现金流决定的。
对于伯克希尔来说,这4亿股的年分红从1988年的约1700万美元,到1994年的7500万、1998年的1.2亿、2012年的4.08亿,再到2026年的8.48亿。38年里没有一年比上一年少。
自由现金流既体现企业财务稳健性与业务拓展能力,也暗含股票回购与派息潜力,在不确定性环境提供缓冲。我们当然可以从自由现金流与股息的角度来布局投资,甚至借助ETF,来实现针对于自由现金流与股息分红的分散投资。
比如南方东英野村富时香港日本股票现金流聚焦指数ETF, $南方港日现金流(03535)$ ,选港股及日股市场现金流强劲的优质企业,构建抗波动护城河。港股现金流与日股现金流资产相关性仅0.3,分散配置价值凸显。
港股方面,港股针对本地投资者不收股息税,政策优势驱动企业派发股息,股东回报持续增厚,富时港股通现金流聚焦净税指数的12个月股息率达6%。
日股方面,日本公司治理改革红利释放,政策积极推动企业回购并注销股份,推升股东回报。 2025财年前三季度日股回购规模已破14.2万亿日元(约6146亿元人民币),全年有望刷新历史峰值。
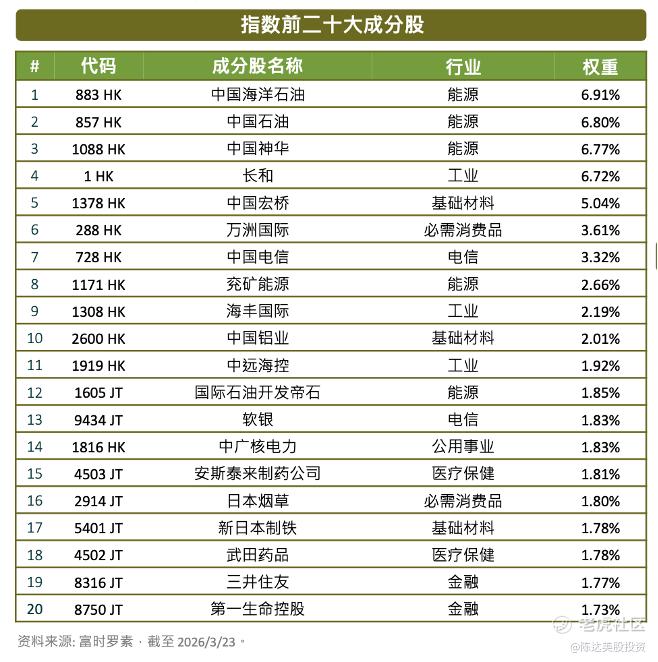
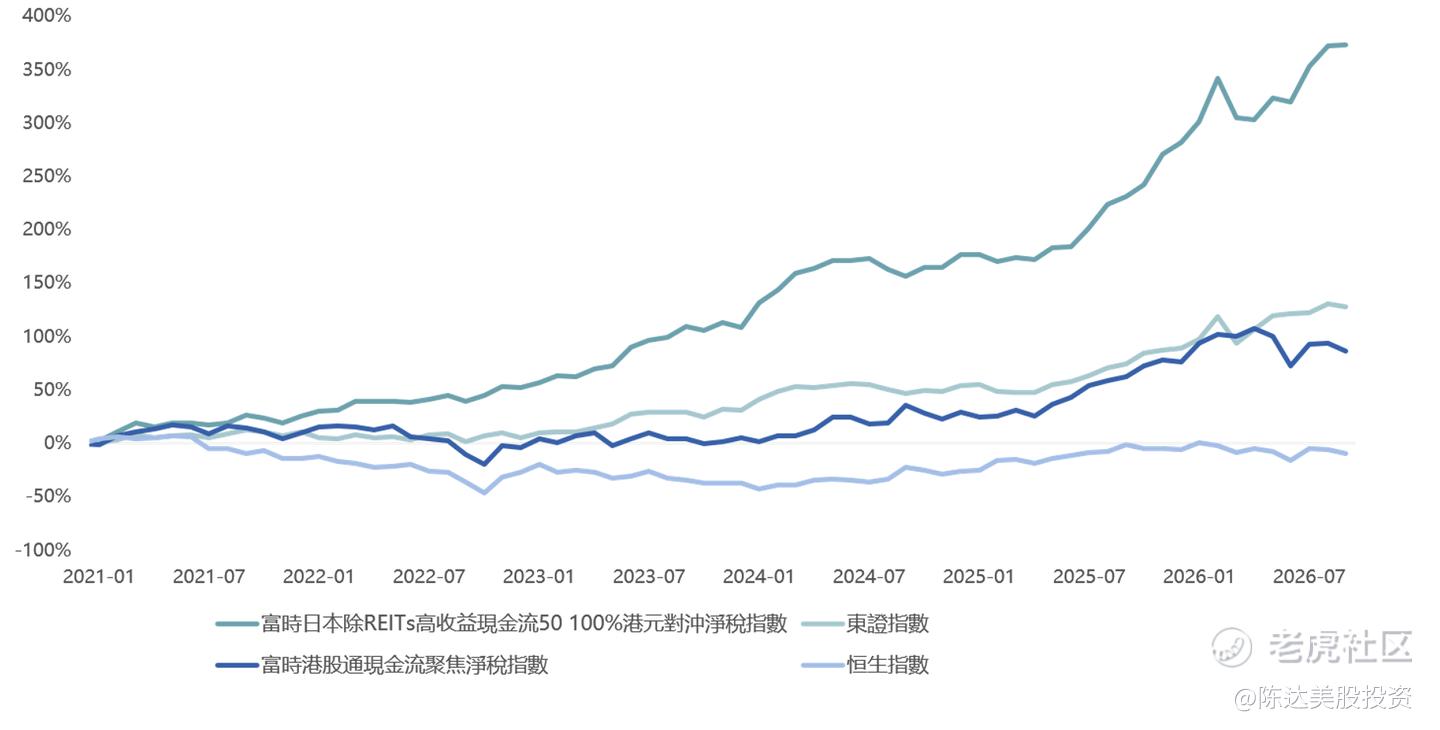
3535.HK跟踪的富时ETF通香港日本现金流聚焦指数以自由现金流和股息率为筛选标准,子指数在港/日市场均跑赢本地主流指数,获得长期超额回报。该基金精选两地高含金量龙头,兼顾增长与派息,是低波红利时代下,一键布局港日核心资产的优质差异化工具。
另外如果你既想要自由现金流又想要高景气度,南方东英的亚洲科技及股息ETF $南方亚洲科技(03473)$ 65%左右投资港股高股息股,35%配置台积电、三星电子等科技龙头,兼顾收息与成长。这个ETF是是哑铃策略产品,港股部分和目前港股通ETF中规模最大的 $南方东西精选(03441)$ 的港股部分是一样的,适合长期看好香港本地收息龙头企业的投资者。
两只ETF均已获纳入南向ETF通,并于今日2026年11月9日生效。3535在指数再平衡时采用约65%港股现金流资产与35%日股现金流资产,3473则采用约65%港股通合资格高股息证券与35%亚洲科技证券。入通,也意味着不占QDII额度,不太容易产生非常奇怪的溢价问题。
入通的ETF目前已经可以组成一个家族,方便大家用A股的人民币账户布局。家族姓名如下:
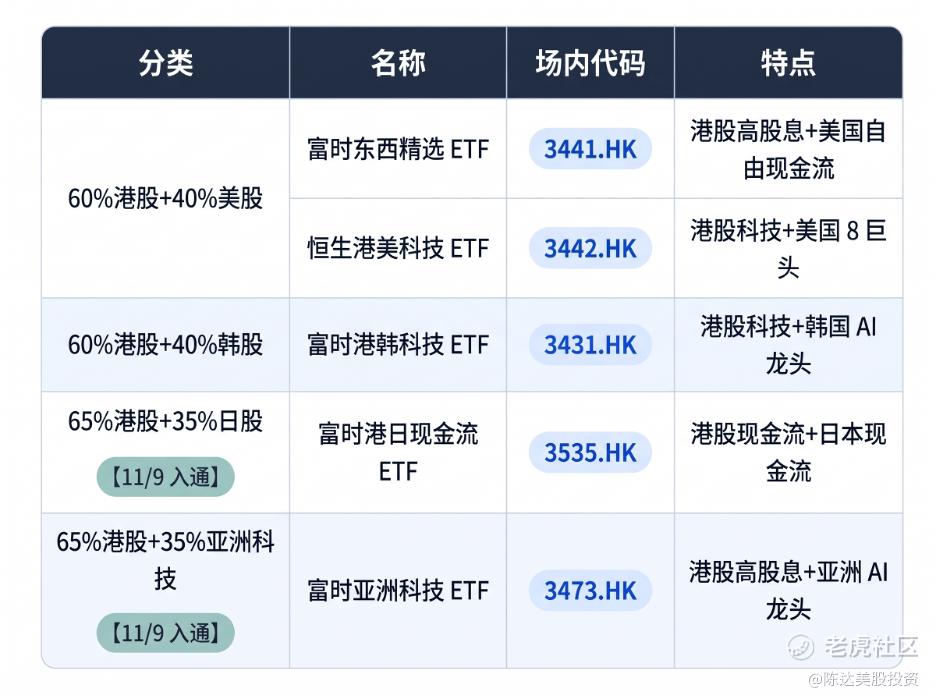
总之,自由现金流是回报长期股东最重要的方式,通过回购和股息,自由现金流实现了与股东价值最完美的合体。所以让我们一直记得一首小诗,古老朴实而真谛。约翰·伯尔·威廉斯在其1938年的著作《投资价值理论》里吟唱道:
奶牛是为了牛奶,
母鸡是为了鸡蛋,
而之于股票啊,我的朋友,
那就是为了股息。
A cow for her milk;
A hen for her eggs;
And a stock, by the heck,
for her dividends.
————————
注:本文仅作为信息分享,不构成任何投资建议。
精彩评论