AI产业的竞争,不只发生在模型、芯片和算力层面,围绕数字内容的识别、保护、管理与商业化,同样蕴藏着新的产业机会。
11月6日,阜博集团披露截至2026年9月30日止三个月的未经审核经营数据。报告期内,公司总收入同比增长约32%,中国内地业务收入同比增长约31%,每月持续收入(MRR)同比增长约29%。 $阜博集团(03738)$
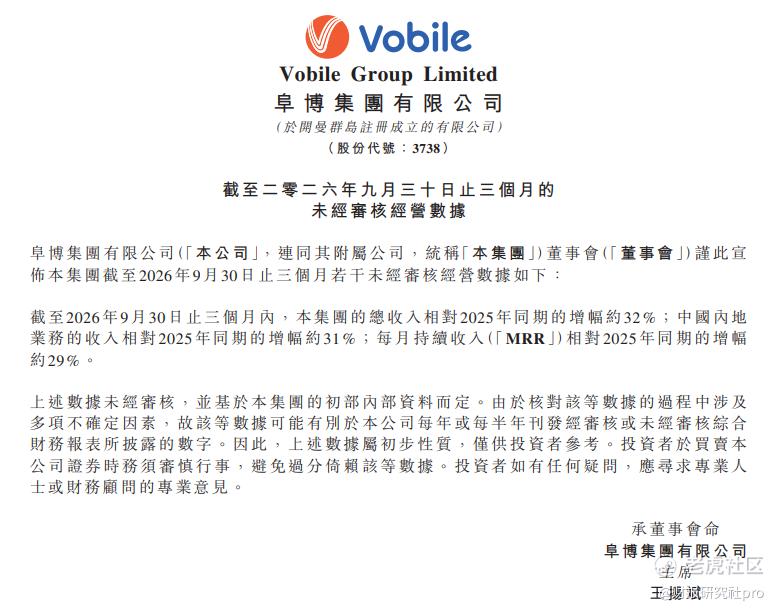
与此同时,根据公司投资者交流信息,2026年前三季度DreamMaker等平台算力服务收入已突破1.4亿港元,开始形成新的收入贡献。
阜博围绕AI内容的战略布局,已经跨过了“讲故事”的阶段,进入商业化验证期。
AI内容产业打开新空间,阜博能否借此迎来估值重估?
收入增长32%,阜博正在形成新的业务增长结构
2026年上半年,公司实现总收入约18.05亿港元,同比增长24%。截至9月30日止三个月,公司总收入同比增长约32%,较上半年增速提升8个百分点。
从同比增速的变化来看,公司第三季度经营增长呈现进一步提速的趋势。
同期,区域市场也保持了较为同步的增长。
中国内地业务收入同比增长约 31%,美国及其他地区业务同比增长约 32%,两者贴近集团整体增速,海内外业务形成同步拓展的态势。
除区域市场表现外,MRR也具备一定的参考意义。
MRR是观察持续性收入表现的重要指标,它在一定程度上反映了客户持续使用公司服务所形成的收入基础。阜博MRR保持接近30%的增长,说明公司持续性收入业务具有较好的增长动能。
结合上半年数据来看,阜博的传统业务也保持着较好的增长韧性。
2026年上半年,公司订阅服务收入约7.18亿港元,同比增长17.7%;增值及其他服务收入约10.87亿港元,同比增长28.5%。
其中,增值及其他服务收入占总收入的比重约60.2%,已经成为公司收入的重要组成部分。
阜博的商业模式不再单纯依赖传统订阅服务,而是持续拓展更多增值服务场景,进一步丰富收入来源。
从盈利表现来看,上半年公司实现毛利约8.10亿港元,同比增长26%,毛利率由去年同期的44.1%提升至44.9%;期内溢利约1.95亿港元,同比增长92.7%,经调整净利润约1.94亿港元,同比增长60.3%。
收入增长的同时,盈利能力也有所改善,说明公司现有业务具备一定的经营韧性。
然而,这份经营数据里真正的变化,发生在传统业务之外。
根据公司投资者交流信息,2026年前三季度DreamMaker等平台算力服务收入已经突破1.4亿港元。
这笔收入,为公司开辟全新营收赛道,也标志着AI业务走出产品布局与技术投入阶段,商业化落地持续推进。
从传统数字版权服务,到AI算力及内容创作相关服务,阜博正在形成更加多元的业务结构。
传统业务提供客户基础和经营支撑,AI业务为公司打开新的产业应用空间。两者并非简单替代关系,而是正在围绕数字内容产业形成进一步的业务延伸。
AI短剧爆发,阜博正在抢占内容产业的新基础设施
当前数字内容产业最热的变化,正在短剧赛道上发生。
AI工具大幅降低拍摄、剪辑、配音、翻译和分发门槛,短剧产能、语种、平台和IP素材数量快速扩张。
内容生产效率越高,市场上的内容数量就越多,随之而来的问题也会更加突出:如何识别内容来源?如何确认版权归属?如何监测侵权传播?又如何实现IP授权和商业化收益分配?
这些问题,恰恰构成了AI短剧产业发展的基础设施需求。阜博最新业务数据,已经体现出这一行业趋势。
首先,短剧内容监测需求正在快速增长。
据公司相关业务信息,阜博短剧监测数量环比增长106%。
短剧监测数量的快速增长,行业内容规模扩张,市场对内容识别、版权保护和传播监测服务的需求正在提升。
尤其是AI短剧,内容生产门槛降低后,作品数量、传播渠道和素材组合方式都可能更加复杂。传统依靠人工处理的版权管理模式,很难完全适应海量内容的管理需求。
阜博拥有数字指纹、数字水印和多模态识别等技术,因而具备了更广阔的应用空间。
其次,AI相关资产占比已经提升至26%。
AI正在成为阜博内容资产业务中越来越重要的组成部分。
AI 内容和传统影视内容有所区别。单条 AI 短剧,往往融合 AI 生成的人物、场景、音视频、剧本,以及多方现有 IP 素材。素材溯源、版权关系管理、内容使用追踪,将产业链必不可少的环节。
阜博过去在影视版权保护领域积累的技术能力,可以向这些新场景延伸。
AI内容越丰富,内容资产管理的复杂度越高,专业化版权基础设施的价值也就越突出。
最后,AI算力服务已经开始形成实际收入贡献。
根据公司投资者交流信息,2026年前三季度,DreamMaker等平台算力服务收入已经突破1.4亿港元。
AI短剧生产需求增长,创作者对模型、算力和内容生成工具的需求也有望进一步增加。DreamMaker由此有机会从AI产业发展中获得更直接的收入。
从短剧监测数量增长106%,到AI相关资产占比提升至26%,再到DreamMaker算力服务收入突破1.4亿港元,几个数据共同反映出一个趋势:阜博正在同时切入AI内容生产和内容管理两个环节。
AI内容产业打开新空间,阜博能否迎来估值重估?
上述数据印证了AI业务的商业化进展,但阜博的核心看点还是,正在尝试构建覆盖AI内容全生命周期的服务体系。
DreamMaker主要面向AI内容创作与算力服务,解决内容生产端的问题。
剧本、人物、场景、视频生成以及模型调用,都需要相应的技术和算力支持。DreamMaker通过整合多模态模型与算力资源,成为创作者进入AI内容生产领域的工具入口。
SeeBay进一步连接创作者生态、IP资源与商业化渠道。
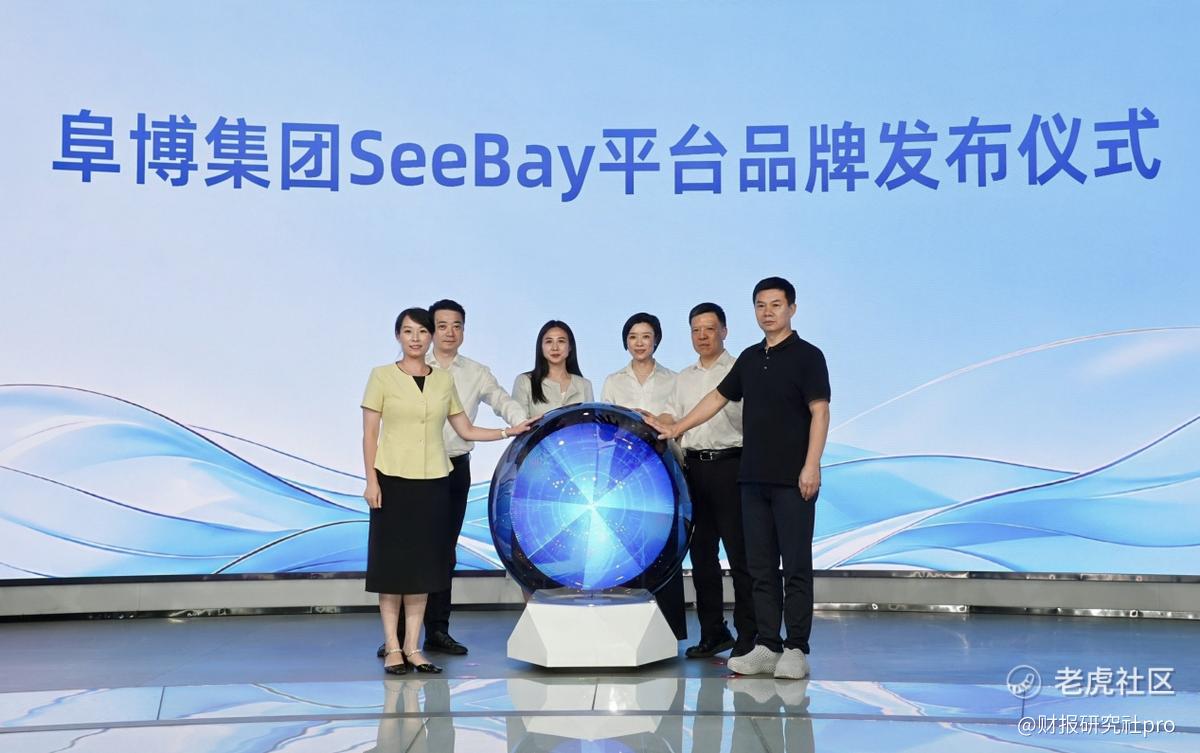
AI短剧产业的价值,不仅是生产出更多内容,还在于如何让内容形成资产,并通过IP授权、版权交易和商业合作实现持续收益。SeeBay所探索的正是将创作者、AI工具、IP资源与版权服务连接起来,让内容生产与后续商业化形成衔接。
Vobile MAX承担内容确权、识别、保护和资产管理等功能。
AI短剧数量增加,内容跨平台传播、素材重复使用、未经授权转载等问题也会更加复杂。Vobile MAX可以通过内容识别和版权管理技术,为内容资产提供相应的保护和管理服务。
三者结合,搭建起一条完整的业务链条:
DreamMaker负责连接创作者和AI内容生产需求,SeeBay负责连接创作者生态与IP商业化,Vobile MAX负责内容确权、保护和资产管理。
阜博正在从传统的数字版权保护工具,向覆盖AI内容生产、确权、管理和变现的平台型服务商延伸,这也是AI短剧时代阜博可能获得的新产业价值。
如果这套模式跑通,阜博可以借助创作工具触达创作者,再通过版权管理、商业化服务持续服务客户,拉长合作周期。收入来源也将跳出单次监测、企业订阅的框架,延伸到覆盖内容全生命周期的平台化服务。
回到资本市场,阜博的投资逻辑正在发生变化。
过去,市场主要将其视为一家数字版权保护服务商,关注订阅收入、客户规模和版权监测业务的增长。进入AI时代后,市场需要重新审视其业务边界。
从算力和创作工具,到内容确权、版权管理,再到IP资产化和商业变现,整个产业链都在形成新的需求。凭借多年积累的版权技术、客户资源与全球化运营经验,阜博可以向 AI 内容生产、商业化环节延伸布局。
投资者的观察重心应该从单一 AI 产品的短期收入,转向阜博能否依托 AI 短剧赛道,搭建新的客户入口、收入渠道与长期商业模式。
当然,估值重估最终还是需要业绩来兑现。但至少从产业方向来看,阜博正在进入一个比传统数字版权保护更广阔的市场。
AI让每个人都可能成为内容创作者,当内容供给呈现爆发式增长,确权、保护、管理和商业化就不再是可有可无的附加服务,而是整个产业持续运转的重要基础设施。
这也正是阜博从数字版权保护走向AI内容基础设施的核心价值所在。
结语:
AI技术的普及,正在重新定义数字内容产业的生产方式。
创始人王扬斌曾在世界互联网大会上表示:
“AI技术的赋能让每个人都可以成为创作者;而我们共同的使命,是要让每一位创作者都获得尊重与回报。”
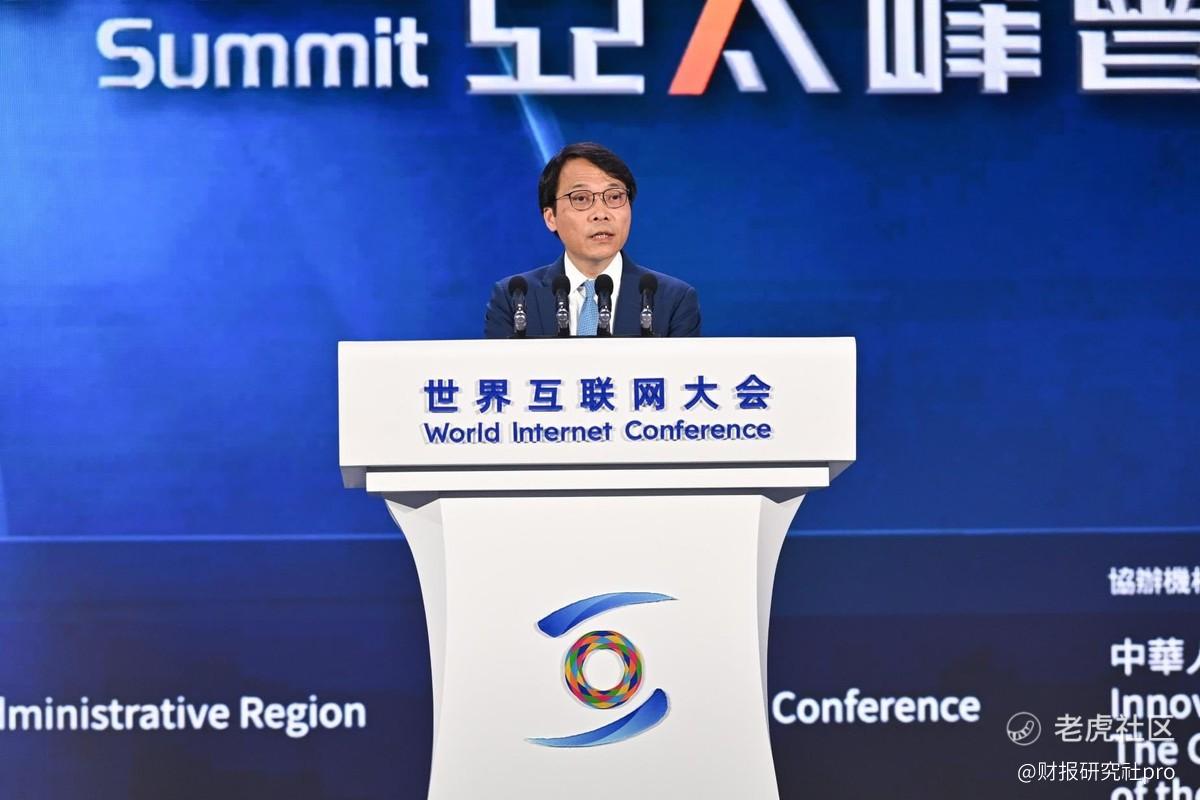
这句话不仅体现了公司对AI内容产业的理解,也与阜博当前的业务布局形成了呼应。
数字版权保护延伸至AI内容基础设施的道路,正在逐步展开。
精彩评论