“博观而约取,厚积而薄发。”
全新问界M9交付12周破3万台,问界M6累计交付破5万台,赛力斯的市场表现,给出了关于增长可持续性的最强回应。
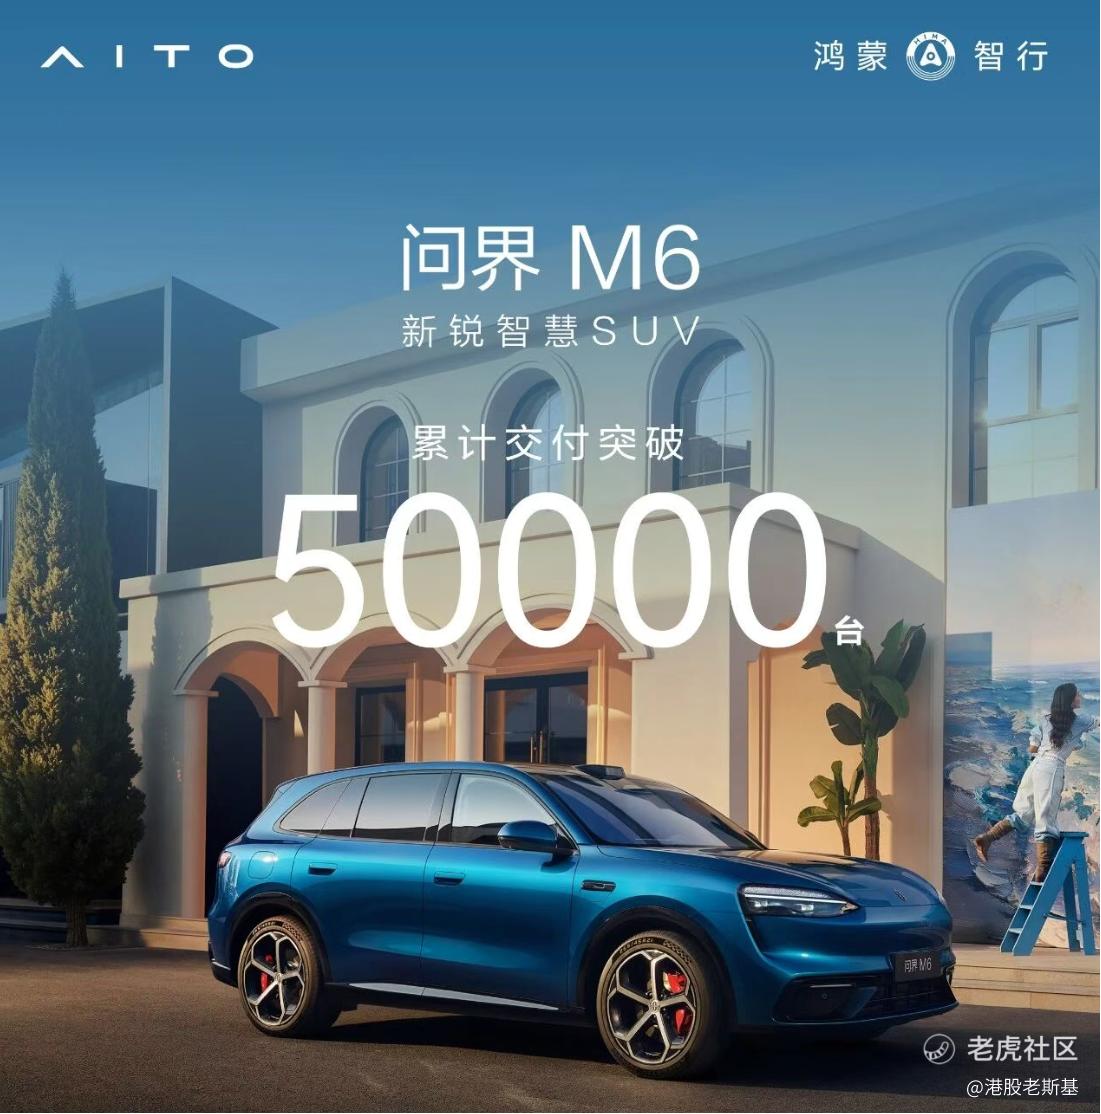
在金九银十的关键节点,这份成绩单尤为扎眼。
我们不妨先看最关键的那个锚点:价格。
很多品牌一谈销量就露怯,因为那是“以价换量”的虚火。问界M9,终端成交均价稳稳站在60万元,持续稳居50万级乘用车销量榜首。这是什么概念?它没有靠降价去抢BBA的饭碗,而用同样的甚至更高的价格,让消费者心甘情愿地买单。
更值得一题,问界M9Ultimate领世加长版即将开启交付,产品矩阵还在持续完善。M9车系的天花板还在往上顶,后续的增长动能远未枯竭。
再看整个产品矩阵的排兵布阵。
以前大家总担心赛力斯只有一款爆款,现在问界M6累计交付破5万台,就是个强烈信号。M5、M6、M7、M8、M9覆盖20万到60万价格带的格局已经形成,实现了细分市场的精准卡位。
接下来赛力斯要做的,在我看来是真正从爆款驱动走向永续经营的关键一步——精细化运营。
让每一款大单品在其价格带内形成稳定的销量基盘和健康的利润贡献。这才是成熟汽车品牌该有的样子,不依赖某个单一爆款“上蹿下跳”,靠体系化的产品力“多点开花”。
健康的财务体系,筑牢了经营安全垫。
稳健的财务与高强度的研发,是赛力斯敢持续投入的底气所在。
2026年上半年,赛力斯营业收入574.93亿元,现金储备超过731.5亿元。这么大笔现金握在手里,无论是应对供应链波动,还是投入下一代技术研发,都游刃有余。
研发投入70.07亿元,同比增长34.8%,这些钱砸向魔方技术平台2.0、新一代超级增程等核心技术,最终都会变成产品上让对手难以追赶的代际优势。
赛力斯的增长确定性到底在哪?
在于它已经进入了“研发投入—爆款验证—价值释放”的正循环。
平台化技术底座在底层架构、核心系统、智能化体验等多个维度的持续突破,为问界M6、问界M9等主力车型的放量提供了坚实支撑,规模效应正在持续释放,增长飞轮加速启动。
如今的赛力斯,已经稳稳站在了国产豪华品牌的牌桌上,而且手里的筹码,越来越多。
精彩评论