传音控股手机研发销售,拥有 TECNO、itel、Infinix 三大手机品牌,深耕非洲、南亚等新兴市场传音。俗称 “非洲手机之王”。除硬件外,传音还布局自研操作系统、移动互联网、配件与家电业务,手机销量长期位居非洲市场首位。
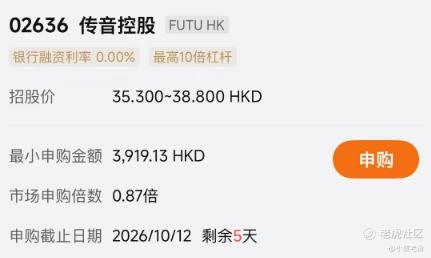
公司10月7日开始招股,招股价35.3~38.8港元,每手股数100股,最低认购3919.13港元,市值436.95亿~480.28亿港元,发行数量8664.83万股,属于消费性电讯设备及零件行业,有绿鞋。
保荐人是中信证券,近2年保荐过的项目首日上涨率是74.24%,保荐人整体业绩还不错。
一共有11名基石投资者,包括GIC、易方达、金兴环球、千禧资本、才华资本、奇点资产、中银理财、江波龙、Digimoc、宏芯宇香港、科宇盛达;基石共认购12.46亿港元,占总发行数的38.8%,基石占比还行。
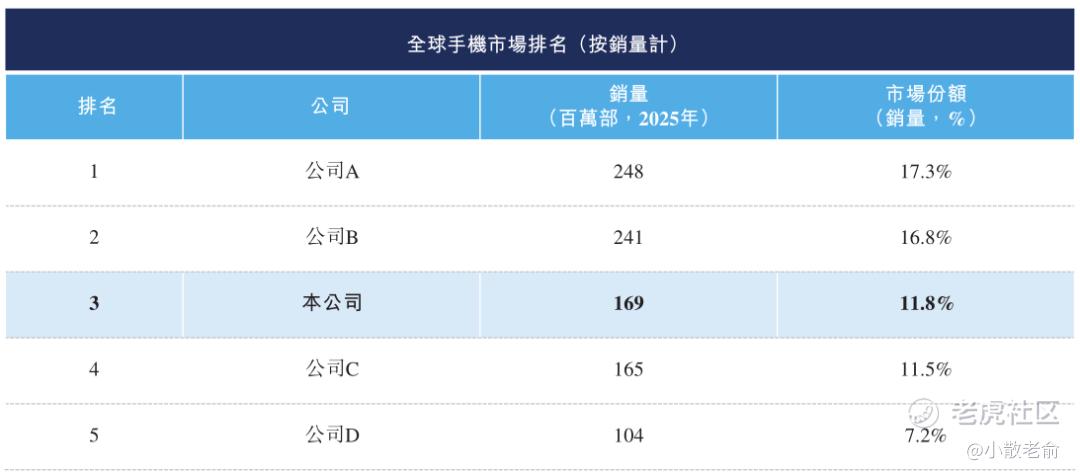
2025年按销量计,传单为全球手机市场第三大厂商。2025年按收入计,传单为全球手机市场第八大厂商。
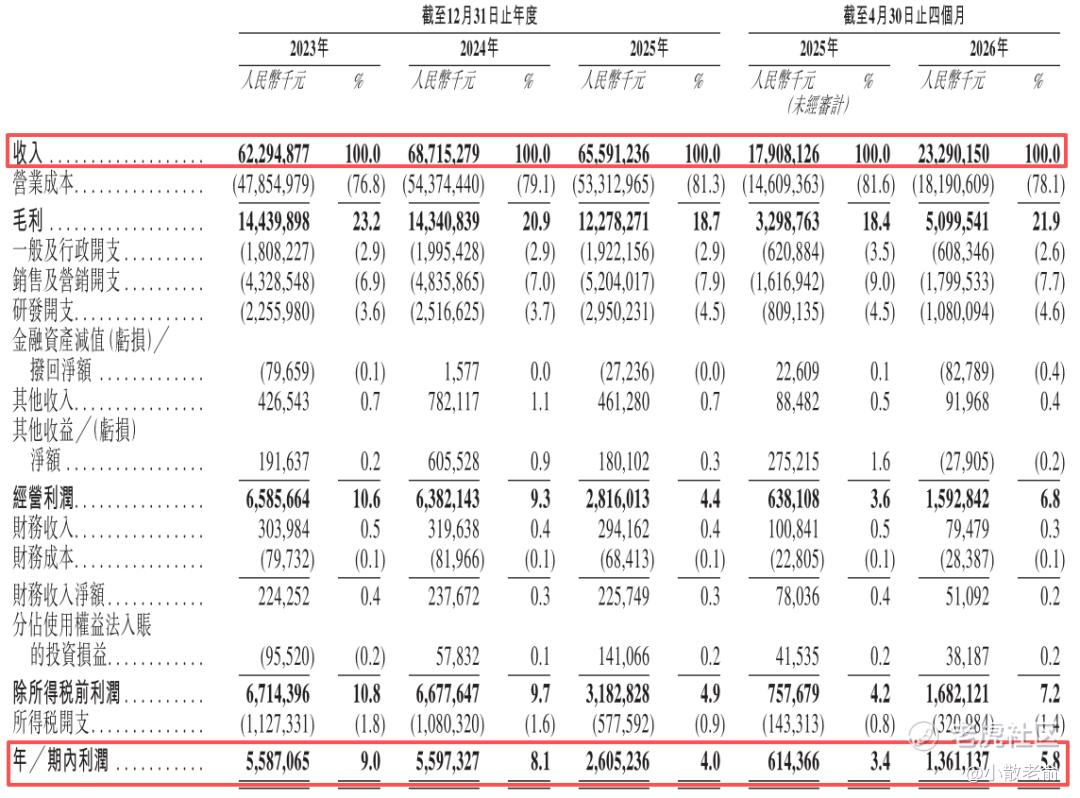
公司从2023~2025年的营收分别是622.95亿、687.15亿、655.91亿,2025年营收同比增长-4.55%;2023~2025年的净利润分别是55.87亿、55.97亿、26.05亿,2025年的净利润同比增长-53.46%。
2026上半年营收354.31亿,同比增长21.85%,净利润18.33亿,同比增长47.59%。
按发行中位数计算458.62亿港元市值发行32.1亿,发行比例是7%,基石锁定38.8%,那么流通盘是19.65亿。
传音控股这次是在港股双重上市,H股较A股折价率有43.94%~38.38%左右,比较了几家同行业可比的A+H公司,他们的H股平均折价在34.44%左右,这么看的话传音控股的折价给市场留了一点水位,可能会有点小汤。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购倍数是0.87倍,申购人气很一般。总共有86649手,货也不少,中签率不会太低。
申购策略:
传音控股俗称 “非洲手机之王”,是全球手机市场第三大厂商。保荐人是中信证券,保荐人整体业绩还不错。11名基石共认购12.46亿港元,占总发行数的38.8%,基石占比还行。公司2025年净利润大幅下滑,不过2026上半年净利润又大幅增长。业绩波动较大,本次发行采用机制B,公开发售初始份额是10%,不设回拨机制。目前申购人气一般。流通盘是19.65亿,总共有86649手,货也不少,中签率不会太低。传音控股H股折价率43.94%~38.38%左右,给市场留了一点点水位,可能有点小汤。这种A+H两地上市的票整体新股表现基本也就在小涨小跌左右,本人计划观察两天,要么不打,要打最多也就小打两手参与下就行!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
精彩评论