我跟踪新股有个习惯:上市满三个月,回头做一次体检。今天来看看瑞为技术。
7月8日挂牌,发行价21.66港元,没有基石、没有绿鞋,定价权完全交给市场,市场用3646倍认购回应。热闹归热闹,我更关心另一件事:潮水起落看情绪,账本厚薄看真章。这三个月,它的账本翻得怎么样?
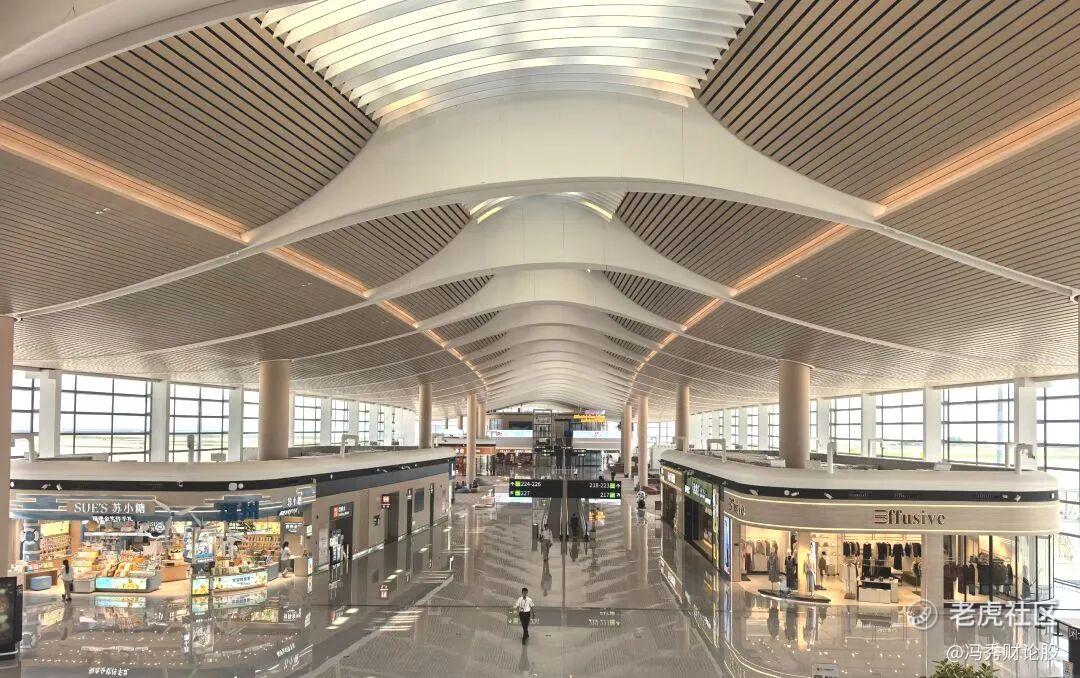
先看落笔的部分。这三个月,公司干了几件事:交出上市后的首份业绩,上半年营收同比增长58.7%,毛利率继续抬升,三大板块全线增长;9月16日,福州长乐机场T2航站楼投运,安检和登机环节的万卫系列智慧通行产品同步上岗;9月23日,晓蚁行李转运机器人站上首届PTE Asia展台,方案摆到亚洲机场管理者面前。
热闹是别人的,进账是自己的。体检就从进账开始。
第一层账:机场这门生意,门槛是信任
市场给瑞为的标签,多半还停留在"视觉AI闸机公司"。先看行业水位:2025年全国民航机场旅客吞吐量15.29亿人次,颁证运输机场270个,千万级枢纽41个,"人工智能+民航"写进了行业政策,未来十年亚洲和中东还有约2400亿美元机场新改扩建排队进场。水在涨,这是背景。
再看船位。中国民航视觉智能市场,瑞为以8.7%的市占率排第一,方案覆盖国内超过三分之一的民用机场,累计服务旅客超15亿人次。北京大兴和首都两大枢纽,超九成智慧通行产品出自瑞为;即将通航的厦门翔安机场,近200个登机通道整包交给了它。
外行看这些数字,看到的是份额;内行看到的是另一件事:民航场景准入极严、验证极慢、替换极贵,进了机场生产系统,就是多年期陪伴式合作。福州T2的投运,正是这种信任的延续。
信任在报表里有计价:民航业务毛利率从51.8%一路做到59.2%。硬件加AI的公司,毛利率能逐年爬坡的屈指可数——爬坡只说明一件事,定价权在自己手里。
第二层账:具身智能,从"会看"到"会干"
视觉AI的天花板很清晰:会看,不会干。机场行李转运是实打实的体力活,机器人得有物理世界的分寸感,抓多紧、用多大力,都得实时拿捏。瑞为自研的VTFLA架构,在传统VLA框架上加了力觉和触觉,让机器人长出"手感"。
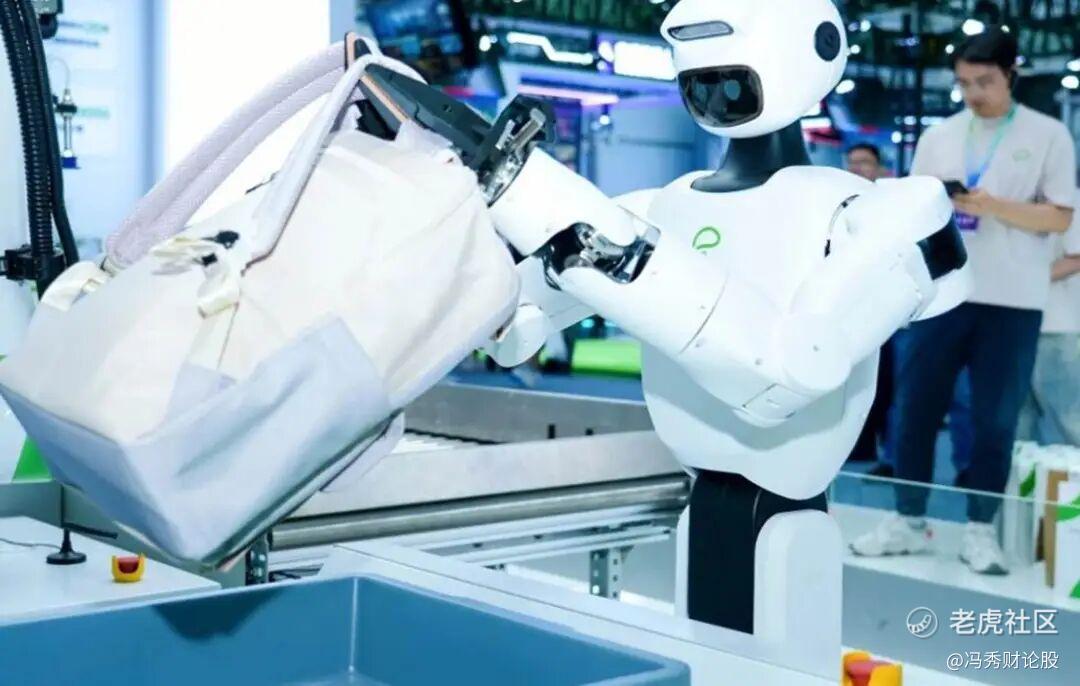
手感好不好,行李房说了算。晓蚁已经在华东一座千万级枢纽机场的真实航班保障里常态化作业:单件节拍低于18秒,单车装载39件,逼近熟练人工40件的水平;装车准确率99.9%,机器人每小时处理180件,人工约100件。眼下约八成标准行李归机器人,软包异形长尾归人工。人机协同这本账,客户算得比谁都精:行李环节是机场人力最密集、强度最高的工种,省下来的人力和破损赔付,就是真金白银的付费理由。
空间账更直白:民航视觉智能产品当前市场约63亿元,机场具身智能产品到2030年潜在规模约300亿元,差五倍。上市募资的55.8%投向研发,轮式双臂机器人预计2027年推出、2028年商业化,从行李房走向停机坪,每一步都有真实场景兜底。
三层账本,怎么算总账
瑞为手里这本账,第一层是智慧民航基本盘:市占率8.7%行业第一,覆盖超三分之一机场,毛利率59.2%,福州T2投运、翔安近200个登机通道整包交付——这一层负责贡献真金白银。
第二层是具身智能增长极:晓蚁在千万级枢纽常态化作业,轮式双臂2027年推出,瞄准的是2030年约300亿元的潜在市场,五倍于当前的池子——这一层负责打开天花板。
第三层是全球化期权:亚洲和中东未来十年约2400亿美元机场投资摆在那儿,塔什干机场POC已经跑起来,上实科技签约落子香港,管理层目标三至五年海外收入超国内——这一层负责把验证过的整套打法推向海外。
三层账是连着的因果链:第一层养着第二层的技术投入——2023到2025年,收入从2.42亿做到4.43亿,复合增速35.2%,今年上半年还在加速,三条业务线齐涨;第二层一旦批量化,300亿级的新池子直接抬升天花板;第三层再把整套方案推向海外市场。收入在兑现,订单在落子,研发在下注,一层给一层输血。
体检结论
一本账翻下来,结论一句话:这本账比看上去厚,而且每翻一页都在变厚。
接下来值得盯的只有两笔:晓蚁什么时候从常态化作业走向批量订单,海外标杆什么时候从塔什干长出第二座。这两笔一旦落账,今天翻到的每一页都会显得薄。
潮水交给市场,账本留给自己。下一页翻到什么,到时候再来交作业。
精彩评论