估值不便宜又怎样。看完瘦西湖文旅(06157.HK) $瘦西湖文旅(06157)$ 的招股书,我脑子里蹦出来的就是这句话。
先把结论撂在这儿:这票我打,而且是全力打,融资满上。
至于它的基本面,我实话实说,非常非常一般,甚至可以说平庸。
但打新这事儿,从来不是选美比赛,是看供需。
ps:本文发表一天前,同名公号实时更新,公域会延迟一天以上更新
1、先花一分钟认清它是干什么的。
瘦西湖文旅是扬州唯一的水上游船观光持牌运营商,说白了就是靠船票赚钱。
它在蜀冈—瘦西湖风景区和古运河上跑船,手上有231艘船,游船观光贡献了八成以上的收入,毛利率接近六成。(一张船票撑起大半家公司,所谓护城河,其实也是围墙)
按弗若斯特沙利文的数据,2025年它在江苏省水上游览船票销售额里排第二,份额约18.5%。而且根正苗红,扬州国资合计持股约89.99%,大运河基金占10%,是很典型的国企文旅资产。
那它的天花板在哪?
第一个问题就是空间太小。
扬州这座城市的旅游体量,就那么大。
瘦西湖景区年接待游客量常年保持在700万人次以上,这已经是很高的位置了,核心水域就那么大,船就那么多,想再多装人,物理上根本装不下。
更要命的是客单价和复购,去扬州看瘦西湖,多数人一辈子就去一两次(这话不中听,可事实如此)。而且它的独家经营许可,2035年就到期了,到期之后还能不能续、怎么续,全是未知数。
一座城,一片湖,一张有期限的牌照,就是它全部的生意。
2、再多说一句它的收入结构。
公司的钱几乎全靠游船观光这一块,2023到2025年,这块收入分别是9510万、9600万、1.182亿元,占比一直在87%以上,2026上半年也有7160万元。
也就是说,它没有第二条腿,观光车、景区托管这些业务加起来,只是个零头。鸡蛋全放一个篮子里,可篮子就那么大。
再往大了说,扬州这座城市的能级,也把想象空间框住了。
它不是一线旅游目的地,客流高度依赖节假日和周末,淡旺季差距悬殊,平峰期的上座率自然也上不去。这种靠天吃饭的季节性生意,天花板早就锁死了。
3、第二个问题,业绩停滞。
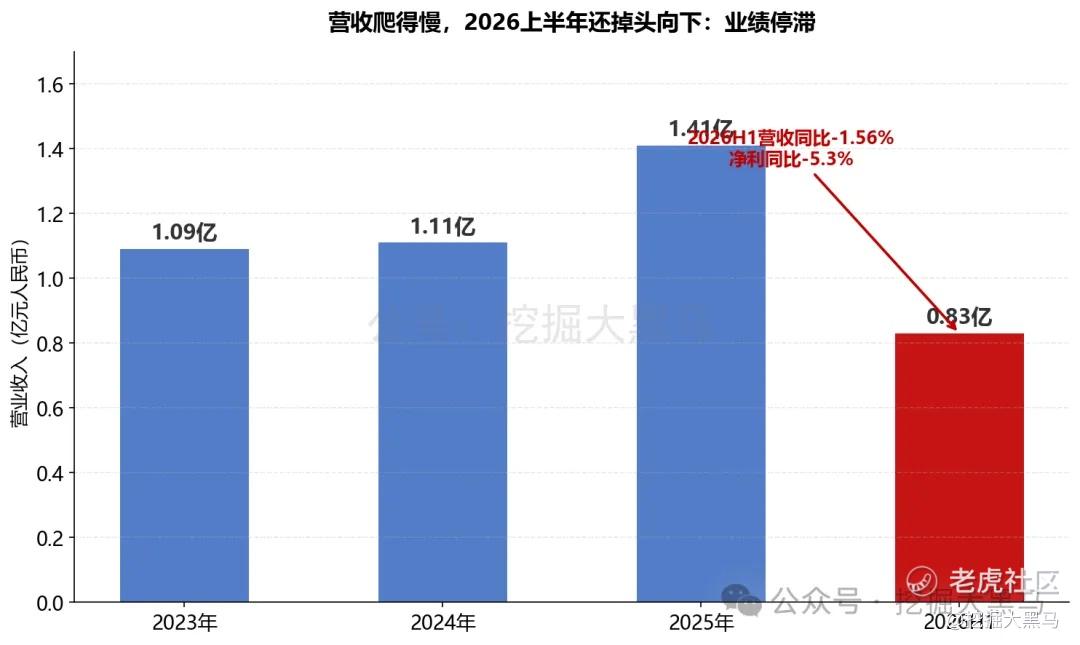
2023年到2025年,营收分别是1.09亿、1.11亿、1.41亿元。2025年看着涨了27%,先别高兴,2026年上半年营收8322.7万元,同比下滑1.56%,净利3676.9万元,同比下滑5.3%。
增长的火,今年已经明显小了。
更扎眼的是这个反差:扬州五一假期文旅场所客流同比还涨了8.37%,行业在恢复,它自己却没跟上。
4、第三个问题,估值不便宜。
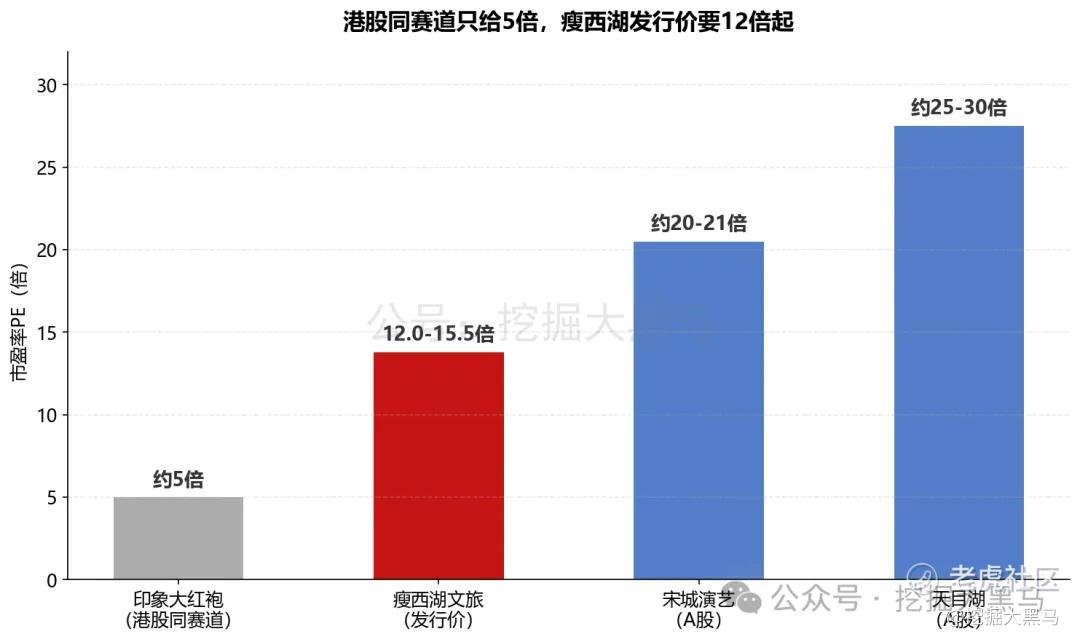
国投证券国际的测算,按2026年净利TTM算,发行PE约12.0到15.5倍。
单看这个数,跟A股的宋城演艺(动态PE约20到21倍)、天目湖(约25到30倍)比,好像还挺便宜。
可你别忘了,这是在港股。
同样是小盘文旅股,去年12月上市的印象大红袍(02695.HK),现在PE只有约5倍,市值1.73亿港元。港股给这种传统景区资产,向来就是低估值。
所以瘦西湖这个12倍起步的价格,放进港股同类里一比,确实谈不上便宜。
说到印象大红袍,必须多唠两句。
它当时募资约1.3亿港元,比瘦西湖这次募的还多,结果上市首日直接跌了35%,之后一路阴跌到现在,至今没缓过劲。
同样的故事,同样的赛道,同样的小盘子,前车之鉴就明晃晃摆在那儿。所以你要担心它破发,这个担心百分之百有道理。
那为什么我还打?
因为打新和炒股,压根不是一回事。
炒股看的是长期价值,打新看的是短期供需。
而在供需这一头,瘦西湖的货,少得可怜。
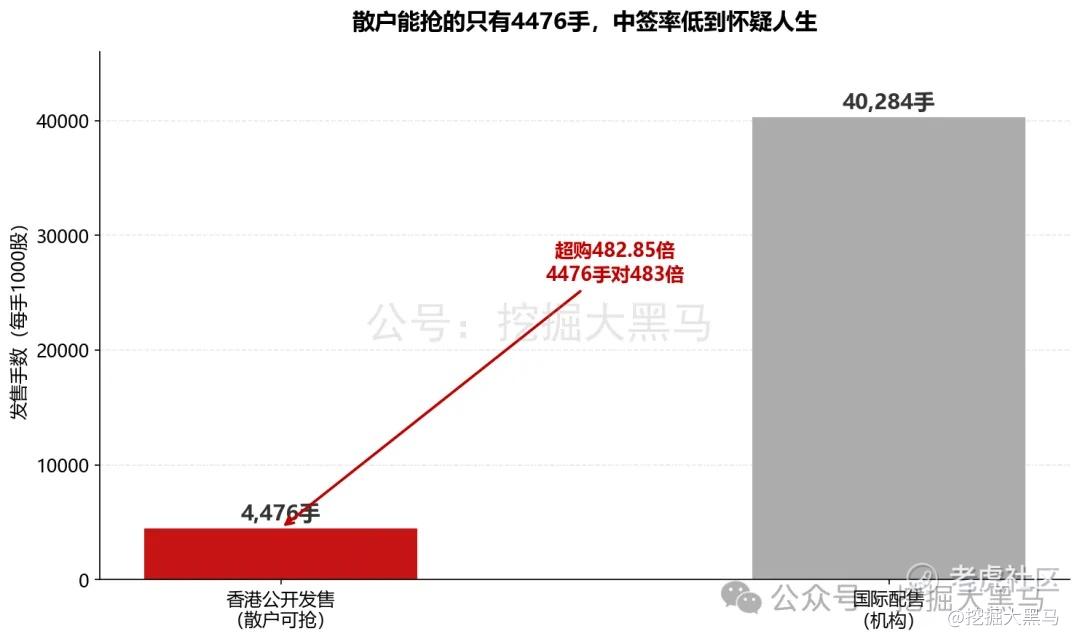
这次全球发售4476万股H股,香港公开发售只占10%,也就是447.6万股。按每手1000股算,散户能抢的,总共就4476手。
注意,是四千多手,不是四万手。
而截至10月19日,券商借出来的孖展已经到109.79亿港元,超购约600倍。4476手,对上600倍超购(最后一天保守超购2000倍以上),你自己掂量掂量中签率是什么水平。
有人要问,货少就一定能涨吗?
不一定,但概率站在这一边。
港股打新赚的,就是僧多粥少那点情绪溢价。
那它会不会亏?会不会破发?
说句实在话,有可能。
质地平庸的票,破发本来就是常态,印象大红袍就是活生生的例子。
但打新赚的是期望值,不是确定性。
货这么少,情绪这么热,超购快600倍,上市首日往上冲的概率,明显大于往下砸的概率。
当然,市场的事谁也不敢说满(狗头保命)。
当然,梭哈不等于死拿。
我的打算是暗盘看情绪,涨幅冲得漂亮就直接暗盘出掉(毕竟它是国资小盘票,炒作可以,长拿没必要)。
打新的钱是快钱,别跟它谈感情。
它的另一个身份,是国资小盘股。
发行比例25%,流通盘本来就小,这种票在港股平时没人搭理,可一旦有资金愿意进场,很容易被点着。
市值不到十个亿的盘子,稍微来点热度就能飞。回过头看,超购600倍这个数字,已经说明了资金的意愿。
5、总结一下。
瘦西湖文旅,质地平庸,天花板明显,业绩停滞,估值在港股同类里也不便宜,基本面这一栏,我给不及格。
但打新不看这个,看的是货多不多、抢的人多不多。4476手货,配600倍超购,这就是眼下最硬的逻辑。
所以我的选择是:梭哈,全力申购。
以上内容仅为个人分析,不构成投资建议,股市有风险,入市需谨慎。
精彩评论