10月的A股行情堪称惨烈。10月创业板下跌23.02%、科创50下跌24.13%,两大指数较年内高点分别回撤45%和48.6%。
即使以熊市悲观视角看,2015、2021年两次“牛转熊”期间,科技成长指数在回撤40%—50%区间时均会出现反抽,且本轮创业板周线也已经连跌6周,技术面严重乖离,“艺高人胆大”的投资者可以准备博反抽了。而博反抽的首选必然是三季报预喜的超跌科技公司。
我用软件筛选了一番,AI、芯片板块不少公司三季报营收、利润都大幅预喜,但同比、环比均显著改善的公司不多,甚至有些公司环比业绩还大幅转弱。经过一番筛选,我终于发现了一家同比、环比业绩涨幅均较大,且短期股价未有明显涨幅的公司——摩尔线程。
01 摩尔线程的α:营收率先破30亿+单季扣非盈利率先兑现
首先,可以先看一下摩尔线程Q3的业绩和同业中的表现。
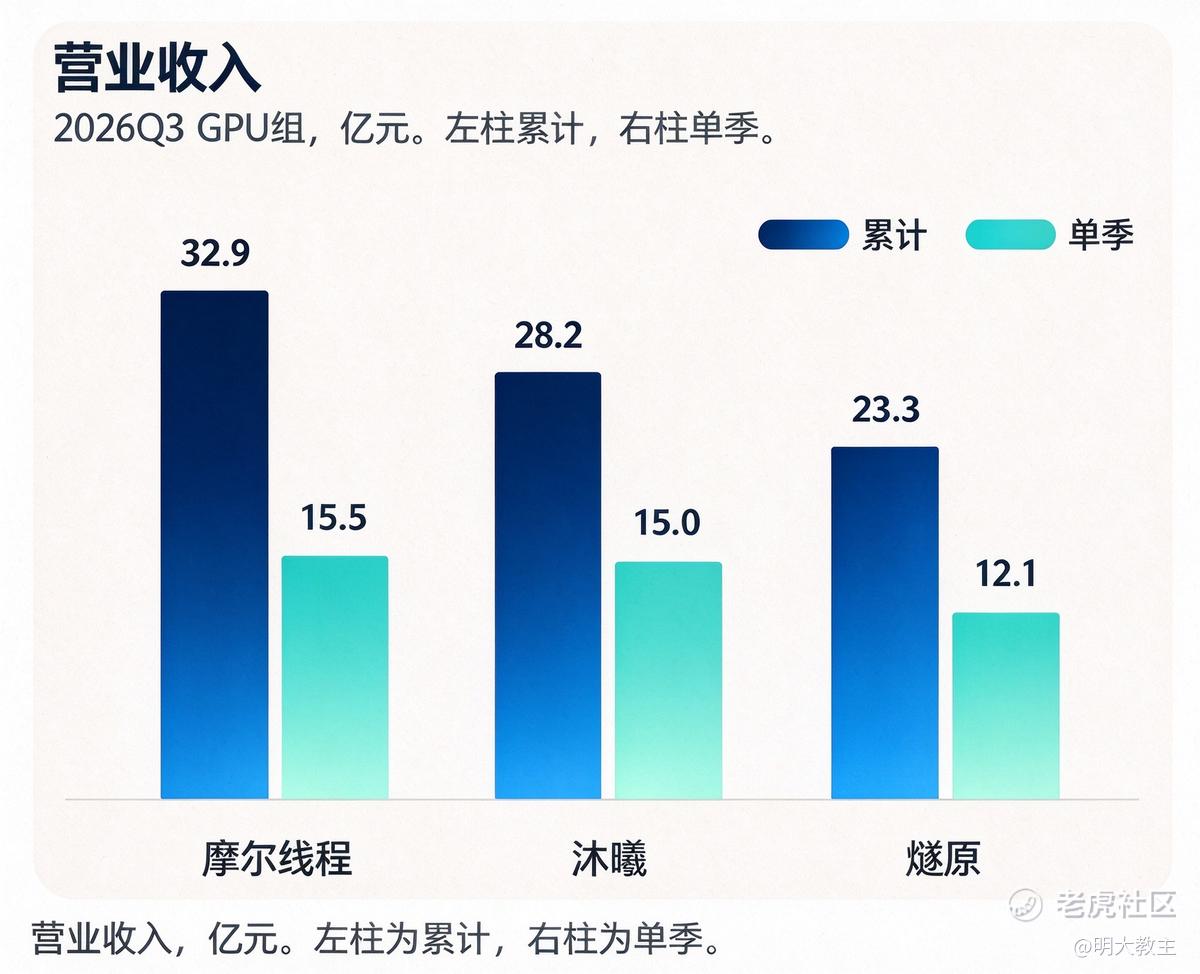
$摩尔线程-U(688795)$ Q3单季营收达15.5亿元,是去年同期的18.73倍,明显高于沐曦+367%、燧原+395%,环比二季度也有55.4%的增速,不断刷新单季收入纪录。再把镜头拉远一点:前三季度摩尔线程累计营收已达32.89亿元、同比增长319.15%。
如果把“国产GPU五小龙”放在一起看,30亿营收这道坎儿,只有摩尔线程一家跨了过去——前三季度,沐曦股份实现营收28.24亿元; $燧原科技-U(688801)$ 营收23.32亿元; $壁仞科技(06082)$ 上半年12.36亿元,未披露三季度数据。也就是说,在已披露前三季度业绩的“四小龙”里,只有摩尔线程一家的前三季度营收站上了30亿。沐曦距离这道线还差1.76亿,燧原差6.68亿。
三季报也是摩尔线程盈利里程碑式的节点。前三季度,摩尔线程实现净利润3770万元,实现扭亏为盈。值得注意的是,摩尔线程三季度扣非净利润有2007万元的盈利,净利润0.49亿元,高于沐曦的0.27亿,燧原仍亏损1.22亿。这也是国产GPU“四小龙”上市后,首度有企业扣非净利润回正,比摩尔线程此前表示的“2027年实现盈亏平衡”的表述要早了1年。
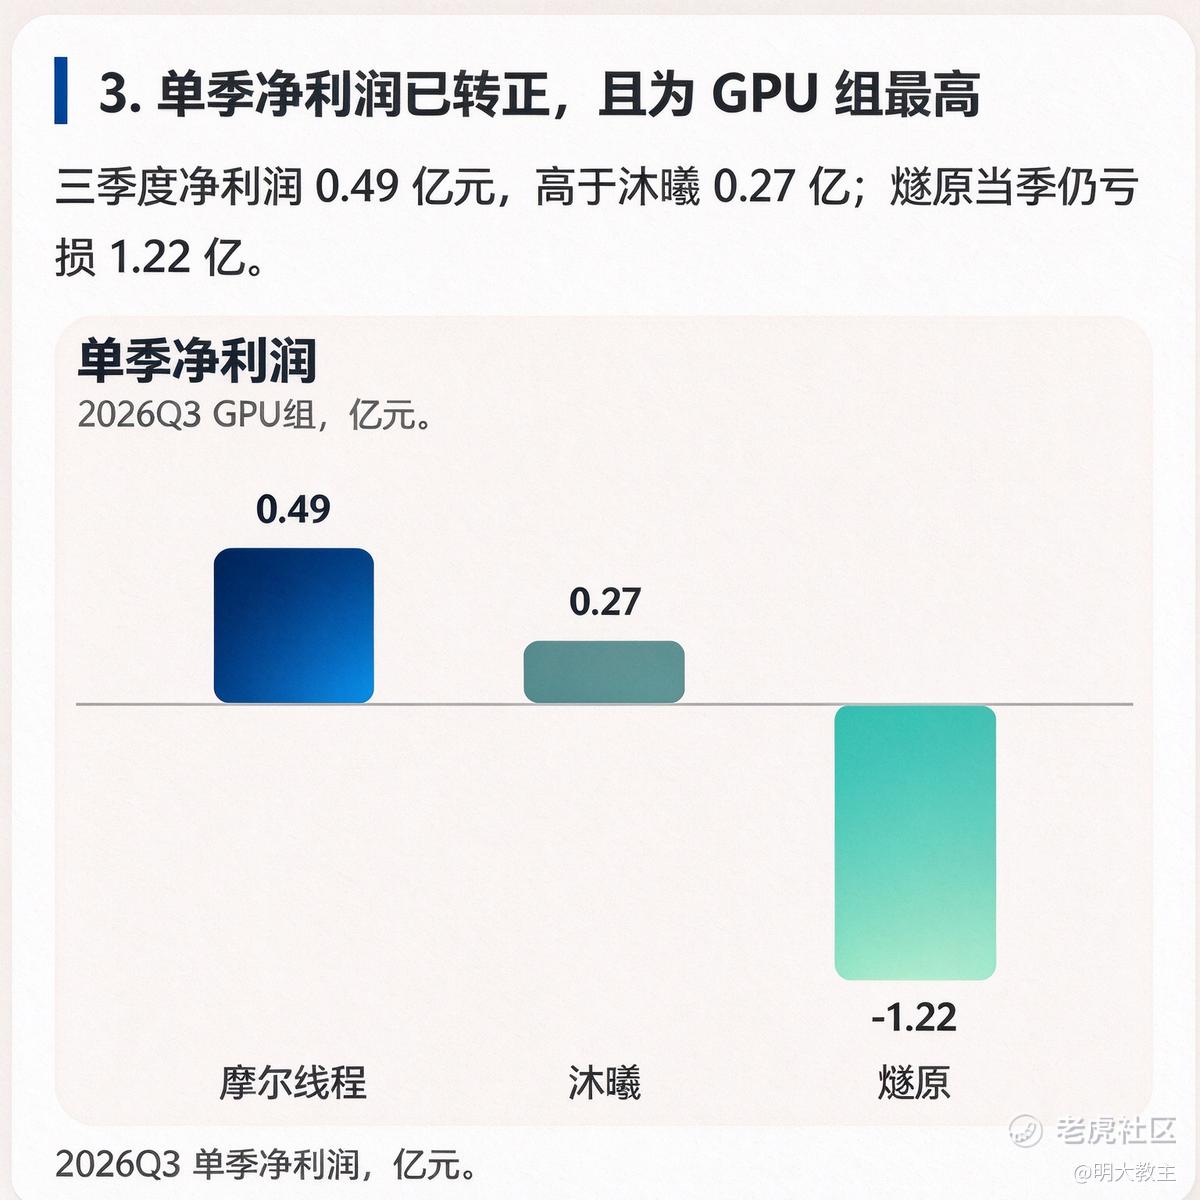
而且摩尔线程的“率先”是个组合:营收规模率先突破30亿元+单季扣非盈利率先兑现。也就是说,摩尔线程是四小龙里第一个同时在“体量”和“经营性盈利”两个维度上留下可验证记录的公司。度过盈亏平衡点后,摩尔线程即将进入常态化盈利阶段。
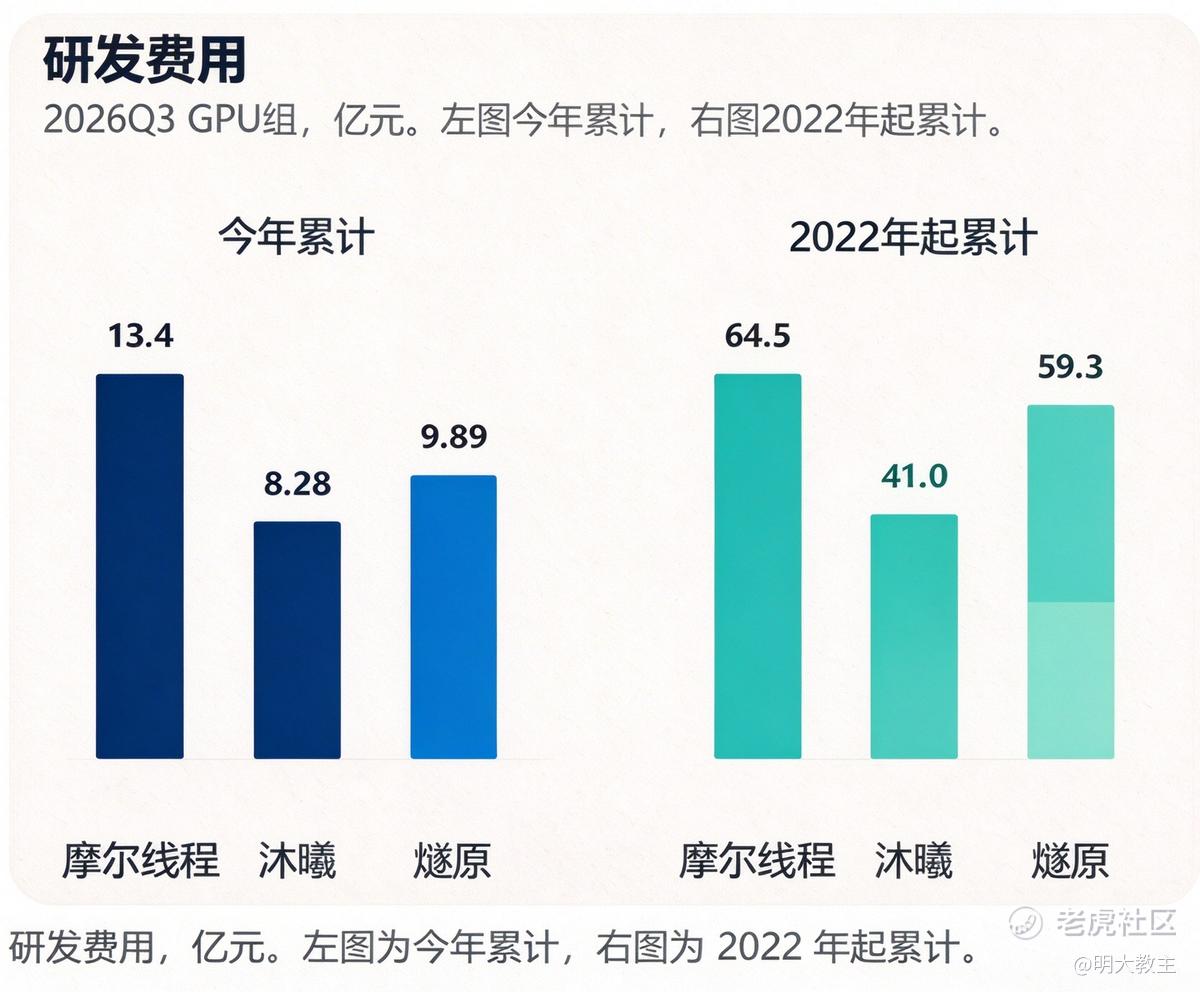
摩尔线程的“底气”来自强研发。三季度公司研发投入5.71亿元,前三季度研发总投入13.4亿元,保持了极高的研发投入。不同于同业单代推进模式,公司同步推进 “研发一代、验证一代、预研一代”,一笔研发投入要承载三代产品的开发;再叠加一年一代的迭代速度、更多品类的产品布局,这也是研发费用高于同行的核心原因,高额研发是它产品快速上新的底气。但随着商业化潜力快速兑现,研发费率明显被摊薄。
预付款和存货方面。季报显示,截止9月末,摩尔线程预付账款25.98亿元、存货33.62亿元,两项合计59.61亿元,比年初增加了28亿多,高于沐曦的36.10亿——业绩暴增的同时还在大举备料备货,说明公司在手订单极其充足,下游需求排队等货。
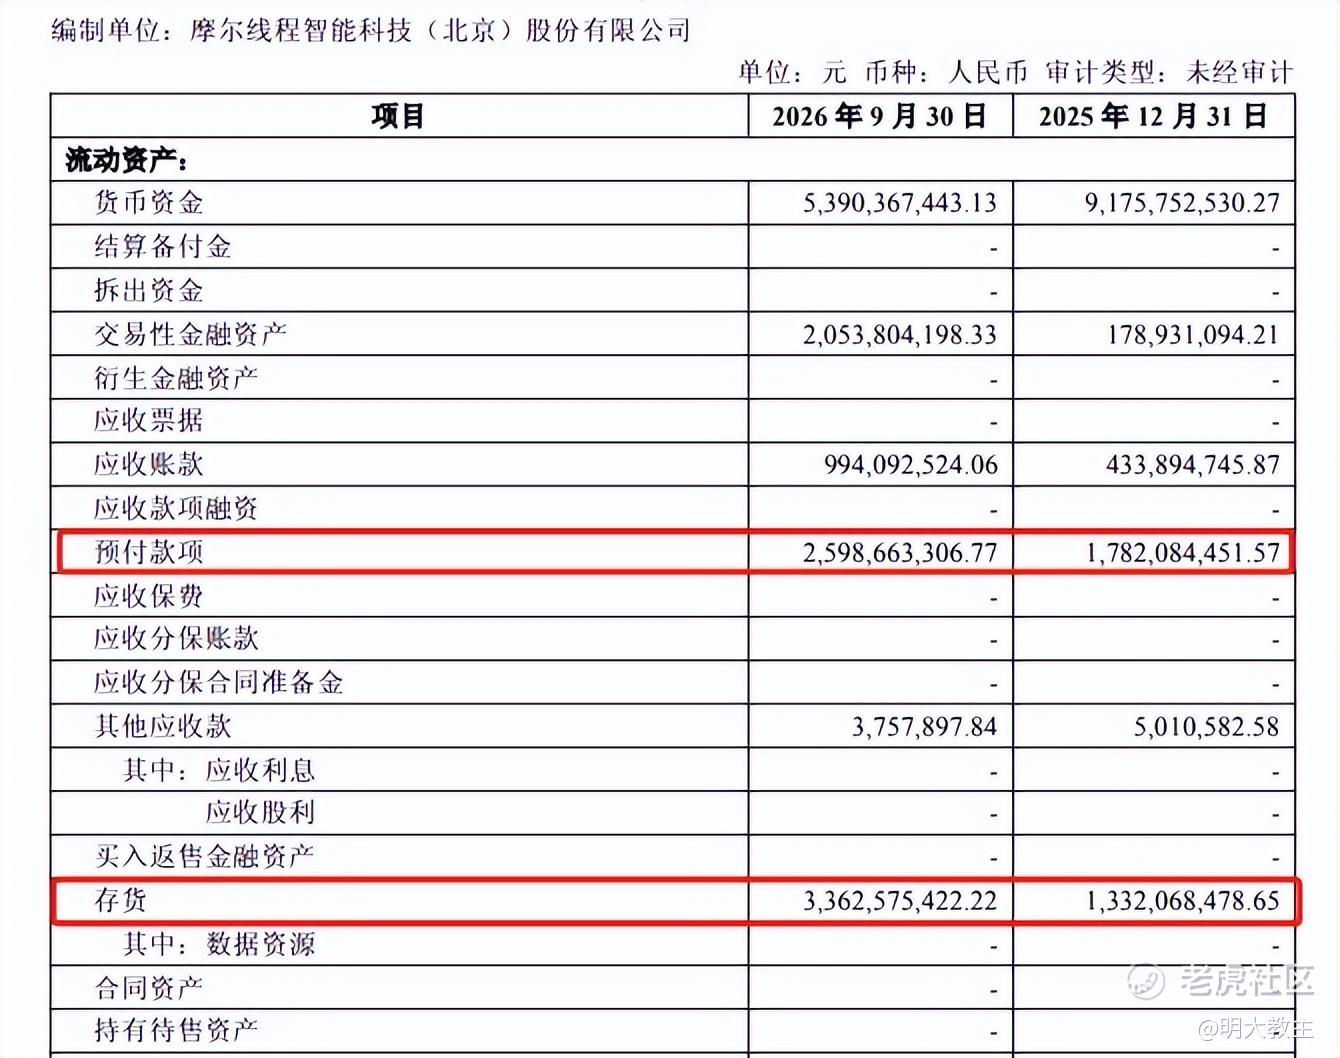
(摩尔线程三季报)
回款质量方面。三季度摩尔线程销售回款16.13亿元,回款率103.9%,领先沐曦65%、燧原59%。应收账款周转天数单季约55天、累计约59天,同样优于同行,现金流与回款管控能力突出。
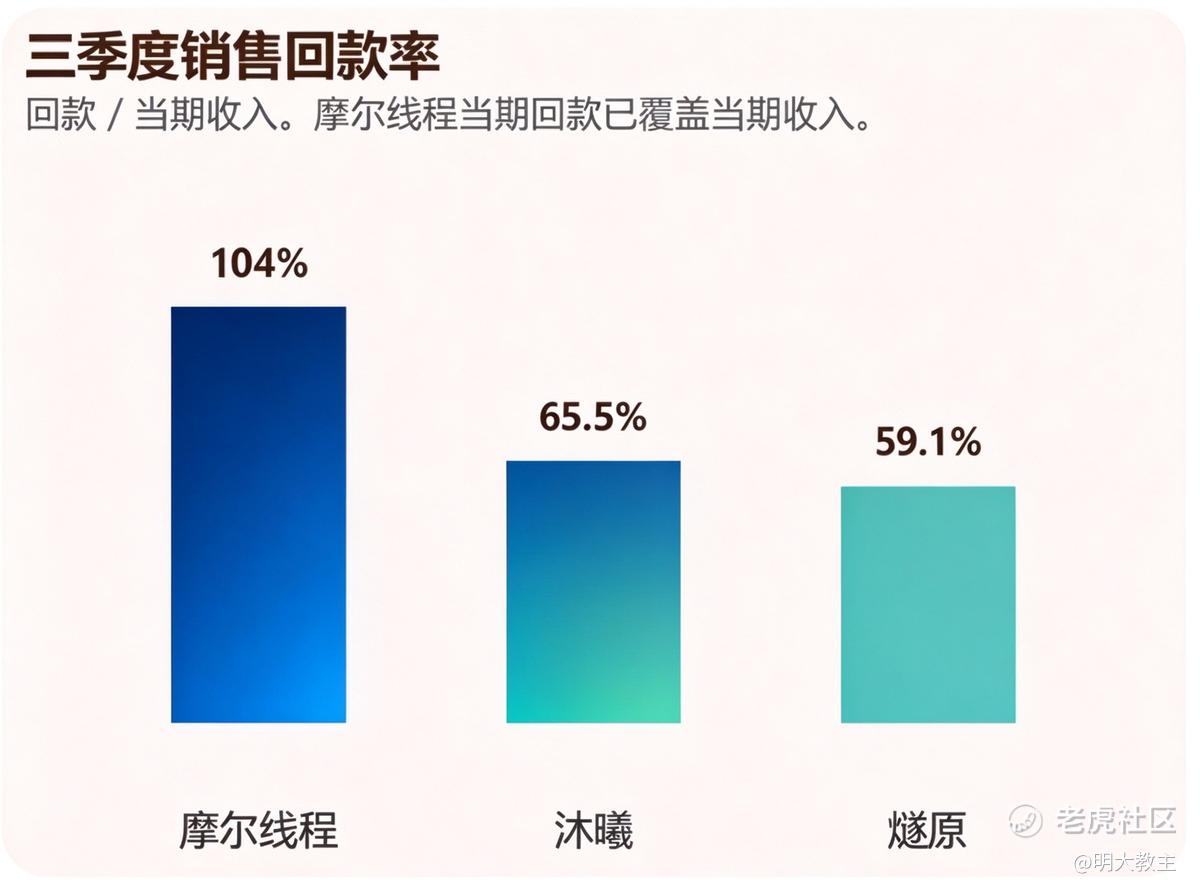
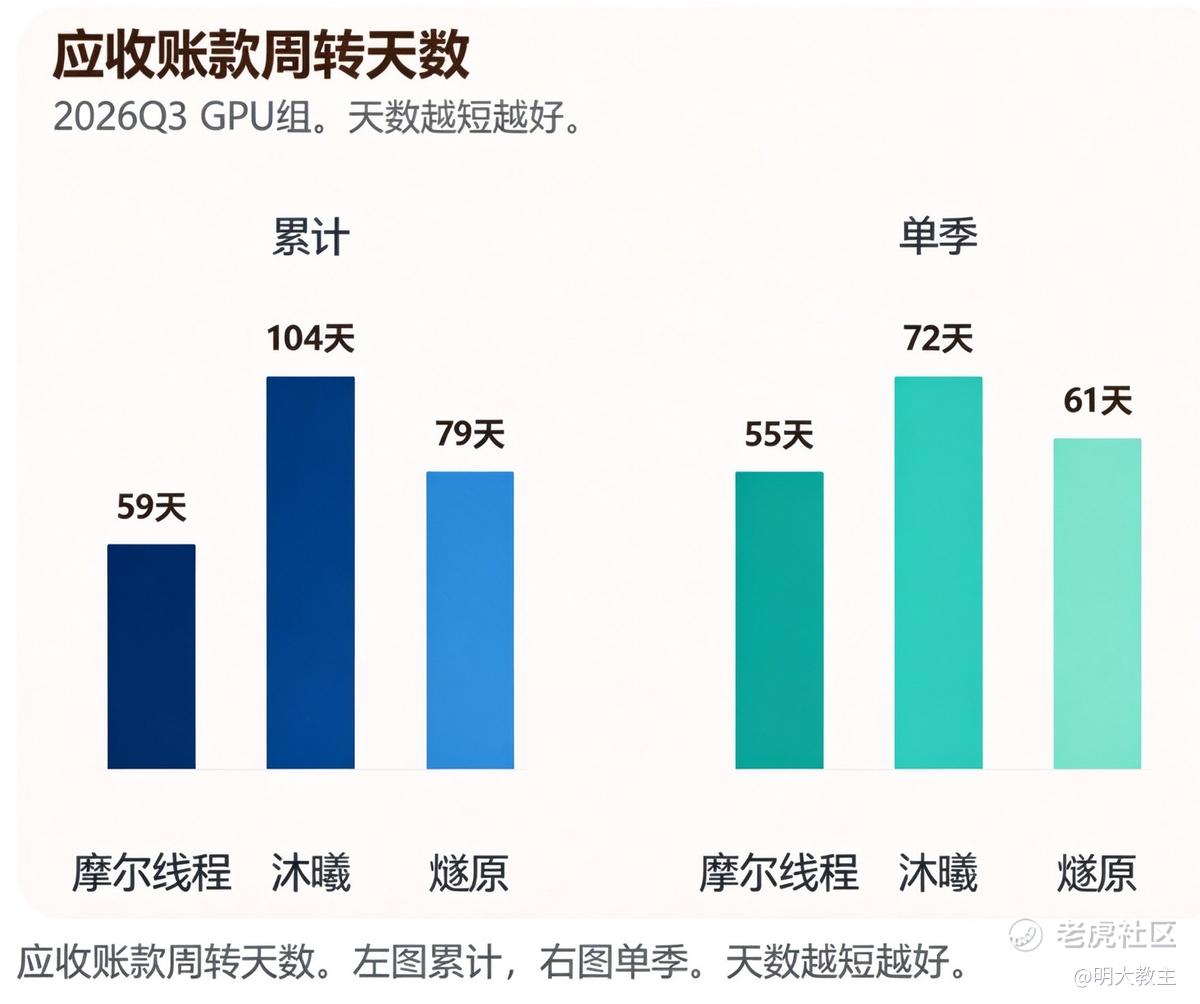
可以看到的是,因为国产训练级GPU能力过硬,摩尔线程的大规模智算集**付经验也丰富。9月份,京东向摩尔线程采购了十万卡智算集群,将于2027年交付。按摩尔线程存货周转周期推测,明年摩尔线程营收规模大概率突破百亿量级。
02 算力行业的β:国产替代支撑+客户群体扩容
除了公司自身的α属性,算力行业的β属性也给摩尔线程带来了很强的支撑。
今年4月,高层会议将算力网纳入“六张网”,“算力网”首次与水网、新型电网并列。“十五五”时期算力网建设直接投资将高达4万亿元。
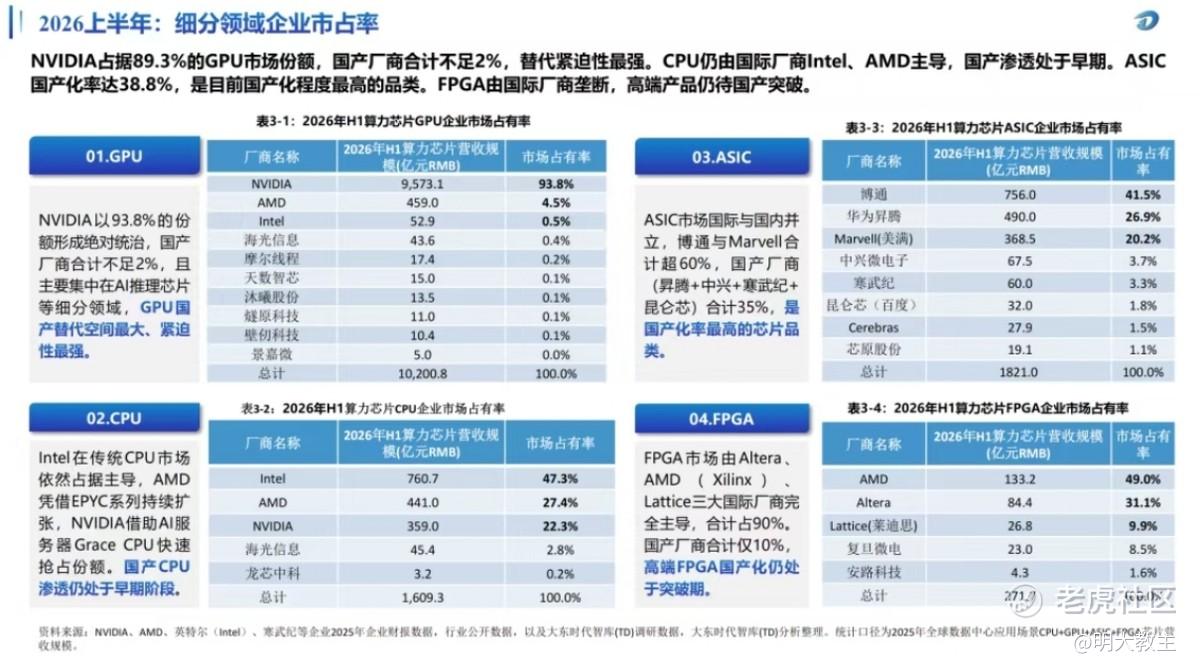
2026上半年全球算力芯片市场规模1.39万亿元,同比增长80%+,GPU占其中70%以上的份额。英伟达为首的美国企业占全球约94%的份额,我国只占6%左右。相比于25%—30%的市场需求,处于严重供不应求阶段。
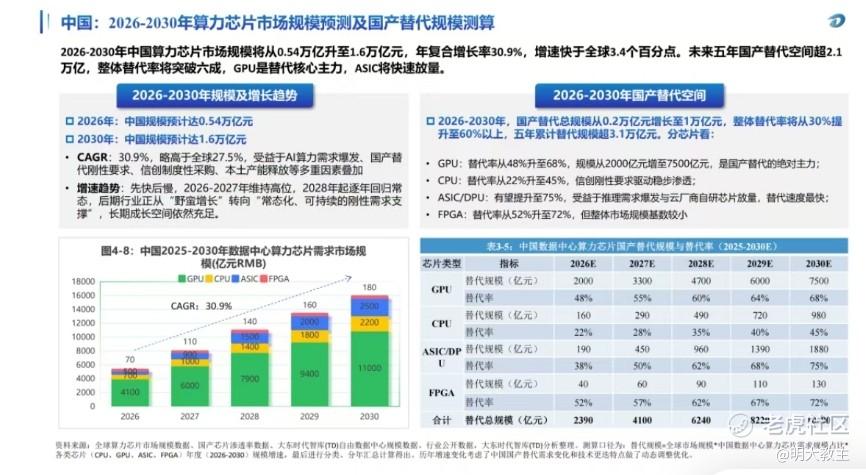
与ASIC、FPGA、CPU等芯片相比,GPU的国产替代空间最大。机构预计到2030年,数据中心GPU芯片需求规模约11000亿元,国产替代空间高达7500亿元。
再看公司的成色:相比信创的单子,互联网大厂、电信运营商、词元经济服务商的单子毛利率更可观,回款也更快——客户结构直接决定收入质量,这也是摩尔线程区别于靠政策单撑规模的公司、业绩成色更足的关键。
由于英伟达在全球GPU中市占率极高,近两年受“断供”影响,国内公司比较头疼的一件事就是CUDA迁移。国内产业链大多公司CUDA迁移能力不强,单项迁移成本也较高。
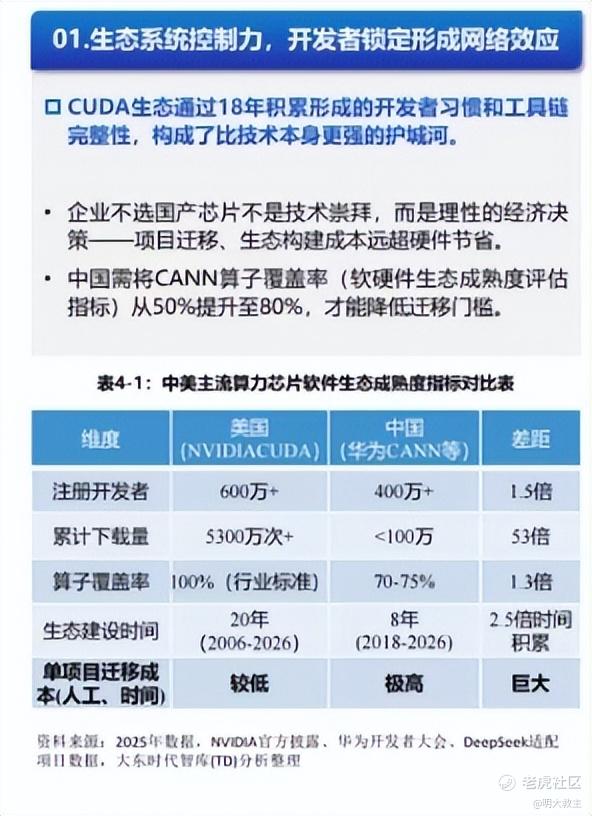
摩尔线程持续进化的MUSA全面实现对业界主流CUDA生态的深度兼容。MUSA SDK 5.1.0,对标CUDA 12.8,从驱动与运行时新增248个API,兼容接口达761个,核心数学库100%对齐,覆盖55类核心AI算子,完整支持PyTorch全部3194个算子。实现了对Top 100人工智能与Top 100科学计算两大领域加速仓库的100%自动迁移。
摩尔线程也是国产GPU中少数全面打通“云-边-端”智能算力生态的公司。别说短期国产GPU不会遭遇内卷,即使着眼长期广泛竞争,摩尔线程出众的生态实力也足以应对各种挑战。
根据财联社的最新消息,11月2日,摩尔线程、智谱等联合发布国产Al Token工厂解决方案,率先打通“模型一推理一芯片”产业闭环,以底层系统工程重塑“Token经济性”,实现同等硬件投入下有效产出的成倍提升,并大幅降低综合成本。
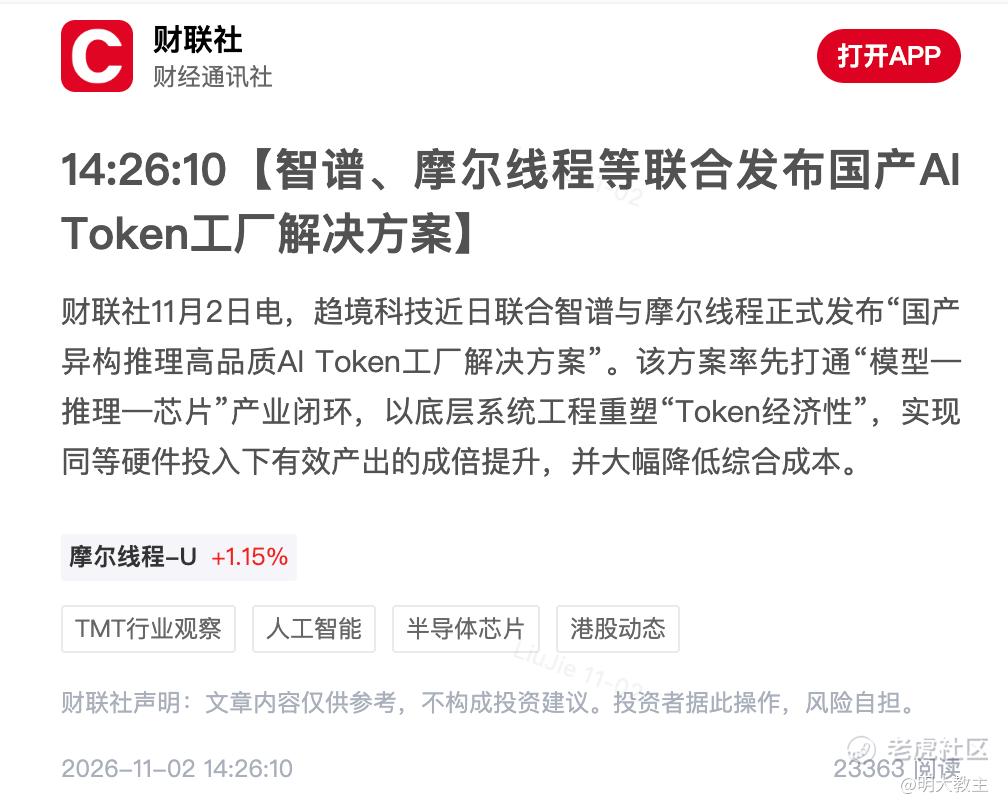
摩尔线程与智谱的合作也等于告诉市场:国产GPU不仅能撑起顶级大模型,还能帮客户省钱赚钱。对摩尔线程来说,与智谱这样的头部大模型公司深度绑定,客户结构进一步向毛利更可观、回款更快的市场化大厂迁移,收入质量肉眼可见地变高。
至于摩尔线程股价下跌的原因,显然不是因为业绩不佳,也不是机构抛售(三季报显示瑞银、摩根士丹利等投行均加仓),更可能的是吃了科创板风格的亏导致的错杀。30日收盘摩尔线程股价322.65元/股,假设今年50亿营收,摩尔线程PS仅30倍;若维持当前股价不变,明年公司PS仅15倍左右,放眼全球也属令人发指的低估。科技指数大跌过后或许并没见底,但这却是披沙拣金优质个股的好机会。
精彩评论