
上周末晚上在线上听了大咖们就乐普生物在ESMO上披露管线的分析。其中我印象最深的是MRG007。
截至今年8月5日,接受 $乐普生物(02157)$ MRG007治疗的123例患者中,有113例为结直肠癌(结直肠癌中位治疗线数为3线)。
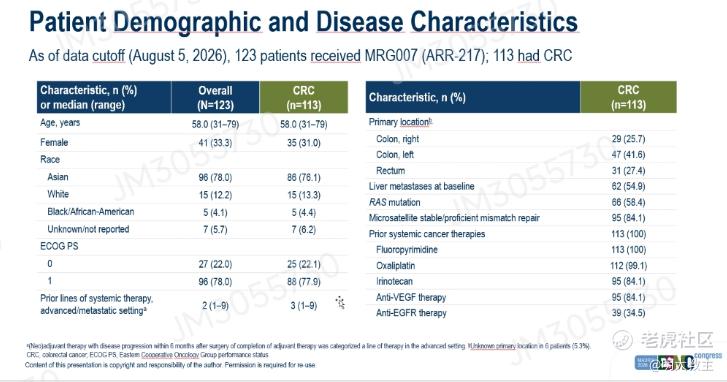
113例患者中,有62例患者为肝转移,66例患者为RAS突变型,95例患者为dMMR/MSI-H。全部患者均经氟尿嘧啶治疗,112例患者经奥沙利铂治疗。
研究显示,RAS野生型ORR 50%,RAS突变型ORR 42.1%,经伊立替康治疗患者 ORR 43.5%,2到3线经治患者ORR 46.7%,经4线以上治疗患者 ORR仍有42.9%。
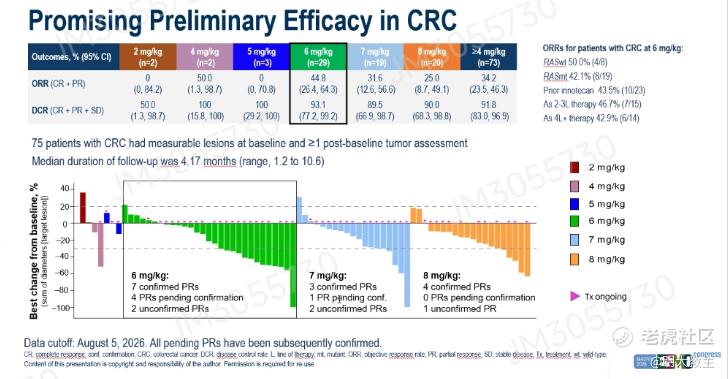
无论是经伊立替康治疗/RAS突变还是经多次治疗的后线患者,接受6mg/kg治疗患者中,均观察到响应,整体ORR 44.8%。有效性数据优于已经披露的CDH-17ADC。目前MRG007 处于Ib期剂量优化阶段。
安全性方面则多为贫血、恶心、中性粒细胞百分数降低等,6mg组与治疗相关的3级以上不良反应仅20.4%。MRG007可管理的安全性优点同样突出。
指南中推荐的结直肠癌后线治疗方案已经10余年没有过优化了,患者存在巨大的未被满足需求。《2026全球癌症现状报告》显示,2024年全球新发结直肠癌患者204.1万例,仅次于肺癌和乳腺癌,是第三大癌种。同年我国结直肠癌患者数量约56.18万例。机构预计2024年治疗结直肠癌药物市场规模约143亿元,2032年这一规模将增至164亿美元。MRG007若成功上市,其商业化潜力将极为可观。
近期乐普生物在大股东增持背景下走势依旧弱势,可能原因有以下几点:
一是港股指数近期快速下行,殃及池鱼;
二是流动性老毛病又犯了;
三是维贝柯妥塔单抗同靶点、同适应症竞品上市,形成竞争;
四是溶瘤病毒可能要2027年底见分晓,MRG006A、MRG007尚处于早期研发阶段。机构认为乐普生物短期商业化难以取得大幅进展。遂去追确定性更高的标的去了。
不过乐普生物总市值又回到50亿港币上下的低估区间,已经没什么好怕的了!
精彩评论