Anthropic这回给生命科学行业扔了一颗深水炸弹。
最近Anthropic的IPO传闻吸引了市场大量关注,但很多人忽略了一件更有分量的事。11月9日,Anthropic发布了Claude Fable 5.2与Claude Mythos 5.2两个新模型,同时公开了一份长达264页的系统卡(System Card)。
这份系统卡覆盖的生命科学内容密度极高,从RNA序列设计、基因治疗载体研究、蛋白质设计,到单细胞转录组分析、生物医学影像、药物ADME预测,几乎把组学研究的"干实验"链条扫了个遍。
或许大家都没注意到这份系统卡的内核寓意,它不只是展示模型能力和安全性,更是一种需求侧的证据:模型能力的边界,大概率就是产业链分工的边界。模型已经能做好的环节,人力和软件溢价被压缩;模型无法做好的环节,任何补上缺口的工具都会获得新的定价权和溢价空间。
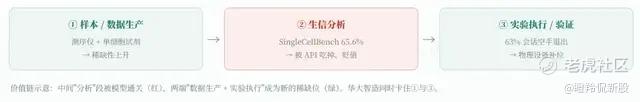
整个组学研究链条上,生信分析环节模型已经超越了部分人类专家水平。链条价值,正在向数据生产和实验执行两端流动,两端卡位的核心公司将直接受益。
A股看下来,精准卡位这两端的卖铲人公司,好像只有华大智造一家。
01 系统卡能力图谱:模型通关了什么?
很多人可能不太重视这次系统卡发布,觉得不过又是一轮AI公司秀肌肉。但系统卡的本质是Anthropic用带标准答案的闭卷评测给自家模型打分,反映的是模型能力的真实边界。
那么,新模型做到了什么?Mythos 5.2在生命科学"干实验"评测中的成绩相当亮眼。
有两个评测项目值得注意:SingleCellBench(单细胞RNA测序分析)65.6%,上代旗舰Opus 5.5为61.2%;Terminal-Bench-Science(端到端科研工作流)是真正的跨越,Mythos 5.2拿到75.3%,而Opus 5.5只有58.7%,一个代际跳了16.6个百分点。
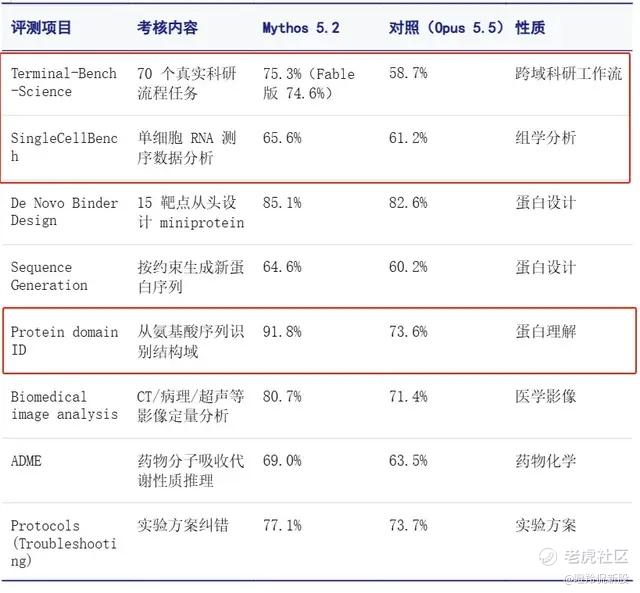
这些成绩单意味着新模型在"干实验"环节都在快速通关,SingleCellBench 65.6%意味着标准单细胞分析流程已经可以交给API完成;Terminal-Bench-Science 75.3%的跃升更关键,代表跑通端到端科研工作流的能力出现了质变。
也就是说,过去组学研究利润最厚、最依赖专家稀缺性的分析环节正在被集约化。当"分析"从专家劳动变成一次API调用,对应分析环节的软件和人力定价权的贬值,价值沿链条向两端挤压并流动:前端压向"私有数据",后端压向"实验执行壁垒"。
那么模型做不了什么?这才是这份系统卡更新最有价值的部分。
系统卡原文中给出一个关键数字:在开放式科研任务中,模型有63%的情况是"想了半天方案,但一步实验都没跑"就退出了。举个例子,AI现在就像一个理论功底极强的研究生,论文读得快、写实验方案专业,但你让它去实验室移个液、跑个测序,他就无能为力了。实验排障能力倒是不错(Protocols Troubleshooting 77.1%),相当于能看出实验哪里出了毛病,但写好方案还是得有人有设备去执行。
能挑出毛病,不等于能写出方案。Protocols由Benchling出题,给模型一份真实实验室方案,然后问它这份方案在自己实验室里该怎么应用、怎么改编。Mythos 5.2相比上代没有进步,连"照着一份现成方案改成自己能跑的版本"都无法完成,更不用说从零写一份能直接执行的方案了。
Anthropic还做了一组很有意思的实验,测的是"给AI配不同类型的外挂工具,效果差多少",一项结果很说明问题:配上能读取真实数据、执行真实操作的工具,评分提升飙到+8.1(BenchCAD)和+18.2(Chartography)。
这组数据直接指出:帮AI"动手做事和验证结果"的价值在急剧放大,而能让AI"动手"的东西是什么?明确指向产数据的测序仪和跑实验的自动化设备。
还有一个趋势容易被忽略,系统卡透露Dyno Therapeutics的私有RNA数据、LatchBio和Axiom Bio等公司的自有实验数据已经被纳入模型评测。这意味着公开的生物数据已经被模型"吃"得差不多了,模型要继续变强,只能靠实验室里新产出的、带质控标签的私有数据来喂,这些数据正在从论文免费附件变成有价格的资产。
谁有能力工业化地生产这类数据,谁就多一条收入曲线。
02 华大智造:四条连接点,精准卡位两端
系统卡指向的两端缺口,与华大智造业务版图几乎一一在对齐。
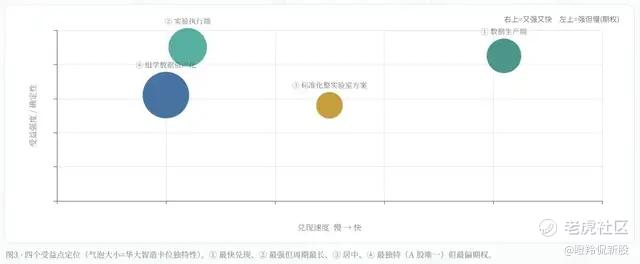
数据生产端,SingleCellBench 65.6%通关后,单细胞研究的瓶颈从"分析能力"移回"有没有数据"。谁能以更低成本、更高通量、更标准化地产出单细胞数据,谁就占住新的稀缺位。
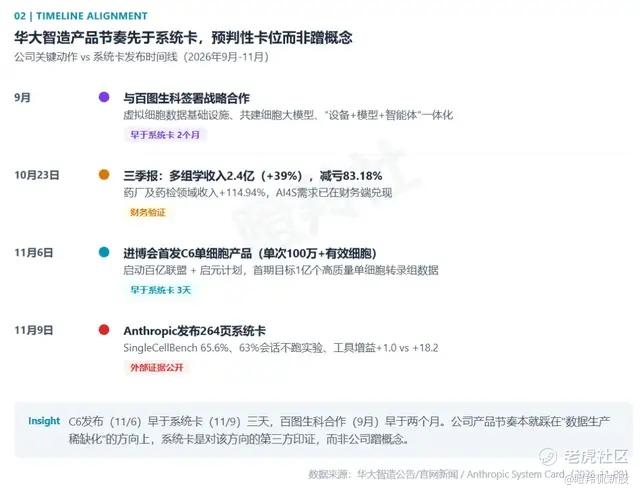
华大智造在系统卡发布前三天就给出了答案。11月6日,公司在第九届进博会首发DNBelab C系列C6单细胞RNA文库制备试剂盒套装,国内首款单次运行可获取超过100万个有效细胞数据的单细胞产品。公司对C6的官方定位原话是"让单细胞数据从'实验室里的珍贵样本'加速走向'AI模型可持续获取的数据燃料'"。
配套启动的"智元细胞数字化百亿联盟"与"启元计划"更直接,首期目标一年内累计产出超1亿个高质量单细胞转录组数据,明确服务于药物筛选、CRISPR功能基因组学等AI模型训练数据需求。
华大智造C6发布比系统卡早三天,且产品叙事里直接写了"AI数据燃料",这显然属于预判性的卡位。
实验执行端,系统卡里63%会话不跑实验的缺口问题,直指自动化湿实验设备。
华大智造三大业务线SEQ ALL(全读长测序)、GLI(智能自动化)、Omics(多组学)中,GLI智能自动化与样本制备平台(MGISP系列、PrepALL等)直接对应实验执行环节。
再往深了看,子公司涌生智能以"物理AI"构建生命科学干湿闭环基础设施,已与伯仪生物在智能蛋白纯化场景落地。首席运营官蒋慧对干湿闭环的完整表述是"连接湿实验的数据生产能力与AI的建模预测能力,形成'实验观测—模型学习—预测验证—迭代优化'的干湿闭环"。这个闭环的四段,与系统卡§2.3.3描述的模型失败模式呼应上了。
不仅如此,模型无法校准方案细节的短板,同样指向标准化设备。华大智造的自动化文库制备平台、单细胞一站式平台(从细胞制备、液滴生成到测序、质控的C4Tools全流程),本质是把复杂湿实验流程编译为标准化设备操作。模型写不好方案,但标准化设备根本不需要方案,流程已经固化在程序里了。公司全球已建成超30家DCS Lab(覆盖血液、脑科学、肿瘤、农业育种等12个领域),"整实验室方案"已经在落地。
2026年9月,华大智造与百图生科(生命科学AI大模型头部企业)签署战略合作,围绕虚拟细胞与虚拟扰动搭建高质量专属数据基础设施,联合构建专属细胞大模型,探索"设备+模型+智能体"一体化产品模式。
这相当于把数据生产、物理执行、标准化流程打包成合作模型方的专属数据基础设施。模型方目前最缺、且自己造不出来的就是这个东西。百图生科合作还早于系统卡发布大约两个月,说明模型端和设备端各自独立地得出了"数据是瓶颈"的判断,然后各自选择了彼此。
A股范围内,同时持有"高通量数据生产设备+实验自动化+整实验室方案"三件套的公司只有华大智造,目前从产业链配套完整度上还没有可见竞争对手。
03 后端验证:AI制药红利已在收入端初现
产业逻辑再顺,最终得看支付方买单和订单兑现,华大智造三季报给出了一些早期信号。
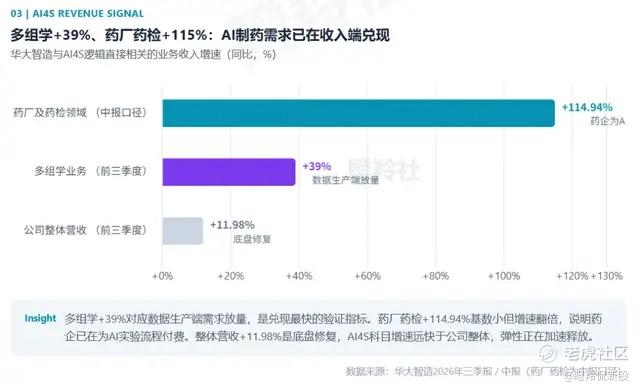
公司2026年前三季度营收21.50亿元(+11.98%),全球四大销售区域全线增长。高通量测序国内公开招标市占率70%以上,中报口径仪器试剂耗材收入11.77亿元(占比86.20%)。测序业务增速温和但基座扎实,为公司市值提供了下限保护。
同时公司盈利端也在往好的趋势发展,剔除汇兑后前三季度利润总额约-0.55亿元,同比减亏83.18%;而把单拎出来三季度利润总额-0.04亿元,已经贴到盈亏平衡线附近。
真正有看头的,是与AI4S逻辑直接相关的两个科目。
多组学业务收入2.4亿元(前三季度),同比+39%。这个增速在华大智造各业务线中最快,直接对应数据生产端的需求放量。
更亮眼的是中报口径的药厂及药检领域收入,同比+114.94%。虽然目前基数不大,但翻倍式增长,说明药企已经开始为AI相关的实验流程付费了。
这两个科目说明AI4S相关需求已经在收入端有了反映,多组学高增速是兑现进度最快的验证指标。
向前看,公司新业务空间还在打开。空间组学评测SpatialBench在最新一代模型尚无提升,华大旗舰Stereo-seq时空组学产品还未被AI模型验证需求,这意味着一旦下一代模型在空间组学上通关,Stereo-seq就是现成的受益标的,这是目前最大的向上期权。
而近期,公司密集释放的合作信息,从百图生科战略签约到百亿联盟启动再到C6进博会首发,节奏越来越快,受益信号已经在加速释放。
结语:华大智造在这份264页系统卡的映射下,是A股"结构性最强"的AI4S受益标的,数据生产和实验执行两端的卡位全市场独一份。
多组学前三季度收入+39%、药厂及药检中报收入+114.94%是最先可追踪的验证信号。AI大模型吃掉分析、挤出两端价值的产业逻辑一旦成立,其作为稀缺卖铲人龙头的春天,大概率才刚刚开始。 $华大智造(688114)$ $金斯瑞生物-一千(01548)$ $Twist Bioscience Corp(TWST)$
精彩评论