


10月30日,星巴克夜盘小幅走低,该公司公布的第四季度营收未达预期,原因是该公司剥离了其在中国的零售业务,导致销售额下滑。
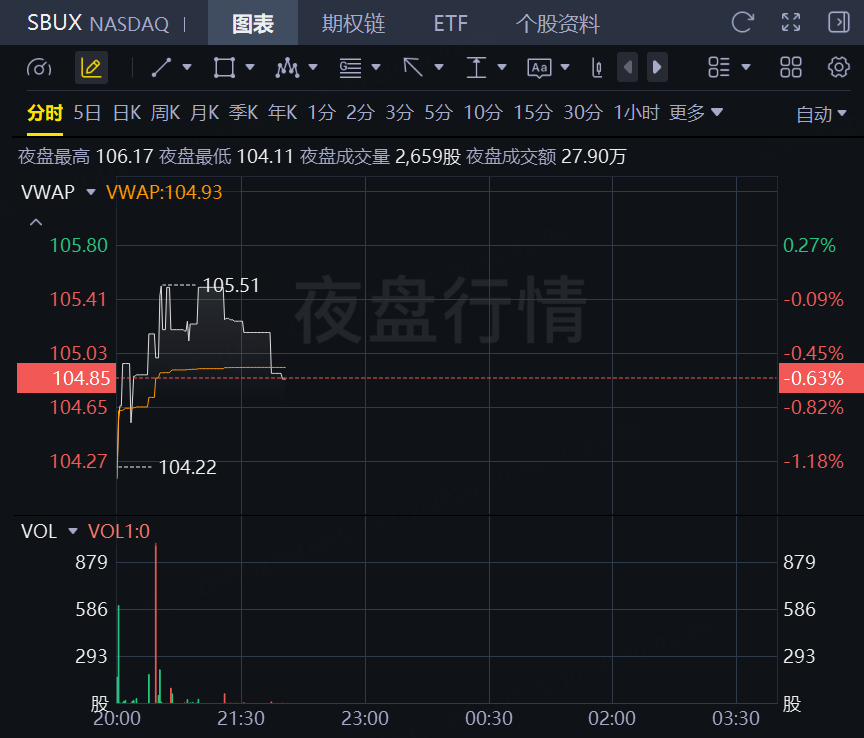
这家咖啡连锁店公布的调整后每股收益为0.80美元,比分析师普遍预期的0.71美元高出0.09美元。然而,营收同比下降4%至91亿美元,低于此前预期的92.2亿美元。营收下滑的主要原因是星巴克在2026财年第三季度将其在中国的零售业务模式转变为特许经营模式。全球同店咖啡店销售额增长7.2%,其中北美地区增长7.9%,国际市场增长0.9%。
星巴克发布了2027财年调整后每股收益预期,为3.15美元至3.25美元,其中3.20美元的中值略高于分析师普遍预期的3.14美元。公司预计北美同店咖啡店销售额将增长约4.0%,调整后营业利润率为13.5%至14.0%。合并净收入预计将同比下降约1%,其中包括约7亿美元的收入损失,这主要归因于中国市场的转型。
“我们本季度业绩出色,全年业绩也十分亮眼,这得益于我们对基本面的关注,以及星巴克一直以来与众不同的特质:卓越的咖啡、人与人之间的联结以及世界一流的客户体验,”董事长兼首席执行官布莱恩·尼科尔表示。
该公司本季度净增303家咖啡店,全球门店总数达到41,607家。经调整后的营业利润率同比增长450个基点至14.0%。
