


在AI交易情绪转冷、英特尔因疲弱指引遭遇重挫后,AMD财报交出了市场最想看到的答案:不仅三季度营收和利润全面超预期强劲,四季度营收指引也明显高于华尔街预期,显示AI数据中心业务仍在加速放量。
美东时间3日周二美股盘后,AMD公布,2026年第三季度营收同比增长45%至133.77亿美元,较分析师预期高约2.3%,也超过公司自身指引区间高端133亿美元。非GAAP口径下,每股收益(EPS )同比增长74%至2.09美元,较分析师预期高逾6%,运营利润率同比提升5个百分点至29%,强于市场预期的28%。
财报最核心的亮点仍是AI需求推动的数据中心业务。三季度AMD数据中心收入同比增长97%至85.46亿美元,较市场预期高约3.3%,约占公司总营收的64%。AMD称,该业务增长主要来自EPYC服务器CPU需求强劲,以及Instinct MI450系列GPU推出带来的销售创纪录。
更重要的是,AMD给出的四季度营收指引约为170亿美元,上下浮动3%,中值意味着同比增长约66%、环比增长约27%,较市场预期水平约162.3亿美元高约4.7%。AMD CEO苏姿丰表示,Instinct和EPYC产品需求持续增强,随着Helios和“Venice”产量提升,公司预计四季度增长将进一步加速。
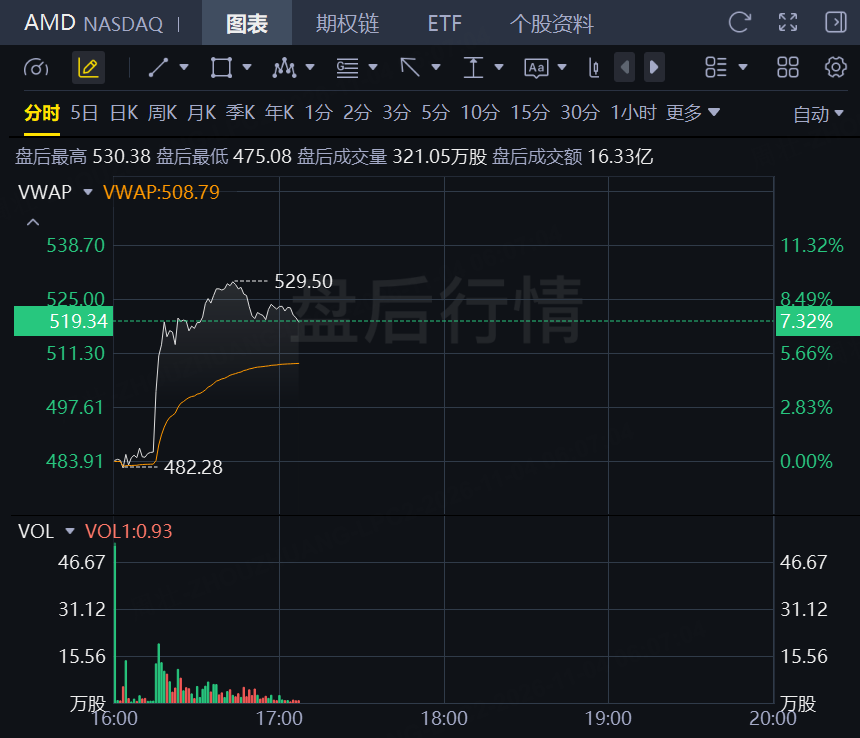
财报公布后,周二常规交易时段收涨将近3.7%的AMD股价直线拉升,盘后涨幅扩大到9%以上。分析认为,盘后大涨源于财报同时满足市场的几个苛刻条件:首先,三季度业绩全面超预期,说明AI需求正在转化为实际收入和利润,数据中心收入接近翻倍,且有明确客户验证;其次,指引显著高于预期,鉴于今年AMD股价已累涨超100%、市场担心业绩超预期幅度不够大就会遭抛售,这一指引提供了足够强的上修动能。
第三,本次财报体现AMD与英特尔的叙事差距进一步拉开。英特尔近期因PC和成本压力引发市场担忧,而AMD用数据中心增长证明自身更直接受益于AI基础设施扩张。即便客户端和游戏业务承压,AI数据中心已成为足以推动公司整体高速增长的主引擎。
最后,自由现金流不及预期影响暂时被市场“放过”。在AI产能爬坡阶段,库存和资本开支增加更容易被投资者解读为为四季度和未来增长备货;只要收入指引足够强,现金流短期波动对股价的压制就相对有限。