


一、市场概览
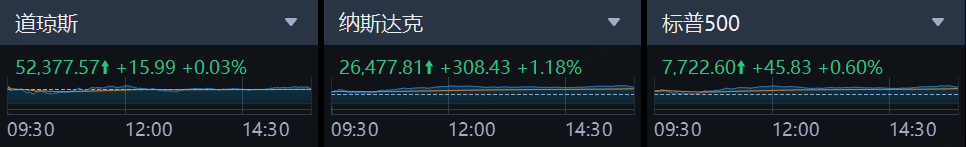
美东时间周二,美股三大指数集体收涨。Anthropic招股书带动的AI反弹行情延续至第二个交易日,芯片股继续领涨;道指则受波音等成分股拖累,表现落后于大盘。截至收盘,标准普尔500指数涨0.6%,报7722.60点;纳斯达克综合指数涨1.18%,报26477.81点;道琼斯工业平均指数涨0.03%,报52377.57点。
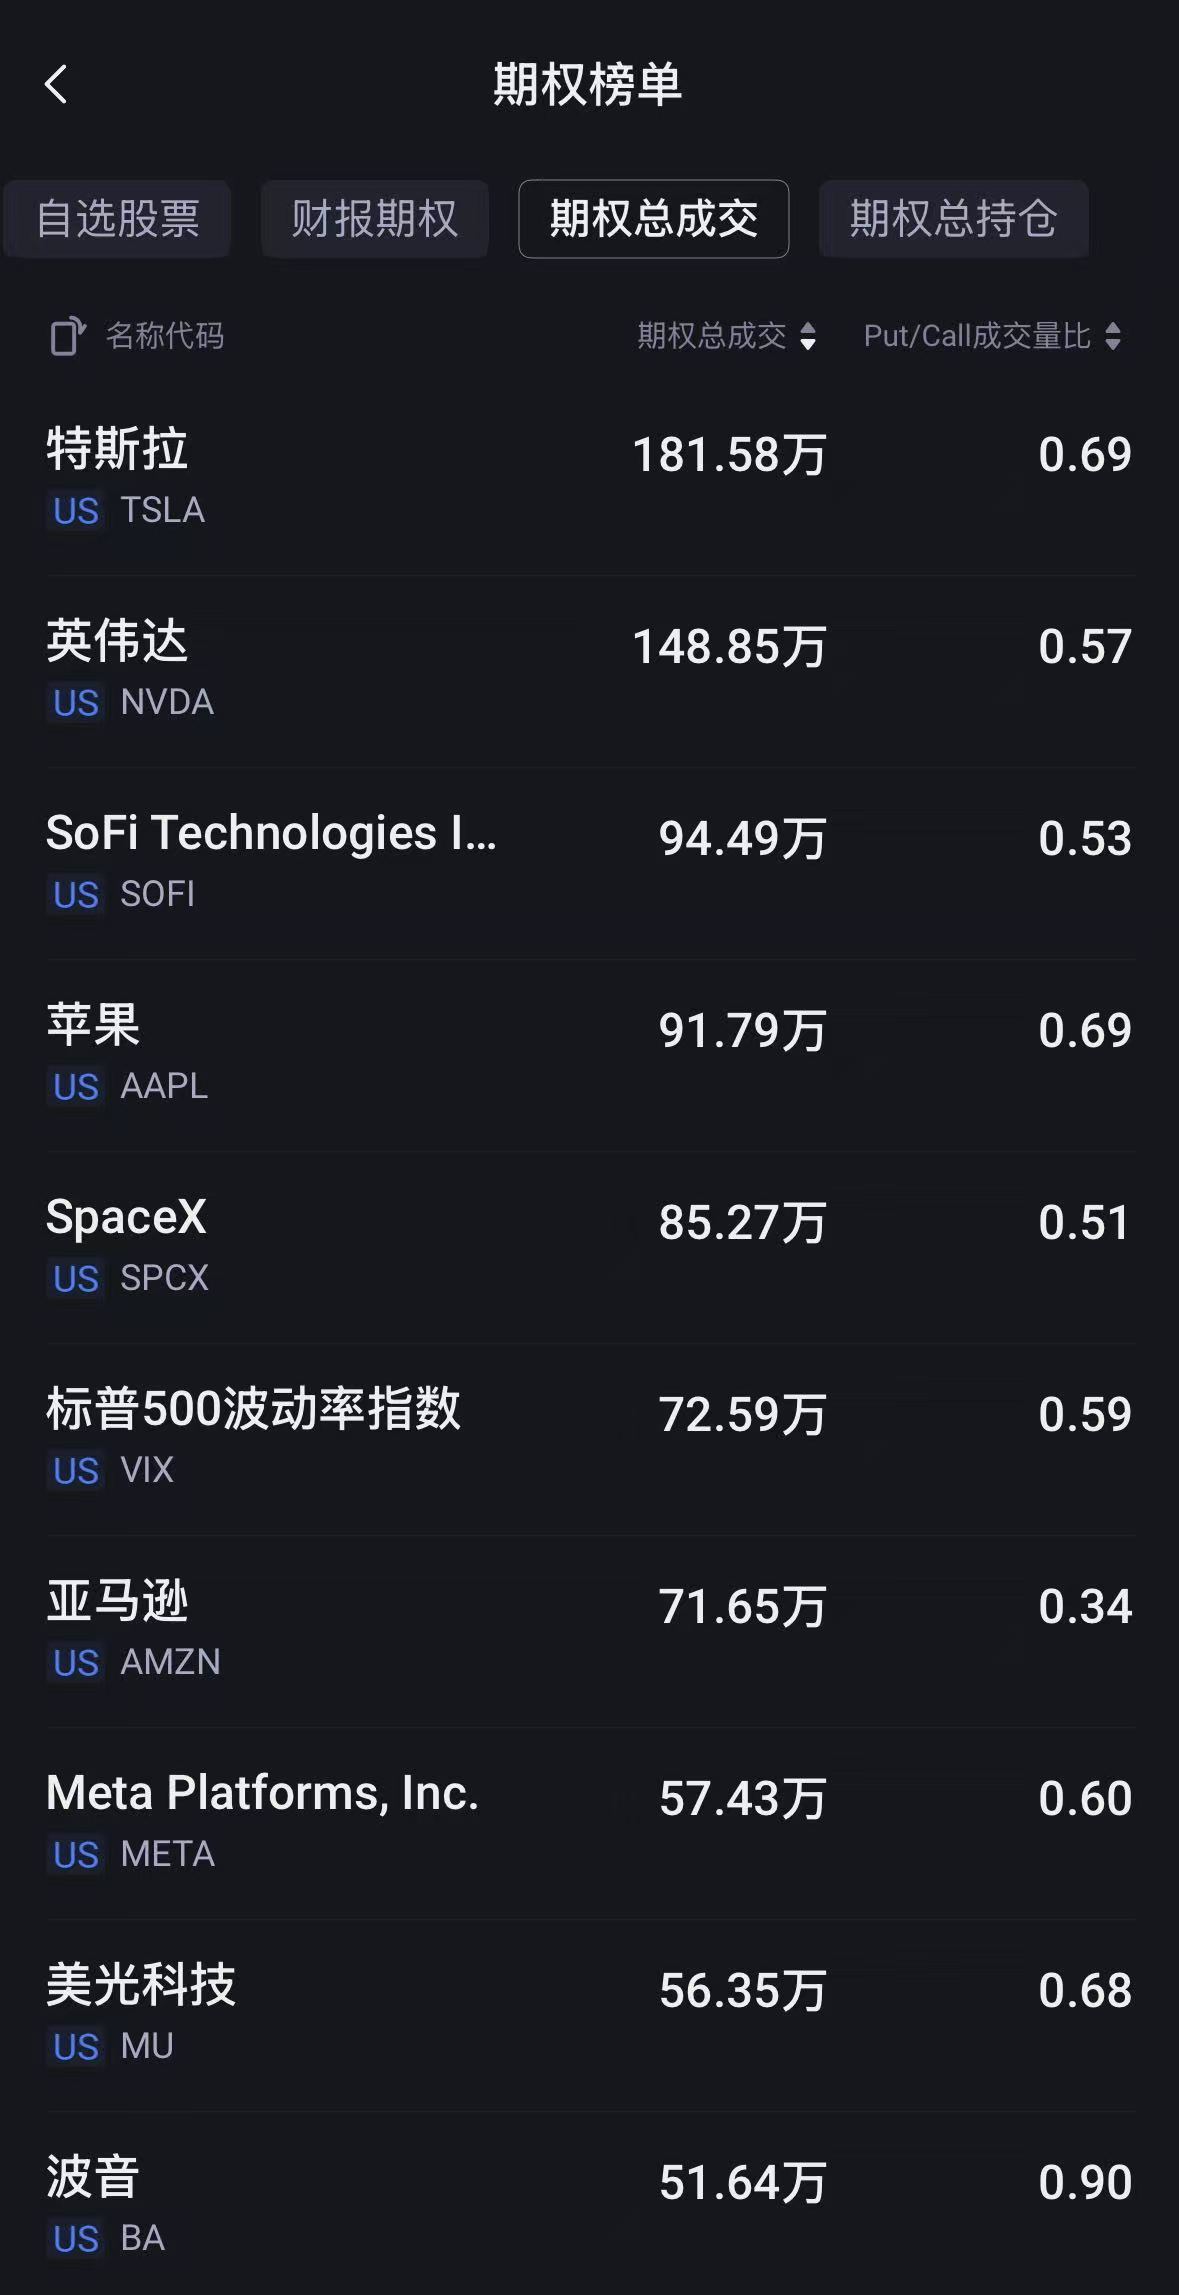
二、期权成交总量TOP10
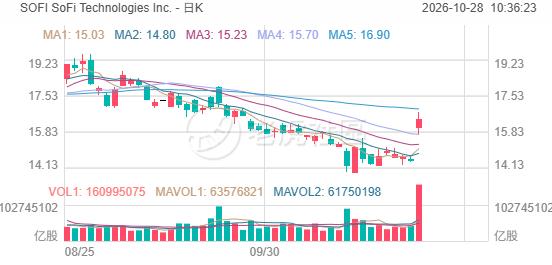
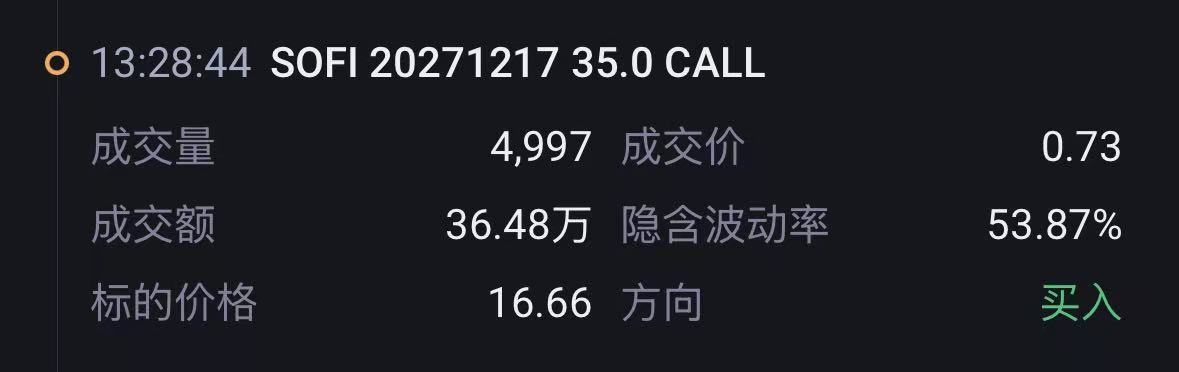
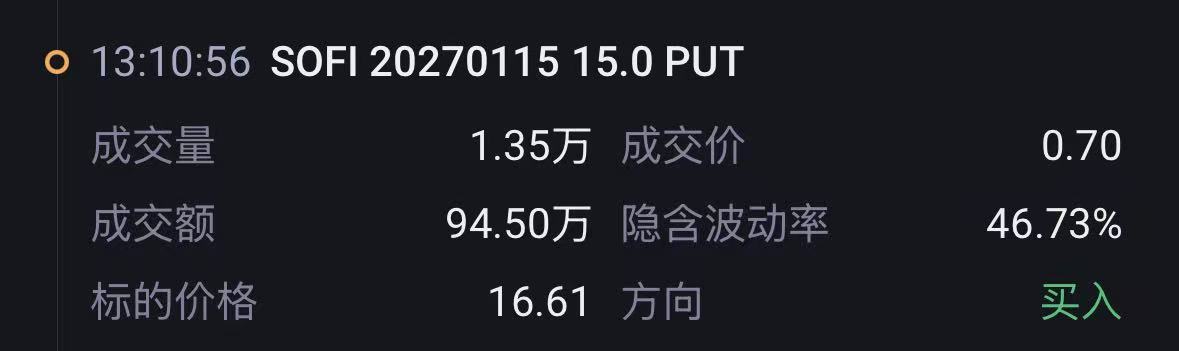
SoFi收报16.40美元,涨13.42%。股价大涨后,SoFi期权市场出现一笔81.95万美元远期合成看涨大单与一笔94.50万美元虚值Put买入,多空信号并存,机构对中长期方向的博弈有所加剧。
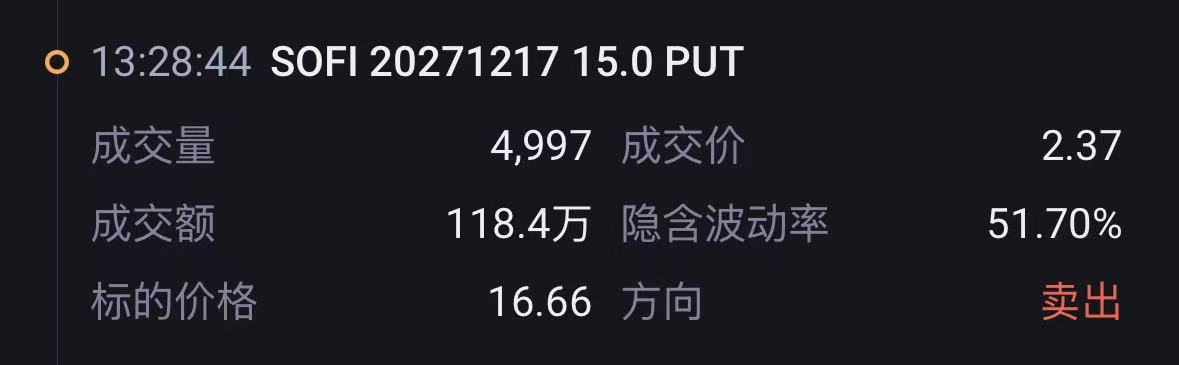
一笔规模达81.95万美元的合成看涨期权成为本次展示大单中的核心交易。该组合由卖出2027-12-17到期的15.0 PUT与买入同到期的35.0 CALL构成,属于典型的合成多头结构,整体情绪明显偏多。结合当前16.40美元的股价看,15.0 PUT处于虚值,35.0 CALL也处于虚值,这类远期限的合成看涨布局通常意味着资金并不满足于短线波动,而是在用较低初始成本甚至净收款的方式押注SoFi未来中长期上行空间。尤其是该笔交易在建立多头敞口的同时实现净收款,说明大资金对后续股价维持强势或逐步抬升具备较强信心。
一笔规模达94.50万美元的PUT买入同样值得重点关注。该单为买入2027-01-15到期的15.0 PUT,当前股价16.40美元之下,该行权价属于虚值PUT,整体情绪偏空。如此大额的远期保护性或方向性看空仓位,通常反映出资金对中长期回撤风险保持警惕;如果是纯方向押注,则意味着交易者认为SoFi未来存在跌破15.0美元附近的可能;如果是对冲,则更像是针对现货或其他多头敞口进行尾部风险保护。无论具体目的为何,这笔大单都表明在明显的多头资金之外,市场中仍有一部分机构在主动为潜在下行预留防守空间。
总体来看,SOFI期权大单情绪明显偏多。全量资金流向显示,多头力量显著占优,且主导情绪并非仅来自零散短线CALL买盘,而是同时包含远期合成多头、多个CALL主动买入以及卖PUT类偏多仓位,说明资金在方向上更倾向于押注中期至长期上涨。虽然市场中也出现了较大规模的PUT买入和部分偏防御、偏收租的交易,但整体上仍体现为看涨意愿更强、风险偏好较高,当前大单结构传递出的结论是机构资金对SoFi后续表现持偏多判断。
三、异动观察
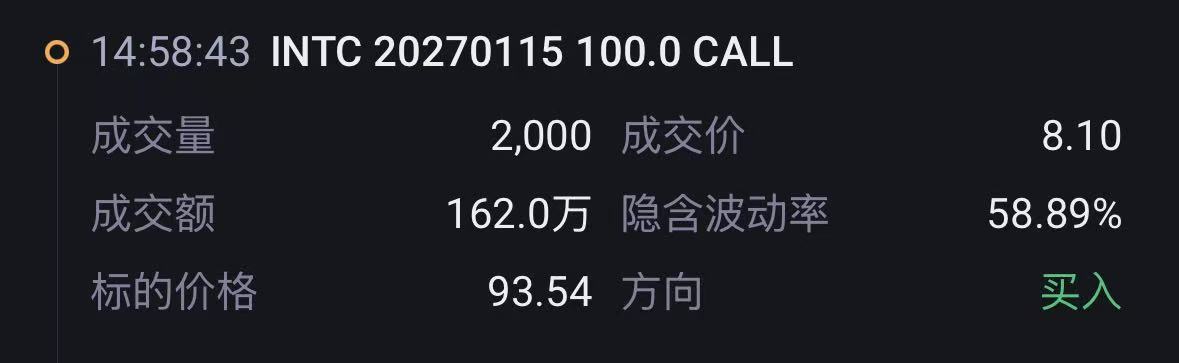
英特尔收盘报93.74美元,涨3.61%。当日出现一笔297.00万美元净支出的三腿期权组合,以及一笔14.64万美元净收款的牛市看跌价差,整体大单方向偏多,看涨情绪明显升温。
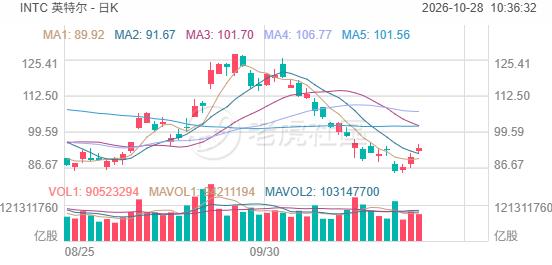
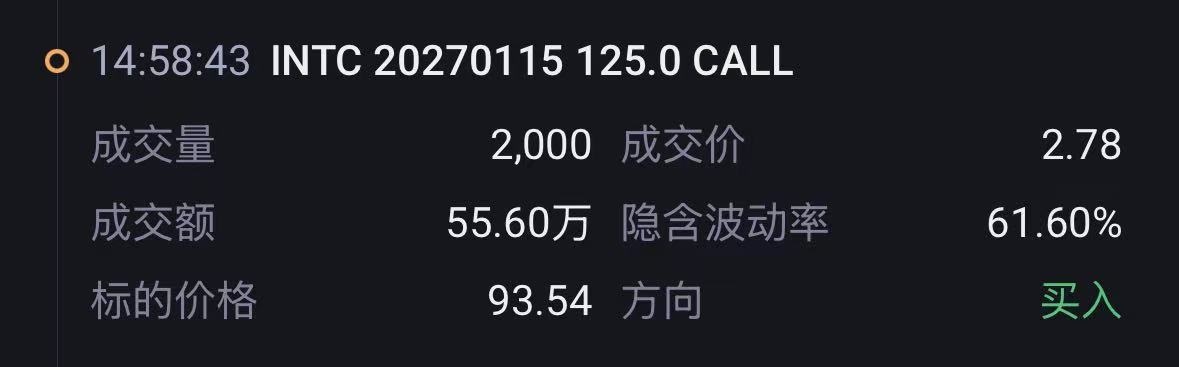
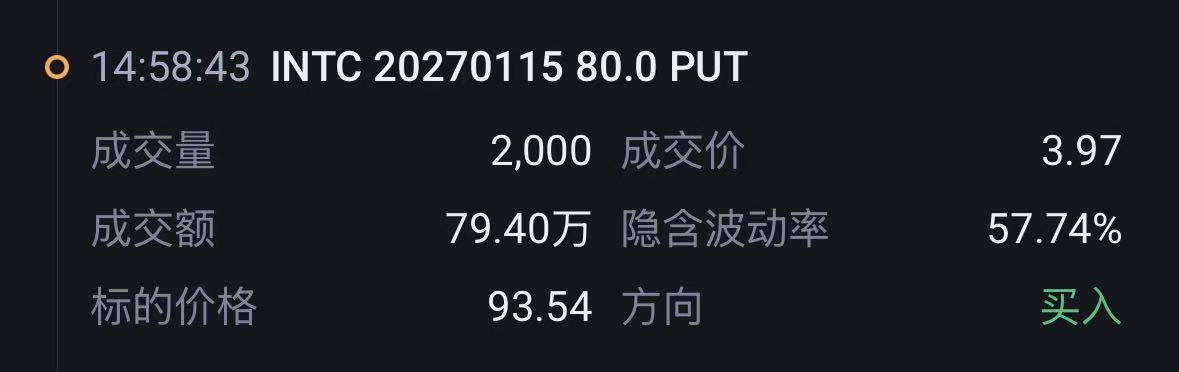
一笔规模达297.00万美元净支出的三腿期权组合,体现出明显的中长期方向性押注。该组合同时买入2027-01-15到期的100.0 CALL、125.0 CALL以及80.0 PUT,三条腿均为虚值,其中两条看涨腿叠加一条保护性看跌腿,整体更接近于以较大成本构建的高弹性看涨结构,同时兼顾下行风险保护。结合当前股价93.74来看,100.0 CALL与125.0 CALL对应的是对未来股价上行空间的主动布局,80.0 PUT则说明资金并非单纯裸多,而是在押注波动放大或防范远期回撤。这类大额净支出组合通常意味着资金愿意为时间价值和未来弹性支付溢价,核心意图偏向中长期做多,并带有一定事件驱动或波动率交易色彩。
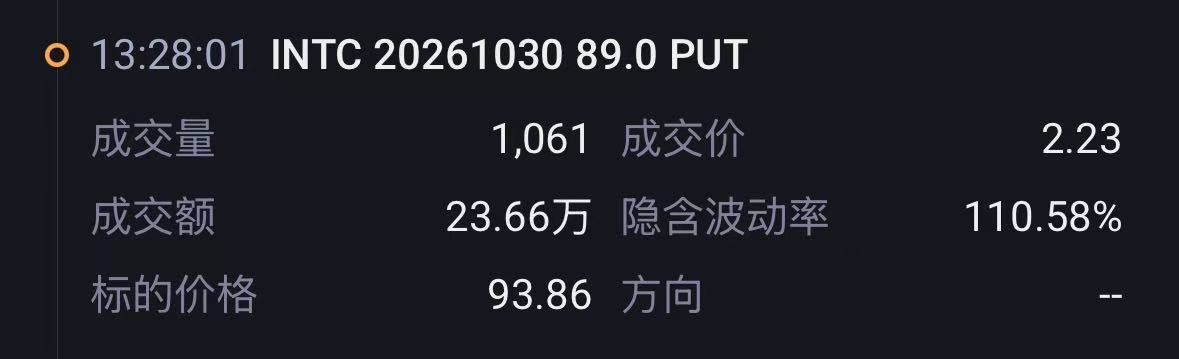
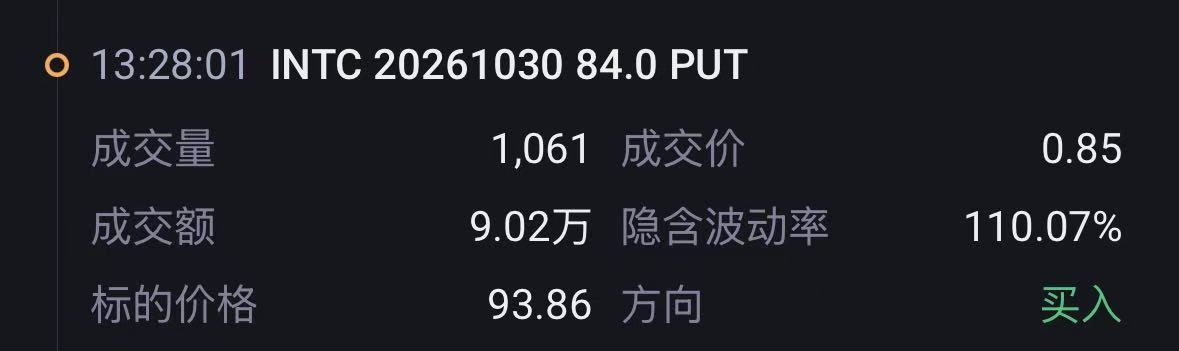
一笔净收款14.64万美元的Bull Put Spread牛市看跌价差,显示出相对克制但方向明确的偏多立场。该组合卖出2026-10-30到期的89.0 PUT,同时买入同到期日的84.0 PUT,两腿均为虚值,在当前股价93.74之下构成典型的信用价差结构。其策略意图以收租为主,同时表达对股价维持在89.0上方的判断;买入84.0 PUT则限制了尾部风险,使其成为风险收益结构较清晰的温和看多策略。此类交易往往反映出资金并不追求极端上涨,而是更看重未来一段时间股价稳定或温和走强所带来的权利金收益。
整体来看,INTC期权大单情绪明显偏多,且多头资金占据主导。大额资金不仅通过买入远期虚值看涨期权进行方向押注,也通过卖出虚值看跌和牛市看跌价差等策略获取权利金,说明市场对股价中期表现持建设性预期。从大单结构上看,资金既愿意支付较高成本博取上行弹性,也愿意以信用策略押注股价下方支撑有效,反映出当前主流大单交易者对INTC后市判断偏乐观。
