


01 股市
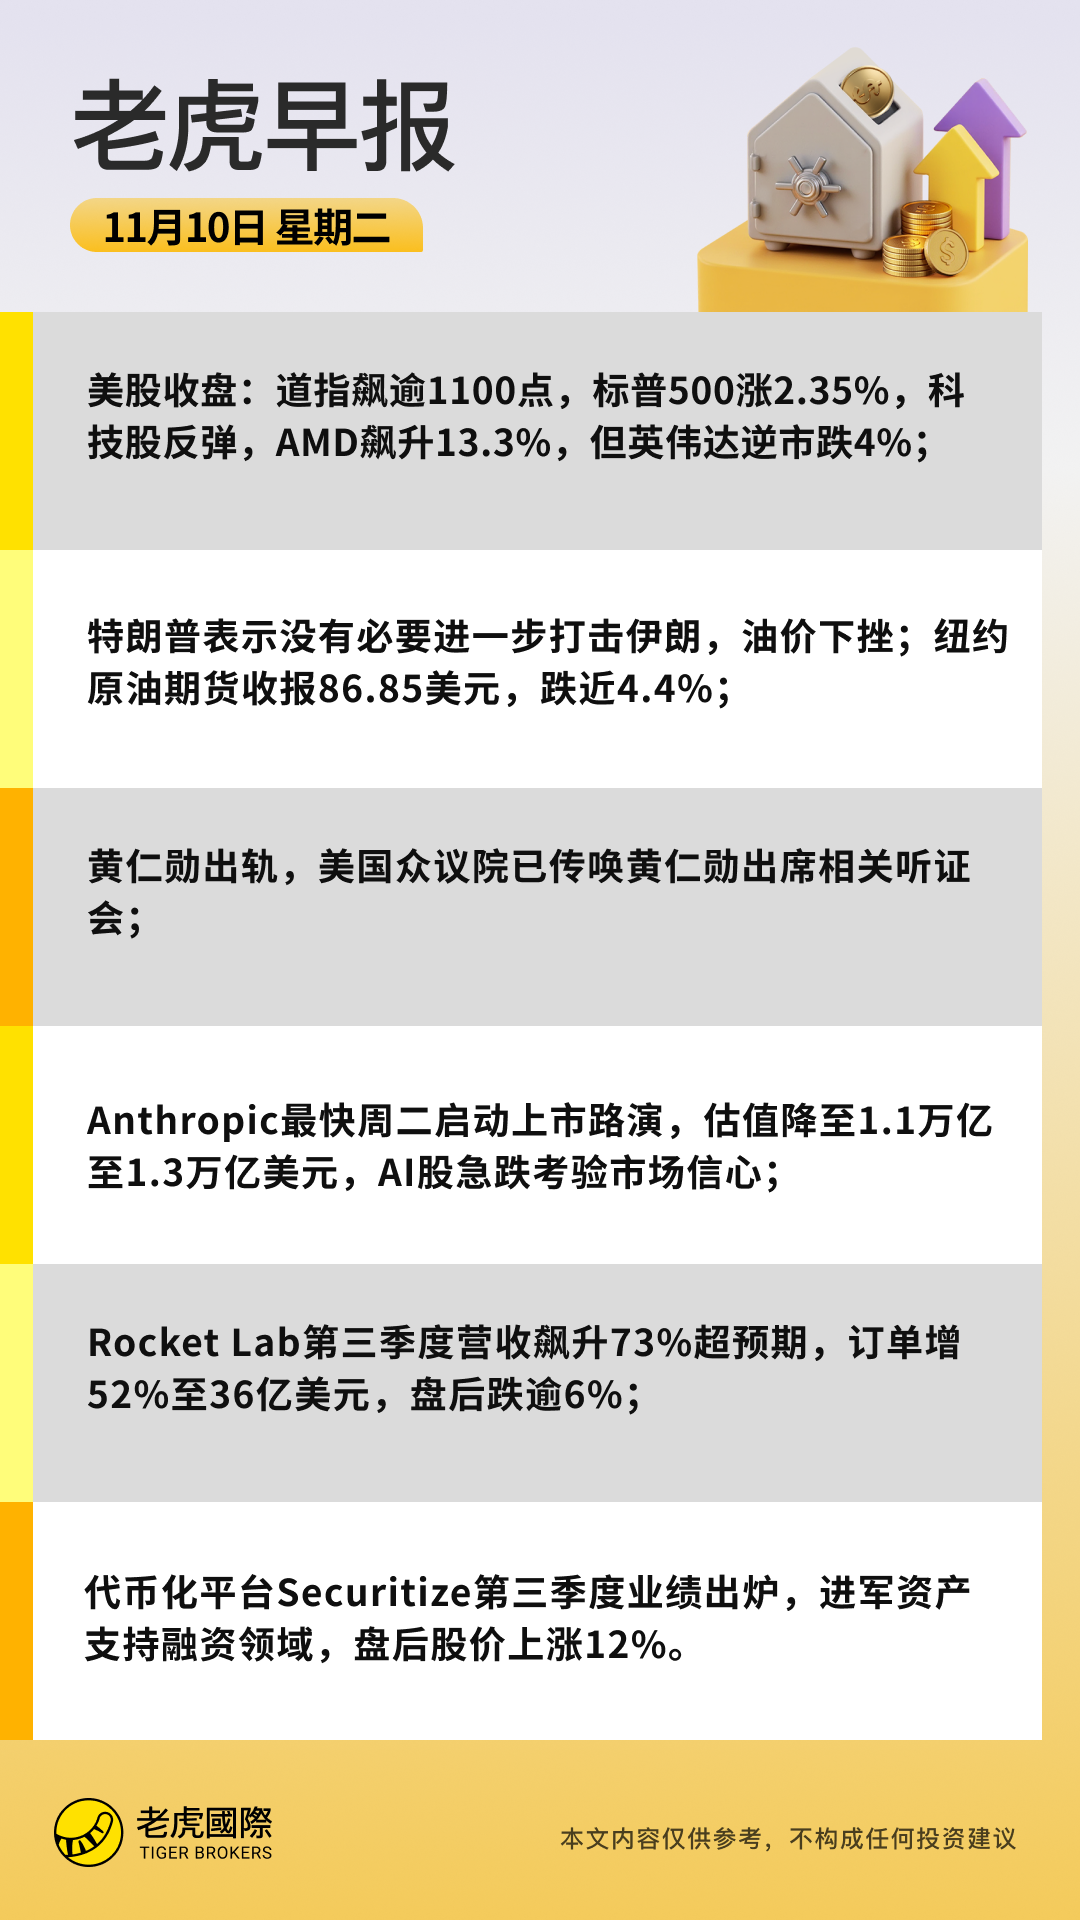
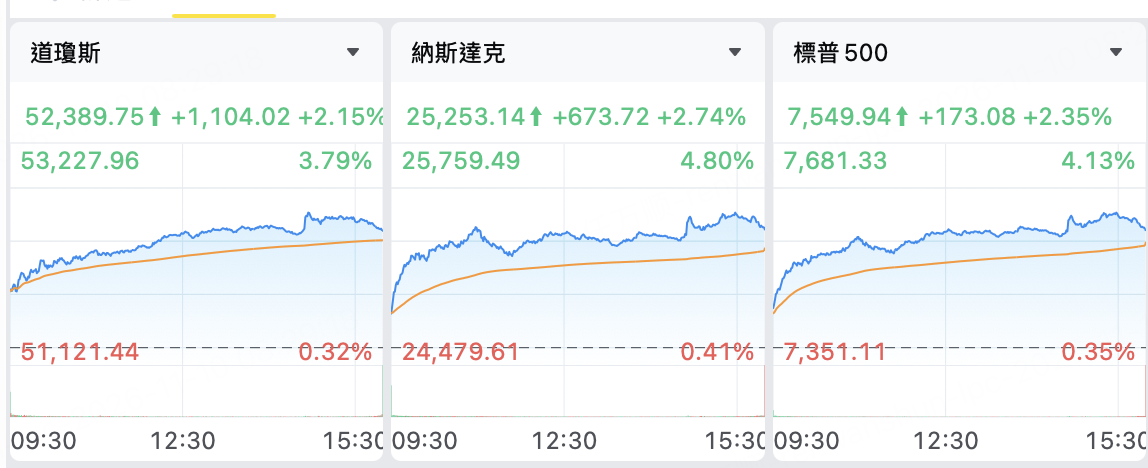
截至11月10日,美股三大指数强势反弹。截至收盘,道琼斯涨2.15%,报52 389.75点;标普500涨2.35%,报7 549.94点;纳斯达克综合涨2.74%,报25 253.14点。市场在前期连续回调后迎来技术性回补,大型权重与半导体板块回暖带动指数整体走高。
热门股异动:半导体板块分化显著,AMD涨13.26%,而英伟达跌4.27%;AI 基础设施概念中,Vertiv涨9.63%,美光科技涨6.25%;“七巨头”中特斯拉涨5.54%,Meta Platforms涨5.12%,谷歌A涨1.18%,苹果涨2.43%。受谷歌推出自研 TPU 及英伟达董事会启动独立调查等事件影响,板块内资金快速轮动。
中概股方面:日月光半导体涨8.63%;台积电涨3.51%;拼多多跌3.05%;理想汽车跌1.52%;蔚来微涨0.59%。受国内外产业动态与美元走势影响,龙头中概表现分化。
02 其他市场
11月10日十年美债收益率保持稳定,上升0.00%,最新收益率为4.88%。
11月10日美元兑离岸人民币上升0.0119%,报6.72;美元兑港币上升0.00%,报7.84。
11月10日美元指数持平,上升0.00%,报101.69。
特朗普表示没有必要进一步打击伊朗,油价下挫;纽约原油期货收报86.85美元,跌近4.4%。
03 国际宏观
黄仁勋出轨,美国众议院已传唤黄仁勋出席相关听证会;
多位美联储官员强调通胀压力仍高,货币政策或进一步收紧。里士满联储主席与芝加哥联储主席均表示利率可能还需上调,但在执行节奏上保持谨慎,以防加剧需求波动。
美国劳工统计局确认本月CPI报告将缺少同比数据。因2025年政府停摆导致基期价格缺失,10月CPI只能公布环比变化,市场对通胀趋势的判断难度加大,美联储决策面临额外不确定性。
纽约联储调查显示通胀预期稳定但就业忧虑上升。消费者对未来一年通胀预期维持在3.9%,然而预计失业率上升的比例升至四年半高位,为后续经济放缓敲响警钟。
04 公司新闻
Anthropic最快周二启动上市路演,估值降至1.1万亿至1.3万亿美元,AI股急跌考验市场信心;
Rocket Lab第三季度营收飙升73%超预期,订单增52%至36亿美元,盘后股价跌逾6%;
代币化平台Securitize第三季度业绩出炉,进军资产支持融资领域,盘后股价上涨12%。
英伟达董事会启动独立调查并聘请外部律师审查管理层行为。公司确认对首席执行官黄仁勋的个人关系展开核查,强调目前未发现机密泄露迹象,但治理风险引发投资者关注。
谷歌发布两款新型TPU 8tx与8i Max,自研AI芯片矩阵再扩容。新品面向政府、金融等高安全场景及长上下文AI应用,与AMD芯片协同工作,进一步加速挑战英伟达在AI算力市场的地位。
美国FDA要求所有GLP-1药物新增视神经缺血风险警示。礼来与诺和诺德均表示配合评估,分析师认为短期或引发担忧但对长期处方影响有限。
SpaceX计划近期进行第15次“星舰”试飞并首次尝试“Mechazilla”同步捕获两级火箭。任务还将搭载更多第三代星链卫星,若捕获技术成功有望显著降低发射成本。
特斯拉与SpaceX合资成立的Terafab拟数年内实现月产百万片晶圆。公司透露七成产能面向存储芯片,目标与全球龙头规模相当,或重塑行业竞争格局。
Morgan Stanley发布报告维持对AI长期资本开支高增长预期。该行预计2027-2028年云巨头AI资本开支将升至1.6-1.8万亿美元,继续看好亚马逊、谷歌、Meta、微软及英伟达。
EdgeConneX位于俄亥俄的超大规模数据中心项目被当地公投否决。基层选民担忧能源消耗与噪音影响,多州相继通过超过400项限制性法规,迫使行业重新评估扩张计划。
花旗集团向美国证监会提交最新13F文件,持仓市值超3 080亿美元。报告显示其继续重仓英伟达,并大幅调整指数及科技股期权敞口以强化风险管理。
巴克莱银行披露最新13F,显著增持特斯拉与英特尔股票。同时通过纳指100 ETF 期权进行多空双向配置,显示对科技板块的对冲需求上升。
Vertiv受益于数据中心冷却需求激增,股价收涨9.63%。公司此前上调全年业绩指引,预计AI算力扩张将持续推升关键基础设施设备需求。
---
资料来源:公开市场数据、各大财经媒体
免责声明:本内容仅供参考,不构成任何投资建议。
