


独角兽早知道 iponews
|资讯撬动新资本|
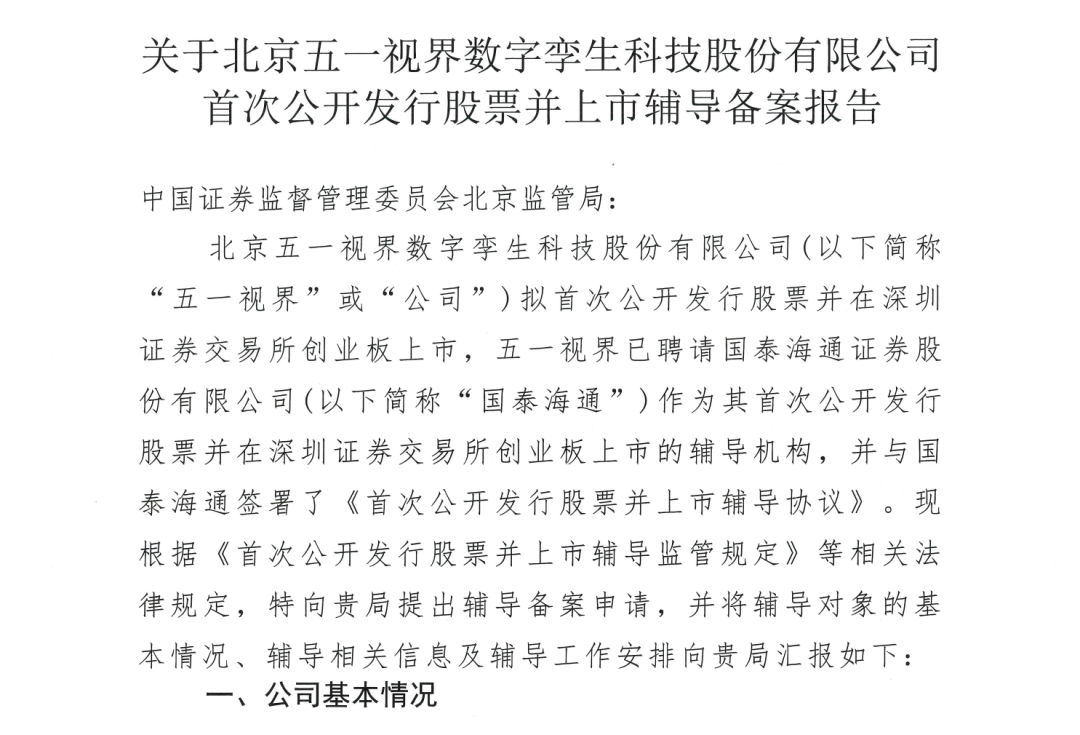
11月19日,北京五一视界数字孪生科技股份有限公司(06651.HK)正式向北京证监局办理辅导备案登记,辅导机构为国泰海通证券,拟登陆深交所创业板。此时距离公司在港交所主板挂牌,尚不足十一个月。
根据辅导备案文件,公司无控股股东,创始人李熠通过直接及间接方式合计持有约24.7%的权益,为单一最大股东集团。
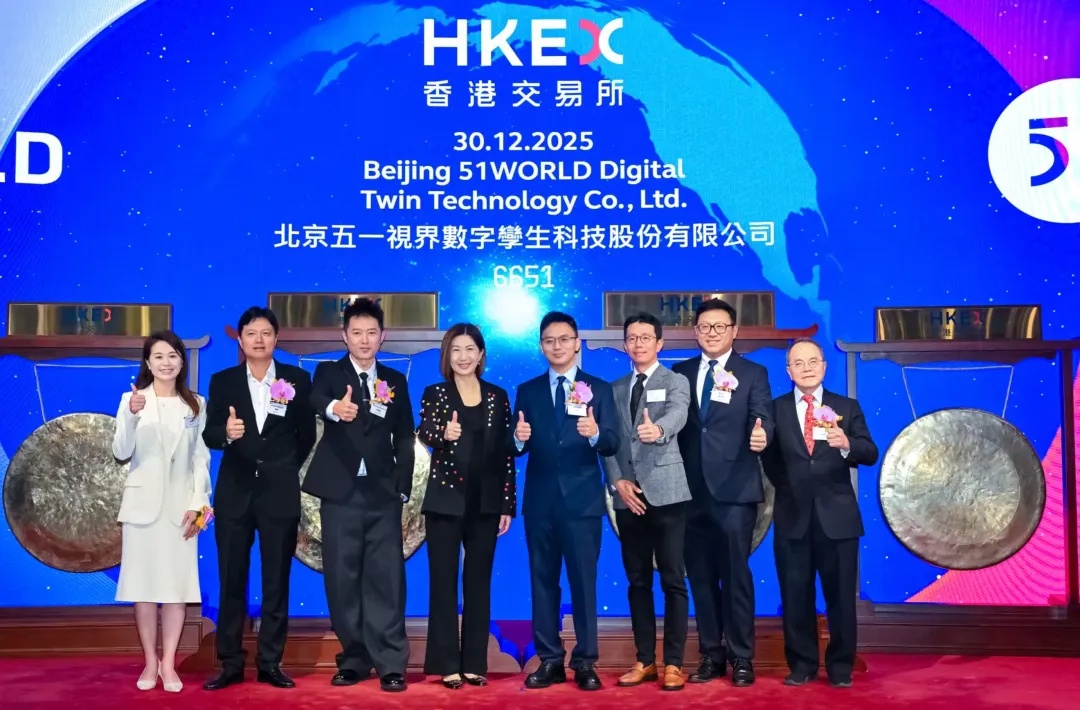
从2025年12月30日以18C章登陆港交所,市值目前突破180亿港元,到启动“H回A”,五一视界的资本节奏在同类科技公司中属于极快的一档。截至11月19日收盘,五一视界(06651.HK)报43.02港元/股,市值180.46亿港元。
综合 | 证监会 公司公告 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

五一视界在过去十二个月里经历了一次叙事重心切换:“克隆地球”的长期愿景在上市后迅速退潮,取而代之的是智驾仿真业务51Sim的爆发式增长,以及一套“物理AI数据卖铲人”的新定位。
港股给了五一视界“物理AI第一股”的标签和6.5亿港元的净募资;A股要检验的,则是这套标签背后,51Sim的高增长能否在创业板对盈利能力的审视框架下,撑起一个可持续的估值逻辑。
五一视界的起点,是一家VR看房公司,2015年李熠创办51VR,随后逐步转向数字孪生,2017年提出“地球克隆计划”,用16年时间、分5个阶段完成对地球5.1亿平方公里的数字化克隆,公司品牌也由此改为51WORLD。
这个愿景在港股IPO阶段被作为核心叙事之一,承载于51Earth业务之中。
但上市后的首份半年报,让这个愿景的财务现实变得无法回避。2026年上半年,51Earth收入仅10.3万元,较上年同期的209.4万元下滑95.08%,近乎归零;而在2025年全年,该业务尚有1772.8万元的收入规模。
更直接的信号是,公司在港交所首发募资中用于51Earth业务的相关研发投入为零,而51Aes和51Sim分别获得了5330万港元和1070万港元的研发投入。
与此同时,增长的重心已经清晰地转移到了51Sim身上。2026年上半年,公司整体营收1.24亿元,同比增长129.8%。其中,51Aes收入7233.1万元,同比增长65.2%,是稳定的基本盘;51Sim收入5130万元,同比增长545.2%,占营收比重升至41.4%,成为增长的核心引擎。
驱动51Sim爆发的,是智能驾驶准入测试、仿真验证和合成数据的刚性需求,L3级自动驾驶法规的落地,让车企对仿真测试的依赖从“研发辅助”变成了“合规前置”。
“克隆地球”的叙事退潮,并不意味着五一视界失去了方向,只是把公司的定价锚,从“一个需要16年才能验证的长期愿景”,拉回到了“一个正在产生真实收入、且增速足够陡峭的仿真数据平台”。对于一家持续亏损、需要向公开市场证明商业化能力的公司而言,后者比前者更经得起财报季度的审视。
51Sim在细分赛道中的位置,是五一视界当前最硬的底牌。
按2025年中国端到端高阶智驾仿真及数据平台市场的收入计,51Sim以53.5%的份额位居行业第一;按2024年中国数字孪生解决方案收入计,五一视界整体以2.87亿元收入、2.4%的份额同样排名第一,行业前五大厂商合计份额仅7.9%。
在一个集中度不高、但头部效应正在形成的仿真数据市场里,过半份额意味着51Sim在产品成熟度、客户覆盖和交付经验上,已经建立了一段可被验证的领先距离。
这套领先距离的产业背景,是智驾仿真需求的系统性放大。2026年上半年,51Sim的增长来自智能驾驶准入测试和合成数据需求的集中释放;中信证券在覆盖报告中预计,L3级自动驾驶法规落地与车型放量,将驱动51Sim在2026年全年实现同比约350%的营收增长。
公司还在2026年8月发布了具身智能方向的业务,9月在手的相关订单超过2亿元,预计90%以上在年内实现量产交付,从智驾仿真向具身智能仿真延伸,底层的数据生成与验证能力是相通的,这为51Sim的增长曲线提供了一层额外的延展空间。
但51Sim的高增长,同时对应着费用端的加速投入。2026年上半年,公司研发费用同比增长80.3%,销售费用同比下降5.6%,管理费用增长5.6%;毛利率从41.1%提升至44.8%,净亏损从9405万元收窄至7005万元。
毛利率的改善和亏损的收窄是积极的信号,但44.8%的毛利率对于一家软件平台公司而言,仍有向上修复的空间;80%的研发增速则说明,51Sim的竞争壁垒需要持续的产品迭代来维持,而非一次性的先发优势。
从VR看房到数字孪生,从“克隆地球”的宏大愿景到51Sim在智驾仿真市场53.5%的份额,五一视界用十年时间完成了几次叙事重心的迁移。港股上市给了公司“物理AI第一股”的标签和一笔可观的研发弹药;而上市后的首份财报,则用51Earth的退潮和51Sim的爆发,把公司拉回到了一个更务实的增长轨道上。
H回A的决策,本质上是在为51Sim这条已经被验证的增长曲线,寻找一个出价更高的资本市场。创业板的定价不会为“克隆地球”的长期愿景支付溢价,但有可能为“智驾仿真赛道的绝对头部、营收翻倍、亏损收窄”的组合给出一个港股未能充分给出的估值。
五一视界需要证明的,不是51Sim的市场份额还能提升多少,53.5%已经接近细分赛道的份额天花板;而需要证明的是,当智驾仿真的需求从L3法规落地的窗口期红利,过渡到常态化的车企研发开支时,51Sim的收入增速和毛利率能否维持在一个让公司在2028年之前实现盈亏平衡的轨道上。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
