


英伟达数据中心营收正式超越Intel
英伟达Q1财报小超预期,但给出的Q2指引恐怕是近些年科技股里面最震撼的(Q2营收指引110亿美元 vs 一致预期72亿美元),华尔街都在连夜调模型。之前我个人乐观预测是今年Q4单季度营收可以冲击100亿美元大关,确实没想到AI业绩兑现得这么快。
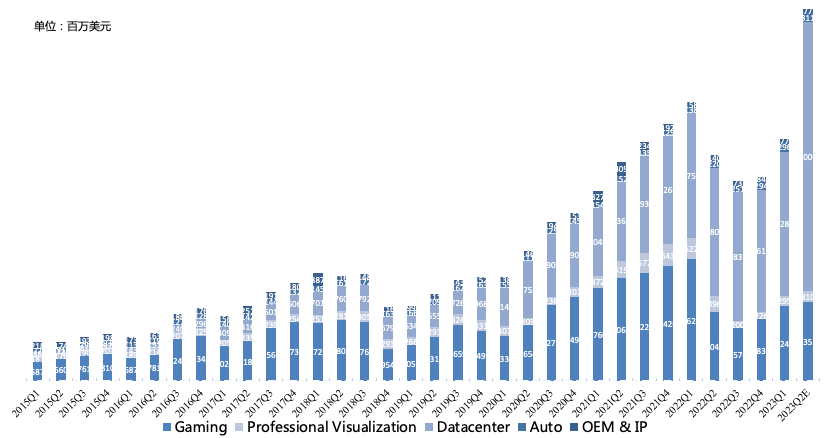
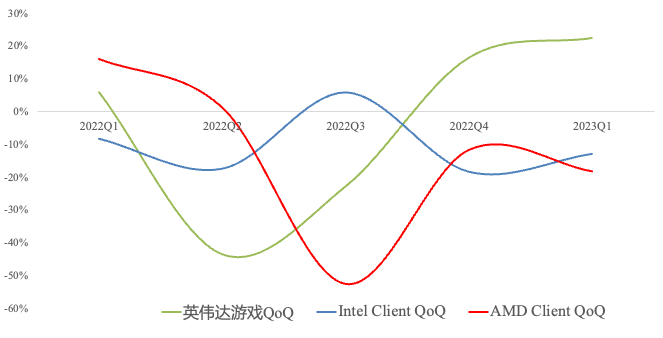
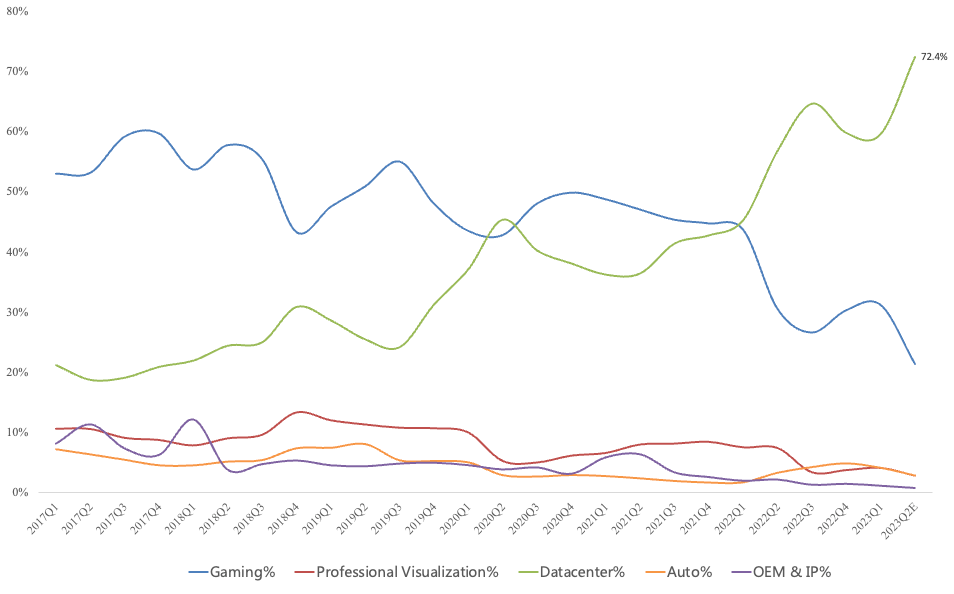
对于Q1业绩其实也就两点值得说,游戏在去年Q3触底之后就连续2个季度反弹,现在差不多是2020Q3-2022Q2挖矿高潮时期的区间底部水平,从去年Q2财报暴雷(关于英伟达Q2财报暴雷的反思)至今,恢复速度之快在半导体ToC领域几乎没有第二家。而且现在其实仍处于半导体周期底部呢,Intel和AMD的PC业务还没反弹呢。
再就是数据中心业务迎来里程碑,数据中心营收历史首次超越Intel。这意味着数据中心正式迎来变革,该领域传统CPU的影响力正式让位于GPU。
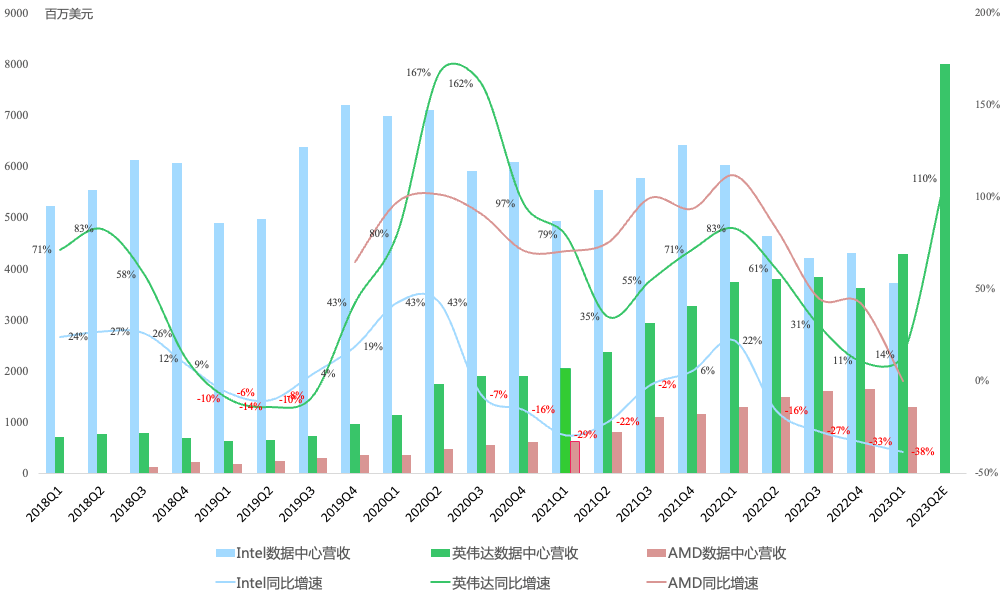
Q2指引是这份财报的爆点。营收环比大幅的增长大多来自数据中心,意味着Q2数据中心营收规模可冲击80亿美元大关,超越Intel/AMD数据中心营收之和,这可不就是再造一个英伟达了吗?
根据指引,Q2营收110亿美元,同比增长64%,GAAP净利润42亿美元,同比增长546%,NonGAAP净利润51亿美元,同比增长292%。管理层预计H2数据中心产品供应较H1环比大幅增长,因此我们把Q2业绩线性外推,2023年全年NonGAAP净利润打底有180亿美元。套上英伟达长期估值中枢50-70倍,对应市值就是9000亿-12600亿美元。
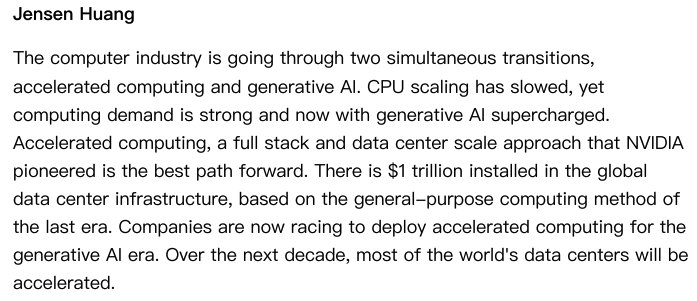
当然,对于AI可持续性仍有待观察,对此各有各的观点。老黄一直强调目前数据中心存量规模1万亿美元,且不断增长,但基本上都是CPU为主,以后这部分会转化为AI数据中心,GPU未来的必要性或许会跟CPU相当,只是现在渗透率还很低。
FY24Q1会议纪要要点:
游戏环比增长主要因RTX40系热卖,RTX40系笔记本和桌面增长;GFN游戏库超过1600款;DLSS游戏/应用超过300款。
数据中心CSP客户对H100需求很大,互联网客户如Meta对H100需求也很大,汽车/金融/医疗/电信等垂直行业AI需求旺盛;DGX on-prem or DGX Cloud目前都可以提供;Grace CPU开始送样;H2数据中心产能大幅提升,订单能见度持续数个季度,预计H2供应较H1环比大幅增长。
可视化工作站开始回暖,桌面和移动端需求升温,已经完成去库存;Omniverse Cloud will be available in H2.
网络方面来自CSP、企业客户需求强劲,BlueField-3 is in production;infiniband营收创新高;Computex会有新roadmap.
未来6年汽车pipeline 140亿美元在手订单(高通是300亿美元
我曾在2021年《财报点评 | AI之王英伟达:半导体界的微软》《财报点评 | 半导体新王业绩爆炸,5年后再造一个英伟达?》两篇文章中提过:畅想未来,2023年将是英伟达正式与苹果、微软齐名之年。希望可以实现。
其实我个人还是很期待下半年英伟达Grace CPU的表现,看能否打破Intel/AMD在数据中心CPU市场的垄断。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
