


迈威尔FY24Q1财报会议纪要
迈威尔凭借财报电话会议中提到今明两年AI营收翻倍,导致股价大涨。
迈威尔FY24Q1财报:
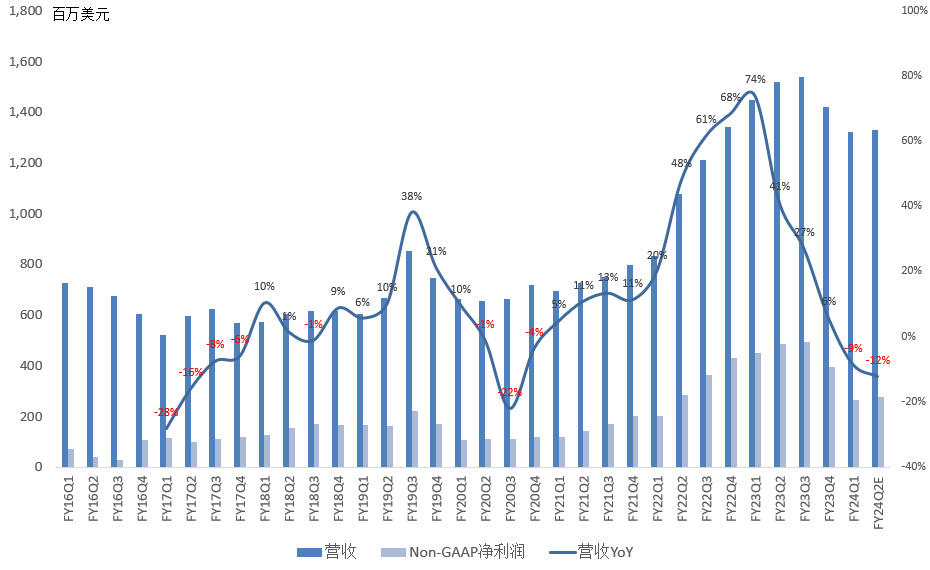
营收13.22亿美元,同比下滑9%,环比下滑7%;自2019Q4以来首次下滑。
GAAP毛利率45.1%,同比下滑6.8个百分点,环比下滑2.4个百分点,创7个季度新低;NonGAAP毛利率60%,同比下滑5.5个百分点,环比下滑3.5个百分点,创2016Q4以来新低。
NonGAAP经营利润3.34亿美元,同比下滑35%,环比下滑29%,NonGAAP经营利润率25.2%。
NonGAAP净利润2.64亿美元,同比下滑41%,环比下滑33%,NonGAAP净利润率20%。
GAAP days in inventory 121天,环比下降9天。
大陆营收占比39%,美国14%,新加坡8%,马来西亚7%,芬兰6%,台湾4%,泰国3%,日本3%,菲律宾1%。
具体业务,Q1:
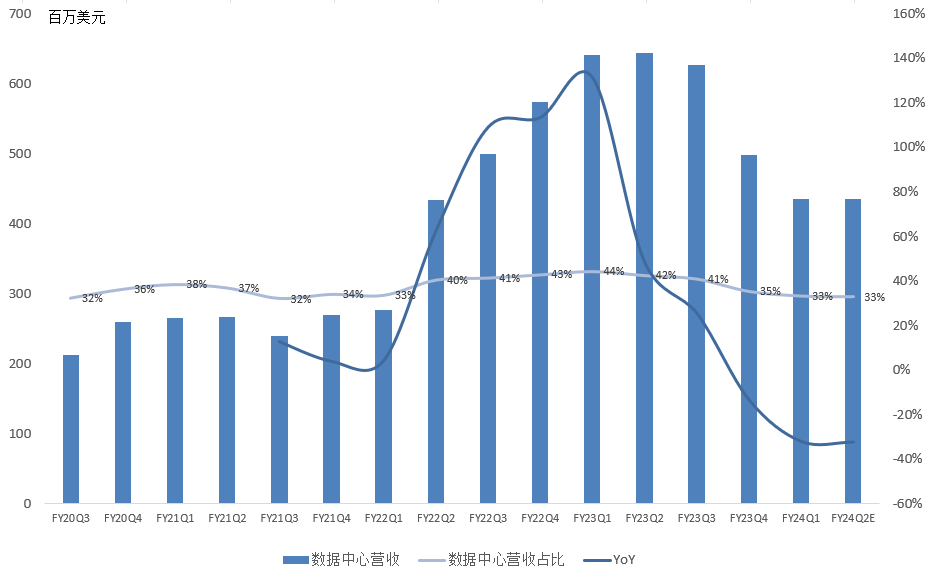
数据中心营收4.36亿美元,同比下滑32%,营收占比33%;数据中心环比下滑12%,因存储表现差,PAM DSP/switch业务仍保持增长;数据中心Q1触底,完全复苏要等到Q4,大概恢复75%-80%;CXL需求大,尤其在DRAM市场;
企业网络营收3.65亿美元,同比增长27%,营收占比28%;企业网络市场custom ASIC strong ramp,其他市场还在消化库存;
运营商营收2.9亿美元,同比增长15%,营收占比22%;通讯无线市场贡献环比增长的25%,5G产品需求旺盛;有线市场正在消化库存;
消费者营收1.42亿美元,同比下滑20%,营收占比11%;预计Q2消费者市场营收环比增长mid-30%,主要因custom SSD主控需求环比大增;H2还是会下滑,非战略业务,未来占比持续下滑;Q2环比增长不意味着市场复苏,而是因为目前产品线很窄了,大部分都是定制的;
汽车/工业营收8930万美元,同比持平,营收占比7%;汽车营收继续同比环比增长,工业环比下滑;
后续展望:
预计Q2数据中心营收环比持平;其中存储环比增长,H2也会增长;Cloud营收环比增长10%+,企业on premise营收下滑抵消Cloud的增长;
预计Q2通讯业务环比下滑mid-single;
预计Q2企业网络市场营收环比下滑10%;
预计Q2汽车/工业营收环比增长low-teens;汽车明年还能继续增长;
预计Q2消费者营收环比增长mid-30%;
预计H2公司整体会加速增长,NonGAAP毛利率会在Q4重回target range的low-end(64%-66%);opex会比之前预期的低,Q4约年化4.3亿美元,2025年预计增长mid-high single;
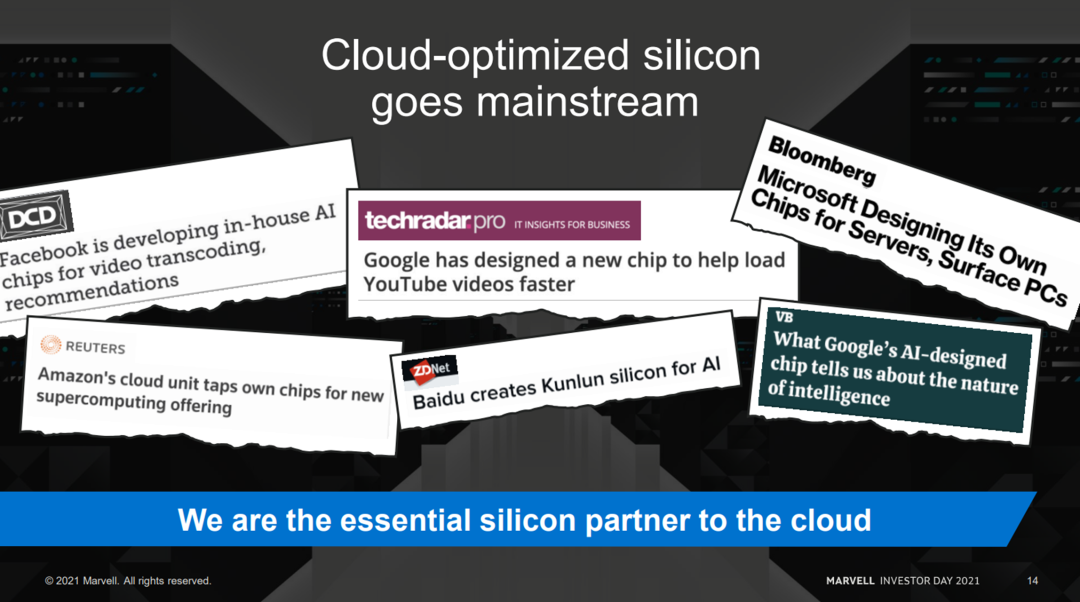
Cloud optimized silicon design wins在手订单年化超8亿美元,预计今年贡献营收2亿多美元;Cloud optimized silicon订单一般需要18-24个月交付;2024年-2025年能贡献8亿美元;
迈威尔在上一次存储周期顶部时,NonGAAP净利润TTM有18亿美元(目前市值562亿美元,对应31倍PE)。今年H1是5.4亿美元,全年是比较难实现18亿美元。不过官方对明年业绩预期比较乐观。
财报电话会议最令市场激动的点,是官方声称预计今年AI营收4亿美元,同比翻倍,大部分来自PAM4/400ZR等光电产品;预计明年来自网络连接方面的AI营收会大幅增长,明年AI营收继续同比翻倍至8亿美元(AI营收不包括存储产品);且Cloud optimized silicon订单中AI芯片占比从20%提升至50%;
总的来说,其实迈威尔财报一般,因为主业涉及存储,业绩不可避免的差,Q2指引也没多好。但AI营收翻倍,再加上云计算企业自研芯片浪潮回暖、存储周期见底,或许足够打动市场了。
不过说实话这个AI受益程度确实没那么大,或者说业绩兑现速度没那么快,反而觉得与其业务类似的博通或许兑现业绩会更快。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
