


农夫山泉:茶饮料实现高增 盈利能力持续提升
前言:
$农夫山泉(09633)$ 是一家主要从事包装饮用水和饮料业务的中国公司。主要通过以下五个分部开展业务:
1,水产品分部:从事生产和销售天然包装饮用水;
2,功能性饮料产品分部:从事生产和销售功能性饮料;
3,即饮茶产品分部:从事生产和销售即饮茶饮料;
4,果汁饮料产品分部:从事生产和销售果汁饮料产品;
5,其他产品分部:从事生产和销售农产品和其他饮料。
该公司主要在国内市场开展业务。
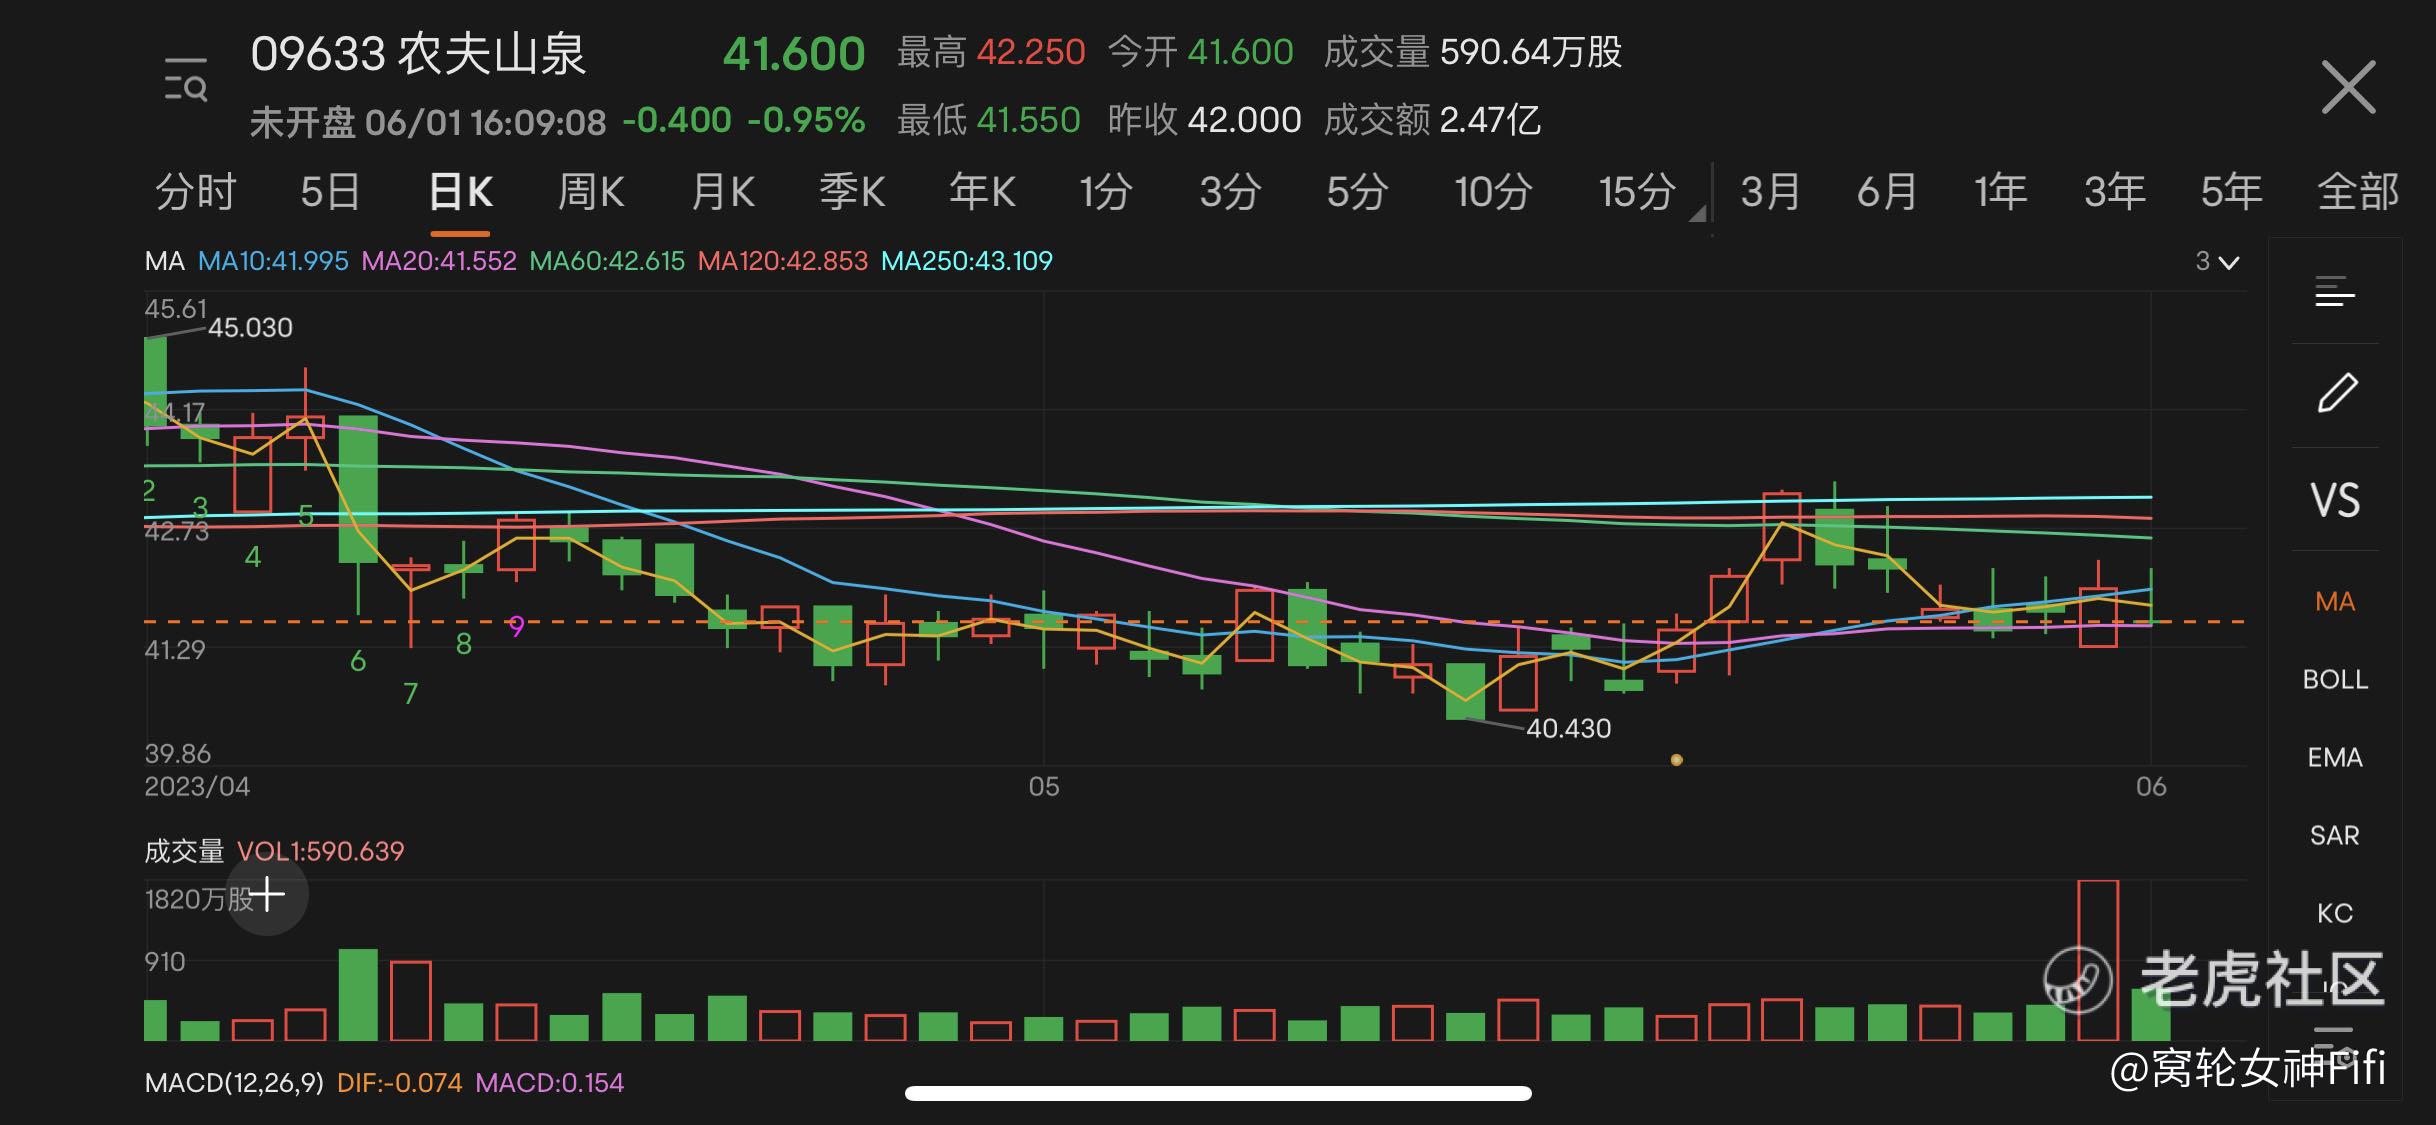
农夫山泉在4月公布的2022年年报中,我们看到:茶饮料实现高增,盈利能力持续提升。那么行业龙头是否值得我们投资呢?
我们一起来分析一下。
正文:
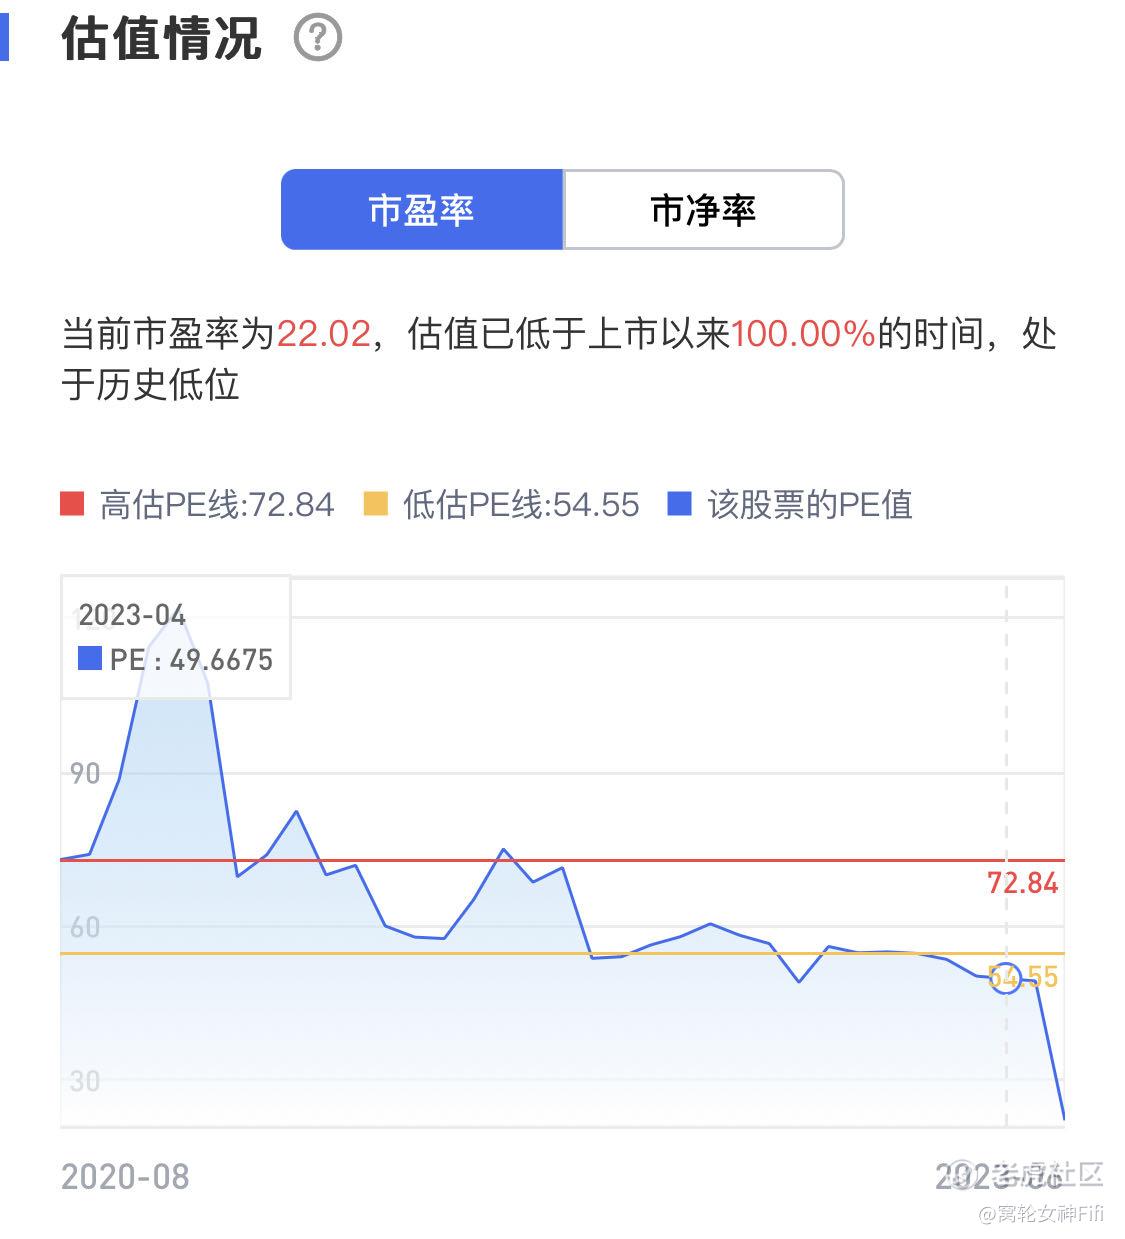
(一)估值处于历史低位
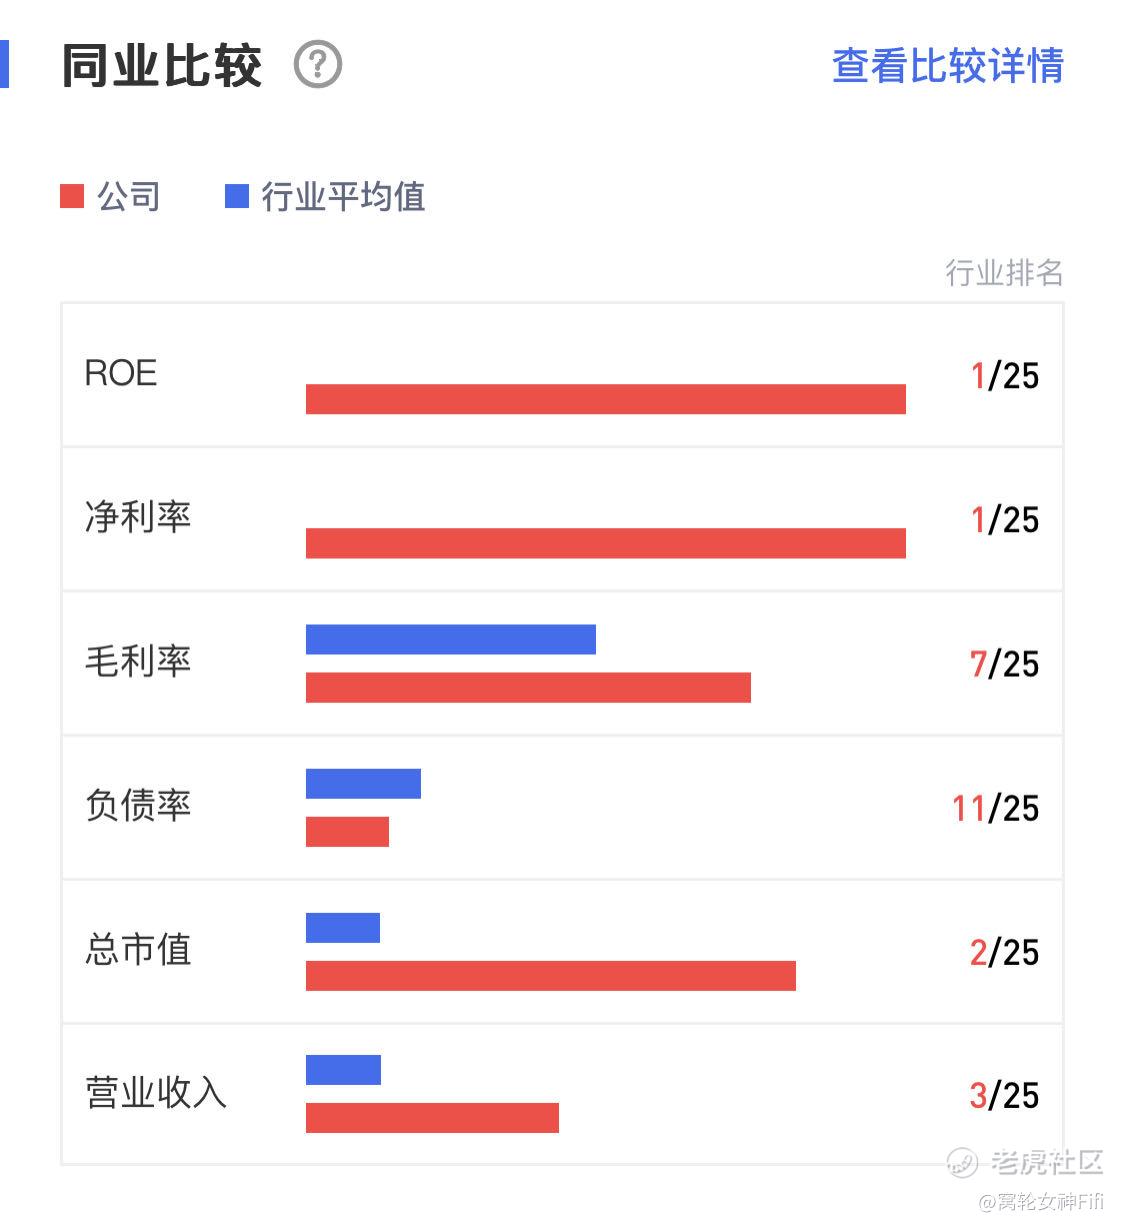
(二)同业比较靠前
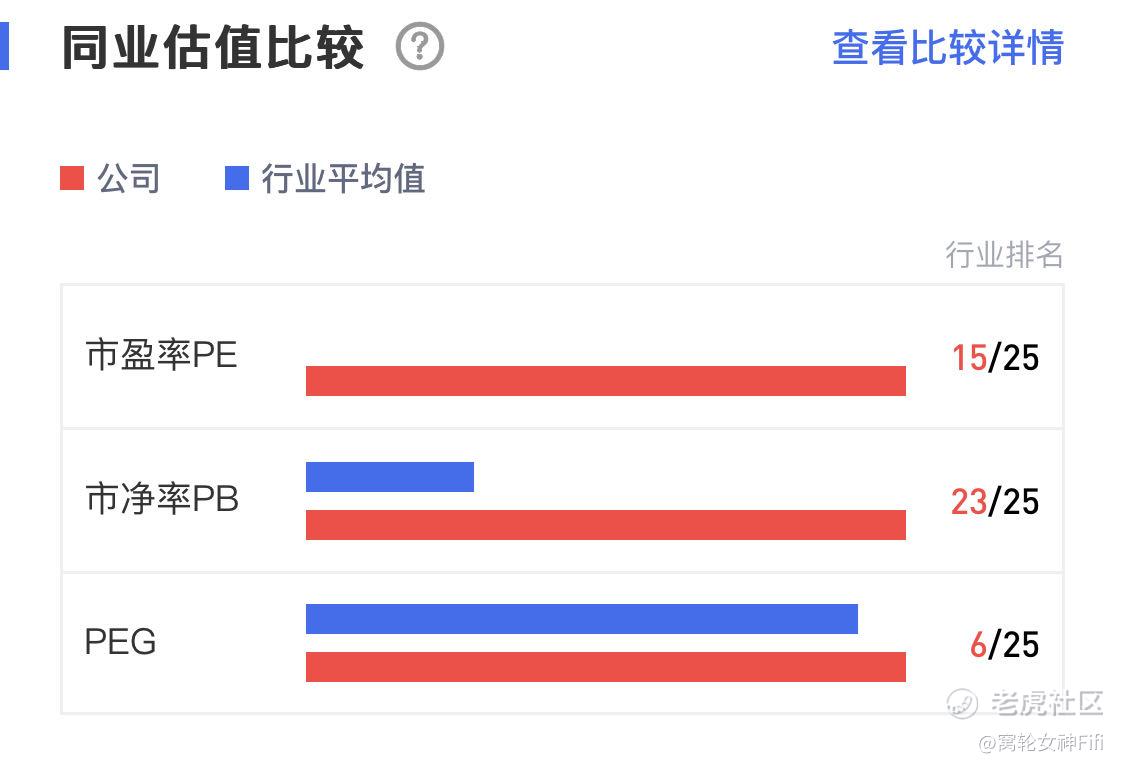
(三)同业估值比较居中
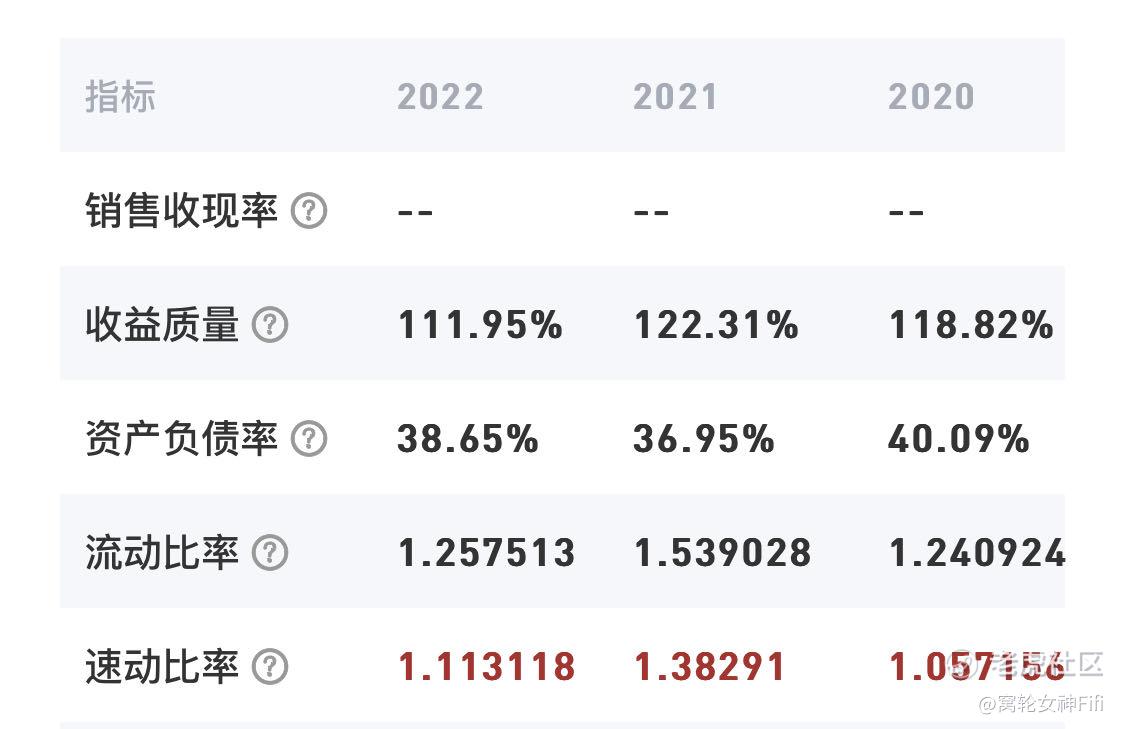
(四)收益质量高 资产负债率低
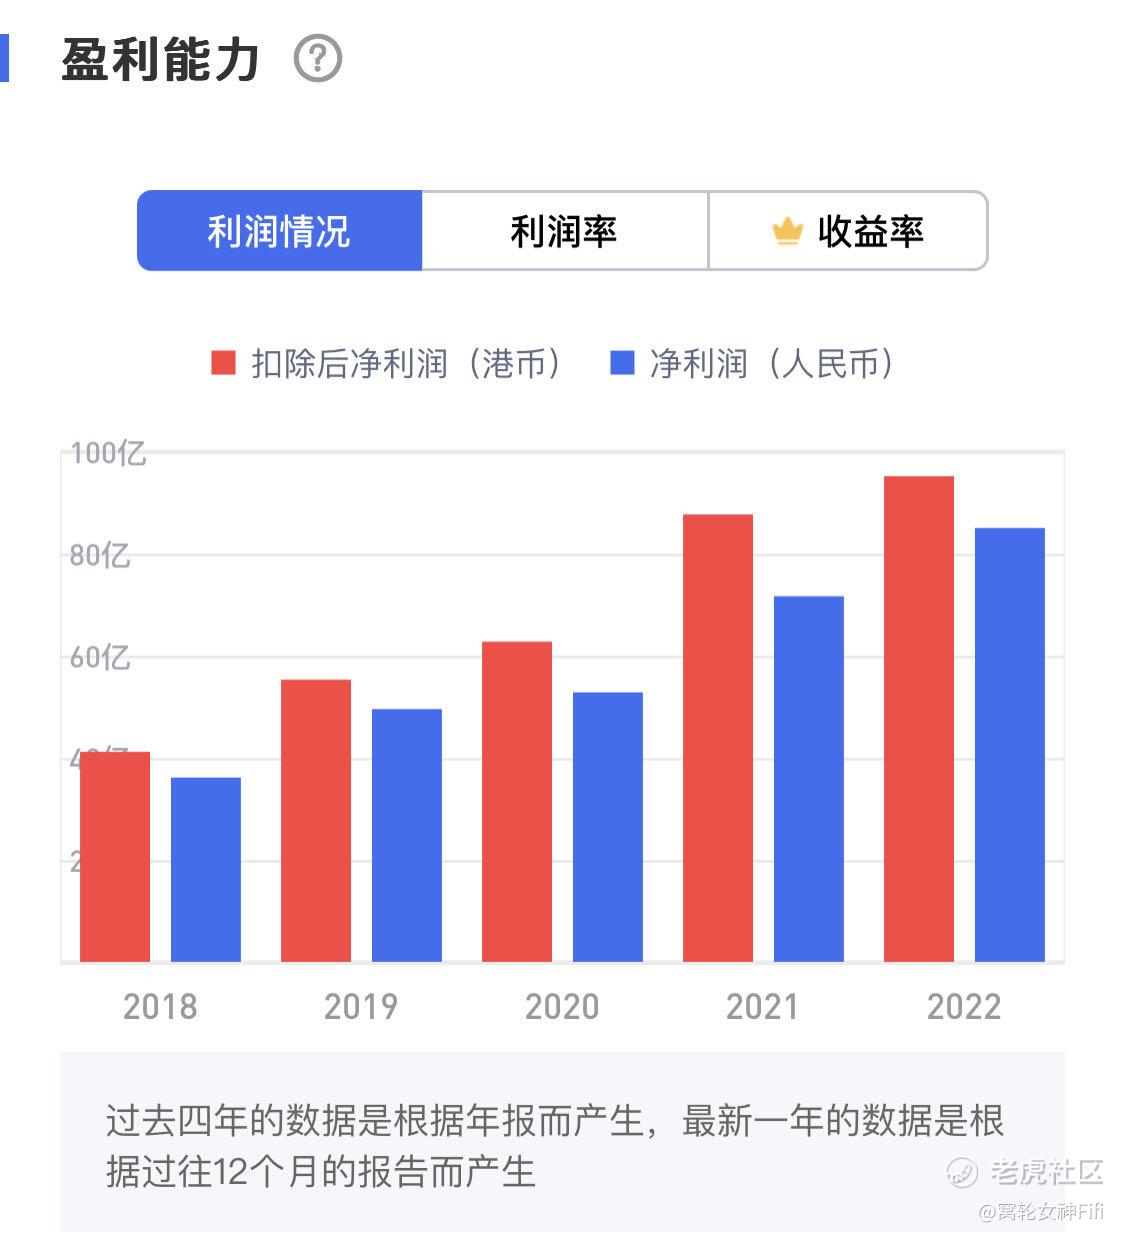
(五)近五年盈利能力逐年攀升
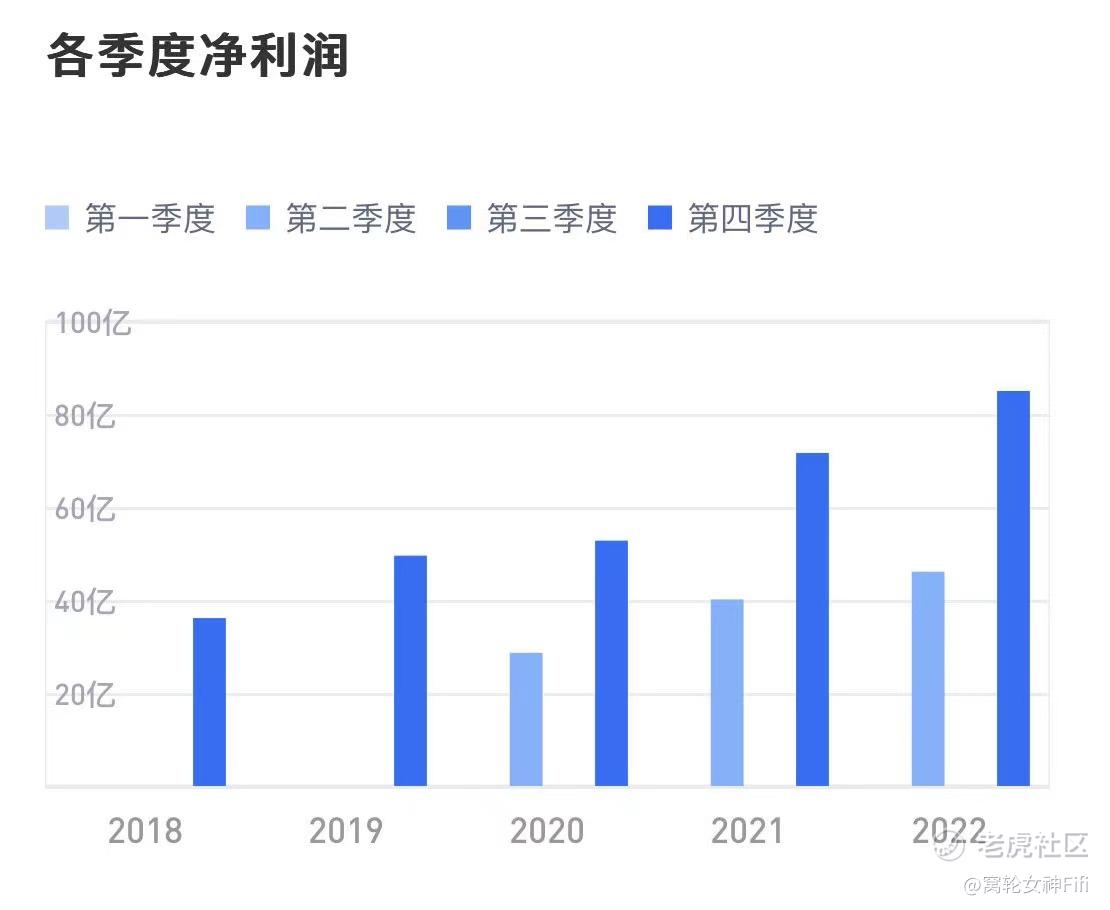
(六)各季度净利润同比逐年增长
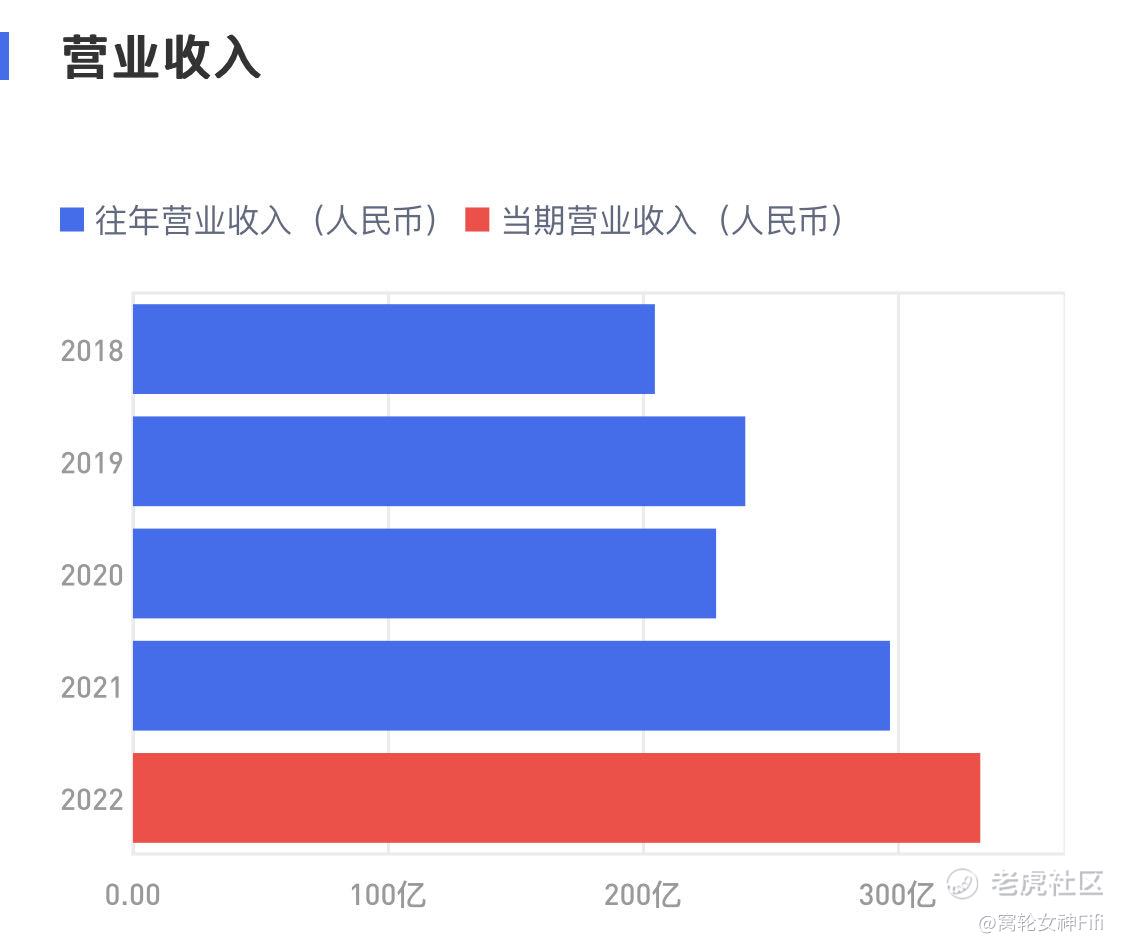
(七)前两年营业收入大幅提高
总结:
农夫山泉具有以下投资亮点:
1,在过去四年中,该公司平均ROE为39.78%,给股东带来的回报高而稳定;
2,在过去四年中,该公司的核心利润逐年增加,成长能力强;
3,当前市盈率处于历史低位;
4,当前市净率处于历史低位;
5,股息率达到3.12%,该股为收益型股票;
6,净利润持续增长。
综上所述,好票,宜分批建仓,长期投资。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
7
举报
登录后可参与评论
从来没喝过东方树叶,听别人说很难喝,我也不敢尝试了。。
疫情过后,饮料们也要开始激烈厮杀了
在瓶装饮用水领域,竞争依然激烈
卖矿泉水的太多了,总要想办法创新
无糖茶饮产业已经步入成长期