


巨星传奇,周董的镰刀绝世无双啊!
今天港A迎来了久违的爆发,本周重点发文解读的两家还属于成长期的美团和拼多多,我都先后给出了最新的计划买入价位,在周三中概大崩盘之日,拼多多差一点到达目标价后就反弹了,因此我的买入计划失败
而港股的美团也没有跌破108元的目标价,但当晚美股的美团ADR最低到27.48元,我在27.5元(折合107.7左右港币)按计划买入,今天的美团暴力反弹至121.6元,自此,我的美团仓位已经开始盈利了,不知伙伴们这波有没跟上?
财报季已经告一段落,咱们Q2再继续,新股方面,目前两只已经开启招股,其中包括这些天造势很隆重的周杰伦概念股-巨星传奇,今天文章就来分析下!
一、公司是做什么的?
巨星传奇的业务营运包括两个分部,即①新零售分部,主要开发及销售健康管理产品及护肤品;及② IP创造及营运分部,公司通过为媒体内容提供策划及其他项目管理服务、担任大型明星演唱会及其他活动的活动策划服务供应商及╱或投资方以及设计及授权专有明星IP,创造独有的明星IP。
各分部均可成为其自身的收入来源,而公司的IP创造及营运分部亦可产生协同效应,作为巨星网络的营销工具之一来推广公司的新零售产品,并使公司能够成为中国的新零售运营商,公司专注通过各种渠道(主要包括微信等社交电子商务渠道)销售健康管理及护肤品。例如,公司的周游记1为魔胴咖啡销售赋能,且公司通过刘畊宏先生及╱或王女士的直播环节推广健康饮食及生活方式
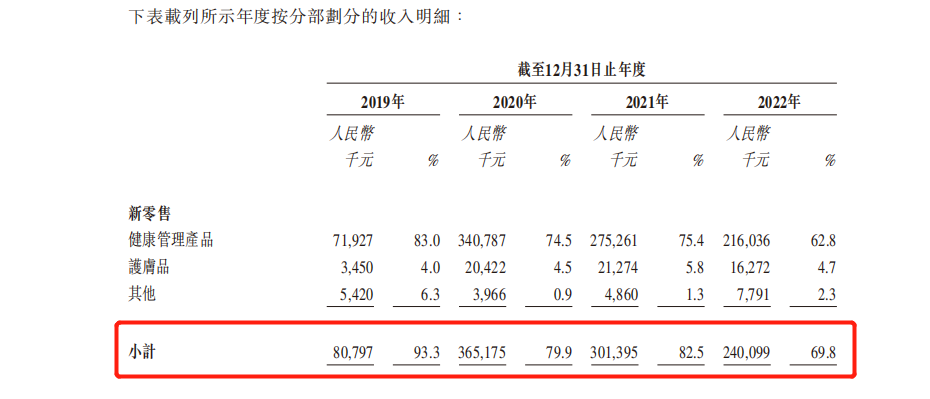
上面的介绍有点啰嗦,这里我来总结重点:说白了,巨星传奇目前就两个业务,一个是新零售业务(重点卖魔胴咖啡,减脂用的)和IP运营(比如明星的商业活动策划),其中,卖减脂咖啡是巨星的核心业务,占比高达70%
二、基本面分析
基本面分析环节,基本可以判断一只新股是否确定性标的(决定是否需要重仓打),这环节是我打新体系中最重要的部分
看了整份招股书,关于巨星传奇基本面的理解,主要总结以下几点
1、行业规模太小,且整体增速断崖式放缓
上面说到巨星网络主要有两大业务,而其核心业务目前是卖健康产品中的防弹饮料(主打魔酮咖啡),因此,我们主要的分析点在这行业
看了下招股书,觉得巨星卡位的这个行业不太行啊!!!
在过去的2016-2021年,中国防弹饮料(不是防子弹用,是防止体重反弹的意思)属于初步成长期,我猜测是过去几年,这种饮料属于新兴事物,因此,整体行业保持了超高速增长,2016-2021年复合增速为60%
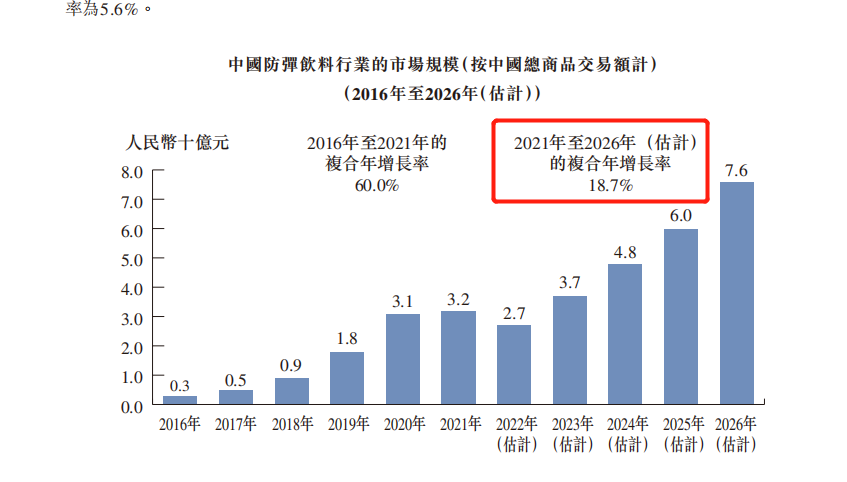
不过令我感到意外的是,在现在到未来的2021-2026年这几年中,防弹饮料的整体增速居然掉到了18.7%,如上图所示
从60%直接掉到18.7%,这跨度之大,根据我以前看到过的众多行业的角度了解,增速之所以大幅度放缓,我的理解是这个行业的的真实需求其实是比较小的,以前之所以高增长,原因在于是新兴事物,人们对新兴事物一贯保持好奇,且会带着试一试的心态,再加上业内各企业的疯狂宣传和打广告,促使了之前的高增长,因此,彼时的需求,是被动催生的“伪需求”!
而随着普及程度范围的加大,人们觉得这种饮料的真实效果也就那样,因而需求就会出现断崖式下跌,因此,18.7%的增速才是行业的真需求!!
再者,我发现这个防弹饮料的市场规模太小了,受众太小了,据招股书显示,到2026年,整个行业的规模才达到76亿
因此,在增速放缓、且规模太小的行业中,业内的各公司的市值天花板就极低,说得更直白点,就是股价很难有所突破,这是一个不性感的行业,属于巨星的第一个大利空!
2、小行业中的小龙头,产品缺乏核心竞争力导致份额断崖式下跌
通过行业分析,我们知道防弹咖啡是个非常小众的行业,同时下游消费者的真实需求可其实也很小,我们再来看下巨星在这幺小众的的行业中地位如何?
初看的时候,觉得巨星网络市场地位非常不错
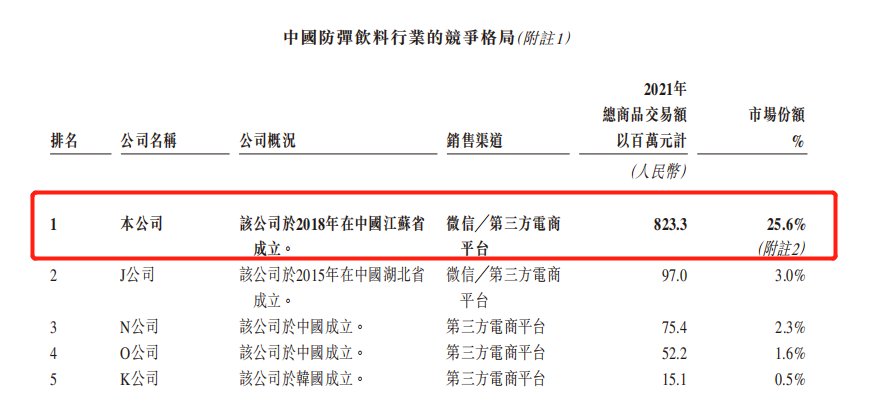
如图,2021年,巨星网络在2021年的市场份额为25.6%,比后四名分额之和还要大,属于业内的绝对龙头!
但是,再往下看的时候,结果就让我大吃一惊了,再往前一年,即2020年,彼时巨星的市场份额为还能有40.5%,一年的光景,从40.5%直接掉到25.6%,这样的下滑速度实在令人费解!
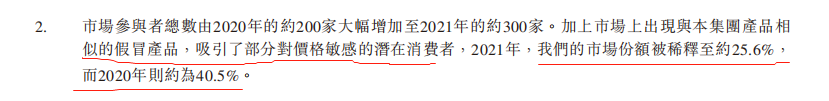
公司给出了解释(上图),主要是两个原因,一个是竞争越来越激烈,业内玩家数从200家增加到了300家,另一个原因是居然产品还能被模仿,同时价格还比巨星低很多
这两大原因说明了巨星存在什么致命问题呢?
竞争变激烈了,你的市场份额能下滑,说明了产品根本没有啥核心竞争力,之前的高增长全靠烧钱广告来维持;而你的产品居然还能轻易被模仿,说明巨星产品门槛太低了,没啥技术含量可言,同样也是没有核心竞争力的表现!!
综上,巨星网络的产品缺乏核心竞争力,而缺乏核心竞争力的话,未来业绩变脸将是大概率的事,这是巨星的第二个大利空!
3、业绩分析:全靠广告拉,投入少后产品立刻不好卖!
上面说了巨星的产品没有核心竞争力,我猜测业绩应该好不到哪去,这节结合业绩层面来分析下!
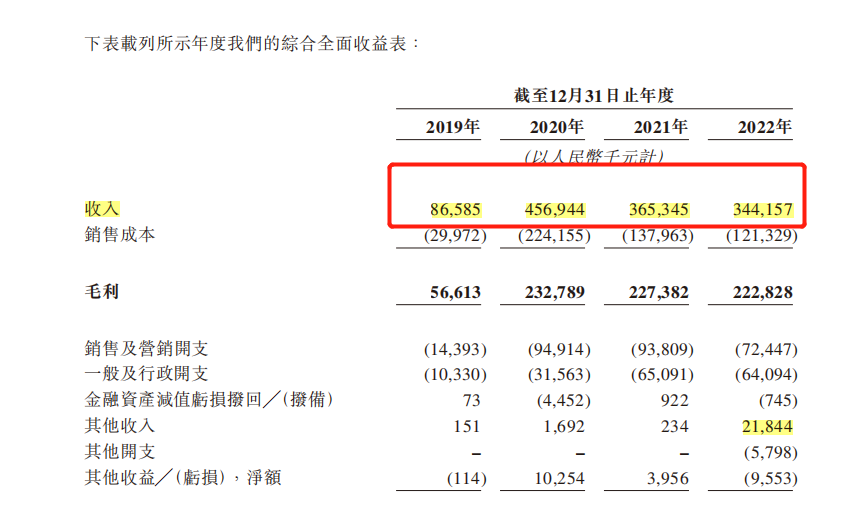
如图,本次招股书中,巨星公披露了2019-2022年的业绩情况,我观察到,2020年开始,是巨星的一个分水岭!!!
2020当年,巨星总收入为4.57亿,达到惊人的同比4.27倍的增长,可谓是逆天!!
不过,通过细致研究,我认为主要有两大原因造成的高增假象
① 是2019年同期的收入基数低,只有0.86亿,由于巨星之前核心主营是IP策划运营,之后才主要卖防弹咖啡,因此,导致2019年的收入基数低
② 在2019年的低基数下,公司在2020年加大营销的投入,比如,在2020年3月至6月周游记1播出期间推广有关产品令魔胴咖啡销量大增,同年,在明星IP及以IP为导向的真人秀及节目植入魔胴咖啡等,就是借周杰伦的IP大打广告
那么,在基数不再低、且如果广告投入不高的时候,公司的产品还好卖吗?这就要看2021和2022年的情况了
巨星2021年开始业绩放缓,2021年同比下滑20.1%,2022年再次同比下滑5.6%,连续两年业绩变脸
而这两年的业绩变脸,全都跟广告有关:2021年是因为周游记1宣传终止、2022年是因为新冠影响了广告投入
因此,在广告投入少的情况下,公司的业绩就不太行,为了更细致研究公司的业绩,我们可以拆分量价分析,看看广告投入少的情况下,是公司的产品销量不好卖,还是公司主动降低应对业内的激烈竞争!
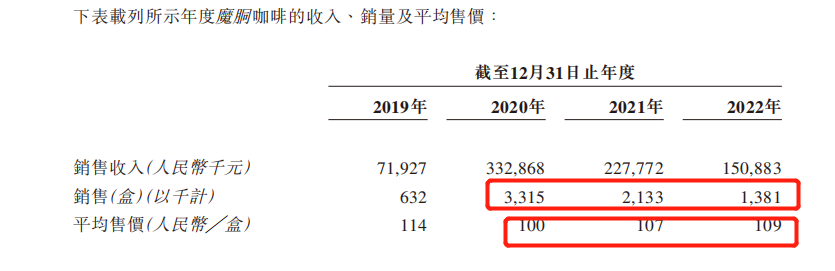
如图,在2020年分水岭后,导致公司业绩不行的原因,主要是产品不好卖
公司的销量从2022年的331.5万盒,直接腰斩到2022年的138.1万盒,而单价还是那个,还是略微上升的
也就是说,主要是公司本身的产品不行,印证了上一节中我提出的公司产品没有核心竞争力的假设!!!
综上基本面分析,我们从行业属性、公司地位及公司的产品、业绩环节,可以看出巨星传奇不是确定性标的!!!
三、打新分析
基本面分析环节可以看出巨星基本面不好,不是确定性标的,那对于打新层面而言,是否具备打新的价值呢?也就是说是否是投机性标的?
1、保荐及稳价人分析
本次保荐人为民银,稳价人为源盛,由于源盛是首次当稳价人,因此我们无法分析是好或差,本次主要分析保荐人如何
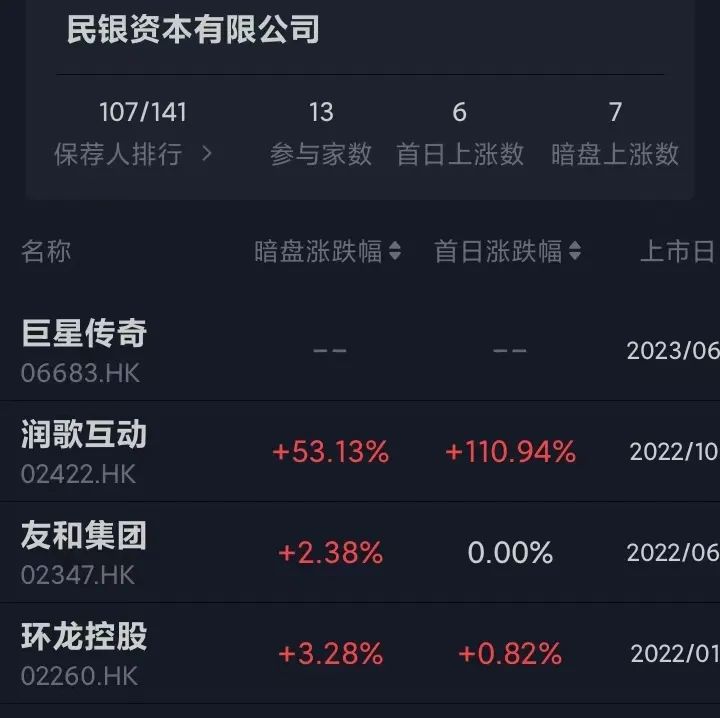
民银总共担任13次保荐人,首日上涨次数6次,基本五五开,不过自从去年以来,共担任3次保荐人中,没有出现破发的迹象,上一次保荐的是润歌,首日翻倍,不过如果剔除这个坐庄的润歌外,剩下的两家虽然不破发,但是中签的话其实还是亏本的(1%左右的中签手续费)
综上,保荐人方面给予中性的评价!
2、第一大投机利空:卖老股!
卖老股,从新股以往的表现概率来看,大部分首日都是下跌,小部分首日上涨,因此,卖老股的话,按照概率学角度来看,如果基本面不出色的话,我基本一票否决!
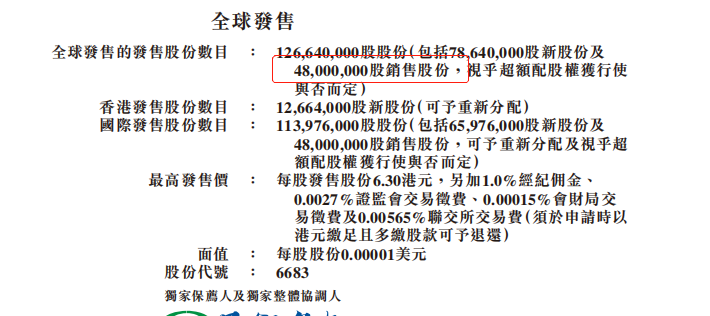
如图,老股的份额占了38%,属于高比例,抛压大,我绝对不敢碰!
3、除了卖老股外,早期投资者也不禁售
卖老股本来抛压就大了,但我发现巨星的早期投资者,基本都不禁售,这是属于老股+老股的双管齐下式割韭菜啊,吃相太难看了,难怪这次巨星的承销团数量接近新股之最!
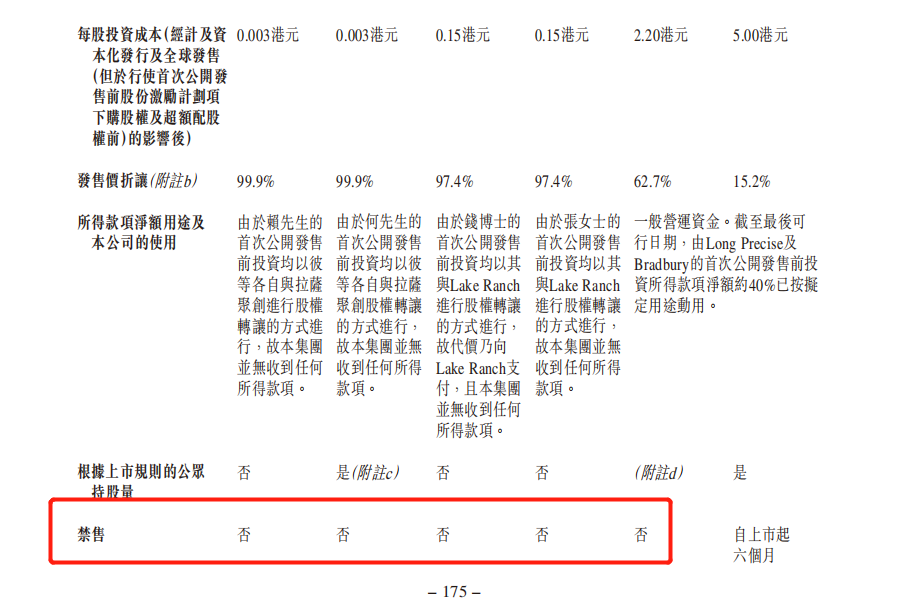
这些不禁售的股份成本低到令人发指,最低的是每股0.003元成本,三年就拿到2千倍收益,对的,你没有看错,2000倍收益,仅用了三年!!!!!
接着是0.15元的成本,也是三年时间也有38倍!!!惊不惊喜,意不意外,这么变态的收益,如果我是股东,肯定一上市就抛售啊,这样的收益率,巴菲特来了也会被秒杀!!!
综上三大点分析,巨星不具备投机价值!!!
四、中签率分析
截止写文,巨星传奇公开部分还没足额,看来群众这次的眼镜是雪亮的,巨星最后大概率不会回拨
假设认购人数在2000人左右,则甲乙组各分得12664手,预测一手中签率100%,要多少有多少(剔除平均分配)
五、申购计划+新股评级
通过基本面分析环节,巨星传奇所在行业增速大幅度放缓且规模太小,而公司由于产品缺乏核心竞争力导致市场份额断崖式下跌且业绩变脸,因此,巨星不是确定性标的
同时,巨星这次不但卖老股而且早期投资者基本没有禁售,等同于用最锋利的镰刀准备割韭菜来了,因此,巨星也没有任何投机价值
综上,我放弃认股,巨星新股评级为最低的五品浪费生命型!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
