


周期拐点已至,美光再现辉煌!
昨日美股盘后,存储大厂美光发布了截止6月1日的23财年三季报,超出市场预期,股价大涨3%。
因存储价格波动剧烈,因此,美光堪称半导体中周期属性最强的个股,根据最新的财报及业绩指引,存储周期拐点已至,美光有望在AI的带领下实现更大的辉煌!
具体来看,三季度美光营收37.5亿美元,超出分析师一致预期的36.9亿,调整后净利润为-14亿美元,好于分析师预期的17.3亿亏损:
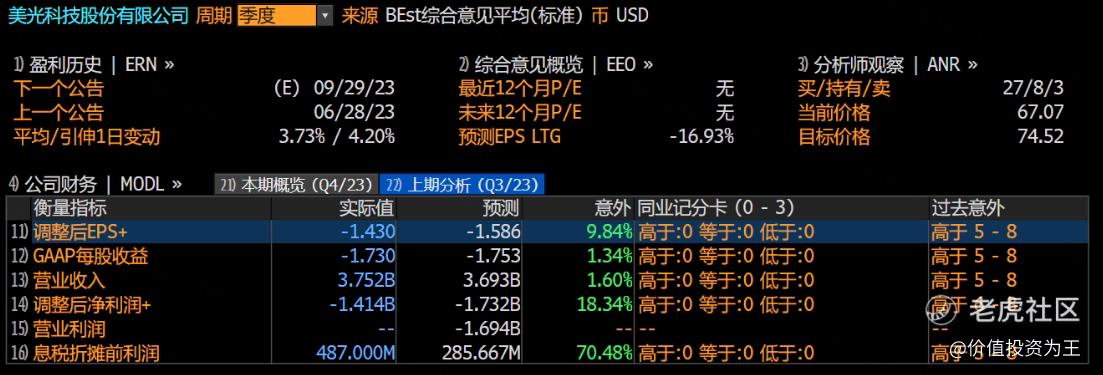
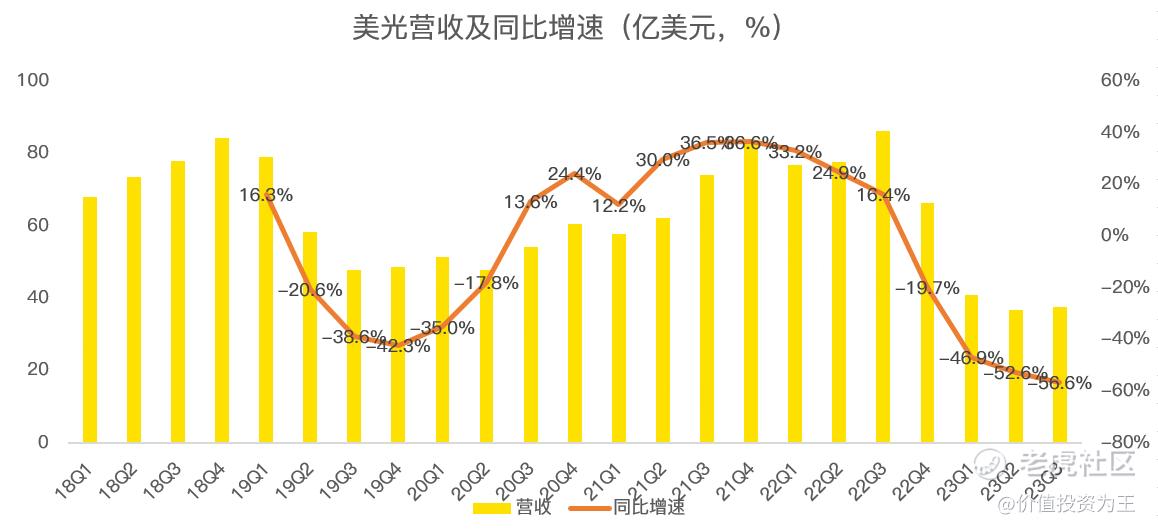
虽然三季度营收同比下滑56.6%,但环比二季度增长1.6%,根据四季度的指引,营收中位数在39亿美元,据此不难看出,美光的营收拐点已至:
除了收入超预期外,美光三季度的盈利能力也好于预期,其中三季度毛利率为-17.8%,较二季度-32.7%的毛利率明显好转:
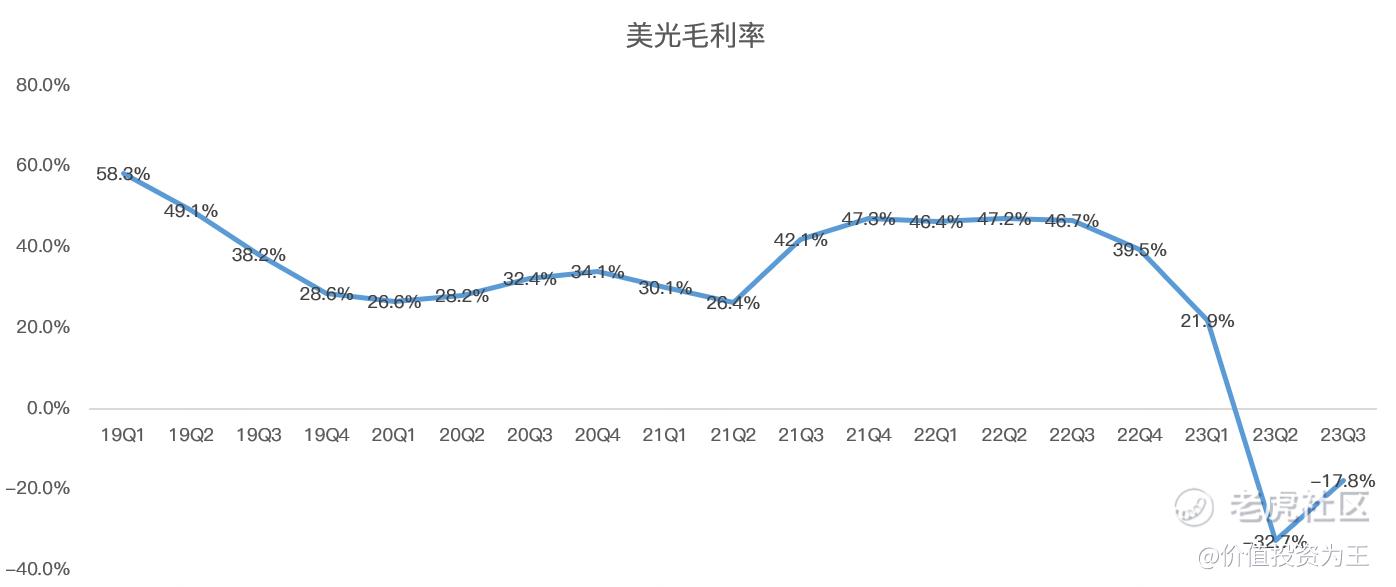
毛利率为负值主要是存货减记造成,三季度该值达到了4亿美元,直接影响了11个百分点的毛利率。
而随着美光存货见顶回落,预计盈利能力将继续恢复,根据管理层指引,四季度毛利率在-12.5%上下2.5个百分点。
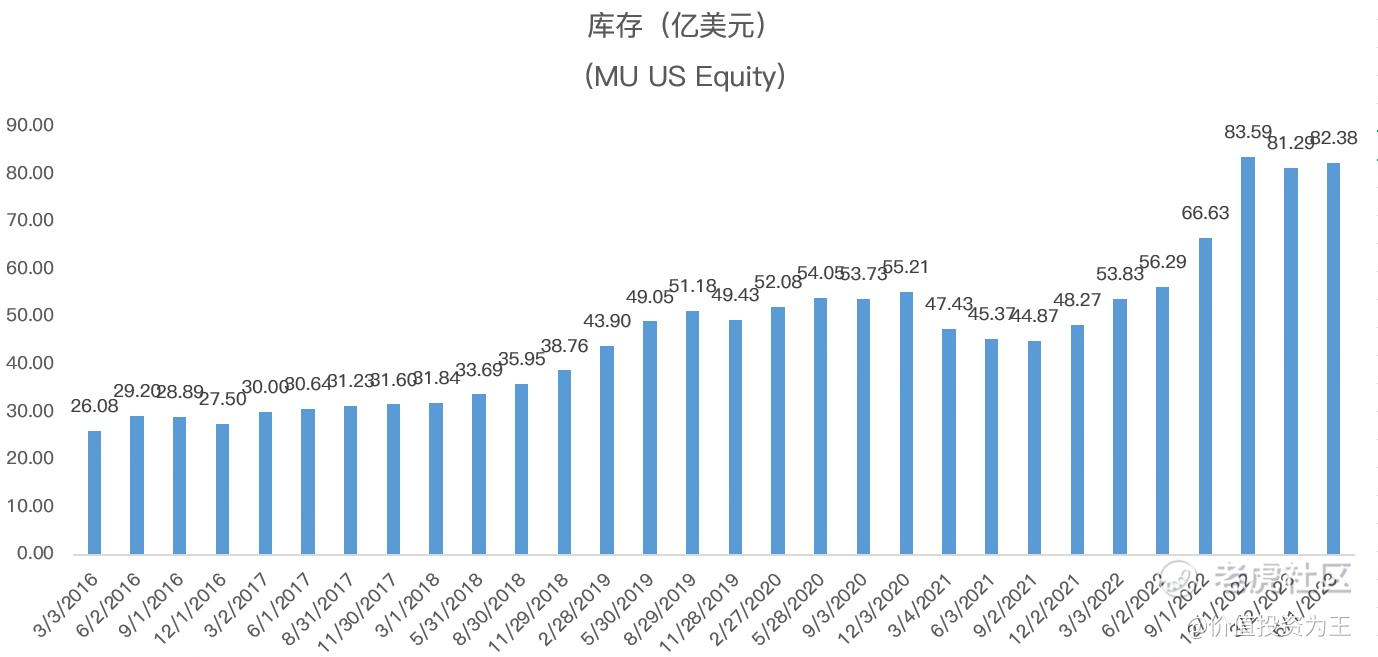
管理层认为美光的合理库存在60亿美元,加上10亿美元的战略储备,当下库存正在接近合理,而下游客户方面,目前去库存进入尾声。
展望未来,AI有望带动美光攀登新的辉煌,根据业绩电话会上的信息,AI 服务器的 DRAM 内容是普通服务器的六到八倍,NAND 内容是普通服务器的三倍!
分市场来看,管理层预计PC出货量有低两位数的下滑,总出货量低于2019年,手机市场出现中个位数下滑,下滑幅度超出管理层此前预期,而汽车市场和工业市场将在下半年明显增长。
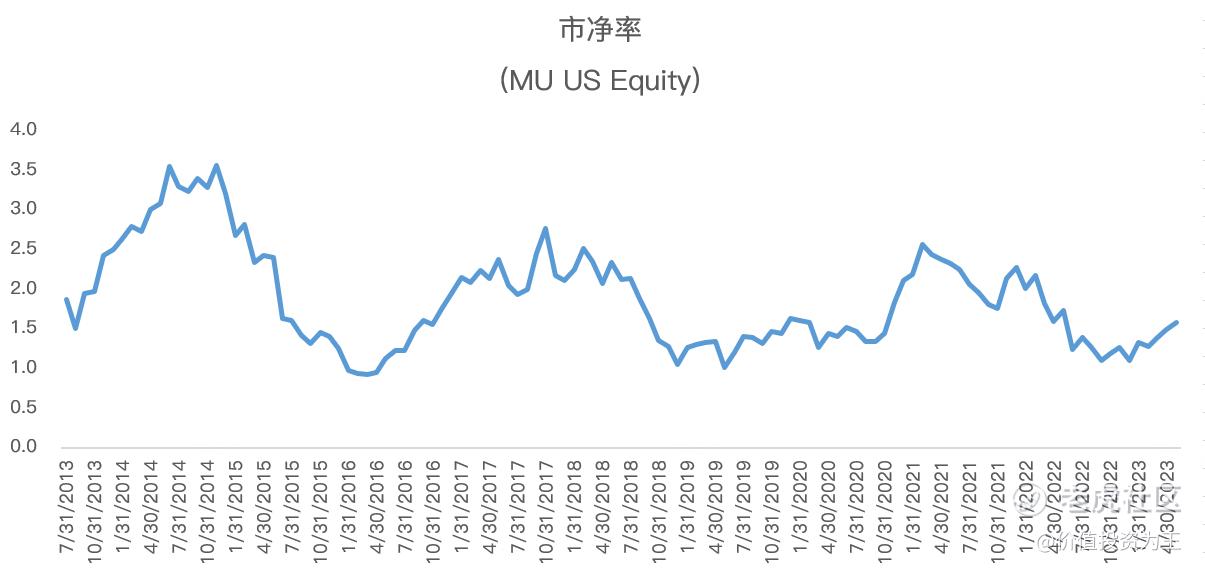
总而言之,美光的周期性低点已过,从市净率估值上来看,目前并不昂贵:
最后,谈一下中国对美光禁令的影响,根据季报,来自中国的收入约占总收入的25%,管理层预计其中的一半受到禁令影响,但该影响将逐渐增强,具体影响多少仍需观察。
从目前中美芯片战的情况来看,涉及国内安全的部门大概率将美光排除在外,有望转向三星和海力士。
但是,中韩目前也问题重重,最后于美光而言,只需保持技术上的领先,芯片战的影响有望被行业增长抵消。
现在,没有什么能够阻挡美光的周期性反转了!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 尊姿·2023-06-29阅点赞举报
- Lydia758·2023-06-29阅点赞举报
- 马莲·2023-06-291点赞举报