


巨星传奇、科伦博泰、慧居科技打新分析,申购下,说不定会出匹黑马!
由于微信更改了推送规则,为了避免第一时间错过文章更新,伙伴们可以将“读财报说新股”设为“星标”,我们就能第一时间相见♡
目前港新6只新股扎堆在招股,但相比去年同期,这数量明显远远不及预期
每年的年中和年末,都是港新扎堆招股的时候,每当扎堆时,必然会跑出黑马,也必然会出让人大跌眼镜的情况,去年同期做大黑马是中国石墨,而让人大跌眼镜的是鲁商服务!
因此,本波认购计划也是本着抓黑马为主(去年同期猜中中国石墨,但最后卖飞),力求躲过让人大跌眼镜的新股
由于本次招股数量不少,因此讲重点,讲核心!
1、慧居科技
慧居天下的核心业务是向下游企业或者个人供热的!
供热这个行业的特征跟慧居科技业绩的特征基本一致,即业绩稳定小幅度增长,不会大起大落,胜在确定性足,但劣势是缺乏爆发力,打新的关键落在好的保荐人及有利可图的估值上
国泰君安保荐的新股历史来看都是小涨小跌型,对于公共事业股来看,由于业绩缺乏想象力,市场不会给予高估值,但又由于确定性较大,估值也不会低到哪去,类似标的的合理估值一般在8-12倍PE之间,低于8PE就有机会,大于12PE就属于高估!如果按照招股市值中位数计,慧居科技PE刚好是10倍,属于合理估值,上市后基本在这个价位要幺小涨要幺小跌!
因此,此次新股评级为三品小涨小跌型,如果市场情绪好的话,小涨下,不好的话,小跌下,总的来讲属于不痛不痒型,像这样的公共事业股不是我的菜,我放弃!
2、二进宫的巨星传奇
在6月初巨星传奇曾在港交所开启招股,当时的造势很大,又是周杰伦概念股又是业绩高增,但我深度分析下来后,当时是给出了不申购的建议的。而巨星传奇也因为二级市场认购冷淡加上6月初打新破发的局面,然后被迫延迟上市!
时隔一个月后,这次巨星传奇再次卷土重来,相对于上次,这次巨星传奇变化有点大!
①、最大改变:全部老股东自愿禁售,二进宫的最大诚意
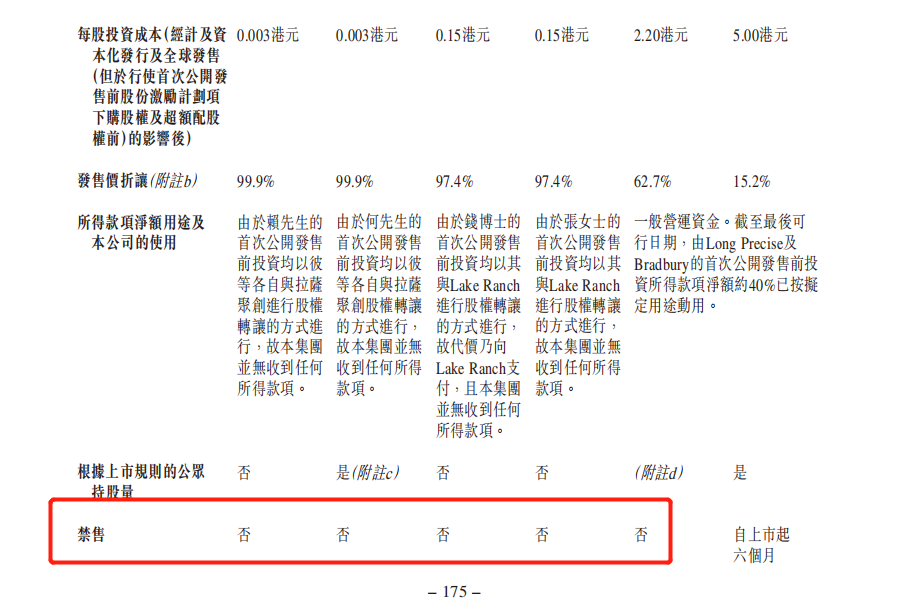
在首次招股中,大部分的老股东都不禁售,这些老股东的成本都很低,最低的只要上市成功就能套现2000倍,是当时打新巨星传奇的最大利空,没有之一,而这些不禁售的的股份,总共加起来占了本次发行量的21%,如下图所示,也因此,当初首次招股时,无论是公开部分还是国配部分,是导致巨星传奇认购不理想的最大原因
但是这次二进宫后,全部六名老股东这次自愿执行禁售计划,如下图,大部分股东承诺禁售12个月,一名股东禁售6个月,如下图所示!
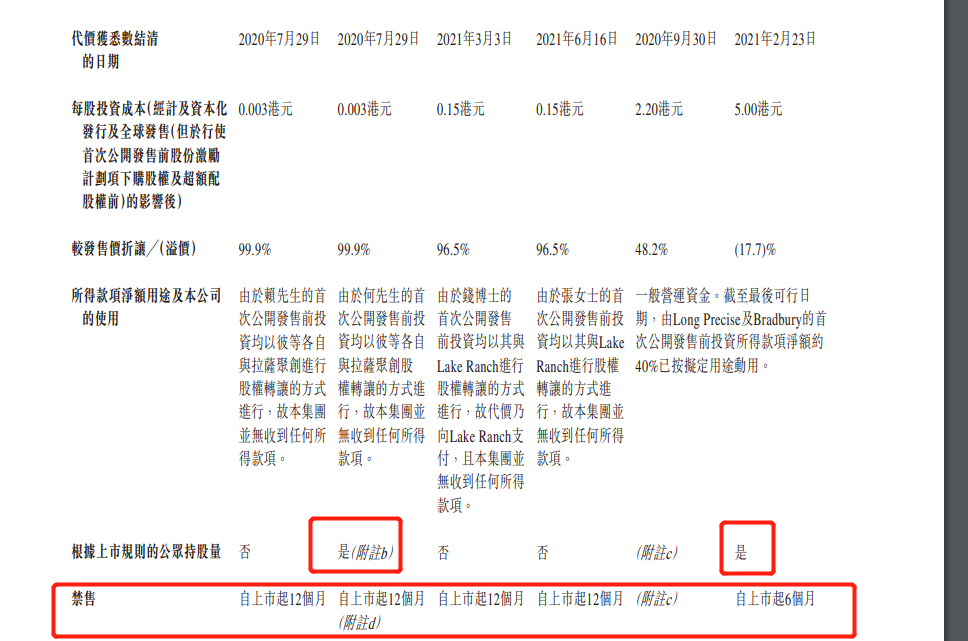
这次巨星传奇为了能顺利上市,可谓是诚意满满了,不过说到禁售,这里还是有一小部分老股份是卖给了国配!
如下图所示,这个何先生本来持有7500万股份的
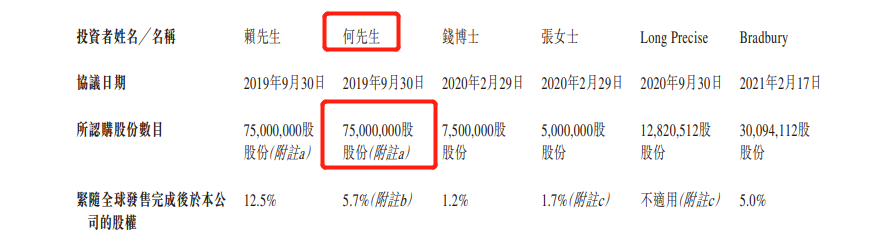
但是他以控股的Lake Ranch公司已经卖出了4800万股份,则实际何先生承诺禁售的股份是7500万-4800万=2700万
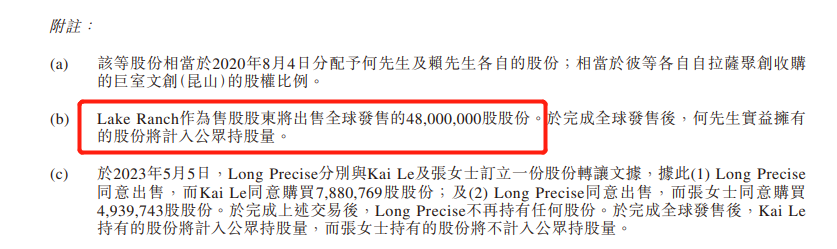
而卖出的4800万老股也不是直接就是二级市场流通,而是直接卖给了国配,为啥这样说呢,因为此次二进宫的巨星传奇全球发售12664万,其中给国配的11397.6万,而这卖给国配的11397.6万就包含了4800万老股,很明显,这4800万就是何先生控股的公司卖给国配的,如下图所示
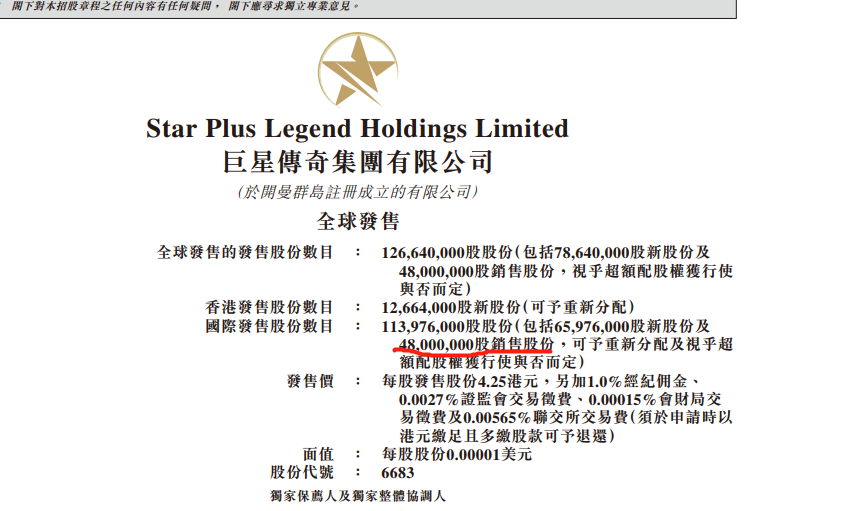
也就是说,这次老股东方面基本不能抛,首日抛压就小很多,关键看这次的国配是不是散装了,散装的话这4800万可能会抛,这就要看公司私下怎么跟机构合了!
但无论如何,这次的老股东全部禁售方面,还是诚意满满的!
②、第二大改变:估值下调28%,安全边际加大!
首次招股时,巨星传奇拟议发行价格区间为每股5.50港元至每股6.30港元,预计筹资净额约为3.4亿港元至3.99亿港元。
而这次招股,巨星传奇发行价格已下调至每股4.25港元,较之前每股的中位数估值下降28.0%。
一下子下调28%,这次打新安全边际提高了很多!
综上打新分析,巨星传奇这次已经具备一定的投机价值了
看在这么有诚意的份上,这次我现金打打,其实也是在赌巨星能不能成为黑马了,新股评级为四品赌徒型!
3、科伦博泰B
A股老白马科伦药业的子公司!
像这种名字后缀带B的,未盈利的医药股,本质上就是纯博弈股了,关键看招股当时的打新市场对这类股的表现!
2021年下半年-2022年初,凡是这种18A医药公司,基本是来一个破发一个,从2022下半年起,稍微缓和了蛮多,破发几率半半开,但就算首日上涨,幅度也不会很大!
而今年的情况就有点牛,本年度带B的医药股共上了三只,虽然首日也有破发的,但最后累积涨幅都不错,如下图所示
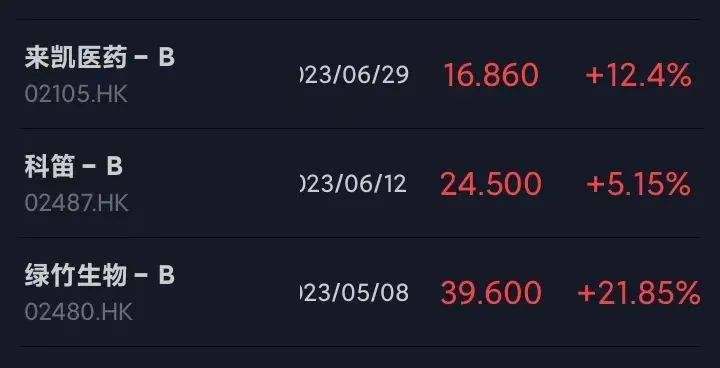
其中来凯医药首日上涨21%,是这几只中最超预期的!
按道理说,今年带B股回暖了,一开始我也想认购科伦B,但后来想想不对啊!
科伦和以上三只的最大区别是盘子问题!
以上三只招股市值不算大,几十亿左右,而科伦这次一上来就150亿,盘子几乎是以上三只的3倍,想拉升有点难啊,同时稳价人是高盛,高盛只新股珍酒李渡割了一波韭菜!
其实这些还不是主要的,我担心的是文章开头说得:扎堆有黑马,也必然会有令人大跌眼镜的新股!
如果我线性推理,今年带B股回暖,从而去打了科伦,会不会科伦就成为了那个让人大跌眼镜的新股呢,就跟去年同期的鲁商服务一样,当初蛮多人看好鲁商,结果鲁商成了那波中跌幅最大的
基于以上的原因,宁愿错过也不想过错,我放弃认购,新股评级为四品赌徒型!
如果科伦也跟今年那三只B股一样大涨的话,那就涨罗,虽然的确会有上涨的概率,不过现在的市场,还不适合转换为毫无保留的进攻状态,我还是保持一贯保守的姿态为主,保住本金就是胜利!
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
此为初步申购计划,随着市场面和大盘情绪的逐步演化,最终的决策可能有所改变,申购截止日前在群内公布最终方案
各位兄弟姐妹,投资不易,原创艰辛,您的每个“在看”和“点赞”,都是我坚持下去的动力
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
