


20230704澳股市场纪要
市场概况
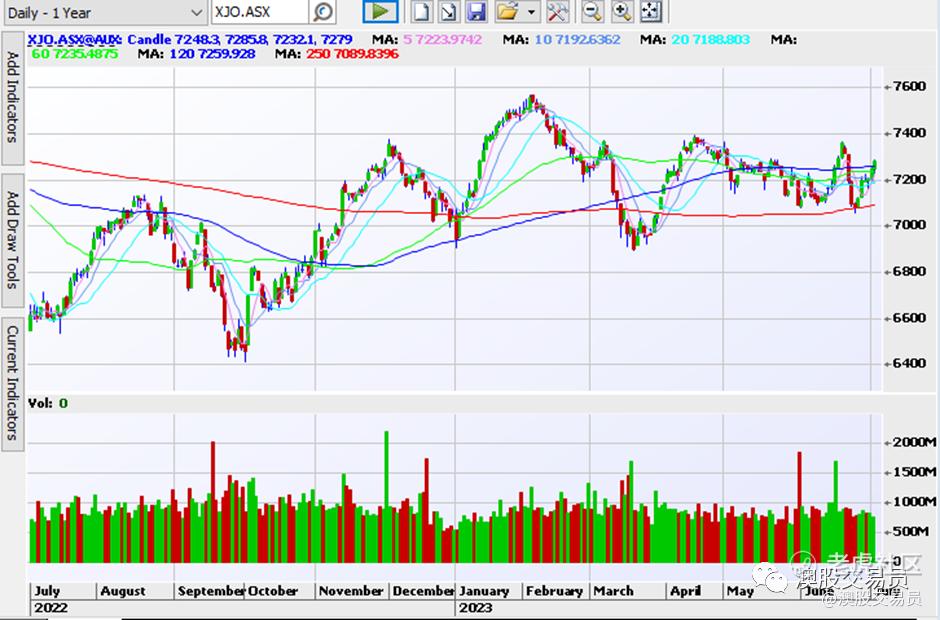
今日在RBA公布维持利率不变之后,澳洲股市上涨,特别是金融和房地产板块受到提振,ASX 200 指数收盘上涨 +0.45%,收于 7279 点。RBA在声明的最后一段中添加了新的一句话:“本月维持利率稳定的决定为联储提供了更多时间来评估经济状况和经济前景以及相关风险。”即未来利率决议仍依赖于关键数据,但目前期货市场指示的利率仍将在今年达到 4.6% 的峰值,意味着还有两次加息。今晚美国市场因独立日休市。
个股要闻
AT1(+130.56%)Atomo 的合作伙伴 Lumos Diagnostics (ASX:LDX)向市场宣布,其 FebriDx 测试已获得美国 FDA 批准,该测试利用 Atomo 的集成 Pascal 测试平台,使 Atomo 成为Lumos 的关键供应商。LDX继昨日大涨之后今日继续上扬112.33%。
CGC(+12.08%)Costa 确认于 2023 年 5 月 31 日收到 Paine Schwartz Partners, LLC (PSP)的收购要约,拟以每股 3.50 澳元的现金价格收购其100%股分。
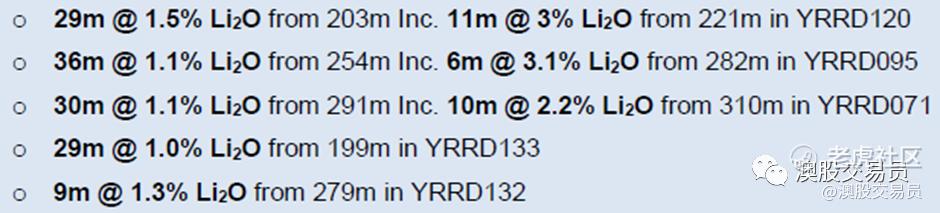
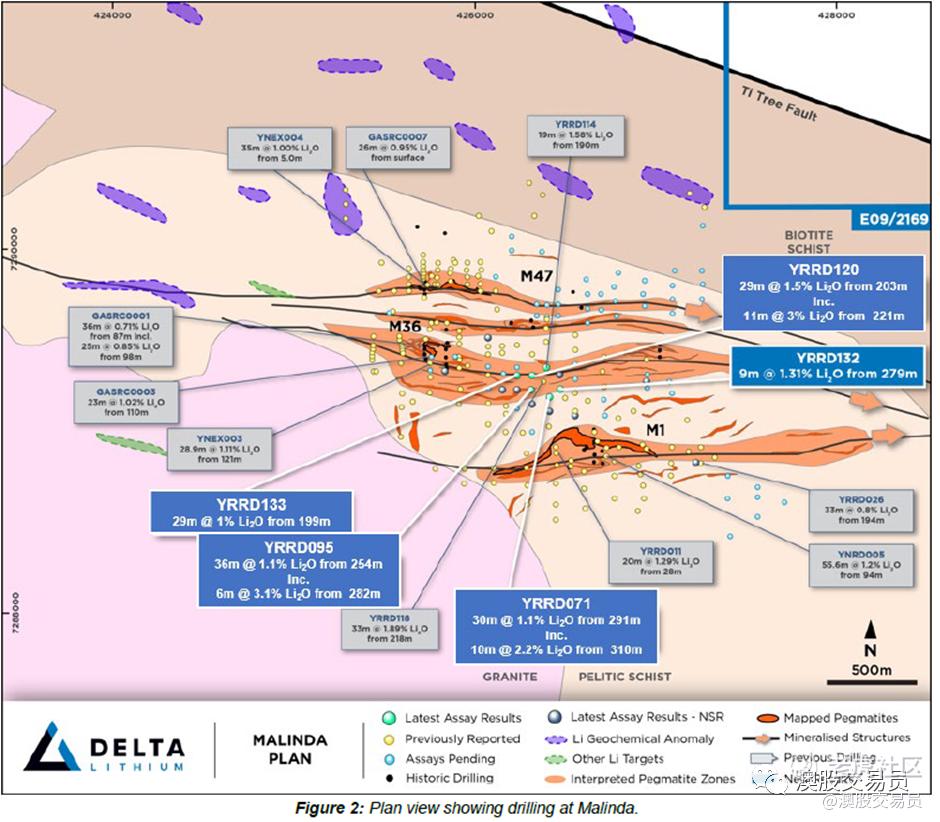
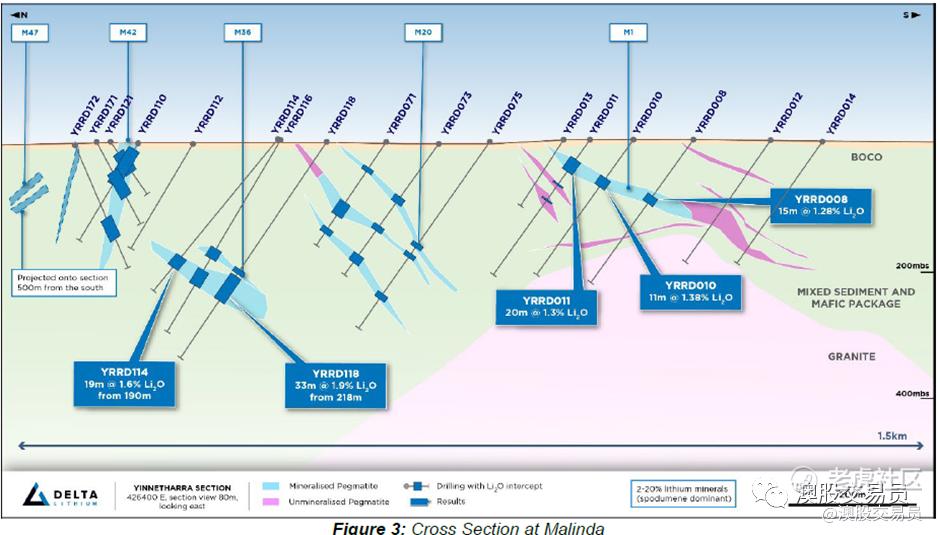
DLI(-3.26%)公司公告在 Yinnetharra,Malinda 矿区 M36 伟晶岩收到的新分析结果继续显示出优异的矿化品位,Malinda由两个主要的平行矿区 M1 和 M36 组成,每个矿区的走向长度均已钻探超过 1.6 公里,且仍保持开放状态。来自 M36 的新钻孔结果包括:
DRO(+17.78%)公司已获得五眼联盟 授予的后续 2 年研发合同,总价值 990 万澳元,在此之前,公司实质上已完成了 2021 年 6 月 4 日公布的与其签订的价值 380 万澳元的合同,预计本月将获得最终里程碑付款。
NKL(+26.87%)Nickel X收购位于中欧的镍矿(Ransko Nickel-Copper-Cobalt (Ni-Cu-Co) project)和硬岩锂矿勘探项目(The Otov Hard Rock Lithium (Li) project)的 100% 股权,该项目靠近计划于 2030 年建设 27 个锂电池“超级工厂”的地方。
Otov 许可证覆盖 18.1 平方公里,拥有重要的锂(锂辉石)矿化区,这是通过对 Otov1 伟晶岩过去长石开采的地下工作进行测绘和采样来确定的。Otov的LCT伟晶岩似乎呈垂直分区,因为锂辉石随着深度的增加而增加。Otov伟晶岩矿床是许可区域内绘制的 17 个伟晶岩矿床之一,这些伟晶岩尚未经过现代技术勘探。
SLR(+5.77%)公布第四季度初步销售业绩,并连续第九年发布年度销售指引。在 Deflector 和 Mount Monger 业务的推动下,季度销量创历史新高,达到 83,540 盎司,2023 财年销量达到 260,370 盎司,符合年度指引范围,同比增长 3%。第四季度的AISC尚未最终确定,但预计将降至今年最低水平,23 财年 AISC 预计将在每盎司 1,950 澳元至 2,050 澳元的指引范围内。该公司没有债务,第四季度现金和金条余额增加了 6300 万澳元,增至 3.31 亿澳元。
SYA(+2.7%)位于加拿大魁北克的NAL 工厂实现了新的生产里程碑,提前完成了 30,000 多吨锂辉石(锂)精矿的生产 。截至2023年6月25日,NAL生产的所有锂辉石精矿的平均品位约为5.5% Li2O,所有关键参数均符合承购规格。2023年6月6日,NAL创下新的日产量记录,产量为643吨,品位5.67% Li2O, 港口储存着约 26,000 吨锂辉石精矿,计划于本月发货。自 2023 年 6 月开始,所有精矿均已通过铁路运至港口。
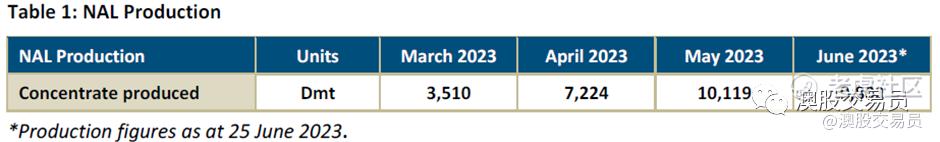
公司的目标是 2024 财年上半年 NAL 锂辉石精矿总产量在 85,000 吨至 115,000 吨之间。NAL 目前是北美唯一的硬岩锂生产商,其目标是到 2026 年成为该地区唯一的垂直一体化生产商,并向下游生产碳酸锂。2023 年 6 月 21 日发布的初步技术研究估计, NAL 的NPV为 54 亿澳元(税前)。Sayona 和 Piedmont Lithium 将与技术顾问合作,对 NAL 的碳酸锂与氢氧化锂生产进行进一步的权衡研究,最终的技术研究将于 2024 年发布。Sayona 目前正在就 NAL 生产的锂辉石精矿未承诺部分的承购协议进行谈判。
市场扫描
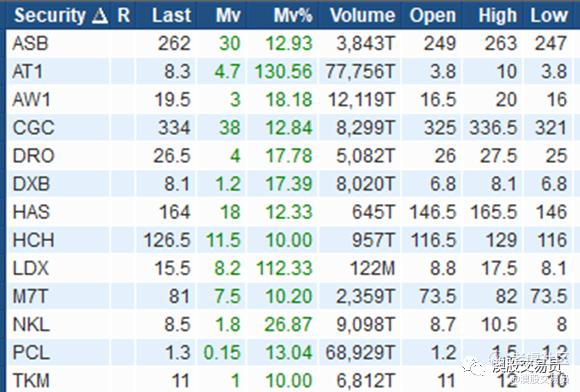
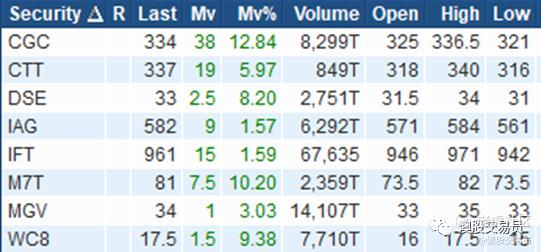
涨幅大于10%,成交金额>50万澳元个股:
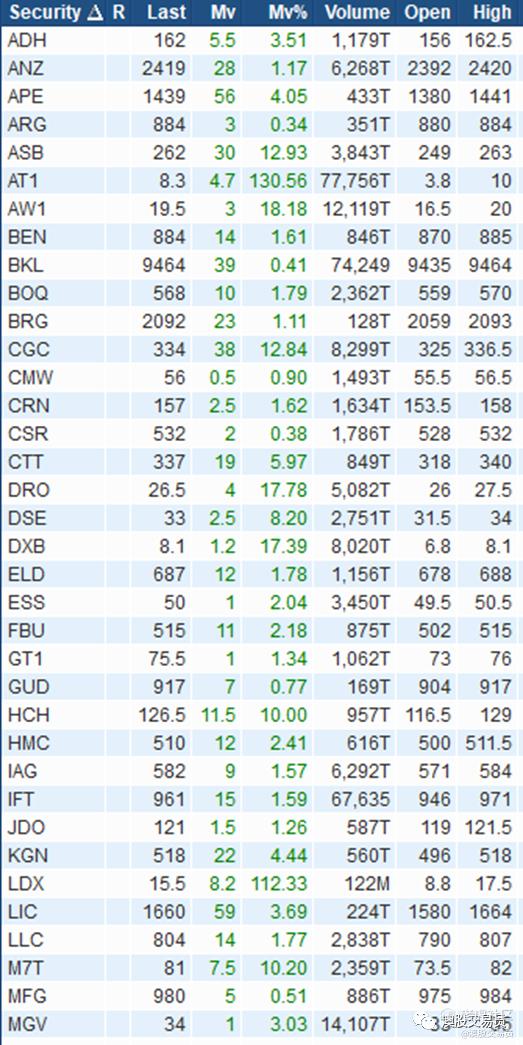
月度新高:
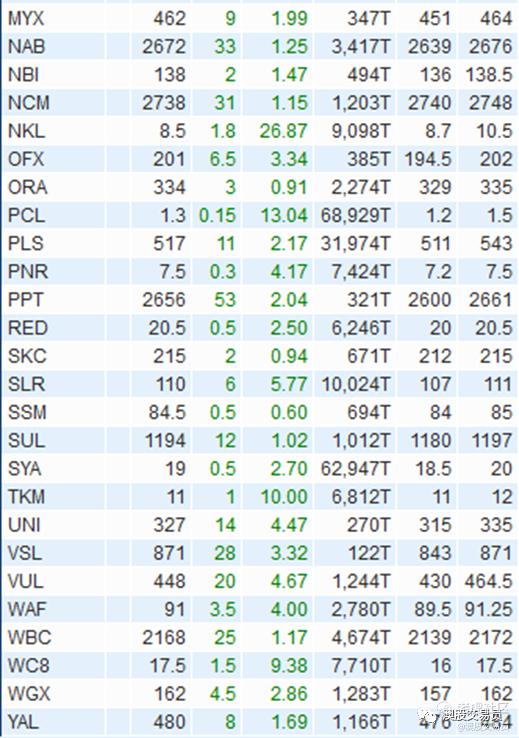
52周新高:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
