


再聊迅销!
之前日本股市大涨的时候,我聊过在港股二次上市的迅销,即优衣库母公司,纯正的日本公司。
详见当时的文章《日本股市迭创新高,港股有机会吗?》。
今天更正一下文章中的观点,即迅销的估值在走向泡沫化。
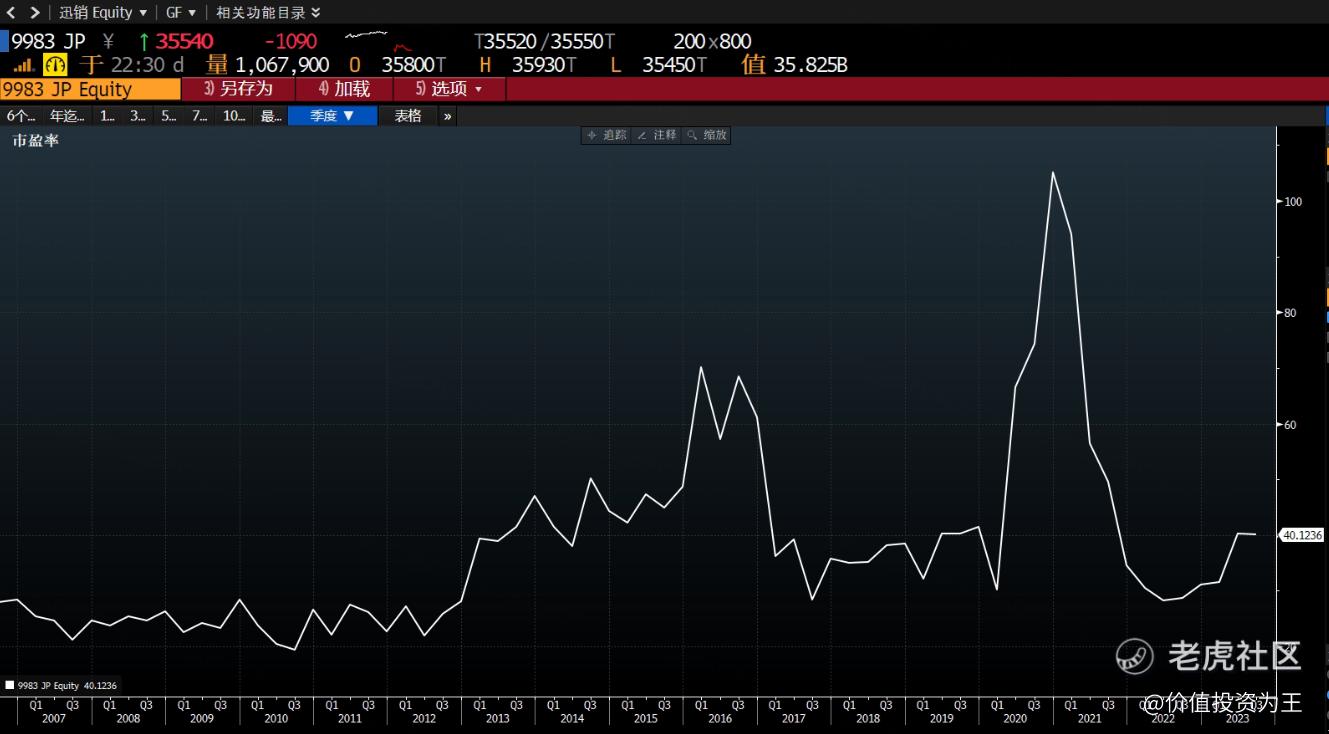
与历史估值相比,迅销当下40倍的市盈率算不上泡沫:
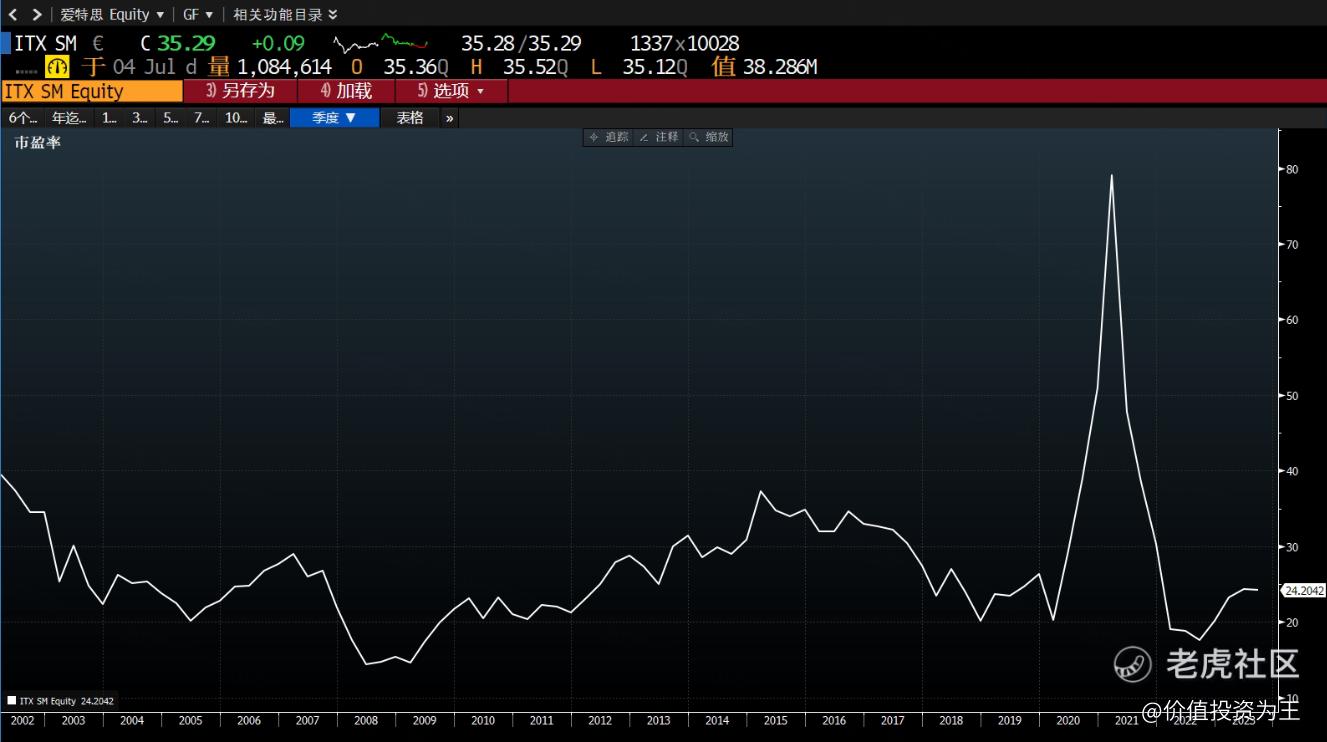
但是和世界上市值最大的服装公司,即ZARA母公司Inditex相比,40倍的市盈率过于高昂了:
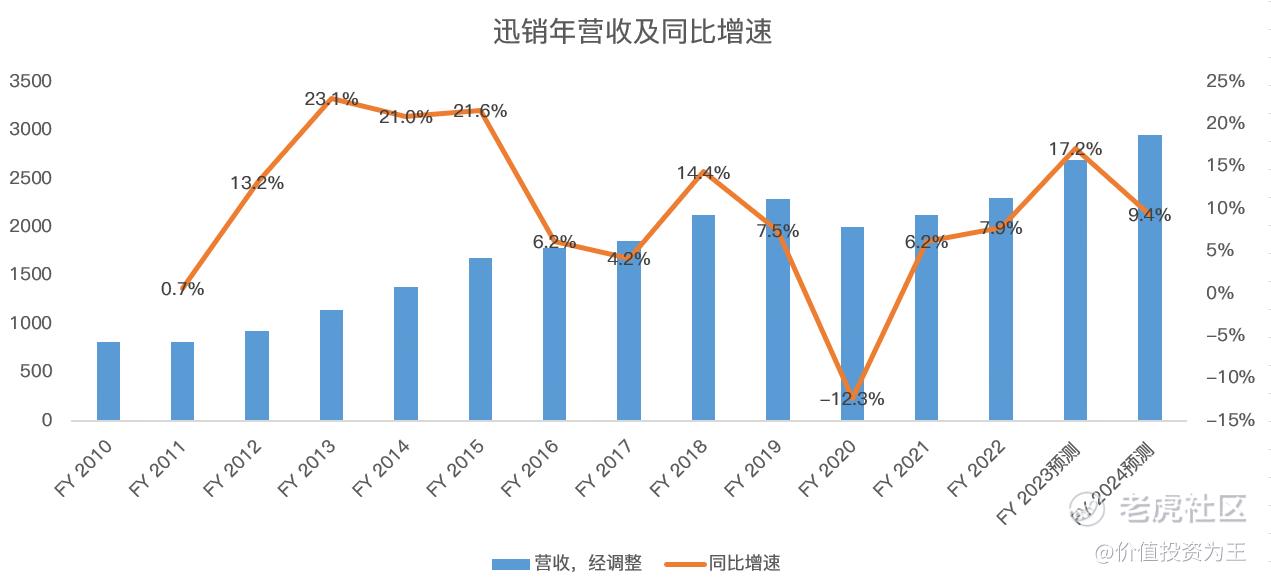
从成长性来看,迅销未来的年营收增速大约也就高个位数:
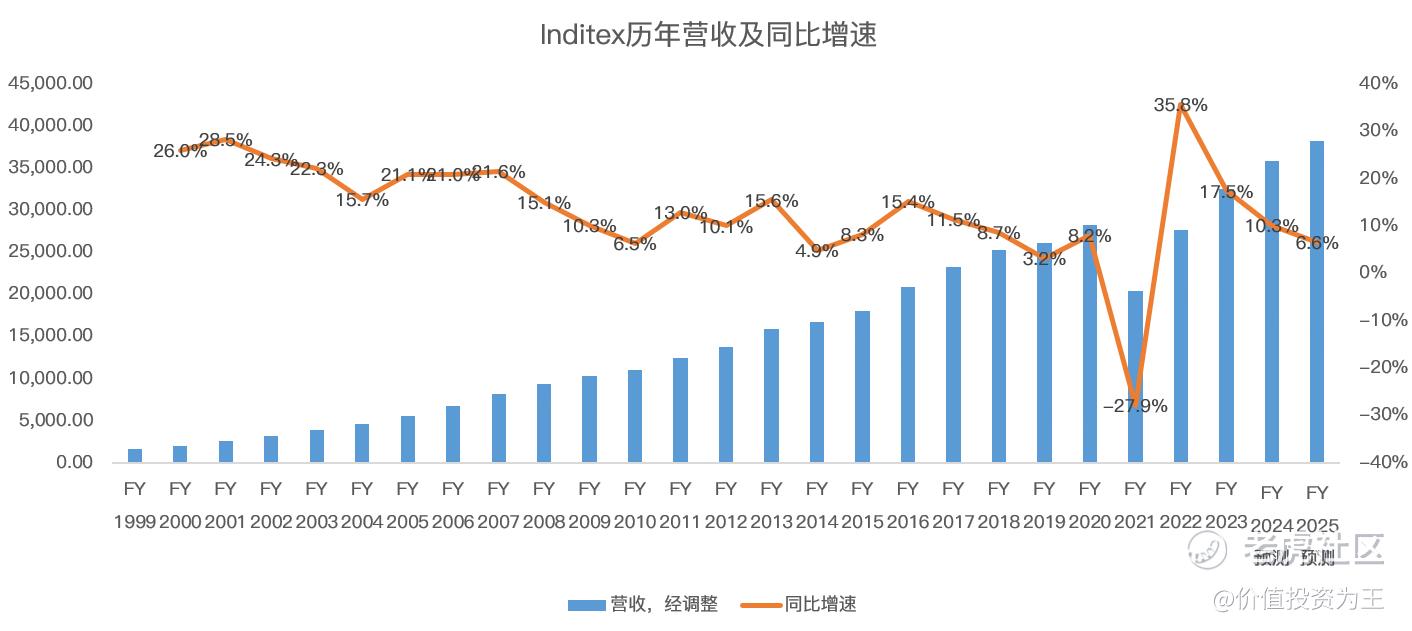
这样的成长性和Inditex并无质的区别:
同时在利润率方面,两家公司比较接近,甚至Zara母公司更胜一筹:
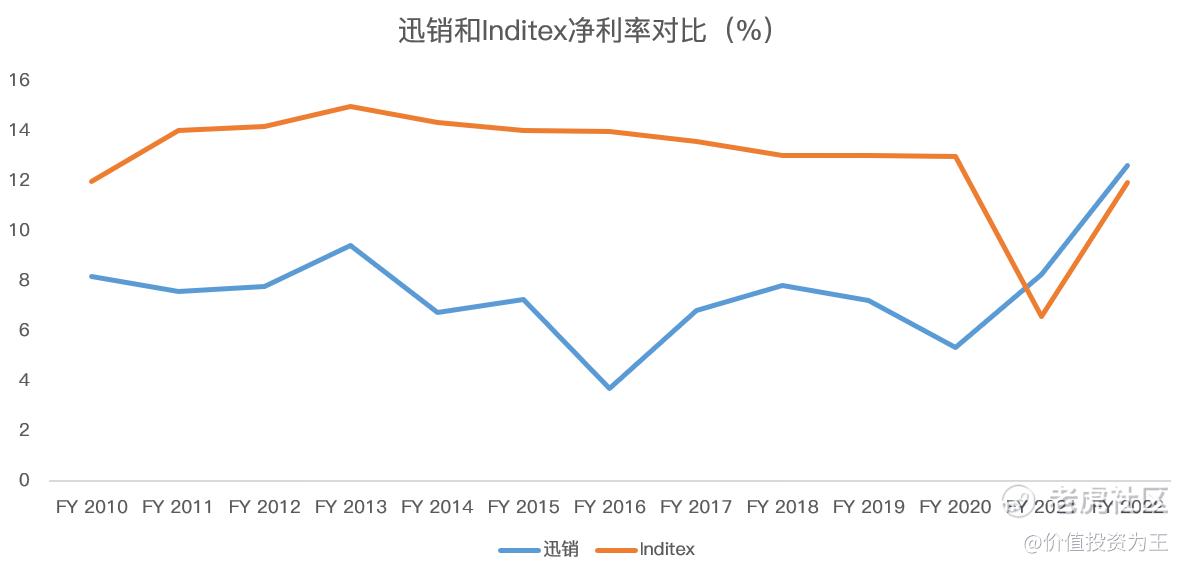
成长性和利润率皆无优势,但市盈率却高对手一头,这样的水平,纵使没有泡沫,恐怕未来的上升空间也有限。
在股东回报方面,迅销的总股本呈扩大趋势:
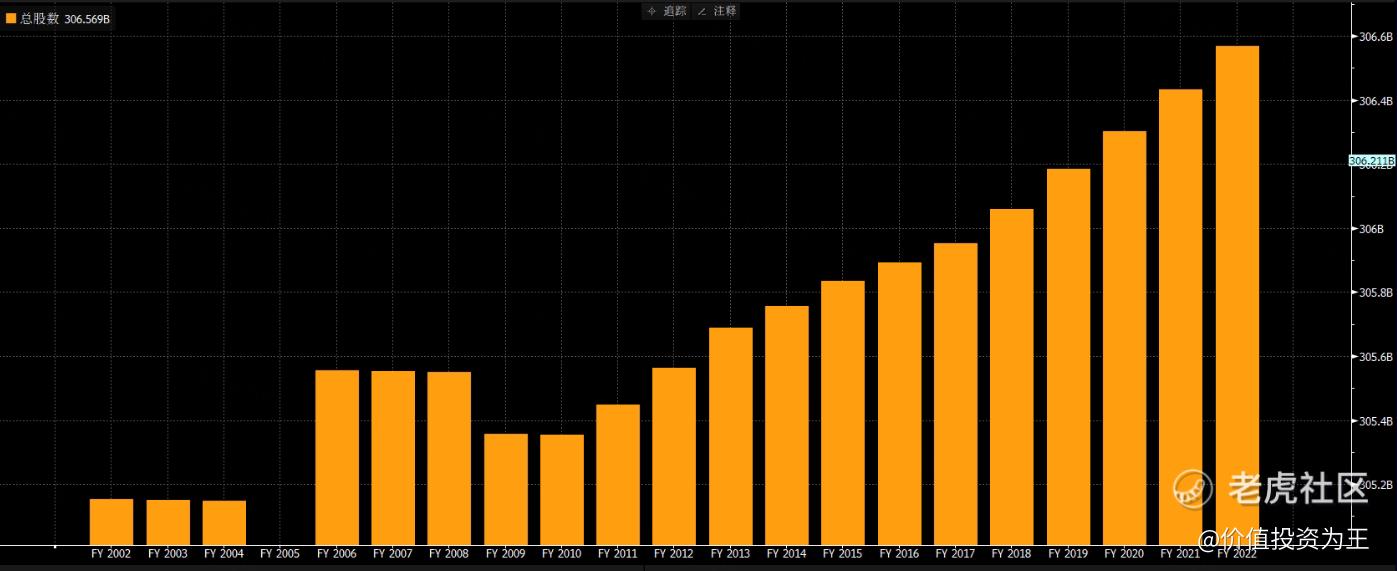
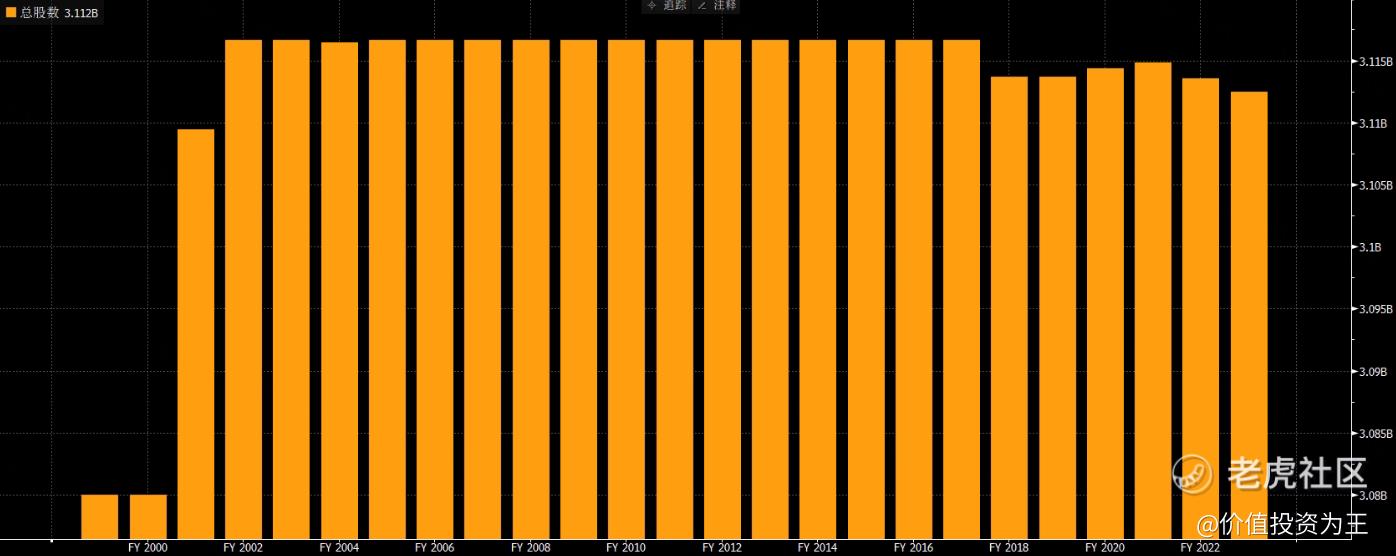
而Inditex则开始回购注销,更注重股东回报:
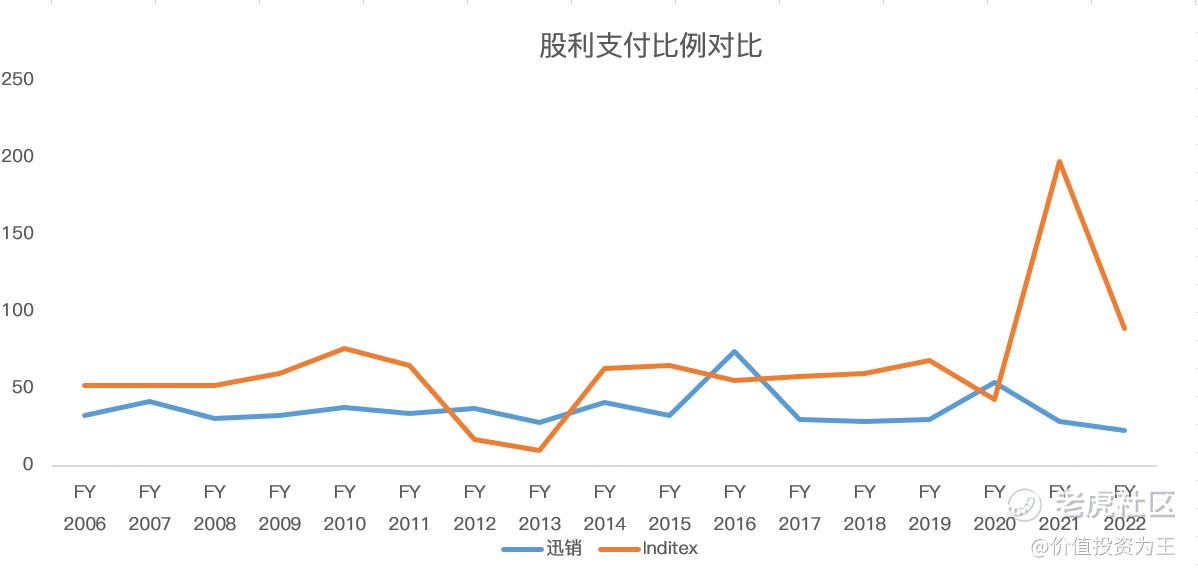
在分红比例上,Inditex也远高于迅销,因此,假设从全球PK的视角来看,迅销估值远高于同行都有一丝泡沫:
虽然如此,迅销毕竟是港股账户能够直接投资日本的方式之一,在国内经济、zz充满不确定的当下,回落至估值低位时,也是值得关注的标的!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
59
举报
登录后可参与评论
- 倪文珍·2023-07-05已阅点赞举报
- 马莲·2023-07-051点赞举报