


新能车的风口已到,还将继续
声明:
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、新能源右侧迹象明显
今天新能源依旧强势,特别是新能车,储能也略强。
现在新能源底部迹象越来越明显,虽然还在底部,还在不断的反复,但是新能源最困难的时候应当已经过去了。
很多新能源的公司已经走出底部,已经开始脱落底部了。
新能源熬了很长时间,重要开始见到一些曙光了。
看看今天的指数。
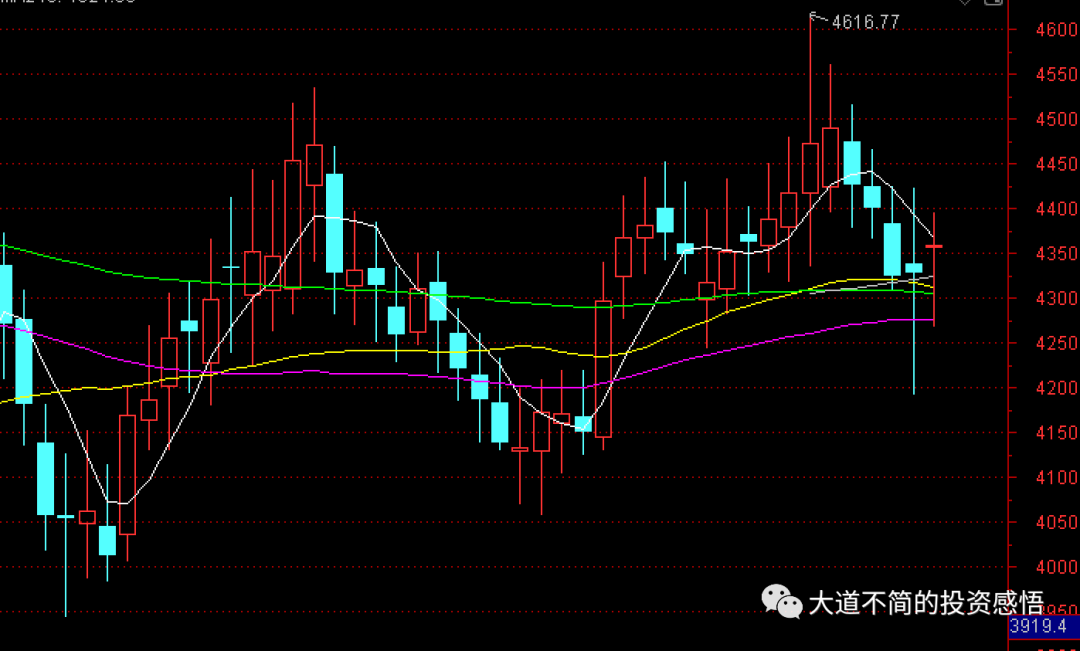
大道指数为4358,涨0.72%,小幅调整后企稳。
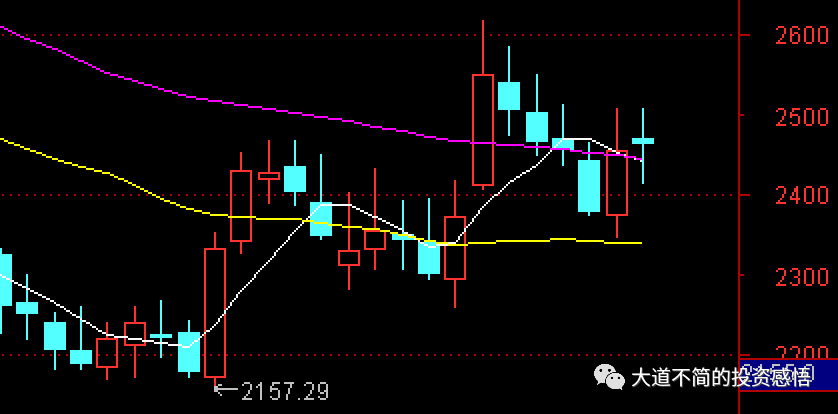
储能10股指数,是2462 涨0.26%。储能昨天大涨之后今天休息。
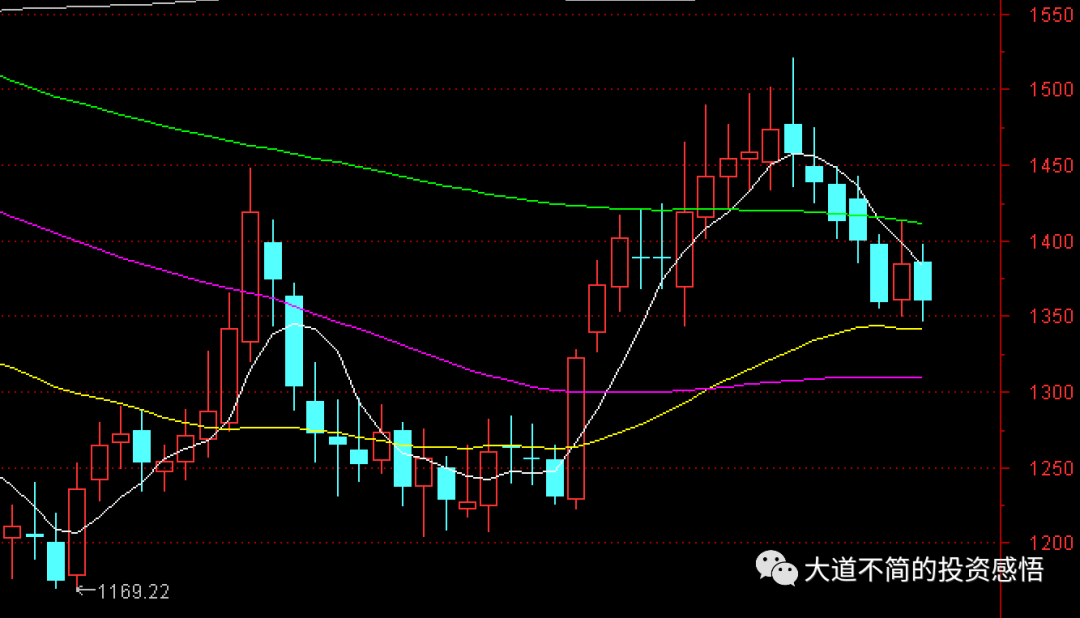
Topcon 9股指数,是1360,跌1.8%。topcon还要调整一下。
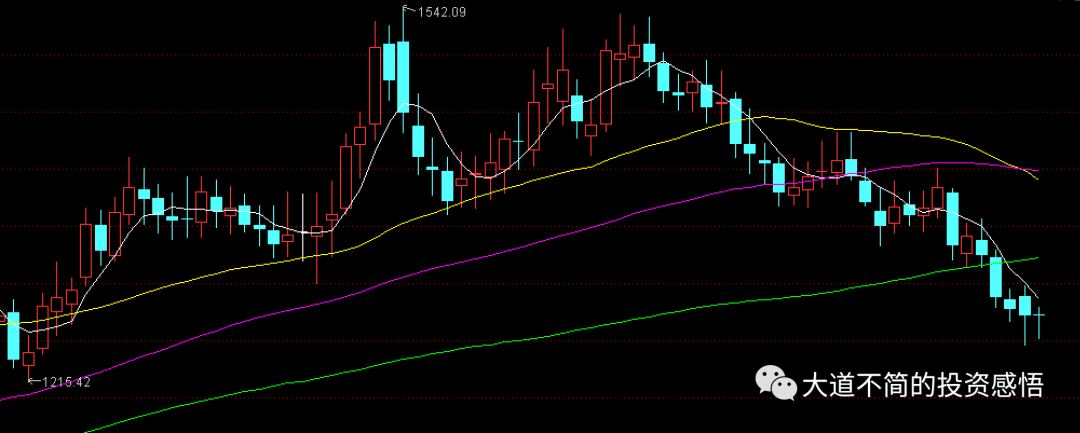
大道中药指数为1271,跌0.06%,中药继续调整。
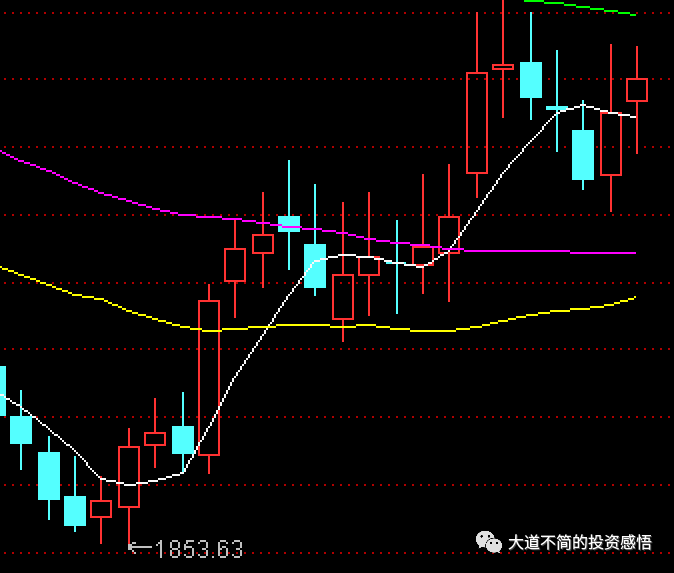
我们来看看新能源15股指数为2201,涨1.16%。新能源已经脱离底部了,右侧迹象明显,大涨之后都是小幅调整。
二、新能车大涨,风口已到
之前就谈过,今年新能车的行情在持续,昨天新能车继续大涨,今年的新能车和去年不一样,今年更多的是新势力的行情,包括理想、蔚来、小鹏、赛力斯等,长安也从底部爬起来了,比亚迪也脱离底部,比亚迪快接近今年新高了。
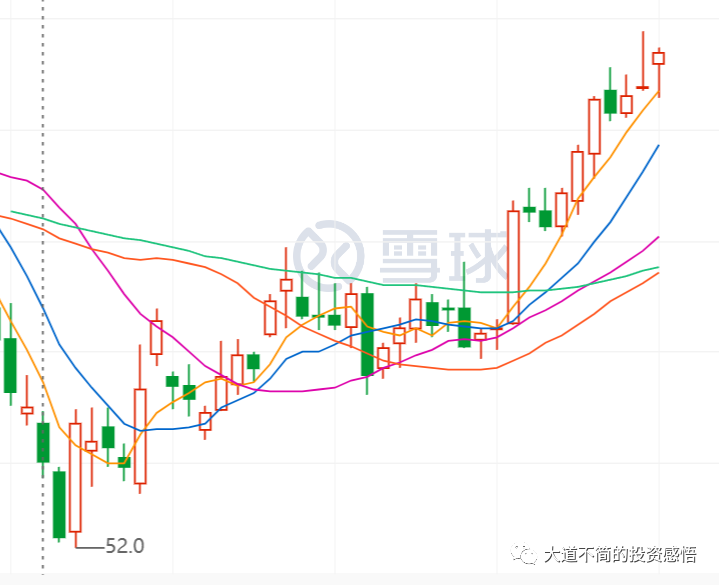
理想从52涨到143.
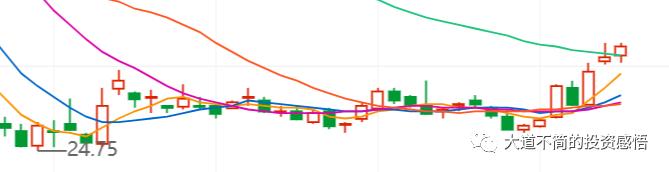
小鹏从底部上来翻倍多。
A股的新能车赛力斯最强,因为带有智能驾驶第一的主题。
那么新能车的大涨有没有基本面支撑,其实,新能车的销量是远远好于预期的
我们看看新能车的销量
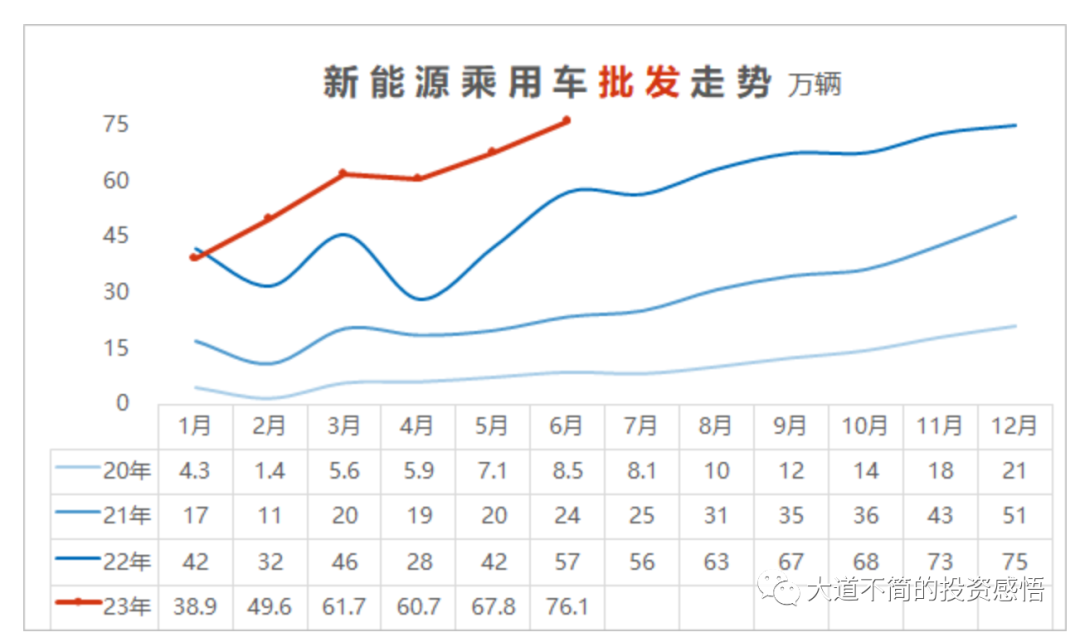
红色的是新能车今年的销量,零售的也差不多
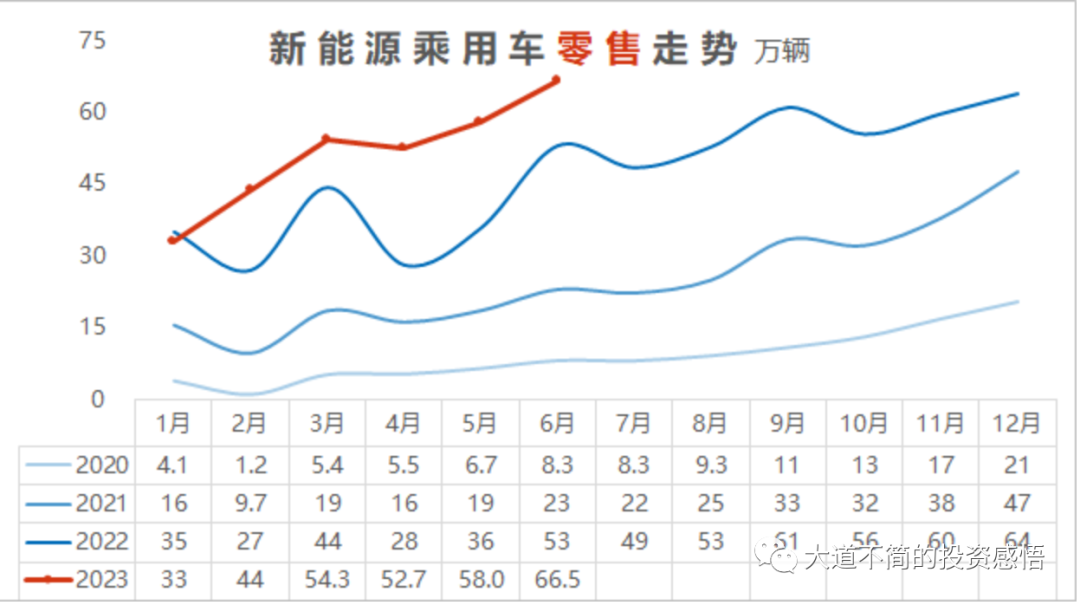
新能车无论是批发还是零售,增长的趋势都好22年21年,增长的趋势更强。而且月度之前的波动更平稳。
7月份是历史上都会少于六月份的,从目前的数据来看,7月份也不会差,可能会和6月持平或略好。
之前投研和业界都认为今年新能车销量会拉垮,可是实际的数据在扭转这种偏见。因此新能车的大涨是有基本面支撑的,而且新能车的风口还会继续,因为会持续扭转市场今年800万销量的看法,今年应当可以到900,继续高增长,那么当然的板块股价并没有完全反映这种增长,
所以新能车的风口还能继续。
三、新能车上险量分析,理想继续遥遥领先
上周的上险量如下:
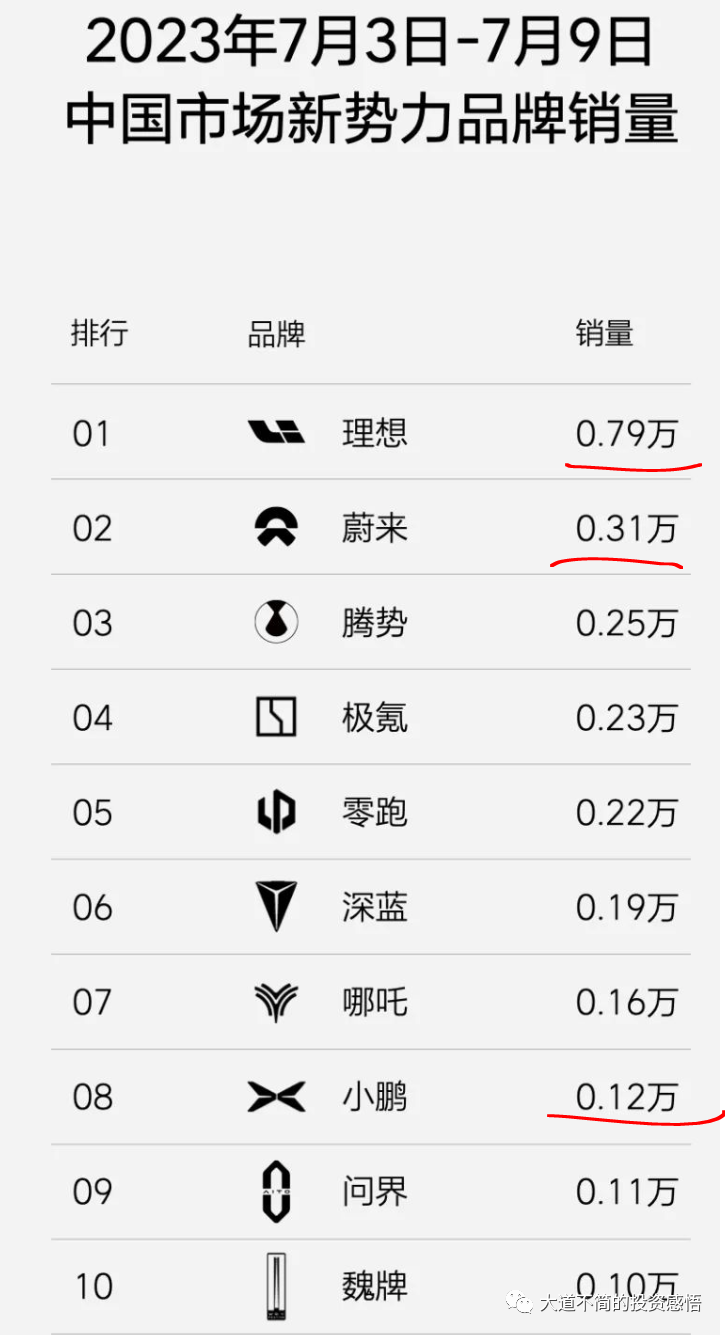
理想上周达到0.79万,继续遥遥领先,上上周因为多休一天假而少一点,很多看热闹的就各种讥讽,其实这种心态的人是不太可能从市场赚到钱的。投资需要客观的心态。
本来理想的产能是上周0.75万,看样子产能和供应链爬坡超预期了。
说到产能和供应链,就不得不说小鹏和蔚来了。小鹏G6订单号称5万,但是上险量只有0.12万,产能是完全没有上来,小鹏同学也跑去车间拧螺丝,单单拧螺丝解决不了问题,产能爬坡和供应链是一个公司的基本功,这里面最强的就是理想,理想是唯一可以做到交付后单一车型第二个月就上万的,连最强制造业的比亚迪都做不到,所以理想的优秀很多人根本不懂,他们的眼里只看到人云亦云的冰箱沙发大彩电,没看到企业后面的竞争力。
蔚来也多次因为供应链问题影响交付,但是李斌就是能让问题一再重复,摔了三五跤后也不能改进,可以继续摔跤。
蔚来这周是环比下降的,上周还0.4万,这周0.3万,要不然就是供应链的问题,供应不上影响产能,要不然就是上周冲业绩,订单并不如想象中的充裕。
蔚来后面可以继续观察,我倾向于是供应链的问题。蔚来本月要上一万应当问题不大,但是要上2万难度很大,小鹏也是一样,不要光看订单,要看企业的综合能力,综合能力差,订单迟早要流失。
四、德业继续出澄清公告
德业昨天业绩预告超预期,但是股价没啥反应,今晚德业继续出了一个市场传闻公告,可见德业做事认真。
德业这种好看公司不多,值得珍惜。
六、精华贴
我把我最近的一些精华文章列在下面:
0:储能十大公司中报前的分析,包括业绩预测
新能源启动,储能的反转拐点可能来临,储能公司分析
1、我的22年的总结,22年虽然是困难的一年,但是持续关注的粉丝应当享受到了五六月的大道股的几倍暴涨。
22年简要总结,大道指数全年涨15%,大道十股有9股创出新高
2、储能行业的深度分析,已经相关储能公司的分析,储能是23年的明星板块,将继续出现一堆大牛股
一家连续2年海外储能收入增长5倍的公司,储能十公司的最新深度分析
3、对上面储能十股的1季度业绩分析,并且更新相关的投资逻辑和信息,也对十股进行了重新的排序
储能十股一季度财报分析和排序更新,平均业绩增幅为240%
4、特斯拉从底部已经翻倍,还有其他新能源从底部也翻倍了,新能车度过了最困难的时候,新能车已经是非常有潜力的成长股机会。
新能车的投资机会分析
5、一个未来有万亿潜力的新能车公司,目前在新势力中脱颖而出,毛利率最好,利润最好,销量增速最高
一只万亿潜力新能车公司的深度研究
6、中药一季度财报,业绩增长惊人
中药股一季度财报分析以及排序更新,平均92%的增长
7、Topcon的投资机会分析,23年Topcon的规模有几倍的增长,是一次罕见的产业转型的投资机会
Topcon的投资机会分析,特斯拉在底部了
8、Topcon的设备投资机会分析,Topcon高速增长,也带来Topcon设备市场的高速增速
Topcon的设备投资机会分析,储能十股有一只创历史新高了
9、是一家优秀储能公司的分析,发布这篇文章的时候还没有高估,我估计半年内可能就会高估了
一家最优秀的储能公司,成长股开始归位
10、一家海外户储大储国内大储都很强的储能公司的分析,20年21年22年三年都连续大涨,并且最近又创出新高了。
HS的投资逻辑分析,大盘已过严冬,春天来临
11、一家海外户储为主的公司,公司以自有品牌销售为主,自有品牌在海外的销量占93%,而且在全球品牌销量中排名第二,仅次于特斯拉。
一家有品牌护城河储能公司的分析
12、新能源在22年下半年调整幅度很大,经过此次大幅调整,很多新能源公司又有了很好的投资价值,我没办法说在最低位置,但是发布这个文章的时候还是底部区域。
新能源可以抄家伙上了,关注视频号领取新15股
13、产业转型往往带来十倍股的机会
光伏行业产业转型有十倍股的机会
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
