


20230720澳股市场纪要
市场概况
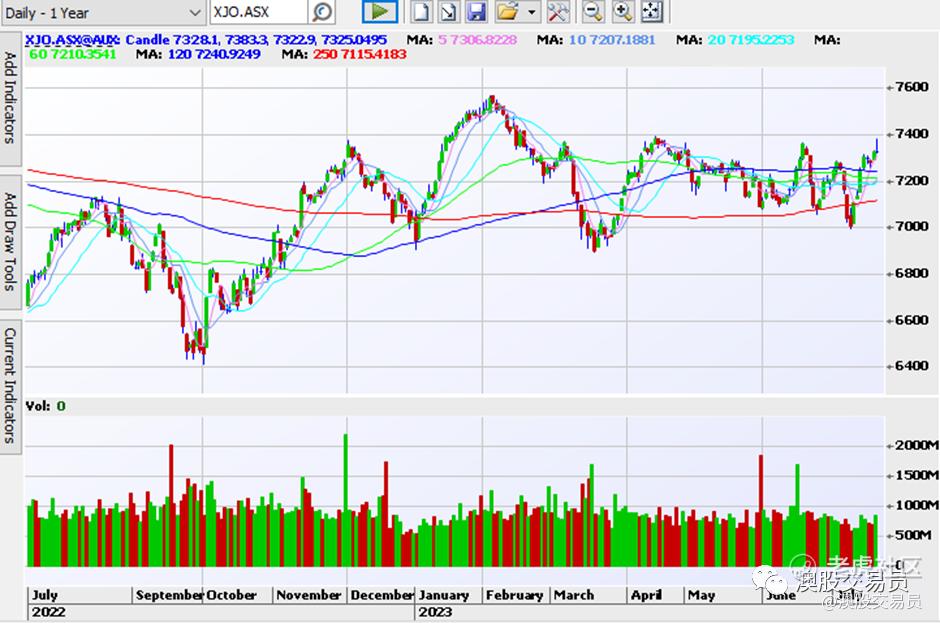
今日ASX200指数上涨+0.02%,收于7325点。澳大利亚6月就业数据好于预期,失业率维持在3.5%,低于预期的3.6%,新增就业岗位 3.2 万个,是预期的两倍多。6月份就业人数的增长使就业与人口的比率保持在64.5%的历史新高。当前利率市场预计 8 月份加息至 4.35% 的可能性超过 50%。NAB 和 CBA 均预计澳联储将在 8 月份加息,CBA仍然表示今年失业率将会上升。高于预期的就业数据增加了八月份加息的可能性,而另一方面,全球通胀放缓的迹象又指向了停止加息。
日本 6 月贸易顺差为 430 亿日元,出乎意料,大大超过预期的467 亿日元逆差,对美国和欧洲的出口分别增长11.7%和15.0%,但对中国的出口下降11%,芯片生产设备出口同比下降17.7%,其中芯片零部件对华出货量下降12.8%。这是日本经济自 2021 年 7 月以来首次出现贸易顺差。
个股要闻
BHP(-0.11%)本季度铁矿石产量为7270万吨,铜产量增长9%至47.62万吨,动力煤产量增长3%,而冶金煤产量持平。 财年铁矿石产量与去年的 2.85 亿吨持平,第四季度产量基本符合预期。
DTR(+9.09%)Dateline Resources Limited公告其美国加利福尼亚San Bernardino County的 Colosseum 矿钻探化验结果,其中包括从 81.01米深处见矿 81.35 米,黄金含量为 2.57 克/吨。公司还计划在九月季度进行稀土目标的钻探
EVN(-0.53%)Evolution今天公布了第四季度的产量数据,其主要项目Ernst Henry因今年最后一个季度的恶劣天气而导致产量下降,公司本季度生产了 160 K盎司黄金,成本较高为 1,915 澳元/盎司。2023 财年的总产量为 651K盎司,略低于最近更新的指引。 2024 财年指引保持在 770k盎司不变,平均成本为 1,370 澳元/盎司。同时还预计生产约 50K吨的铜。
FLT(+4.04%)Flight Center Travel Group今天升级了 2023 财年利润指引。FLT 目前预计截至 2023 年 6 月 30 日的 12 个月内EBITDA将在 2.95 亿澳元至 3.05 亿澳元之间,高于之前2.7 亿澳元至 2.9 亿澳元的目标。2023 财年的总交易价值 (TTV) 预计约为 220 亿澳元,比上一年增长近 115%(2022 财年:103 亿澳元),也是该公司仅次于 2019 财年(237 亿澳元)的第二强劲全年业绩。
IMU(-4.76%)临床阶段免疫肿瘤公司 Imugene Ltd和开发靶向联合疗法的临床阶段生物制药公司 RenovoRx, Inc(纳斯达克股票代码:RNXT) 今天宣布开展战略研究合作,合作将探索利用 RenovoRx 的 TAMP 经动脉给药系统输送 Imugene 的 CF33 溶瘤病毒,有针对性地治疗药物难以到达的肿瘤,例如胰腺和肝脏肿瘤。
LIN(+4.41%)Lindian Resources Limited公告已完成3500万澳元的增发,为 Kangankunde 项目下一阶段的增长和发展提供了充足的资金。同时公司指出,在其日常业务过程中,正在不断与潜在客户和潜在供应商进行积极的沟通,包括供应、承购和收购建议,其中一些信息在未来可能被证明是重要的,并且是对股价敏感的。 如果任何此类信息变得足够确定或足够重要时,公司将遵守向市场披露信息的义务。
MIN(+5.16%)Mineral Resources 与合作伙伴雅宝(Albemarle) 就 Kemerton 氢氧化锂加工厂修订协议,取消了在中国的投资,减少了 MIN 的资本支出要求。MIN在 Wodgina 锂矿中的份额将增加至 50%,仍为该矿的运营商,雅宝 将完全拥有目前运营的 Kemerton 氢氧化锂工厂。
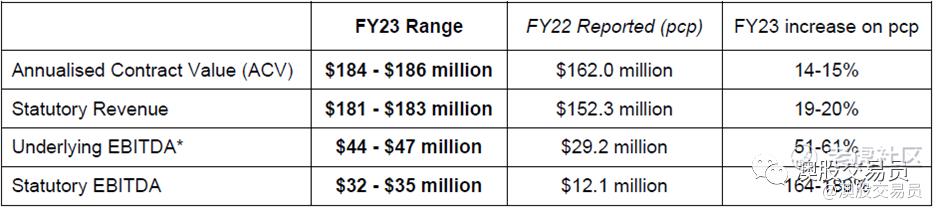
NXL(+36.59%)Nuix 在本财年末表现强劲,几项关键合同于 6 月签署,为 2023 财年提供了强有力的指引。 公司预计年化合同价值 (ACV) 为 1.84-1.86 亿澳元,增长 14-15%,基本 EBITDA 为 4400-4700 万澳元,比 2022 财年增长 50% 左右。
PDN(+1.33%)Paladin 发布了 6 月份季度活动报告,显示其在纳米比亚的 Langer Heinrich 铀矿业务重启取得了良好进展,目前已完成 60%,重要的是,按时按预算(1.18 亿美元)完成。 Paladin 资本充足,截至 6 月 23 日现金余额为 1.26 亿美元,同时他们也开始加大勘探计划,以在 Langer Heinrich 重启之后提供增长选择。
QBE(+2.36%)1H 初步数据强劲,毛保费 (GWP) 为 12.8 亿澳元,投资回报强劲。 公司维持 2023 财年指引,并将于 8 月 10 日报告完整的 1H 数据。
SMR(+5.81%)6月份季度原矿产量为5Mt,可销售产量为3.2Mt,煤炭总销量为3.2Mt。生产表现强劲,但由于煤炭物流链表现不佳,受第一季度潮湿天气影响,销量恢复延迟,6 月季度末库存水平较高。截至 6 月 30 日,合并现金达到 4.21 亿美元,足以抵消其长期债务。
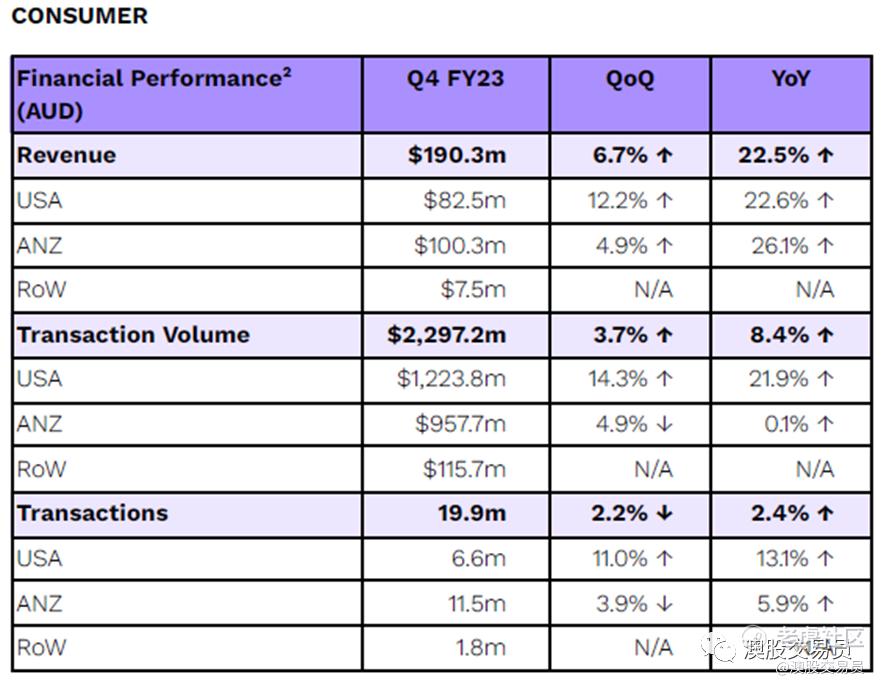
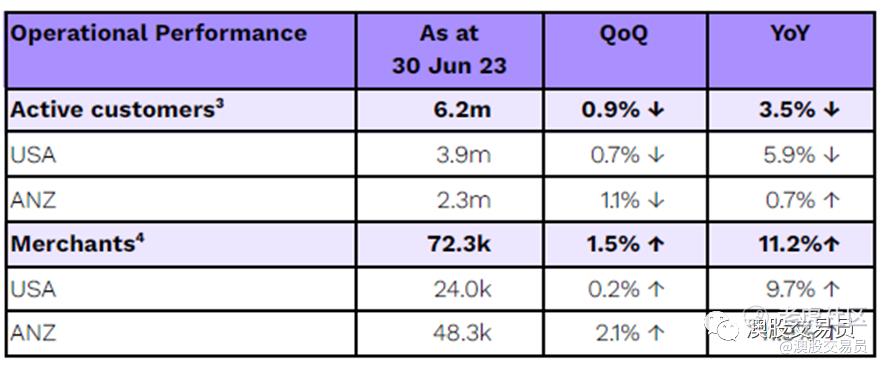
ZIP(+2.3%)Zip Co Limited公布四季度业绩:集团季度收入为1.938 亿澳元(同比增长21.1%),本季度交易量为 23 亿澳元(同比增长 6.4%),两个核心市场的收入增长强劲,Zip ANZ 同比增长 26.1%,Zip US 同比增长 13.6%,Zip US 继续保持强劲势头,23 财年现金 EBTDA 每月为正值。季末核心业务活跃客户数为620万,签约的重点企业商家包括澳大利亚的Webjet、Peloton、Sheike、Hewlett Packard,美国的WHP Global、Mitchell and Ness、Fevo、Hanes Brand、Lovely Wholesale。截至2023年6月30日,Zip拥有可用现金和流动资金5,730万澳元。
市场扫描
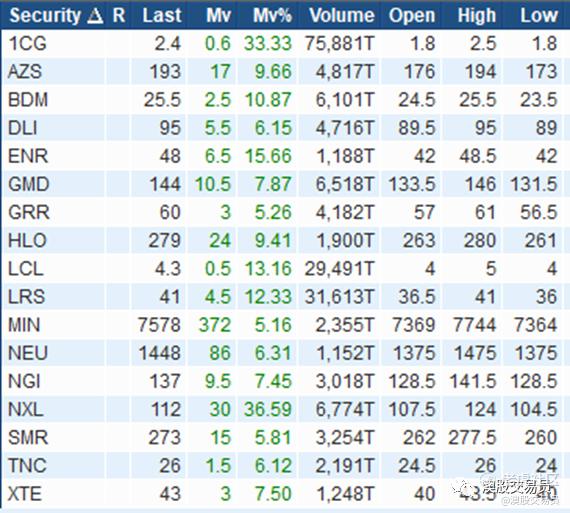
涨幅大于5%,成交金额>50万澳元个股:
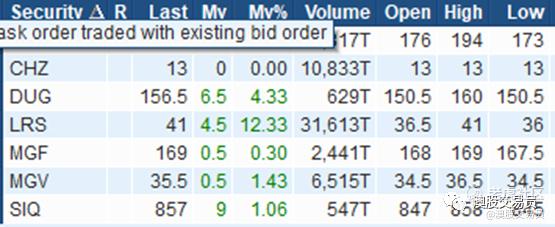
52周新高:
更多信息关注公众号“澳股交易员”
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
