


【老虎财报季】四年来首次季度盈利衰退,台积电Q2财报解读
前言:
$台积电(TSM)$ 于美东时间7月20日午后披露财报,正如此前所预期的一样,这一季度的营收同比环比均有下滑,但还是达到了管理层的预期,净利润同比环比也有明显下滑。
我们一起来具体解读一下各项财务数据。
正文:
(一)本季营收4808.4亿新台币,同比下滑10%,为四年来首个季度盈利衰退,且已经连续四个月营收下滑
(二)本季净利润同比重挫23%;环比来看,本季营收下滑5.5%,净利润下降12.2%
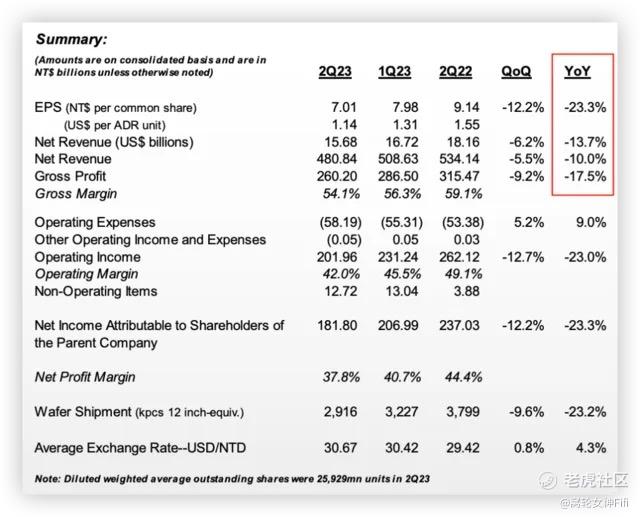
(三)本季度毛利率为54.1%,低于预期的53.3%
(四)营业利润率为42.0%,净利润率为37.8%,较上季均小幅下滑
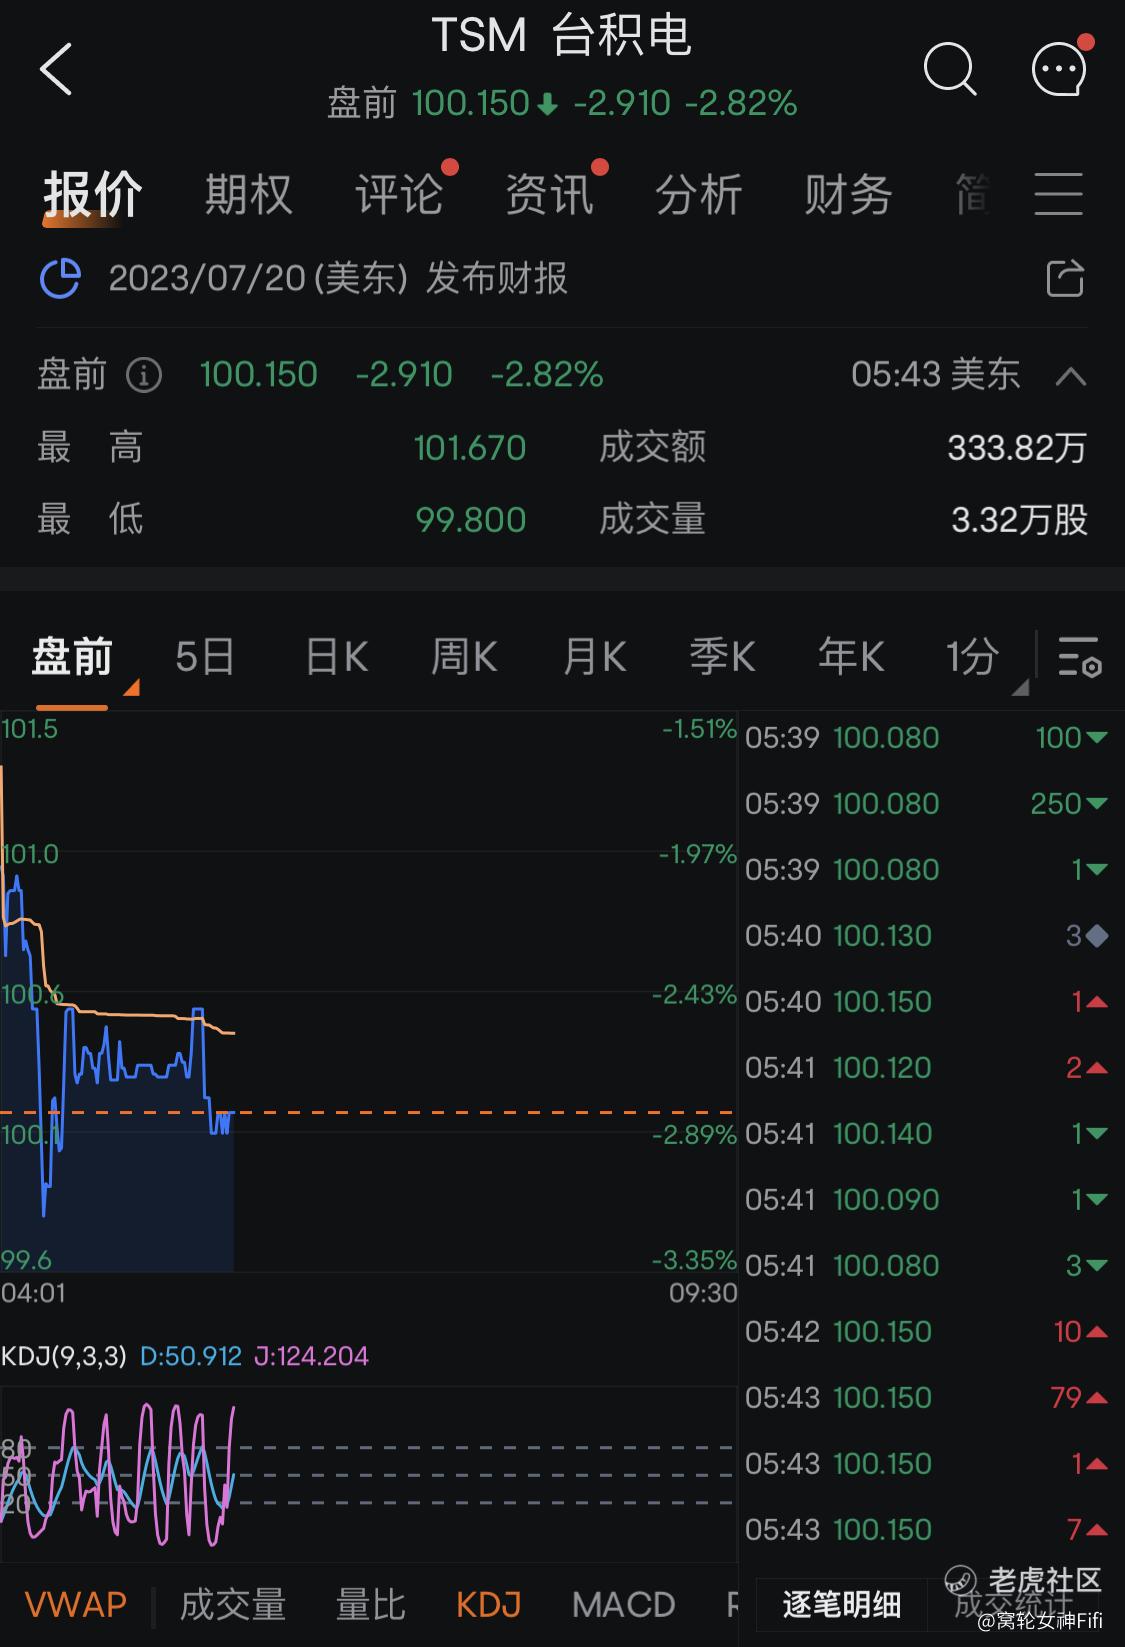
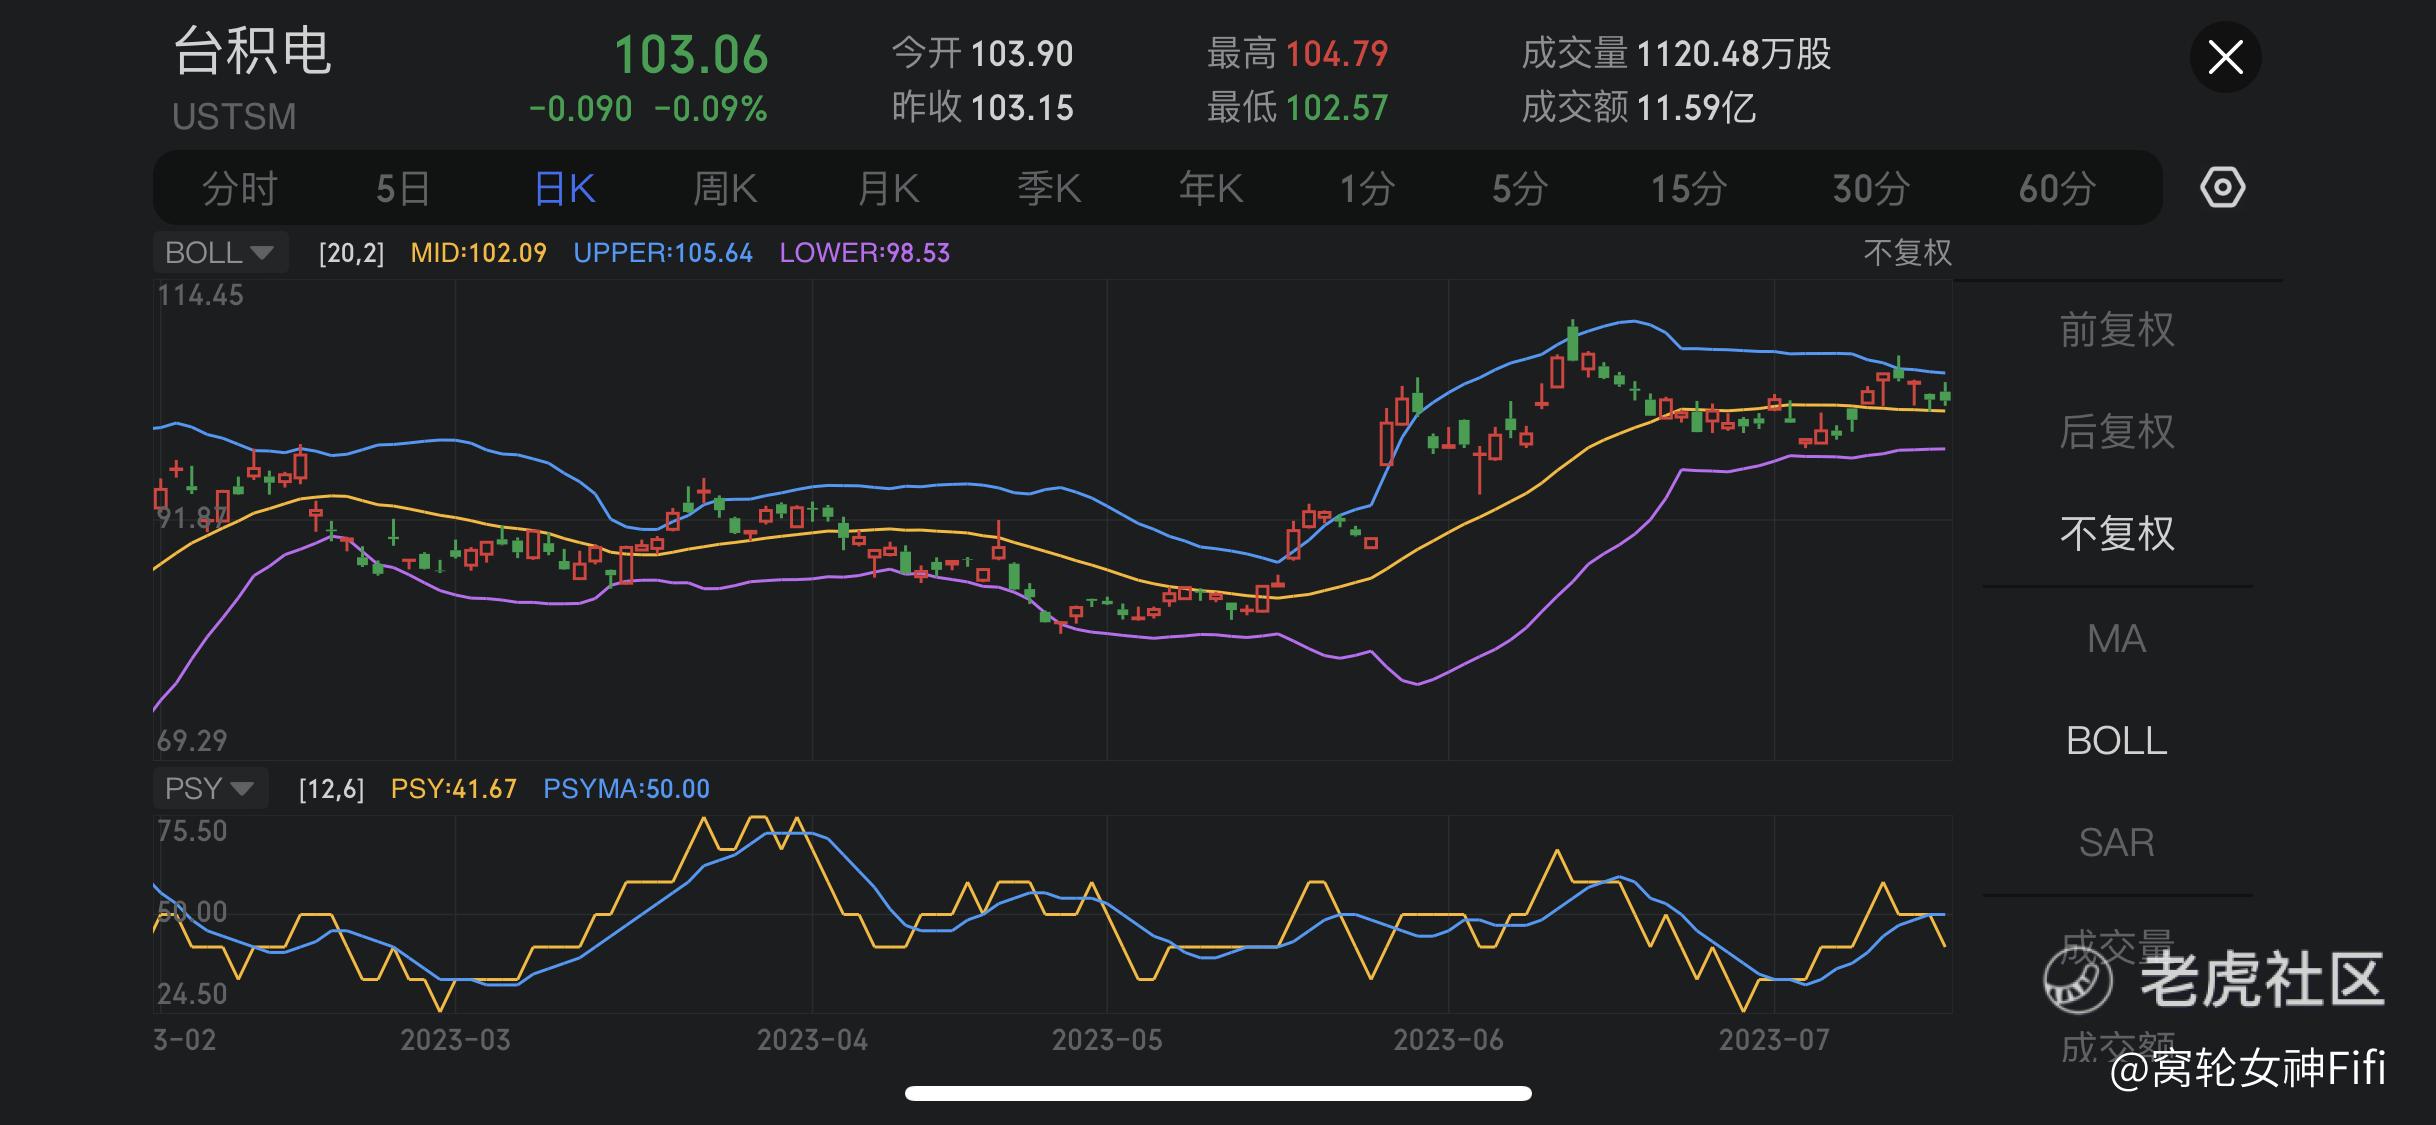
(五)美股盘前已跌2.82%
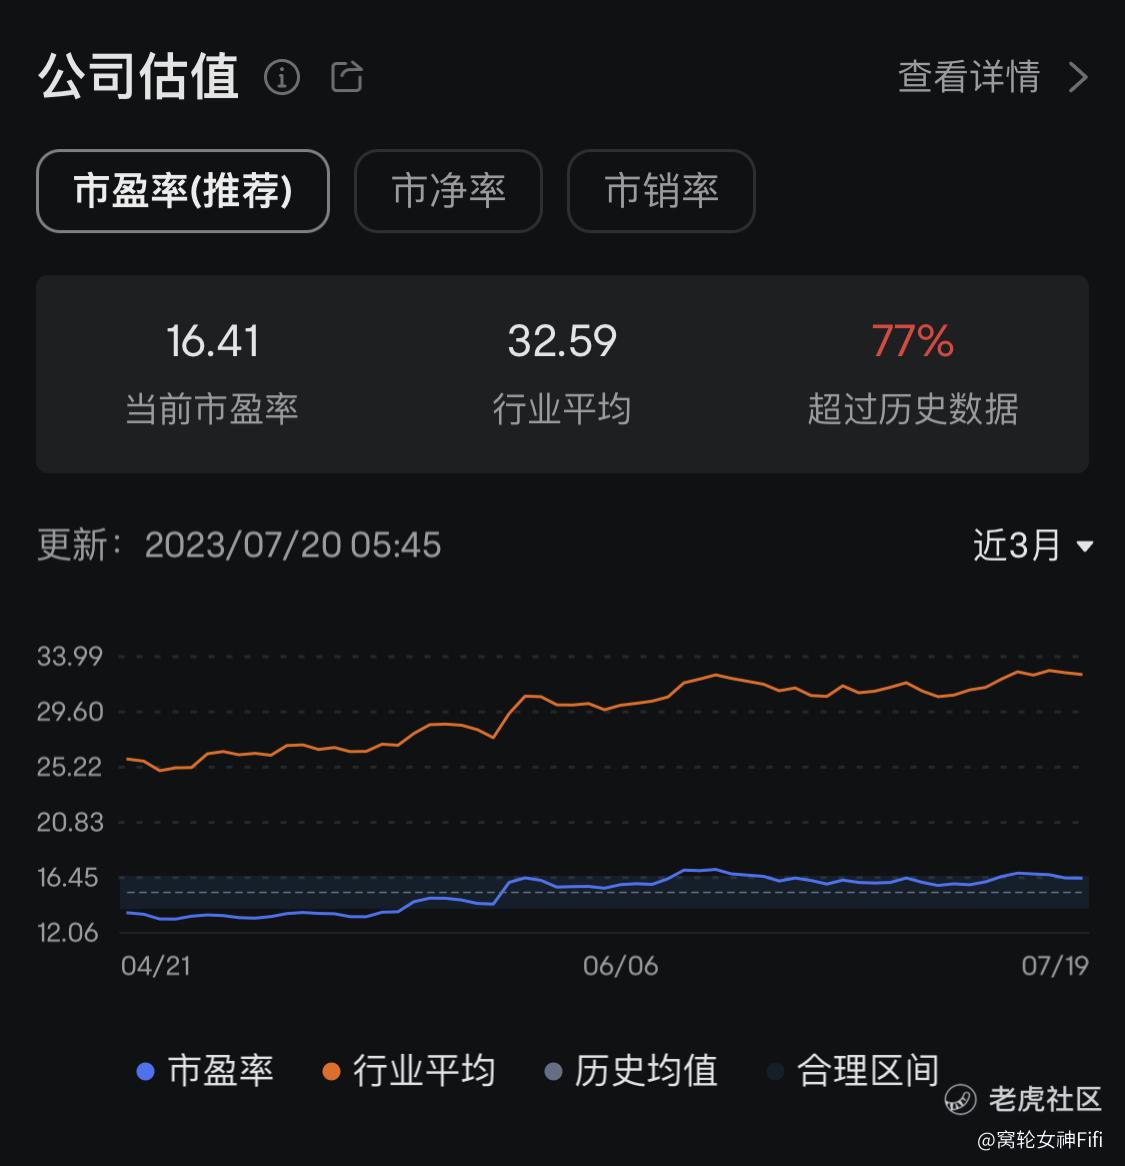
(六)目前估值处于历史高位
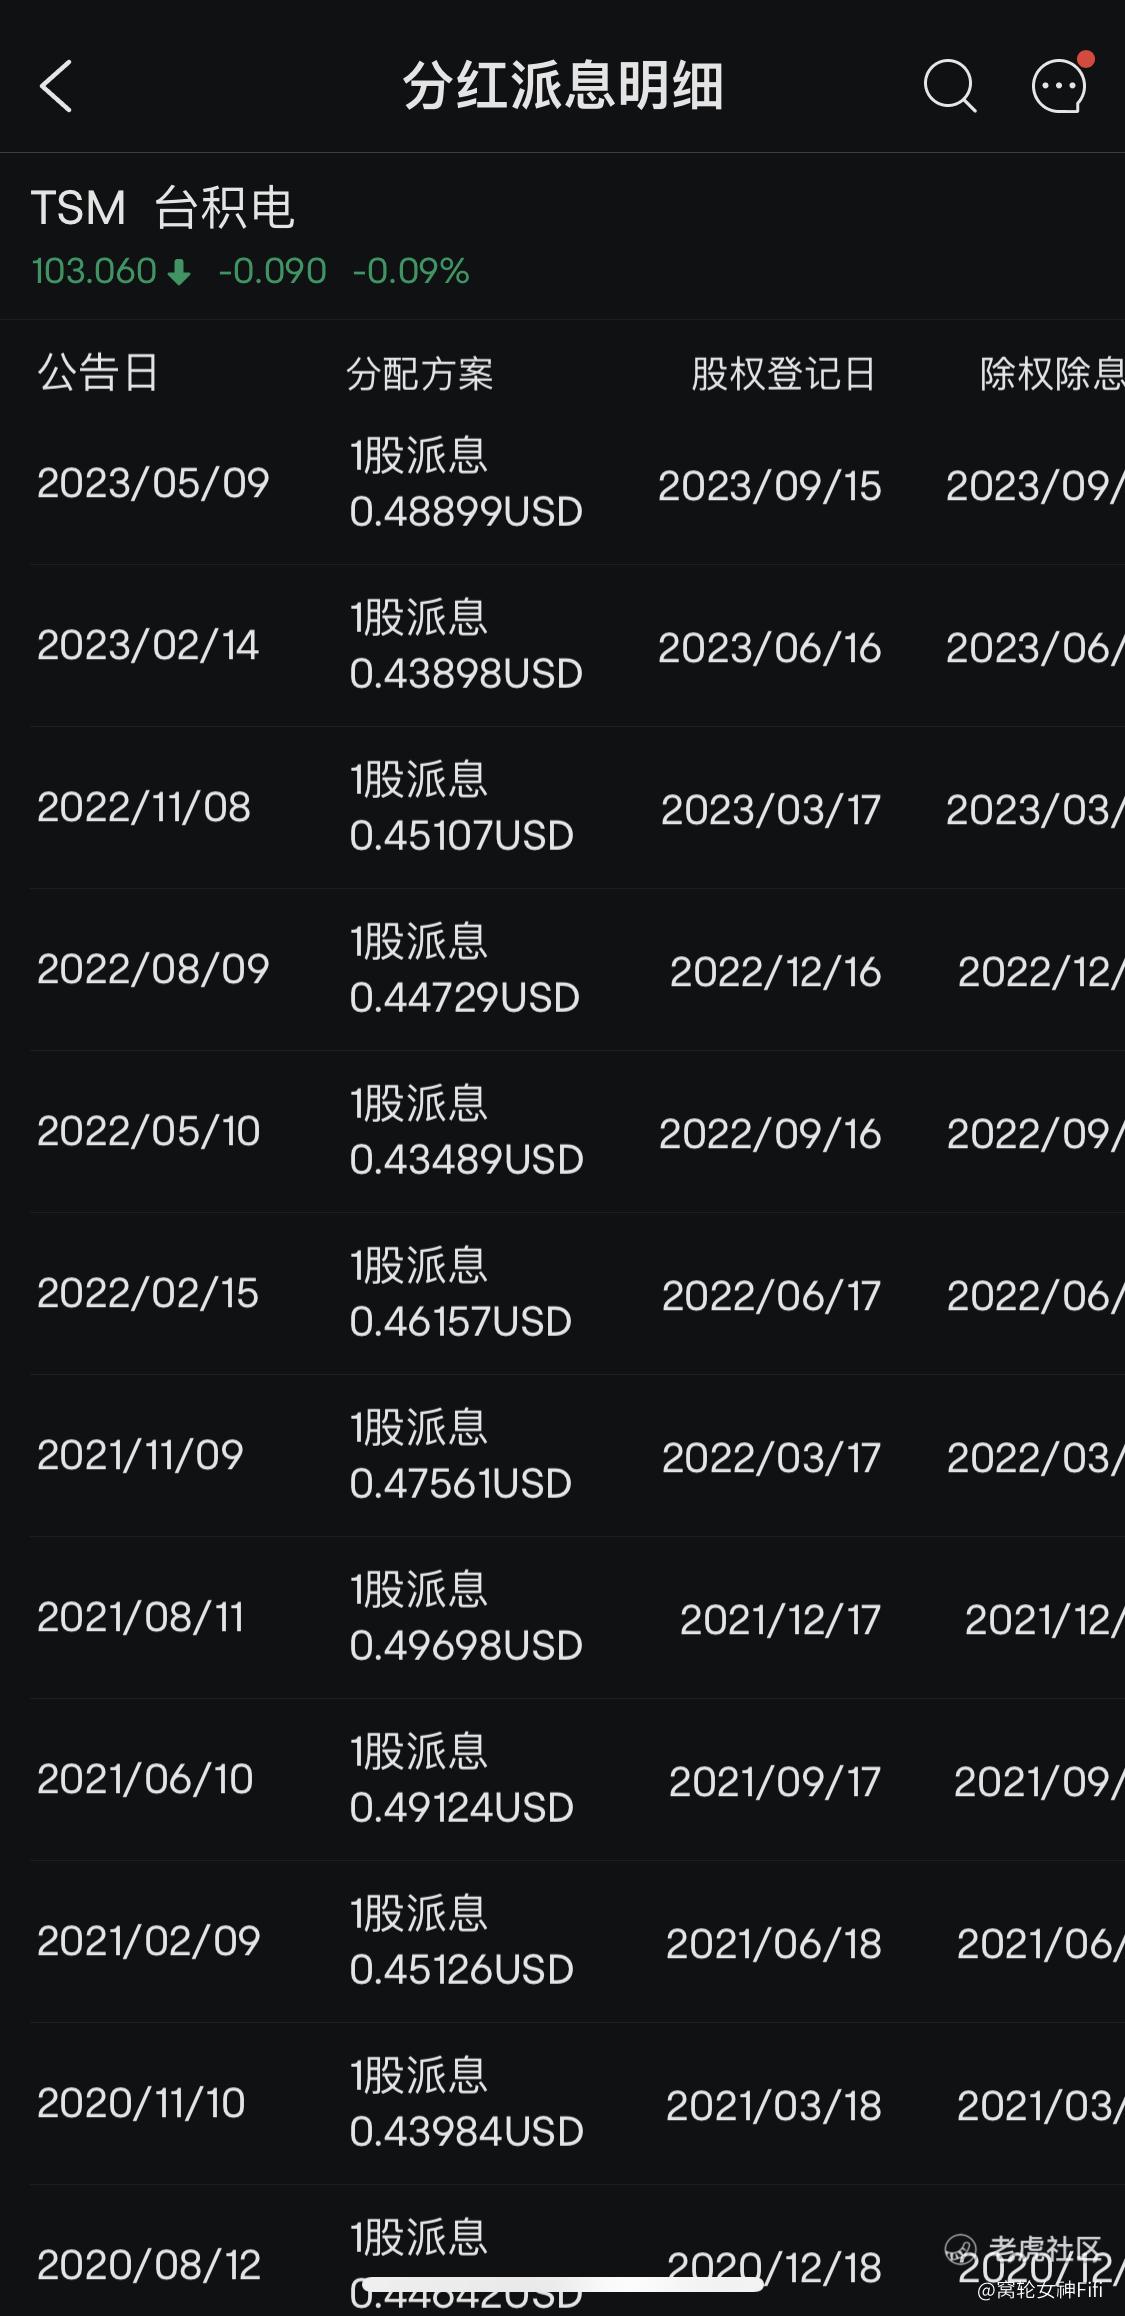
(七)分红派息每年多次 且稳定
(八)目前股价偏高
以上财报显示了台积电在二季度面临的营收和利润下滑的情况,以及其营收结构和主要制程工艺的贡献。
具体来说:
1,营收下滑表明公司在这一季度的销售额较去年同期和上一季度有所减少;
2,毛利润率下滑意味着公司在销售额中的毛利润比例降低,可能受到成本增加或价格竞争的影响。
3,净利润下滑表明公司在这一季度的净收入较去年同期和上一季度有所减少。
4,制程工艺贡献:财报显示,台积电的5nm制程工艺贡献了二季度的晶圆代工收入的30%,7nm制程工艺则占到了23%,这两大制程工艺共贡献了超过半数的晶圆代工收入。这表明台积电在先进制程工艺方面取得了一定的业绩。
总结:
总体来说,这份财报显示台积电在二季度遇到了营收和利润下滑的挑战,但公司的业绩仍然在管理层预期范围内。
营收结构显示公司在先进制程方面的表现相对较好,这可能有助于未来的业务增长和竞争优势。
但是,台积电目前股价已偏高,在财报不是特别出彩的情况下不建议追高入市,股价极有可能回调。本人也不持有台积电哦。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
追高需谨慎,风险还蛮大的~