


【美股财报】TSM:公司下调预期收入,本轮低谷期还有多久?
文/樊雨鑫
如果我们的分析对您有启发,请您点赞支持。若有价值,请您转发给更多的朋友。期待您的评论或私信我吧,我们希望与您深度探讨。感谢您的关注与支持!
1 投资要点
7月20日下午,$台积电(TSM)$发布了2023年二季度财务报告。财报显示2023年第二季度台积电(NYSE:TSM)营业收入和利润均有所下降,期间公司营收为4808.4亿新台币(约合153.39亿美元)同比下降10%,环比5.5%;净利润为1818亿新台币(约合57.99亿美元)同比下降23.3%,环比下降12.2%。公司预计下半年营业收益依然会保持低位。
2 事件分析
宏观方面,由于全球经济下行和部分国家通胀高企等因素影响,公司两大应用场景智能手机和HPC环比走低,分别下降9%和5%。尽管AI市场潜力巨大,但仍然无法弥补两大业务下滑的损失。
产业链方面,下游情况不容乐观。一方面,PC市场Q2出货量仅5970万台,较去年同期下降16.6%,但较上一季度增加12.9%,长期来看,下游PC库存可能已经耗尽。另一方面,数据显示,二季度全球智能手机市场销量同比下降8%,环比下降5%,这是智能手机连续第六季度下降,几乎无法看到市场复苏的迹象。
公司方面,台积电表示,N3工艺制程(3nm)已进入量产阶段。预计将于9月随苹果新机亮相。这可能增加台积电的销售量,但随之而来的也是成本的上升。
3 财务分析
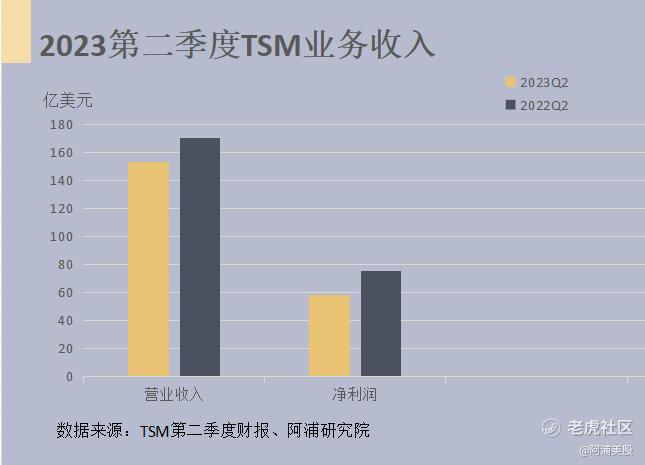
第二季度财报显示,台积电营收和净利润较去年同期都有所下降。主要原因是市场消费不乐观,下游端需求量下降。AI的需求对于台积电是一个增加出货量的机会,但随之而来的是高成本,第二季度,台积电的毛利率54.1%,环比下降2.2%。虽然毛利率好于市场预期的53.3%,但较此前60%以上的情况有明显的回落。
台积电下调了2023年营收预测,可能公司认为全球电子产品低迷会持续一段时间。台积电预计,公司今年的销售额将下降10%。不过,在此环境下,台积电已经凸显出十足的御寒能力。从现金流量表能看出,尽管利润不尽如人意,但公司依然拥有资金实力,外加品牌影响力,可以支撑公司应对目前的行业低谷。
4 公司介绍
台湾积体电路制造股份有限公司(简称台积电)成立于1987年2月21日,主要从事积体电路及半导体产品制造及销售业务。该公司主要业务包括集成电路及其他半导体装置的设计制造、光罩与封装技术服务等。公司产品应用范围包括个人电脑与其周边产品、资讯应用产品、有线与无线通讯系统产品等消费性电子。该公司也从事可再生能源及节能相关技术及产品的研究、开发、设计、制造及销售业务。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
这篇文章不错,转发给大家看看