


英特尔苦尽甘来!
昨日盘后,英特尔发布了二季报,无论是营收还是利润,皆超出分析师预期,盘后股价大涨8%:
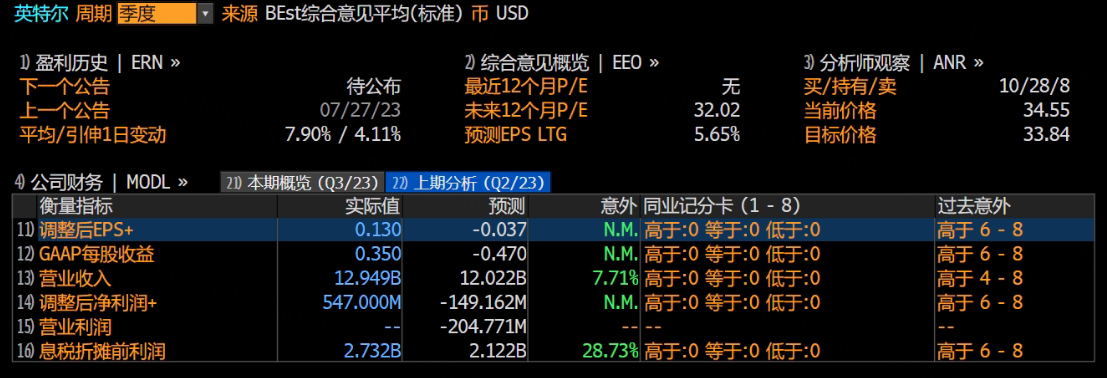
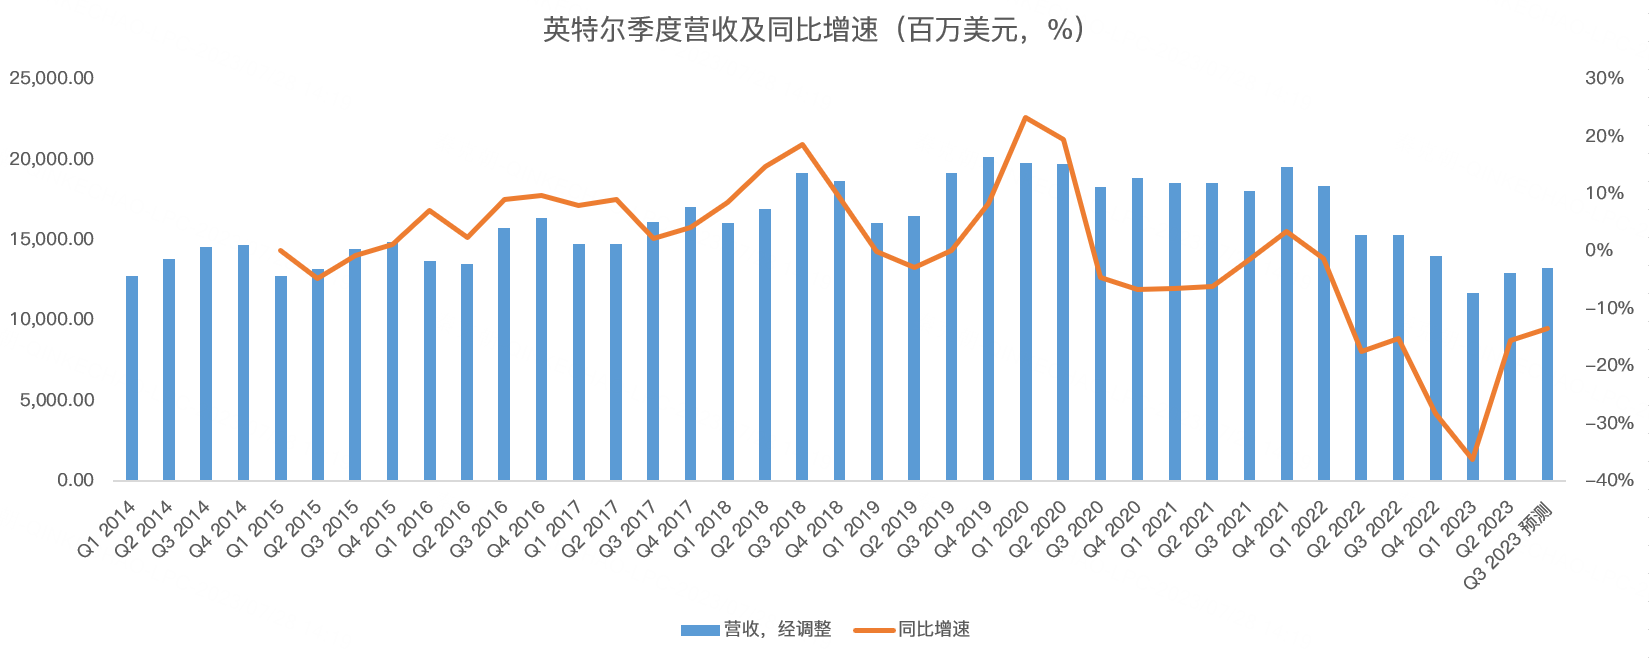
从收入来看,二季度营收129.5亿美元,同比下滑15.5%,高于分析师预期的120亿,可以说是大超预期了:
英特尔的收入主要分为6类,收入占比最高的是传统的客户端业务,二季度营收67.8亿美元,同比下滑11.7%,好于分析师预期的61亿;其次是数据中心业务,二季度营收40亿美元,同比下滑14.7%,高于分析师预期的38.2亿;Network&Edge营收13.6亿美元,预估15.7亿美元,同比下滑38.3%;自动驾驶Mobileye营收为4.54亿美元,同比下滑1.3%;英特尔代工服务营收2.32亿美元,预估1.52亿美元,同比暴增307%:
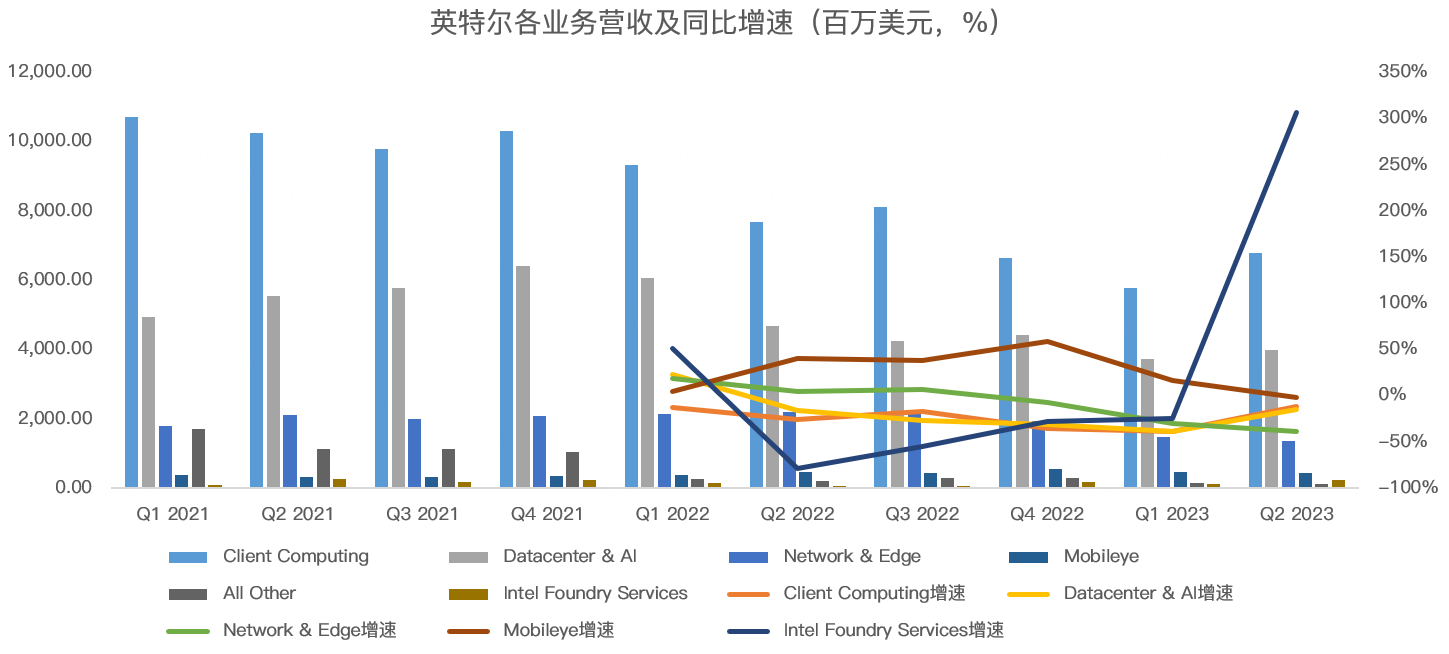
从各业务增速来看,核心的客户端计算下滑幅度大幅收窄,主要得益于PC厂商去库存进入尾声,根据Gartner发布的数据,今年二季度全球PC出货量为5965万台,同比下滑17%,但环比增长8%,初现拐点:
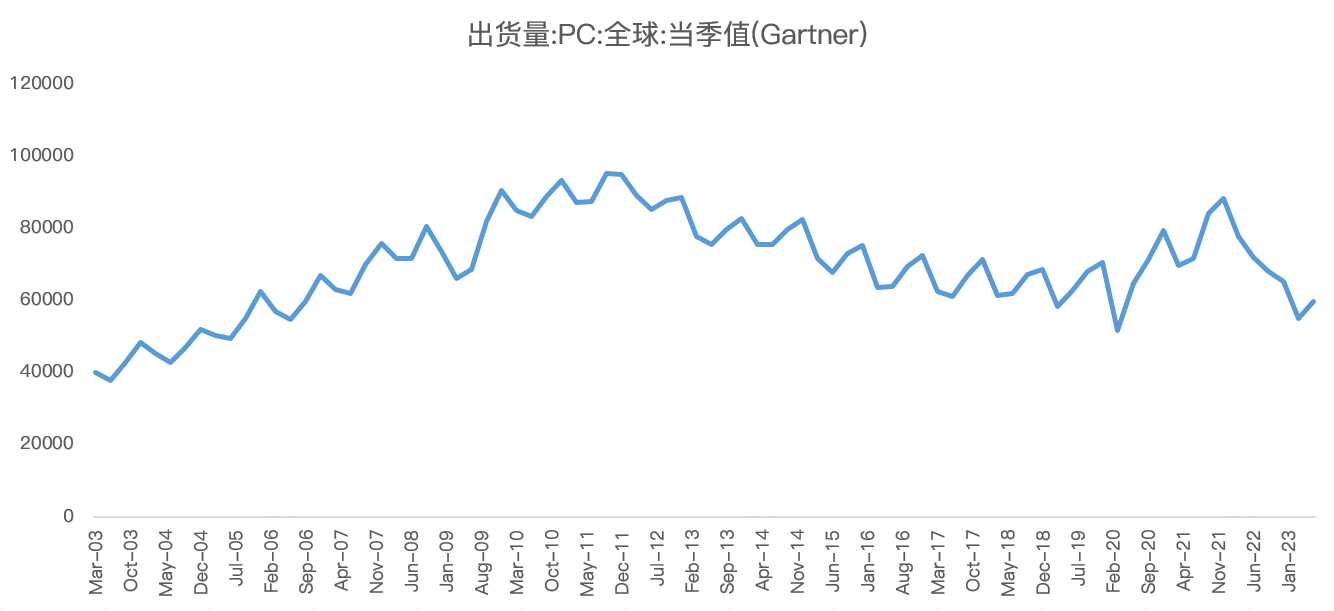
根据管理层的指引,预计下半年PC市场将继续复苏。
英特尔第二大主业数据中心本季度下滑幅度继续收窄,降幅为14.7%,远好于此前两个季度35%以上的降幅,后续随着AI的带动,该业务有望继续回升。
Network & Edge(网络和边缘)业务二季度下滑幅度加大,但由于收入规模较小,对英特尔影响不大,同样出现恶化的还有自动驾驶的Mobileye业务,但管理层预期下半年业务增速将有所回升。
代工业务本季度增幅最大,高达307%,主要是英特尔放开外部加工,随着英特尔在美国、欧洲大肆建厂,该业务有望继续提升,但目前的收入规模仍小,对英特尔来说微不足道!
除了收入好转之外,英特尔的盈利能力也有所改善,其中二季度毛利率为35.8%,好于管理层给出的33.2%的指引。
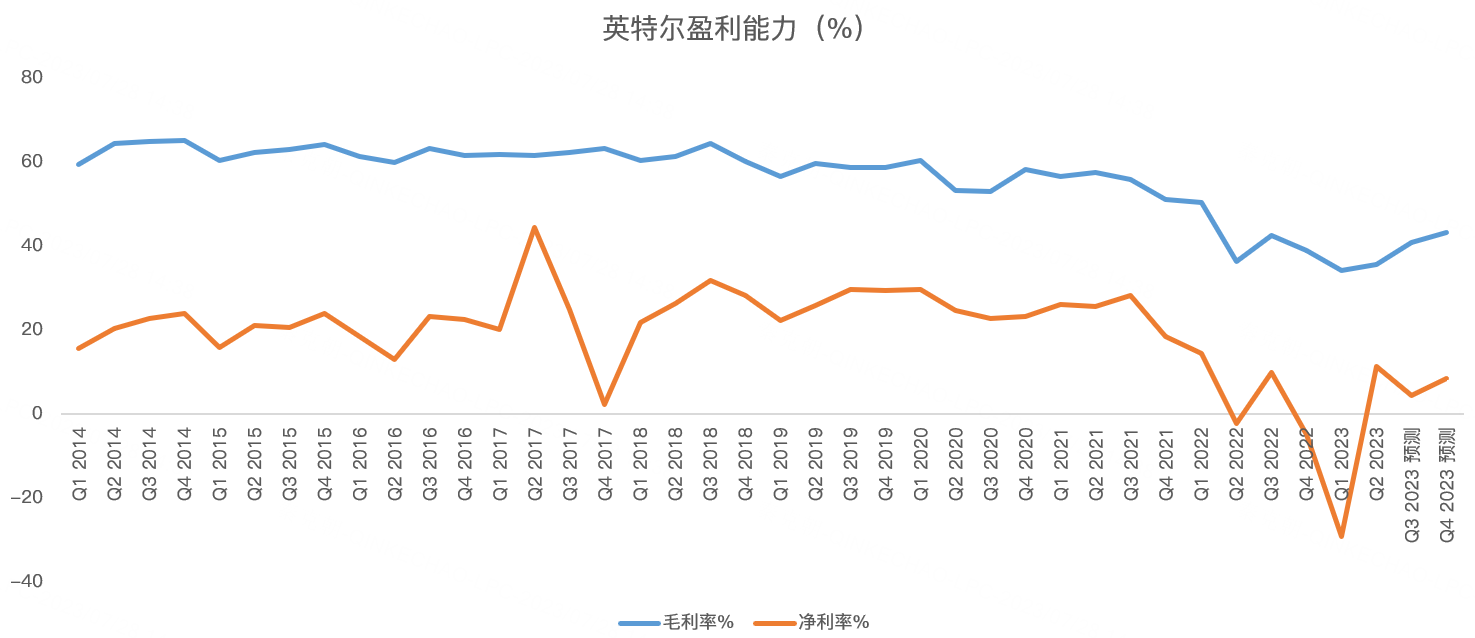
对于三季度,公司给出的业绩指引如下:
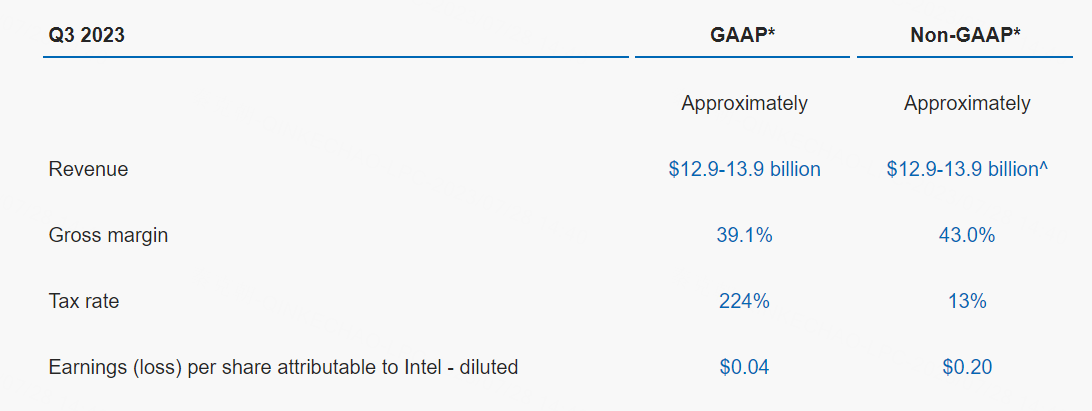
其中预计第三季度营收129-139亿美元,中值134亿,高于分析师预期的132.8亿;毛利率预计为39.1%,低于分析师预期的40.9%。
总的来说,英特尔核心主业在二季度出现改善信号,预期四季度有望大幅好转,在基本面出现转暖信号的情况下,英特尔极低的估值有望迎来修复:
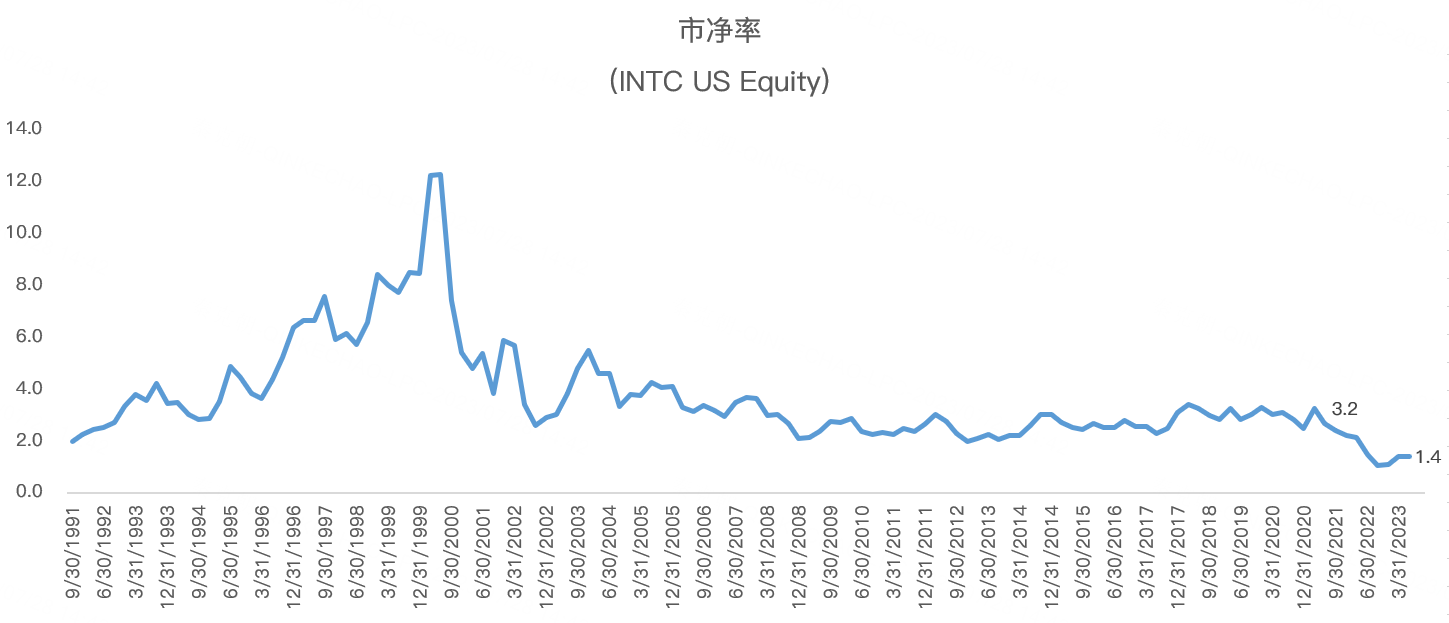
展望未来,英特尔正雄心勃勃执行其IDM2.0计划,根据管理层的指引,其Intel4工艺进展顺利,若其公布的4年5节点工艺提升计划顺利完成,英特尔有望重回芯片生产工艺第一阵营,届时将带动其核心主业重回巅峰,也有望在代工市场攫取市场份额,能否顺利实现,投资者可以拭目以待! $英特尔(INTC)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 黄学惠·2023-07-28|点赞举报