


安森美Q2:在半导体寒冬中牛气冲天!
安森美股价又又又历史新高了!
昨日美股盘前,安森美发布了二季报,业绩大超预期,股价一度大涨近6%,至此,安森美年内涨幅高达72.8%!
考虑到安森美在去年半导体寒冬中仅下跌8%,这份表现在半导体圈堪称炸裂!
具体来看,安森美二季度营收20.94亿美元,同比增长0.5%,超出分析师一致预期的20.2亿:
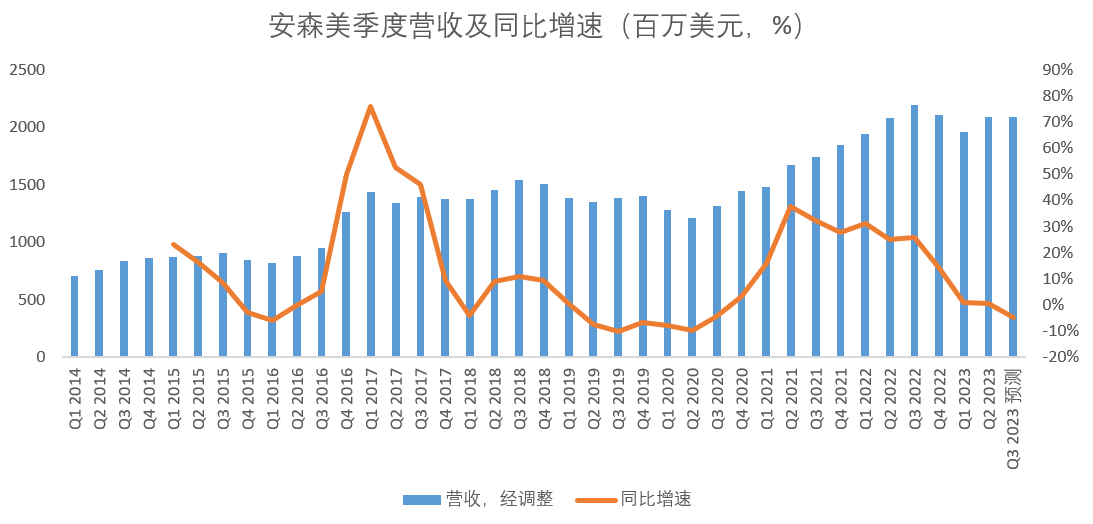
虽然0.5%的营收增速并不高,但目前整个半导体行业仍处于下行周期,如晶圆厂龙头台积电二季度营收下滑10%,预计2023年全年营收下滑中高个位数。
安森美之所以能够逆势增长,主要得益于其核心主业聚焦于汽车半导体,而受益于世界各国加速汽车电子化,整车厂纷纷扩展电动汽车产品组合,针对行驶里程和性能展开竞争,包括第三代半导体器件的应用、汽车自动驾驶所需的图像传感器和激光雷达等。
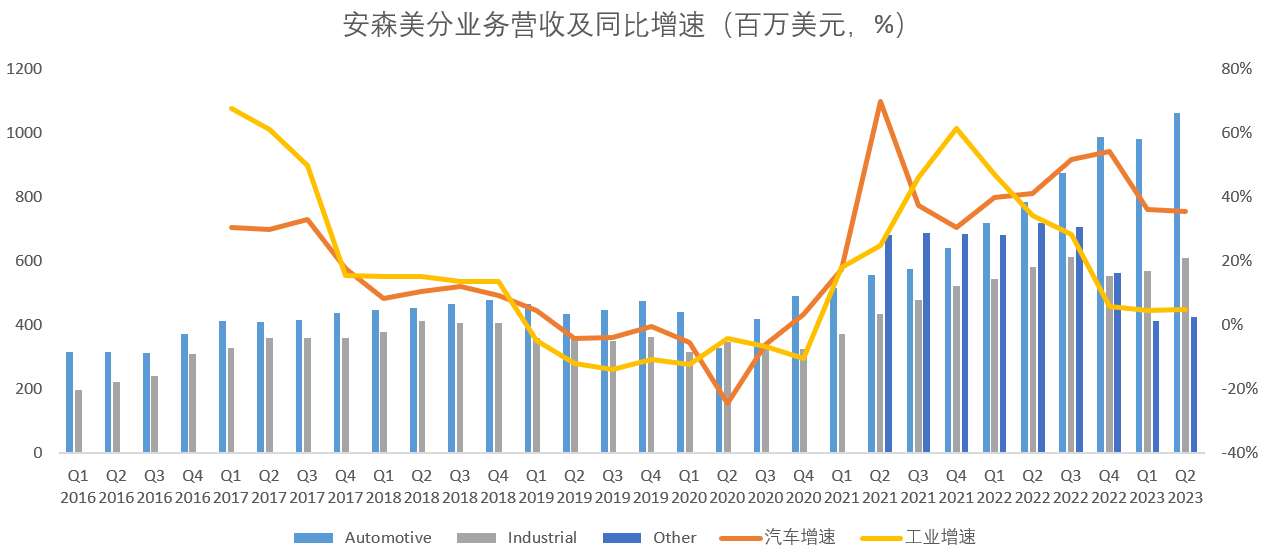
根据二季报显示,安森美来自汽车半导体的收入突破了10亿美元,达到10.6亿,同比大增35.4%。
安森美另一主业是工业半导体市场,受益于工厂自动化、新能源基础设施(光伏、风电)、电动车充电等行业发展,该领域也呈现出逆势增长的态势,如二季度安森美来自工业半导体的营收为6.09亿美元,同比增长4.7%。
汽车和工业半导体合计贡献了安森美80%的营收!
除了这两块业务之外,安森美其他业务二季度营收为4.23亿美元,同比下滑41%!
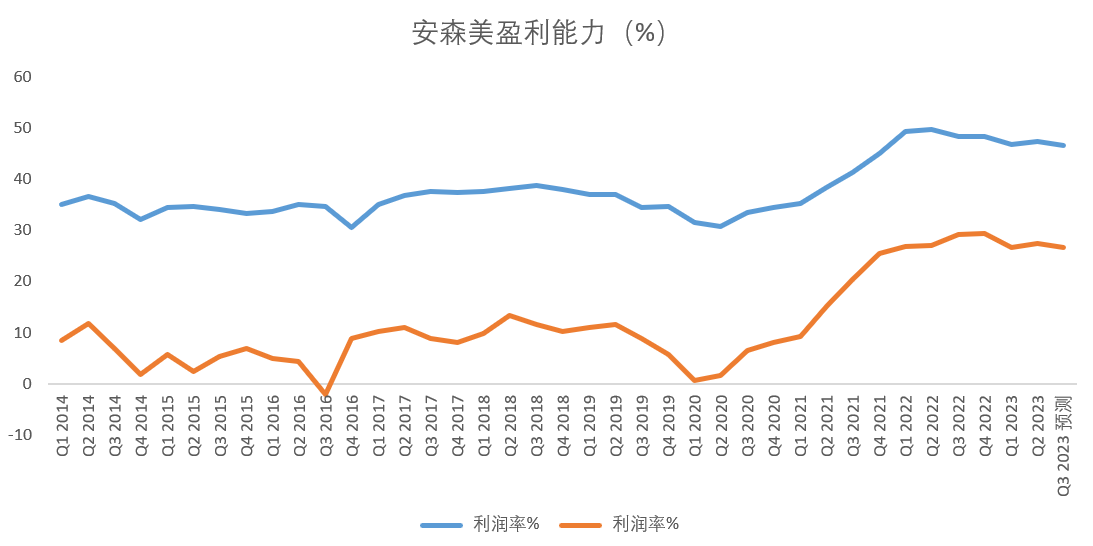
营收逆势增长之下,安森美盈利能力同样超预期,二季度毛利率为47.35%,高于分析师预期的46.4%:
除了传统主业之外,安森美的碳化硅业务也传来喜讯,其二季度的毛利率环比增长近一倍,实现首次盈利。
碳化硅是第三代半导体材料,与第一、二代半导体材料相比,具有更宽的禁带宽度、更高的热导率、更高的击穿电场、更高的电子迁移率等性能优势,使得器件有耐高压、耐高温和高频的性能。体现在产品上,导通损耗低,从而提高效率;简化散热,从而减小体积;简化外围组件,从而降低其他成本。因此碳化硅器件在下游多个领域具有重要应用,包括新能源汽车、光伏、轨交、储能等行业。
在二季度,公司新增30亿美元碳化硅长期供货协议,总供应承诺超110亿美元!前几日,加拿大汽车零部件供应商巨头麦格纳国际公司与安森美签订了一项为期10年的碳化硅微芯片协议!
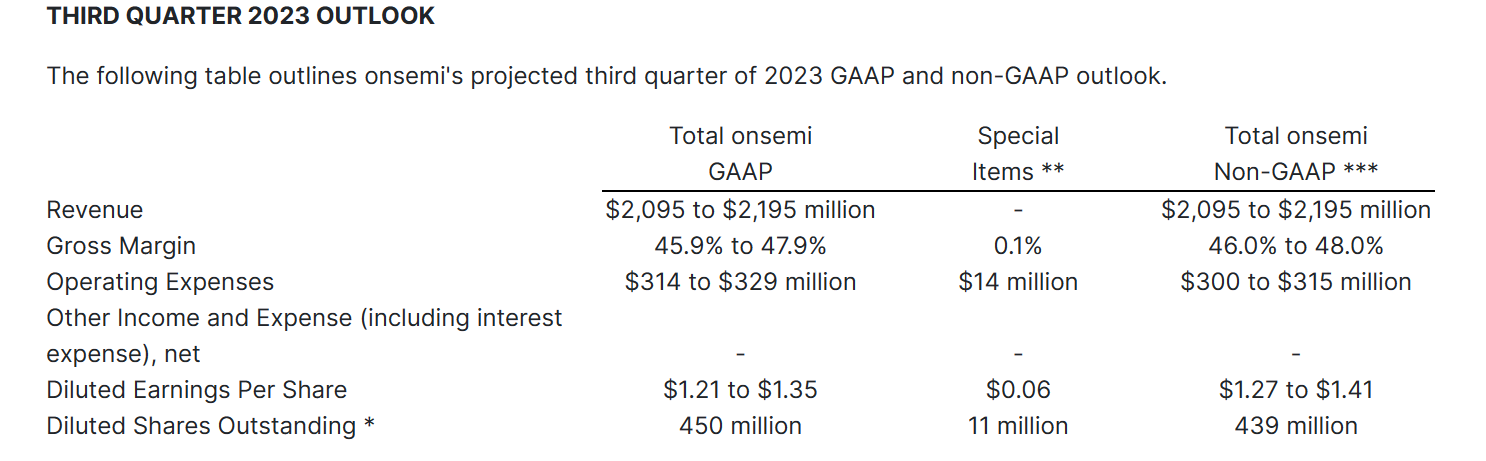
根据管理层指引,预计三季度营收在20.95-21.95亿,超出分析师预期的20.88亿,预计三季度毛利率在45.9%-47.9%之间,中值46.9%,超出分析师预期的46.67%:
总的来说,安森美受益于新能源的发展,完美渡过本轮半导体下行周期,叠加未来碳化硅的增长趋势,安森美成为半导体寒冬中牛气冲天的存在!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
