


桥水观点:全球经济陷入系统性不平等,急需政策改变
尽管美联储采取货币紧缩已经持续了一年,但大多数主要经济体仍处于不平衡状态。 这并不罕见,因为全球金融市场恢复平衡通常需要随着时间的推移采取一系列举措。 现阶段的系统性风险对政策和市场的影响仍然重大。
我们从当下的现状发现了一些问题,涉及我们的均衡工作、均衡的含义、与政策和市场的相关性,以及这些条件在不同经济体之间有何不同。
简而言之,我们认为当下的金融市场需要取得三种均衡和两个主要政策杠杆以进一步驱动全球市场和经济:
1. 总体经济支出与经济总产出相符,实现均衡状态。
2. 收入与债务增长的速度取得一定的均衡。
3. 各资产存在正常风险溢价
如果以上的条件不存在,经济体就会出现无法忍受的情况,从而推动实现这些平衡的变化。例如,如果一个经济体的产能(例如劳动力和资本)利用率在较长一段时间内保持较低水平,这将导致社会和政治问题以及商业损失,这将产生进一步的变化,直到达到平衡。
上述提到的两个重要杠杆分别是货币政策和财政政策。 货币政策由中央银行管理,以推动货币和信贷变化,并为购买商品、服务和金融资产提供资金。财政政策由政府立法和行政部门管理,利用税收、政府支出和法律法规来影响经济行为。结构性改革是法律和法规的变化,因此是通过财政政策来实现的。我们看到的所有经济和市场波动都反映了市场和政策制定者(使用这些杠杆)为实现这些系统性平衡而进行的永无休止的斗争。
我们用来评估这些条件的框架是相当常识性的:
失业率是否不太高也不太低,经济增长是否与潜力大致相等,名义支出水平是否与通胀率不太高或太低有关?
目前的通胀率是否合适,利率是否大致贴现通胀水平加上正常的实际收益率?
支出增长水平与收入是否一致,或者是否存在杠杆上升或信贷大幅收缩的情况?
如果你看看当前和贴现的未来现金收益率,债券相对于现金收益率是否提供正常的风险溢价,股票相对于债券是否提供正常的风险溢价?
如果是这样,资本流动可能会更加有序,更有利于可持续的经济状况。
如果情况正确,货币和财政政策可以更加温和和渐进。它们越偏离界限,政策反应就必须越积极,才能使情况恢复平衡。下表总结了其中一些措施以及经济状况。
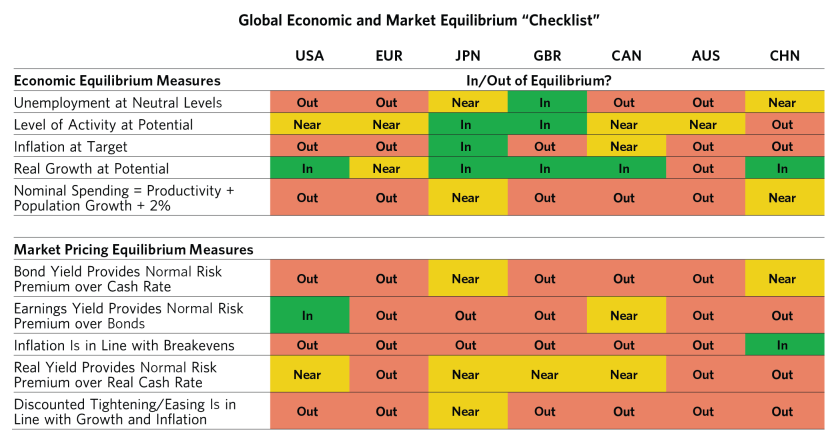
一旦经济失衡,就会有多种途径将其引导回来,这些途径会随着政策制定者的决策而持续数月或数年。例如,整个世界因大流行而经历了通货紧缩失衡。每个经济体的政策制定者以不同的方式拉动财政和货币杠杆,这导致一些经济体(美国、欧洲、英国)经历通胀超调,而其他经济体(中国)则经历通货紧缩不足。 现在,这些条件的差异要求对下一个杠杆进行不同的拉力。行动的顺序及其随时间的影响将决定每个经济体的均衡路径。
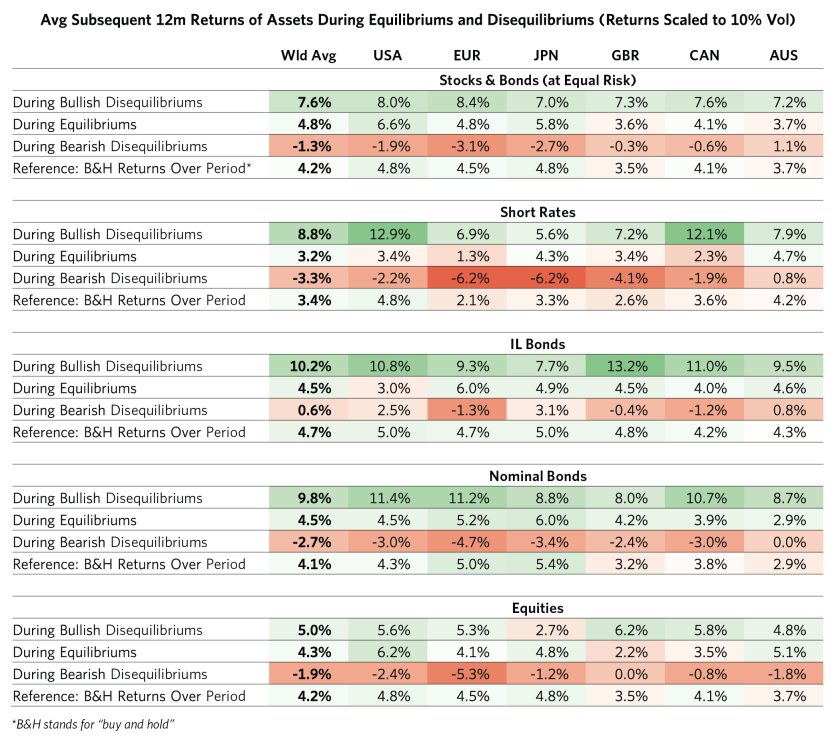
采取均衡的路径对市场有相应的影响。例如,需要刺激和相关的流动性扩张、降息和财政支持的不平衡往往有利于资产,反之亦然。当经济接近均衡时,资产回报往往大致相当于现金回报加上处于正常范围的风险溢价。
下表显示了在这三大类条件下各经济体各种资产的平均回报率。
我们所处的现状:
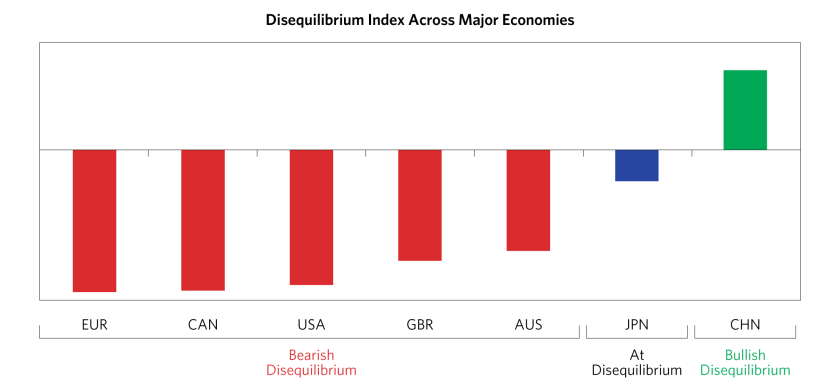
目前世界上几乎所有主要经济体都处于失衡状态。这给政策制定者带来了巨大的差异性压力,这将迫使他们采取必要的手段,将条件恢复到适当的水平,以恢复平衡并实现其既定目标。展望未来,随着这些差异的显现,这些压力将成为资产回报的关键驱动因素,在市场定价与恢复平衡所需的不一致时提供巨大的阿尔法机会。
总体而言,西方国家都通过大量的货币和财政刺激措施来应对疫情造成的通货紧缩不平衡状况,这很快使它们的经济和市场陷入了另一种高通胀和明显过热的不平衡状态,这种情况至今仍持续存在。尽管西方政策制定者一直通过紧缩政策来应对这一问题,但他们这样做的积极性和有效性程度不同,导致他们今天处于不同的境地。
相比之下,中国和日本等东方国家在应对疫情时采取了更多的控制措施和更少的刺激政策,这使得它们的经济避免了西方国家经历的极端波动。但即便如此,也存在差异,中国在 2022 年大部分时间的封锁会造成更加萧条、通货紧缩的不平衡状况,这通常会迫使政策制定者放松政策,但中国政策制定者对此持谨慎态度,以避免可能造成不稳定的金融过度行为 。
下面,我们展示了目前对世界最大经济体当前状况与均衡的接近程度的总体解读。
在本研究的其余部分中,我们研究了主要经济体的现状,并更深入地研究了导致不平衡程度的条件以及政策制定者应对这些问题的反应。
我们将从欧洲开始,因为它离均衡最远,需要政策制定者最多的干预来降低持续高企的通胀压力,然后迅速打击其他经济体(我们之前已经更广泛地讨论过)。
欧洲距离有效的市场均衡最远,经济过热和市场定价紧张给政策制定者带来进一步收紧政策的压力。
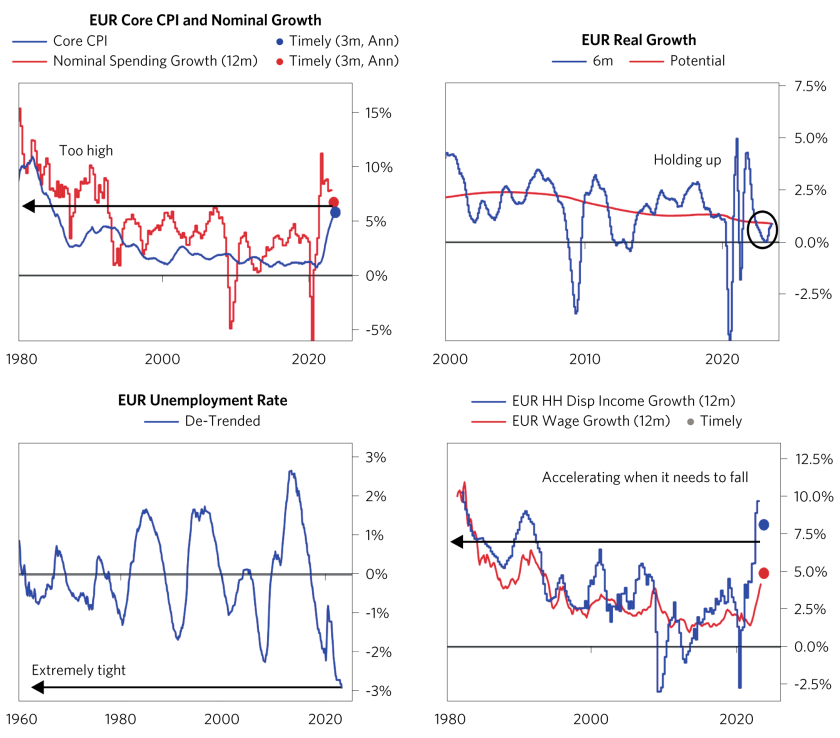
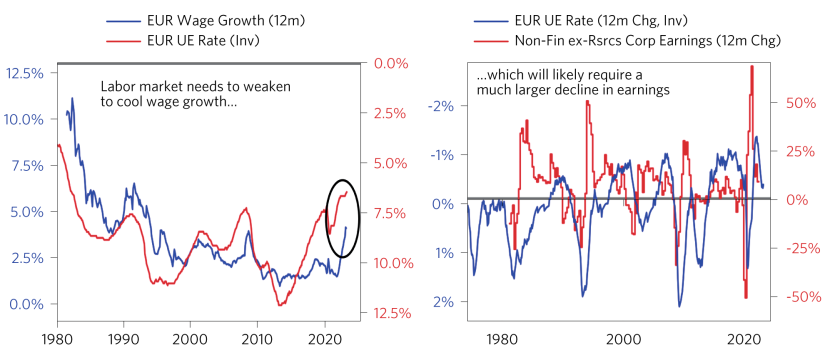
我们认为欧洲是距离均衡最远的主要经济体,尽管市场正在考虑情况的迅速正常化,但实际上通胀看起来日益根深蒂固。即便疫情结束,由于大规模财政刺激、与重新开放相关的需求增加以及大宗商品价格冲击,欧洲名义支出大幅增长。现在,支出激增主要通过劳动力市场带来名义收入和工资的上涨,因为欧洲的失业率和工资增长是 40 年来最紧张的水平。劳动力市场紧张导致工资强劲增长,从而产生自我强化的通胀动力,导致名义收入上升,从而允许更多支出,从而激励企业继续招聘,保持低失业率和工资增长 升高。政策制定者需要采取足够的紧缩措施来打破这种自我强化的动态,使经济恢复平衡。
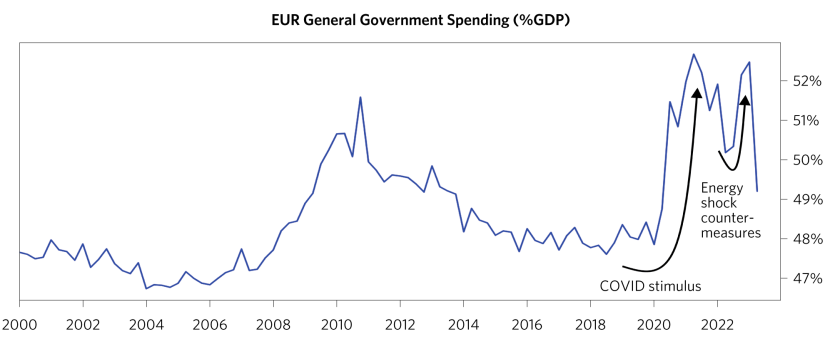
让欧洲的经济现状更加困窘的是,俄罗斯-乌克兰战争以及由此产生的能源短缺迫使欧洲各国政府扩大财政支出——与新冠疫情封锁初期的支出水平大致相同——这使得前所未有的通胀-价格压力流向千家万户。
从效果来看,这场战争反向形成了宽松的货币政策效果,因为战争对大宗商品价格和经济增长的影响在很大程度上被规避了,欧洲经历了相对温和的冬季,全球供应链的紧张成都持续下降。
因此,本来可以帮助家庭支付更高燃料成本的财政刺激措施,反而导致了实际支出水平的提高,从而强化了名义支出对劳动力市场、工资和核心通胀的自我维持效应(这使得薪资水平不断上升)。这给货币政策制定者带来了更大的压力,要求他们收紧货币政策,以抵消支出的增加,因为他们试图使经济恢复有效的平衡状态。
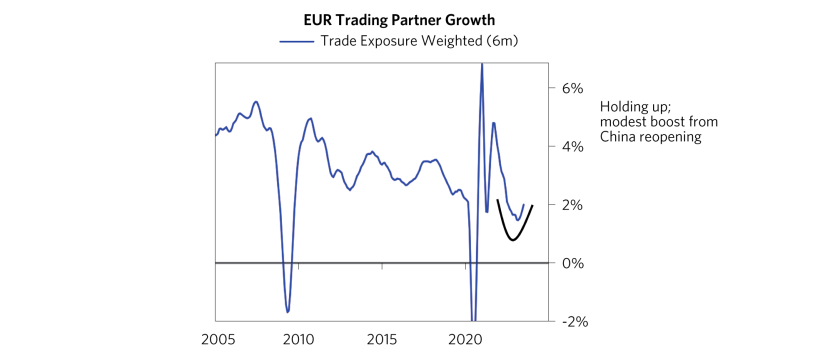
最后,自 2023 年初以来,中国的重新开放对欧洲名义支出和核心通胀前景起到了额外的促进作用。 随着中国国内需求的恢复,欧洲的非大宗商品净出口定位意味着欧洲出口的商品需求正在经历顺风顺水,抵消了流向美国等其他欧洲商品进口国的紧缩政策。
因此,劳动力市场正面临着保持紧缩的跨领域压力,这促使企业提高工资以提高产出能力——增加收入,允许高名义支出继续存在,并保持核心通胀根深蒂固。
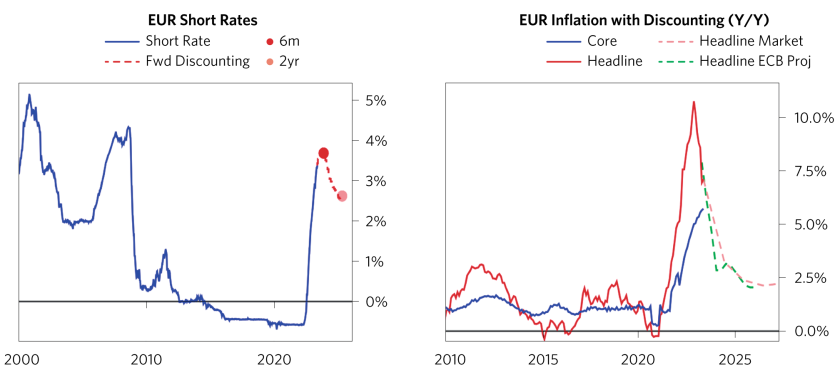
由于与美国和加拿大等国家相比,欧洲的核心通胀显示出较少的滚动迹象,短期利率贴现后将在未来六个月内继续上升,这是有条件的。然而,六个月后,短期利率和通胀预计将迅速下降,实质上是累积紧缩足以使状况可持续地达到平衡。 但劳动力动态和工资增长通常需要时间才能正常化,如果欧洲央行根据市场定价采取宽松政策,则可能面临无法取得足够进展并最终导致通胀过高和粘性的局面,从而需要进一步实施紧缩政策 和经济疲软回到适当水平。
如果目标粗略地表述为 2% 的通胀率和 2% 的实际增长率,那么目前的通胀率过高,而且不太可能自行下降,因为劳动力市场紧张和工资增长正在创造名义支出的自我强化动态。 要看到工资支持的通胀下降,我们可能还需要看到失业率上升以冷却劳动力竞争,而要看到失业率上升,我们可能需要看到企业盈利下降——根据历史经验,可能下降 25% 左右 。 这需要时间来实现,目前我们还没有看到核心通胀下降的迹象。
总而言之,欧洲央行面临着在水平上进一步收紧的压力,或者至少相对于目前六个月的价格保持紧缩,以产生足够的收入下降,从而使失业率上升到足以冷却持续的工资增长和名义利率。开支。
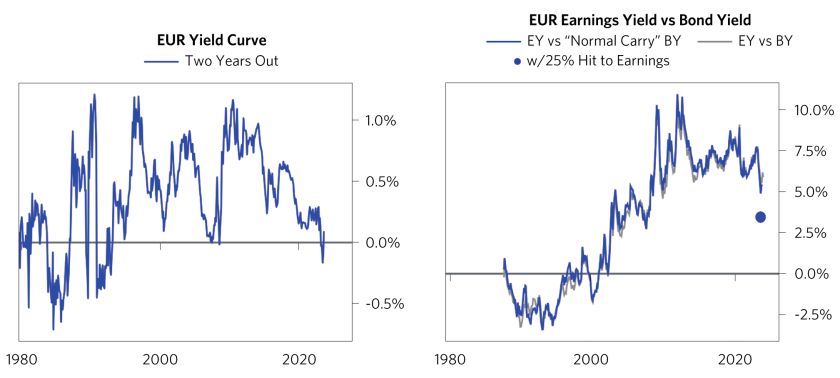
从市场定价的角度来看,债券市场尤其脆弱。即使你忽略了利率的短期定价(通常对周期性条件反应最大),远期收益率曲线也是倒挂的。这表明债券要么没有利差且风险溢价受到挤压,要么欧洲央行可能在未来很长一段时间内继续降低利率——考虑到目前的情况,这两者都是有风险的。另一方面,相对于债券收益率而言,股票目前提供了足够的利差,否则债券收益率就太低了。
在北美,紧缩政策显现出反噬的现状,但通胀仍然居高不下。
我们认为美国和加拿大的资产都处于骗熊市且处于不平衡状态。 两国在过去 18 个月左右的时间里都大幅收紧货币政策,而且随着信贷敏感型支出的崩溃和通货膨胀的显着减速,收紧政策的水平似乎正在逐渐显现。 然而,强劲的收入增长使名义支出维持在高水平,通胀水平仍高于目标水平,实际增长围绕潜力进行。
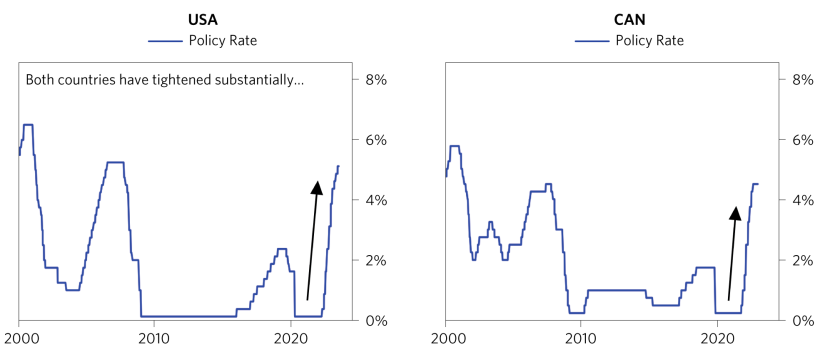
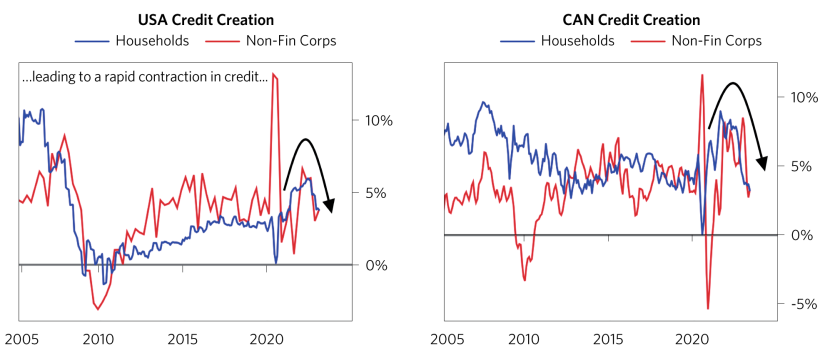
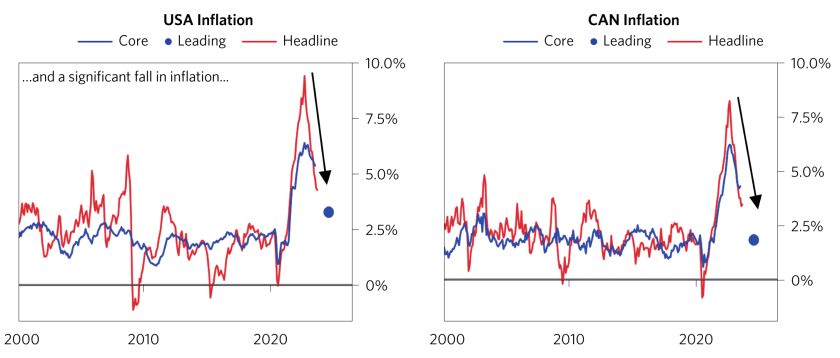
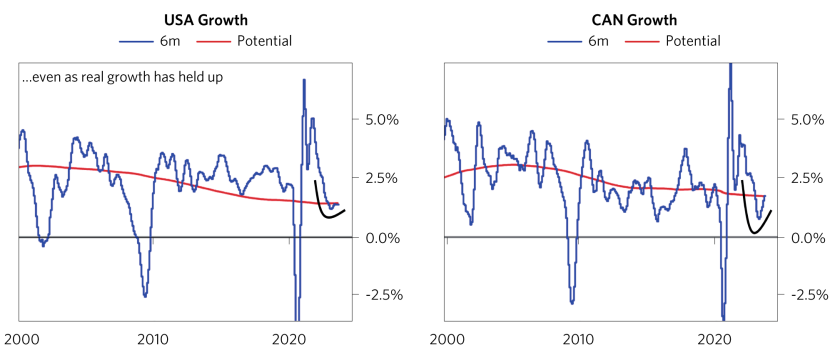
相对于欧洲,我们认为这些经济体在某种程度上更接近于使状况恢复平衡,因为紧缩政策已进入更深入的阶段,而且极度不平衡的通胀趋势有更明显的减速迹象。
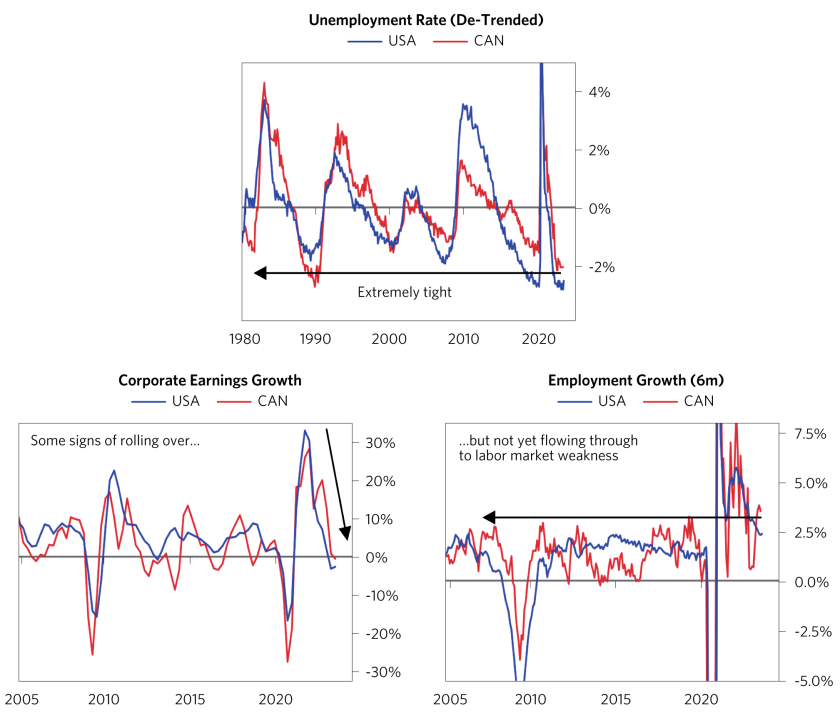
然而,最终解决高核心通胀问题可能需要对收入造成足够的打击,以刺激失业率上升,进而放松劳动力市场,将工资增长放缓至与 2% 通胀目标相适应的区间。我们还没有看到这种混合情况成为现实:劳动力市场在水平上仍然极其紧张,继续对工资和收入造成压力——虽然总收入已经开始有所回滚,但这还没有转化为招聘收缩。因此,尽管这些经济体存在明显的周期性转向压力,但劳动力市场紧张和工资压力使得央行很难像贴现的那样尽快实现政策正常化和宽松。
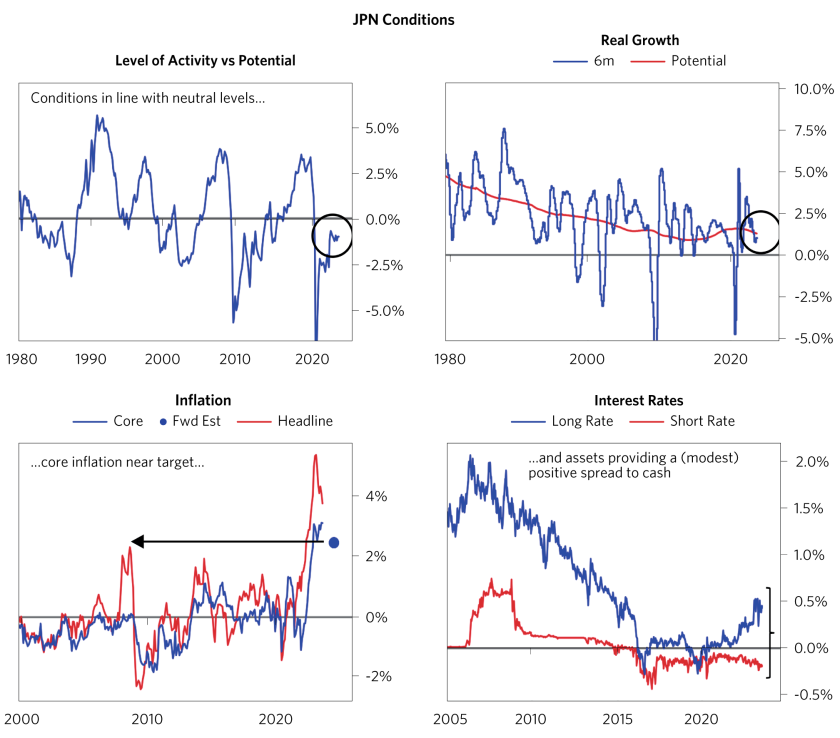
和西方的失衡熊市现状相比,亚洲市场看起来高度分化
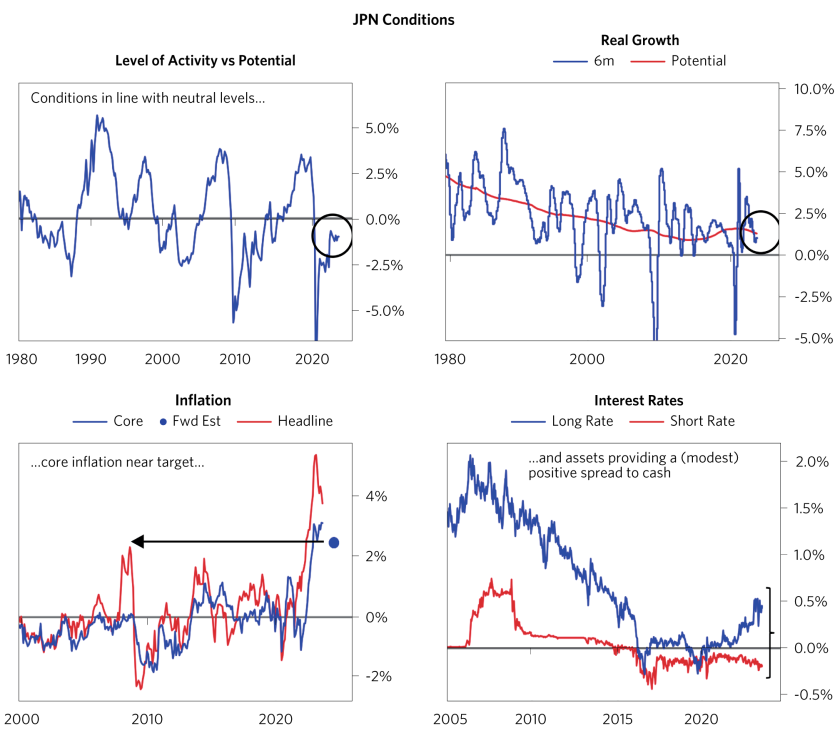
我们认为日本实际上处于有效均衡状态,日本市场总体通胀达到目标,经济活动大致正常水平,并且与现金相关的资产定价接近正常。 相对于这些情况(以及相对于世界其他地区发生的紧缩程度),日本央行正在实施非常宽松的货币政策,但考虑到全球风险以及除了恢复正常状态之外没有重大内部压力,日本央行对于改变其宽松的货币立场持适当谨慎的态度。 日本国债市场表现大致如下:
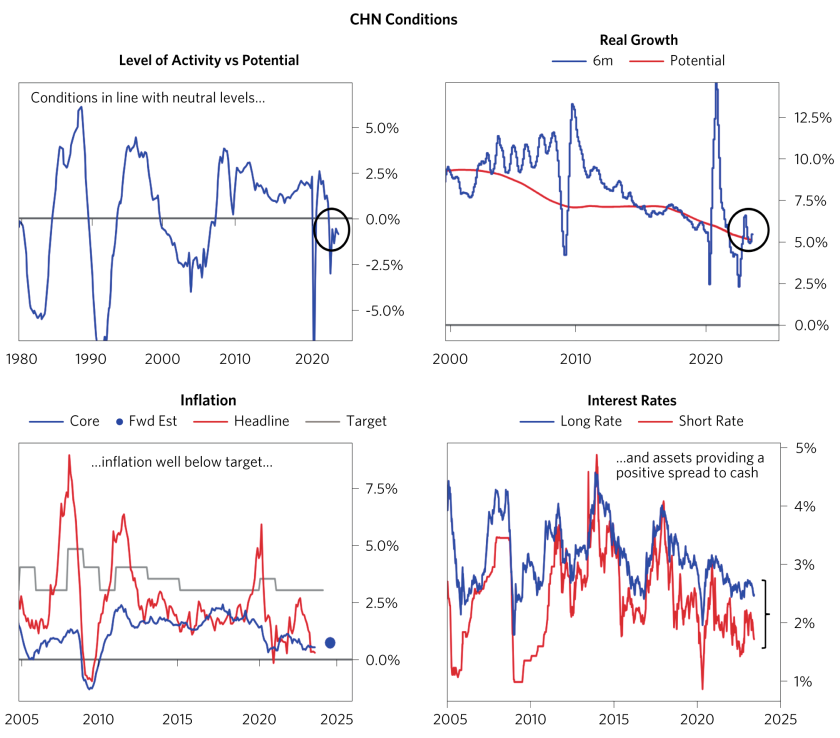
最后,中国市场可能会经历的不平衡牛市上升阶段,因为亚洲增长要素仍处于底部,有效通胀仍然较低,债券收益率为现金提供了正常的风险溢价,并有利于实际宽松的条件。 纵观政策制定者面临的压力,我们仍然认为,当前的压力组合要求宽松的政策,再加上稳定的环境和相对有利的资产定价,在央行采取行动之际,这将使得中国市场短期内承受一定压力。
世界各地都面临着保持比目前折扣水平更紧缩的压力。 话虽如此,中国政策制定者仍持谨慎态度,因为他们还需要平衡对过度宽松和造成金融过度以及可能导致未来不稳定的杠杆化的担忧。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
