


【财报解读】Shopify第二季度销售额和利润超预期
前言:
美国东部时间2023年8月2日,$Shopify Inc(SHOP)$ 商业基本互联网基础设施提供商公布了截至2023年6月30日的季度财务业绩。
我们先来看一下第二季度财务摘要:
•商品总销量(“GMV”)增长了17%,达到550亿美元,比2022年第二季度增加了82亿美元,按固定货币计算增长了18%。
•与上年相比,总收入增长了31%,达到17亿美元,按固定货币计算增长了31%。
•与去年相比,毛利增长了27%,达到8.35亿美元。本季度的毛利率为49.3%,而2022年第二季度为50.7%,这得益于利润率较低的Merchant Solutions细分市场的收入组合增加,这主要是由于Deliverr的利润率收入贡献减少。
•调整后的营业收入为1.46亿美元,占收入的9%,而2022年第二季度调整后的营业亏损为4200万美元,占收入的3%。差异主要反映了与去年同期相比的收入增加以及调整后的运营费用降低。
至于第三季度的展望,Shopify预计,收入将同比增长低至二十个百分点,这转化为二十年代中期的同比增长率,调整了出售物流业务带来的300至400个基点的不利影响。
此外,公司的毛利率将比2023年第二季度的49.3%的毛利率高出约两到三个百分点。
下面,我们来详细解读一下这份最新的财报。
正文:
首先,从这份财报中,我们看出Shopify在2023年第二季度的业绩在许多方面都有所改善。
1,第二季度的商品总销量(GMV)增长了17%,达到550亿美元,总收入同比增长了31%,达到17亿美元。
这些数据显示了Shopify的用户增长和用户活跃度的提高,这是其业务发展的重要驱动力。
2,毛利润增长了27%,达到8.35亿美元,毛利率为49.3%,略低于2022年第二季度的50.7%。
这主要是由于收入结构变化,即来自Merchant Solutions这个较低利润率细分市场的收入比例增加所导致的。
3,调整后的营业收入为1.46亿美元,而2022年第二季度为亏损4200万美元。
这反映出Shopify在调整其运营成本和提高效率方面取得了进步。
4,展望未来,Shopify预计第三季度收入的同比增长将降至二十个百分点,即在二十年代中期的同比增长率,这已经考虑到了出售物流业务带来的300至400个基点的不利影响。
公司预计毛利率将比2023年第二季度的49.3%的毛利率高出约两到三个百分点。
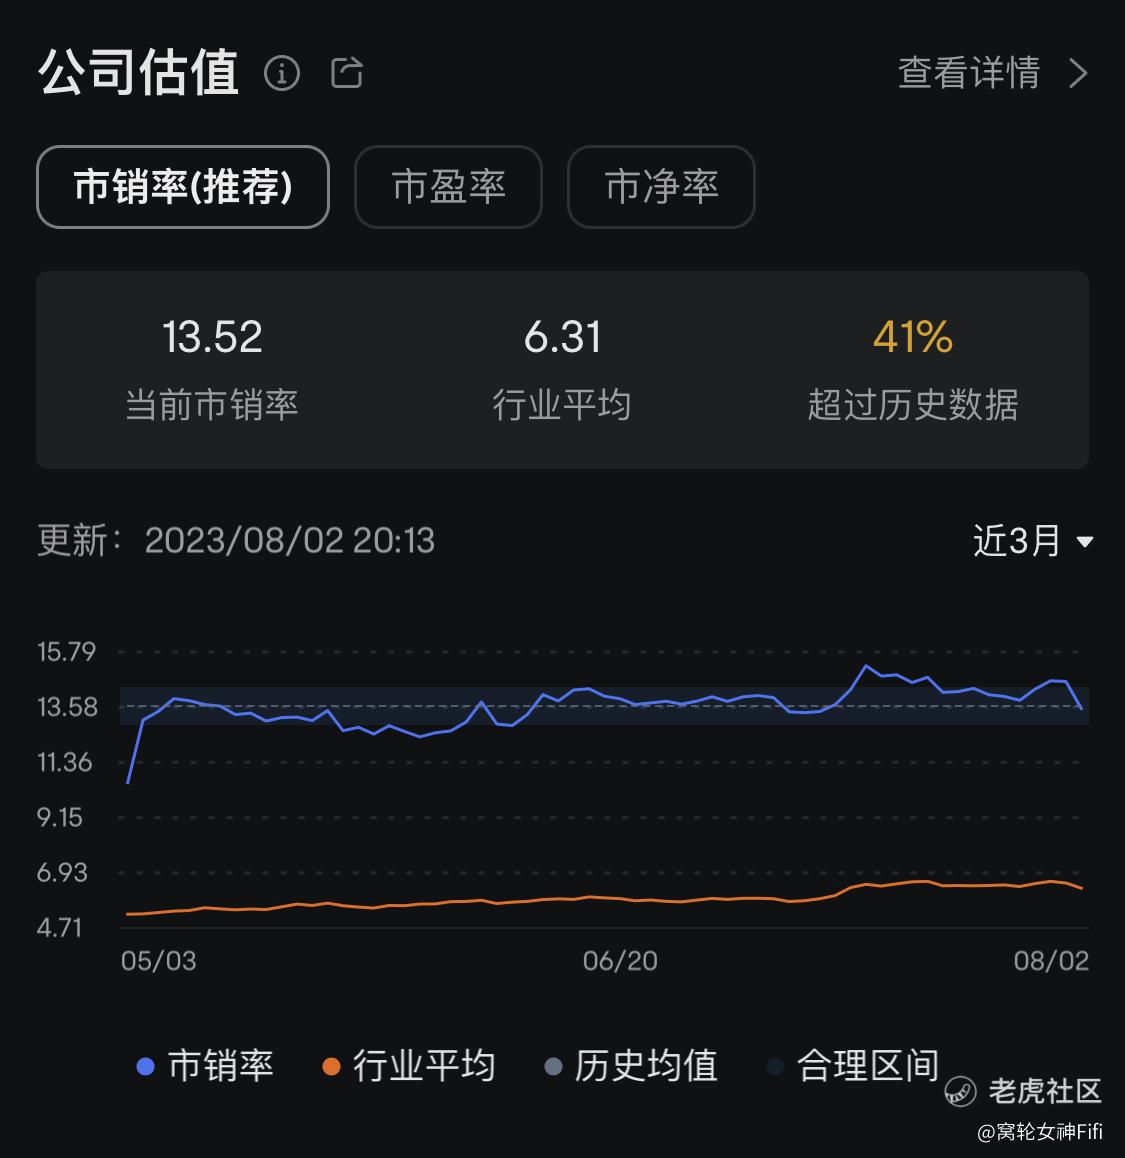
5,目前公司估值合理
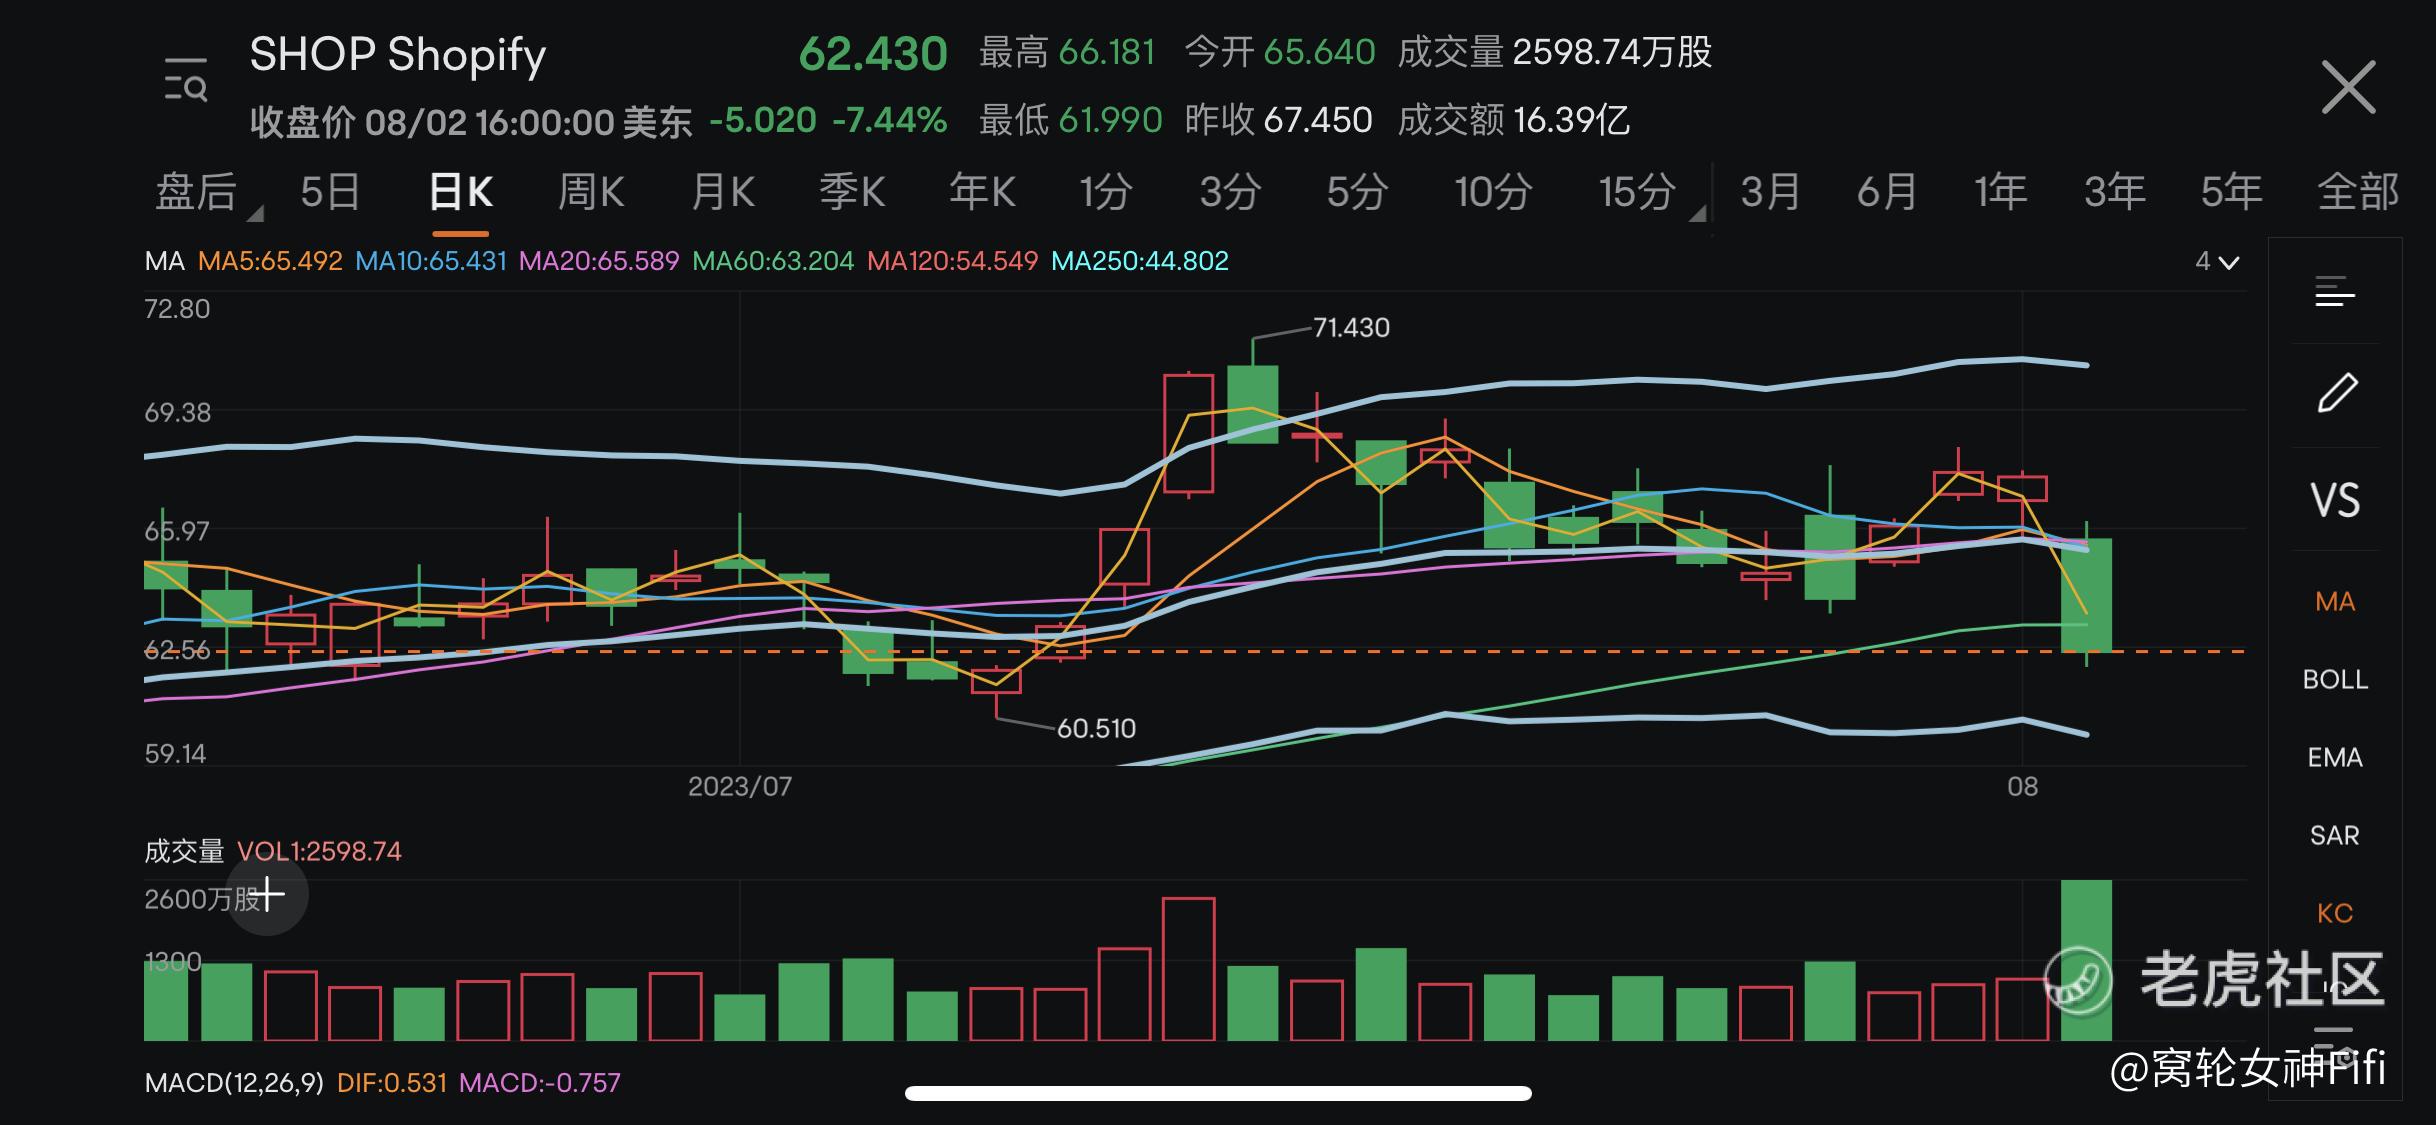
6,利好出尽,股价进出快速下跌通道
总结:
以上这些数据和预期显示了Shopify正在继续稳定发展,并在提高其运营效率和盈利能力方面取得了一些进展,长期看好。
但是,目前股价已进入快速下跌通道,宜观望一个合理上行区间再介入。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马莲·2023-08-031点赞举报
- 年年有于姨·2023-08-03已阅2举报