


20230808澳股市场纪要
市场概况
澳大利亚消费者信心指数继 7 月份反弹 2.7% 后,8 月份下降 0.4%,有房贷的业主信心仍然远低于其他群体,因为高利率挤压了家庭的现金流。澳大利亚商业信心指数从 6 月的-1 点反弹至 7 月的 2 点,仍处于较低区间。7 月份 NAB 商业调查中的劳动力成本增幅大幅上升,从 6 月份的 2.3% 升至 3.7%。
7月份中国贸易顺差从一年前的1027亿美元骤降至806亿美元。出口同比下降14.5%,连续第三个月下降,为2020年2月以来最大跌幅,对美国和欧洲出口分别下降23.1%和20.6%。进口下降12.4%,创六个月来最大跌幅。
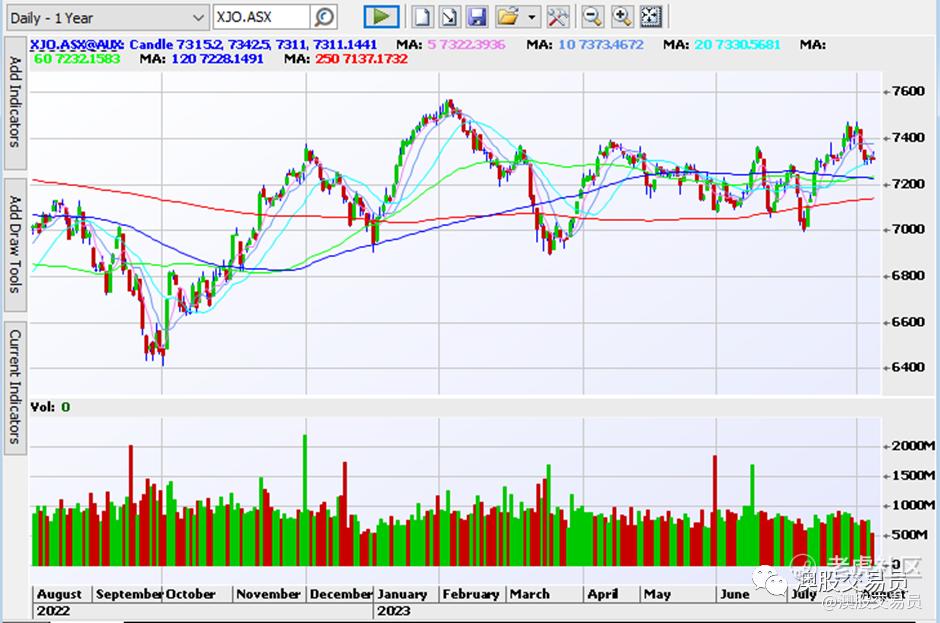
ASX 200 指数收盘上涨 +0.03%,收于 7311.1 点。
个股要闻
AUR(+9.09%)
Jacques East 最近的钻探高品位黄金结果包括:15m @ 4.11g/t Au from 35m(JEAC0001),10m @ 1.49g/t Au from 45m (JEAC0002) ,McLean Well勘探区钻探发现了大量贱金属和锰,包括:74m @ 12.9% Mn from 49m including 6m @ 24.4% Mn from 66m (MCAC0004),35m @ 1.05% Zn from 64m including 5m at 1.79g/t Zn from 76m (MCAC0004),5m @ 1.46% Pb from 58m (MCAC0004)。
GLN(+8.33%)
Galan Lithium Limited宣布,阿根廷矿业部部长向 Galan 授予了Hombre Muerto West (HMW) 卤水锂项目的第一阶段全部施工许可证, 意味着全面建设可以开始,目标是在 2025 年上半年实现5.4ktpa LCE的氯化锂生产。第 2 阶段 DFS 进展顺利; 2023 年 9 月的结果有望实现。
HIO(+16.67%)
第二阶段资源分析勘探结果已证实存在一个有前景的近地表区域,其中存在目标品位的磁铁矿矿化。这一发现支持采矿策略的改变,从而显着缩短 Hawsons Iron 项目的全面投产时间。需要进一步钻探以确定近地表矿化的范围和吨位
JHX(+14.38%)
第一季度净利润为 1.745 亿美元,超出瑞银预期 14%。 其 2024 财年指引为 1.70-1.9 亿美元,也比市场预期高出 20%。
LLI(+12%)
Trieste锂项目的现场工作已经开始,Dahrouge 地质咨询公司 (DGC) 目前正在针对高优先级地区开展现场工作Loyal Lithium 将配备16 名人员和 3 架直升机,完成一项强化、集中的勘探计划,旨在按优先顺序收集1,720个样本。Trieste 锂项目是一个大型锂项目,位于 Winsome Resources (ASX: WR1) Adina 锂项目以东 14 公里处,位于极具前景的Trieste绿岩带,面积为 251 平方公里。
LYC(+0.58%)
首席执行官 Amanda Lacaze 在Diggers and Dealers大会上发表演讲,称公司一个多月前收到了收购要约的报价。
RCE(+14.75%)
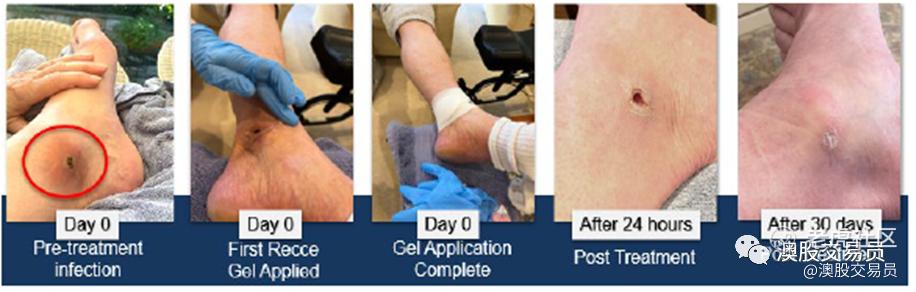
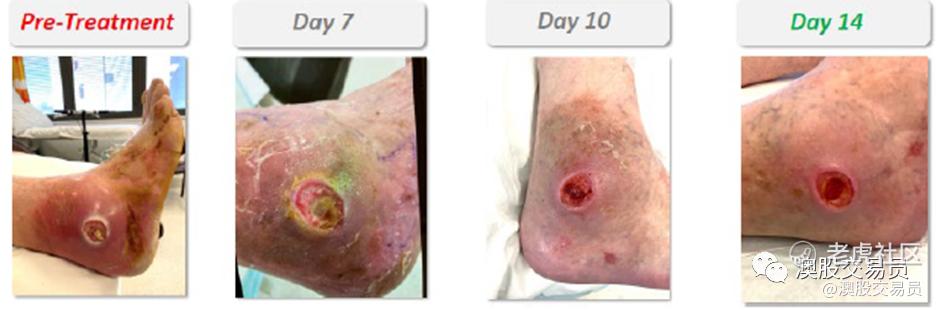
新型 RECCE® 327 凝胶 (R327G) 在 TGA 特别准入计划 A 类(SAS – A 类)下治疗多种抗生素耐药性感染方面显示出积极的临床反应。R327G 通过新的凝胶配方给药 – 离体烧伤伤口研究表明,对耐甲氧西林金黄色葡萄球菌的抑制量减少了 4 至 5 个对数 (>99.99%),正在进行临床试验准备。患者案例研究如图:
RED(+5.71%)
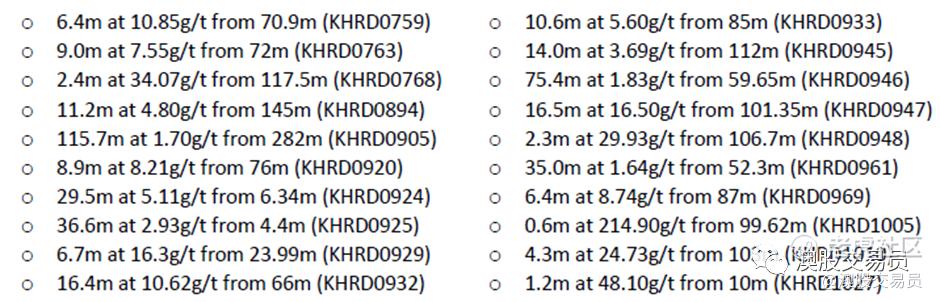
品位控制钻探为 2024 财年 King of the Hills (KOTH) 地下采矿计划提供了进一步的信心,目前该 24 财年采矿计划的钻探已完成 85%。出色的钻探结果表明有可能延长 KOTH 地下矿山的寿命,特别是在 Regal 和 Eastern Flank 矿区。2023 财年下半年从地下资源扩展和品位控制钻探中获得的高品位分析结果包括:
市场扫描
涨幅大于5%,成交金额>50万澳元个股:
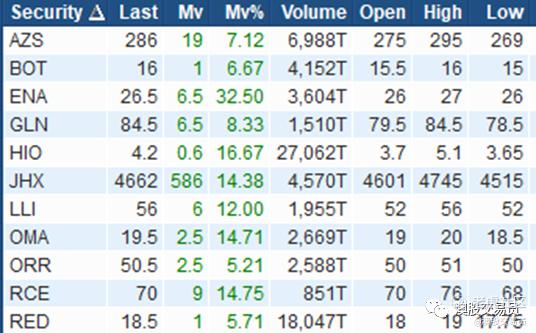
52周新高:
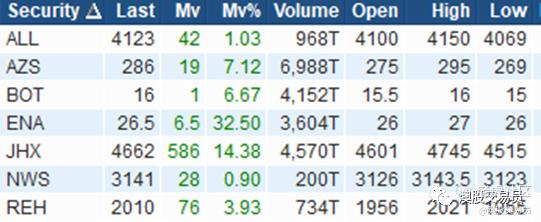
---------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
