


康希诺暴涨,昙花一现还是反转在即?
今日,康希诺股价暴涨,A股股价20CM涨停,港股康希诺生物一度涨超23%!
消息面上,康希诺昨日盘后发布公告,称与国际医药巨头阿斯利康签署《产品供应合作框架协议》,将向阿斯利康提供合同开发和生产服务以支持其 mRNA 疫苗项目,生产和供应特定产品,并提供相关特定服务。
受此影响,康希诺今日股价直接高开3.4%,最终收涨19.54%,接近涨停板!
康希诺是一家疫苗研发企业,2020年凭借新冠疫苗率先上市为国人熟知,被誉为疫苗行业新贵,股价一度高达797.2元,市值一度接近2000亿人民币!
然而,新冠病毒来去匆匆,随着病毒毒性弱化,新冠疫苗的需求大幅下滑,如康希诺今年一季度的收入只有1亿人民币,同比下滑80%:
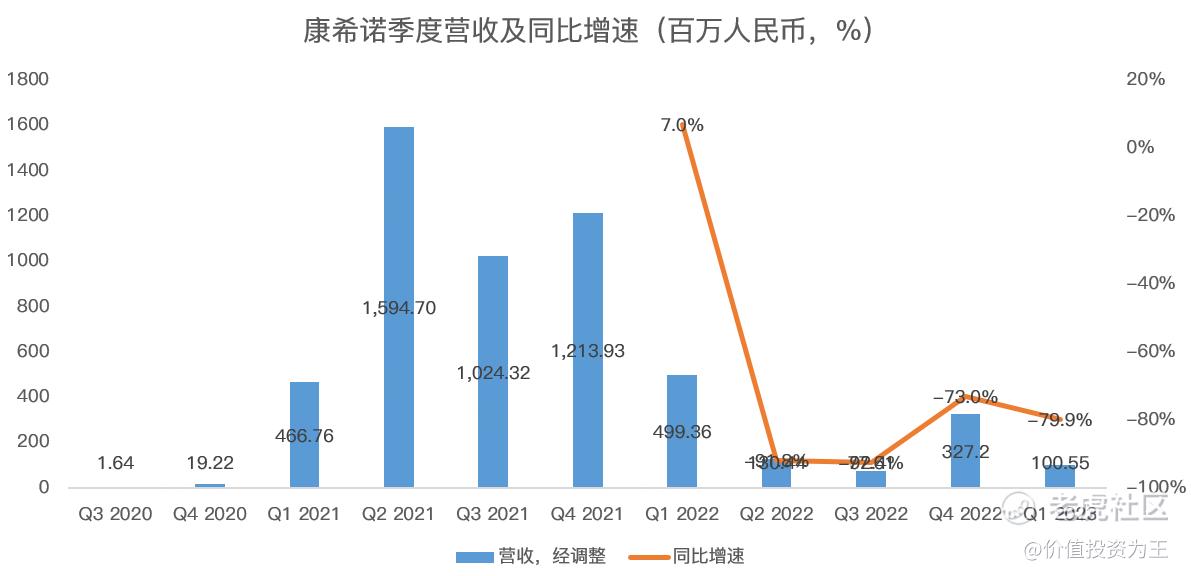
由于康希诺此前误判新冠疫苗需求,大量兴建产能和储备产品,由此带来巨额的折旧和存货损失,净利润由盈转亏,股价也较最高点暴跌93%!
如今,沉寂许久的股价冷不丁暴涨,是昙花一现还是反转在即?
首先,从康希诺和阿斯利康签订的协议来看,未对交易规模予以约定,且框架协议的期限自2023年8月7日起至(1)十周年整后对应日或(2)届时有效的产品供应计划的届满日。
由此来看,这份协定完全只是个框架,并无具体产品,因此,公司在公告中也明确说明:“本协议的签署对公司2023年度及未来财务状况和经营成果的影响需视具体项目的推进和实施情况而定,预计不会对公司2023年的财务状况和经营成果产生重大影响。”
因此,单纯依据这份协议就造成股价大涨20%,实在是离谱。
纵使未来康希诺能够承接阿斯利康重磅疫苗产品,由于是代工,其所带来的利润及估值都有限。
其次,康希诺作为疫苗公司,对股价能够起到支撑作用的主要还是已上市和在研产品。
目前,康希诺已上市的产品主要是埃博拉病毒疫苗、新冠疫苗和ACYW135流脑结合疫苗。
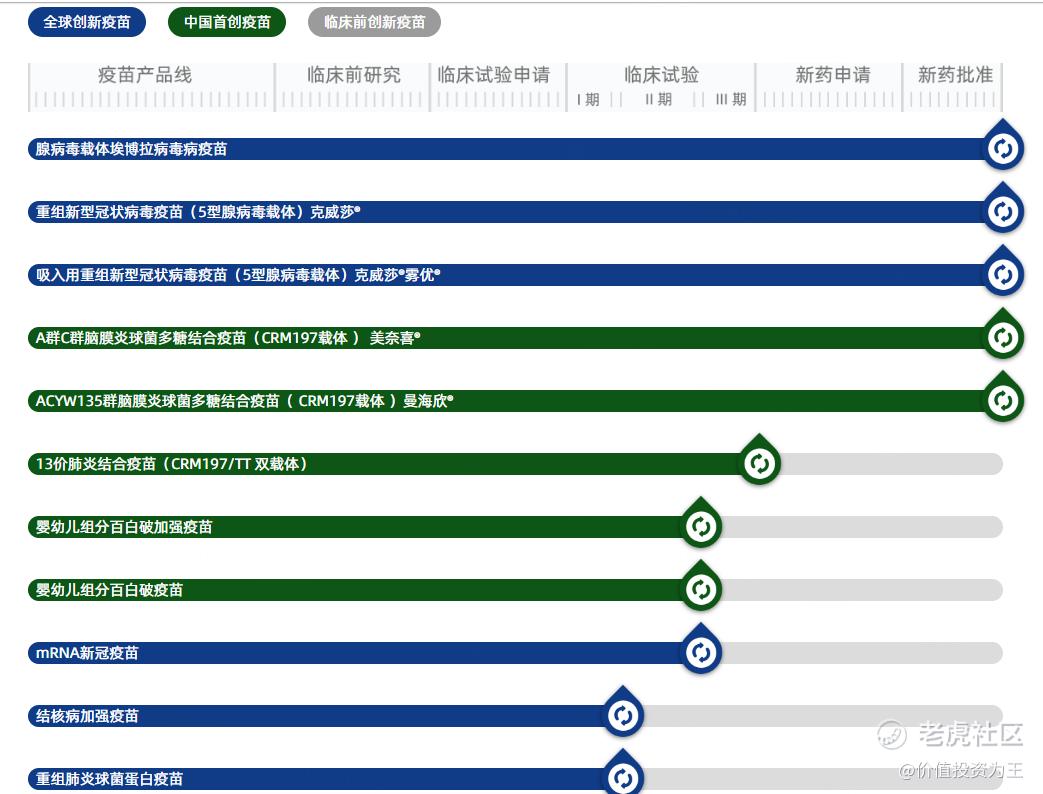
埃博拉疫苗基本没有需求,新冠疫苗的需求也即将消失,唯一能带来有意义收入的只有ACYW135结合疫苗,该产品于2022年正式上市,单支售价约447元。
目前,国内只有康希诺这一款产品上市,假设未来国内新生儿数量为800万,该疫苗渗透率达到20%,每个婴儿平均接种2针,则该产品年收入约14亿人民币。
虽然收入不低,但竞争格局即将恶化,目前同类产品研发进度较快的还有康泰生物、沃森生物、智飞生物等,预计3年内将有至少2家公司竞争:
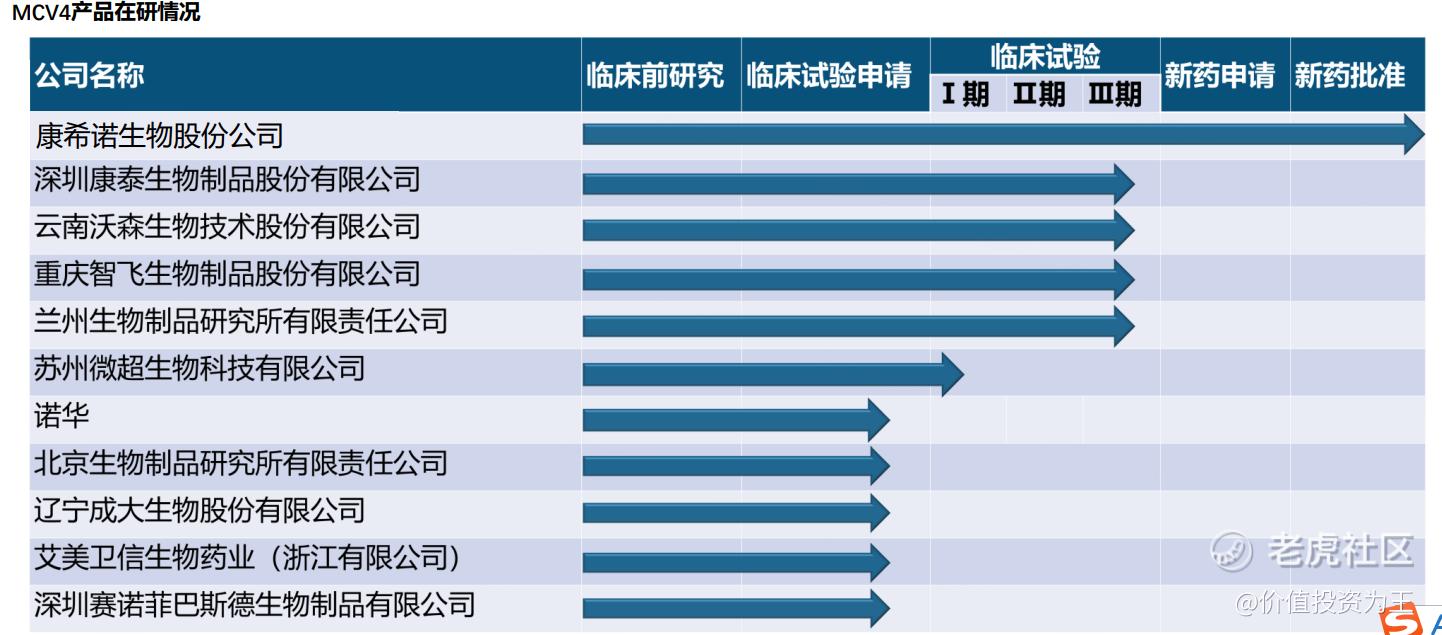
在研产品中,除了13价肺炎疫苗外,没有重磅品种,而13价肺炎目前在国内有3家竞争对手,包括原研辉瑞,国产沃森生物和康泰生物。
因此,康希诺13价肺炎疫苗上市之后也将面临激烈竞争,且预计上市的时间要等到2025年。
缺少重磅在研产品支撑,现有产品又无法贡献重磅收入,康希诺对投资者的吸引力极弱。
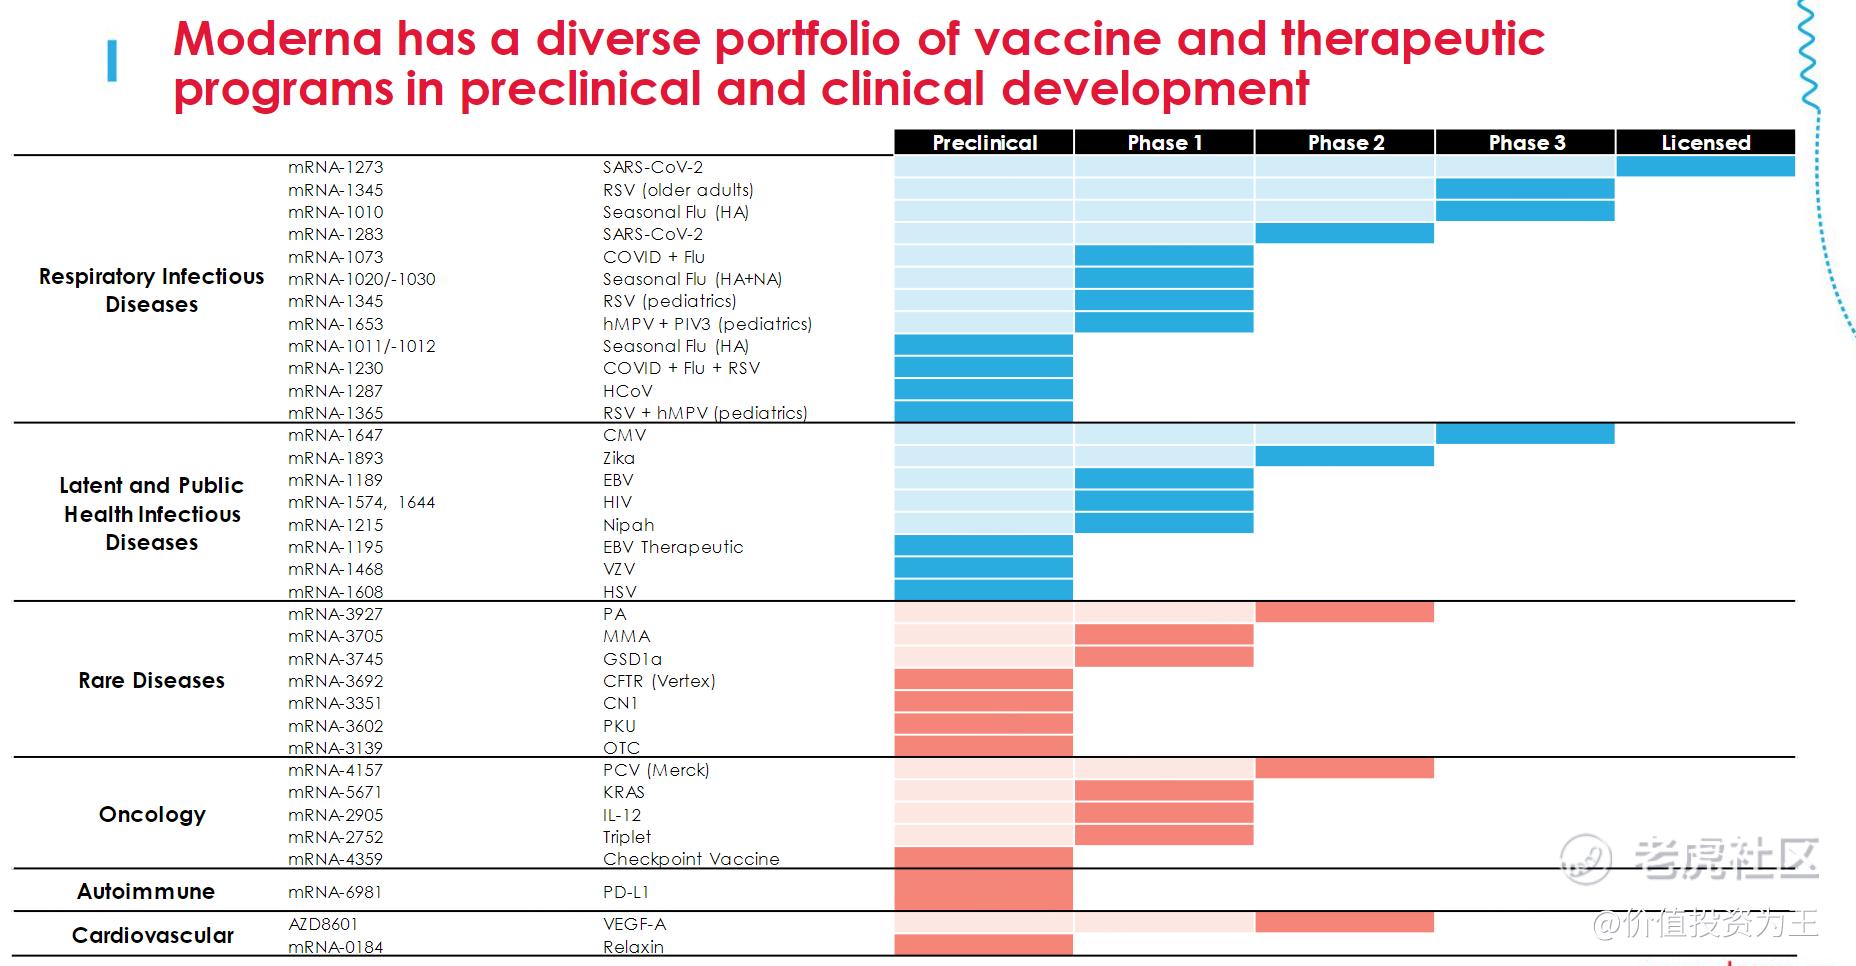
拿mrna疫苗巨头莫德纳为例,其除了新冠mrna疫苗外,还有诸如RSV重磅创新疫苗在研,未来mrna技术还可以用于肿瘤药,前景十分诱人:
总的来说,康希诺如果股价反转,需要ACYW135疫苗销售超预期,从该产品上半年批签发只有4次来看,尚未看到爆发的迹象,仍需跟踪,尤其是半年报即将发布。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
