


阿里2023年Q2季报解读—分拆改革初见成效,首份成绩单还不错
一、财报整体情况和个人看法
$阿里巴巴(BABA)$ 公布2023年第二季度(阿里为2024财年第一季度)财报,这是阿里官宣“1+6+N”世纪大分拆后,按新的业务口径披露财务数据的第一份财报,整体来看,世纪大分拆后的阿里财报数据可谓是远超预期,第二季度营收2341.6 亿元,同比增长13.9%,远超市场预估2229.39 亿元;经调整的净利润449.2亿元,同比增长38.3%,也远超市场预期为 382.63 亿元。核心电商淘天集团也再次取得两位数增长,其他业务降本增效效果明显,利润大有改观。
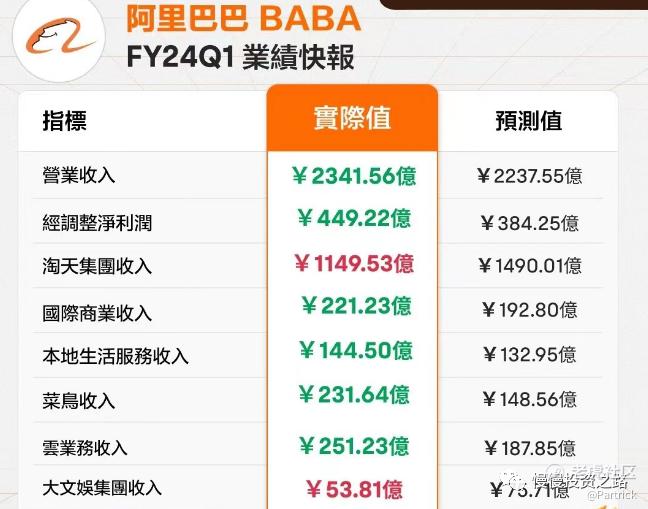
有兴趣的朋友可以看看我之前写的财报解读,本文还是重点用数据说话,再附上个人对财报的看法。
先说我个人的观点:
1.整体财报数据来看,降本增效效果依然明显,营收增长13.9%,调整后净利润增长38.3%,均超预期。总的来说分拆后的阿里财报算是比较非常亮眼了,不仅仅是体现总体财务数据上,更多的是从各业务集团数据上看,各业务集团更加独立,更加积极,避免之前吃大锅饭的局面,这对阿里集团发展是有利的。当然阿里仍然面临拼多多,抖音,京东等的激烈竞争,前途不可谓一帆顺风,但分拆后的阿里起码算是轻装上阵,从分拆第一份财报来看第一步走得不错,接下来要看后面几个季度的情况了,特别是四季度及之后。
2.对应到改革后6大业务集团,增利减亏效果还是很明显,六大业务集团中,只有国际商业集团和本地生活集团处于亏损状态,其余全部实现盈利,包括菜鸟首次实现盈利,国际商业亏损只有4.2亿人民币,今年有希望实现盈利。说明分拆后,各个业务部门自负盈亏,积极性会更高,目前看是取得了不错的效果。
3.核心电商业务在连续6个季度下滑后,本次重新恢复两位数增长,说明核心电商有可能已经走出底部了,但增长主要还是以需求上升为主,同行之间的竞争依然激烈,去年Q3基数比较低,下个季度再次实现两位数增长不难,重点要看后面能否持续,不过不管怎么说,核心电商确实开始反转了。
4.国际商业集团表现最亮眼,增速最高达到40%,亏损减少至4.2亿,最快今年可以实现盈利,蒋凡开始发力了。
5.云智能集团恢复增长,虽然超预期,但面临竞争较大,增速较低,阿里云要成为第二增长曲线有很长的路要走。
6.菜鸟集团本季度实现盈利8.7亿,不过可能跟统计口径调整也有一定关系,本季度开始把集团内其他业务当做客户,产生的收入计入到了菜鸟集团收入中,所以收入会增加一些,不过分拆后对菜鸟发展确实有利,菜鸟集团应该是最快单独上市的。
7.大文娱本季度同样实现盈利,主要是今年演唱会和电影比较火,这个相信大家都可以感受到,就我所在的城市演唱会几乎每周都有,而且票太难抢了,大文娱今年表现都会很不错。
8.本地业务仍然处于亏损中,但已经大幅度减亏至19.82亿元,减亏是后面重点。
9.其他业务包括了之前盒马,银泰,高鑫零售等等,目前处于亏损,减亏也是重点。
10.本季度回购耗资31亿美金,回购了3560万股ADS,平均回购价87.1美元,回购两年来累计回购耗资236亿美金,累计回购2.25亿股,回购力度还是比较大,目前回购额度还剩164亿美金,回购截止到2025年3月。下一步分拆上市,希望阿里能像腾讯一样,对应把分拆出去的公司股票分给股东。
二、整体核心数据
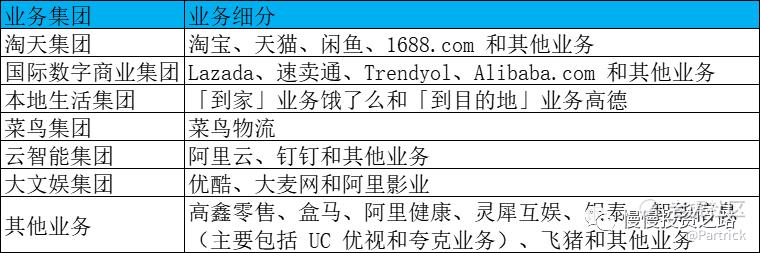
$阿里巴巴-SW(09988)$ 官宣“1+6+N”世纪大分拆后,新的业务分类情况如下图所示,方便大家理解阿里的业务划分情况:
1. 营业收入
Q2阿里巴巴营业收入为2341.6亿元,同比上升13.9%,环比上升12.5%,其中:
淘天集团:Q2收入为1149.5 亿元,同比增长12.2%;
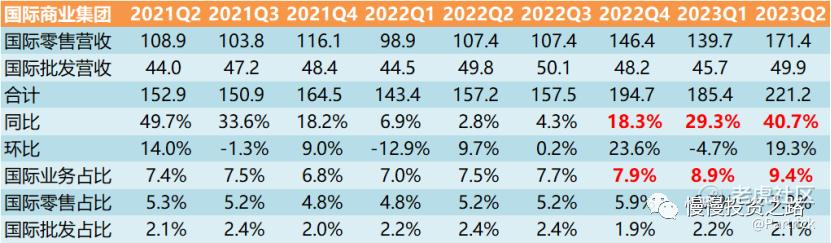
国际商业集团:Q2收入为221.2 亿元,同比增长40.7%,为增长最高的业务;
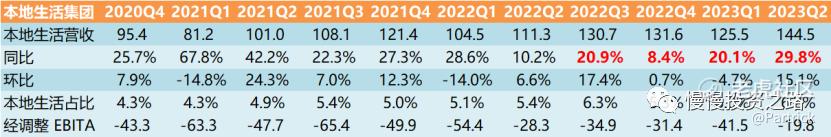
本地生活集团:Q2收入为144.5亿元,同比增长29.8%;
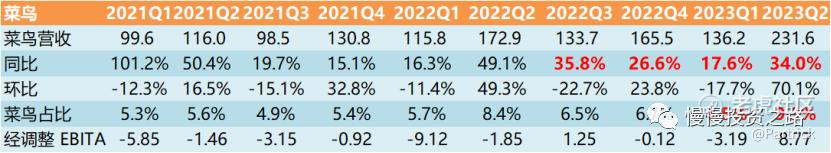
菜鸟集团:Q2收入为231.6亿元,同比增长34%;
云智能集团:Q2收入为251.2亿元,同比增长4.1%;
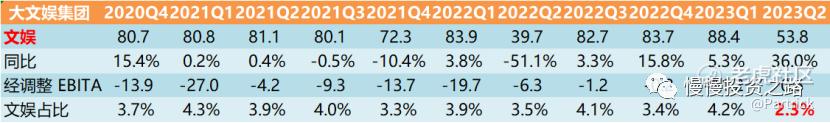
大文娱集团:Q2收入为53.8亿元,同比增长36%;
所有其他业务:Q2收入为445.4亿元,同比增长1%。
2. 盈利情况
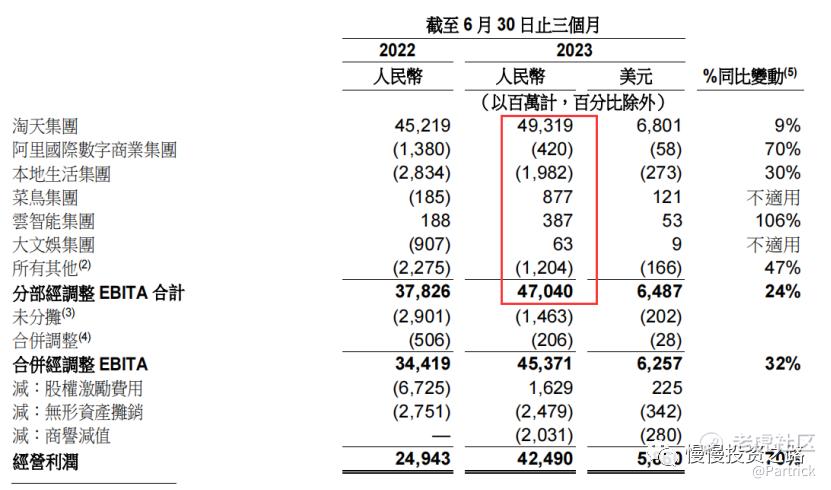
经调整净利润:Q2阿里巴巴经调整净利润449.2亿元,同比上升38.3%,高于营收增速,降本增效还是起到了作用。其中按集团划分的经调整后的EBITA如下表所示:
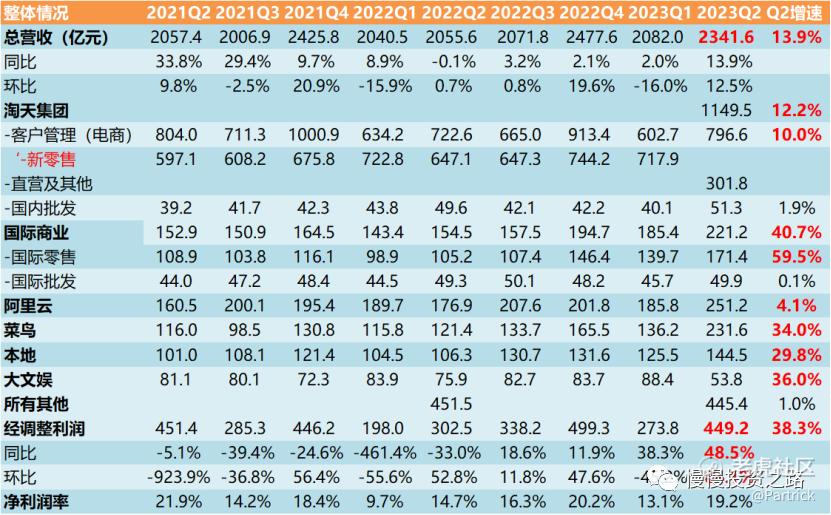
附整体财务数据(由于业务拆分,统计口径有调整,可能跟历史数据不一样,下同):
三、淘天集团:核心电商时隔两年恢复增长
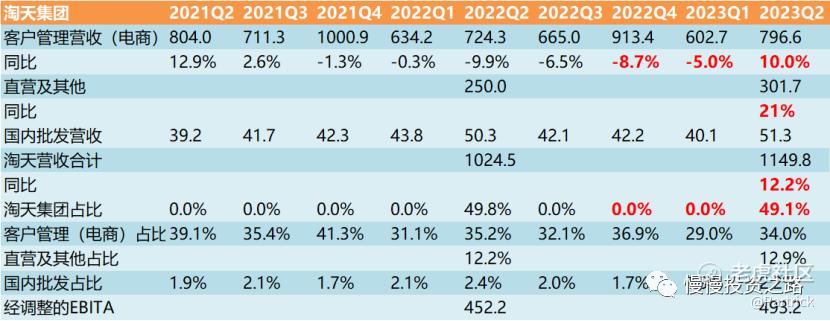
分拆后淘天集团Q2为1149.8 亿元,同比增长10%。中国商业主要包括客户管理(核心电商),直营及其他(天猫国际和天猫超市)和国内批发,占了总营收的49.1%。核心电商部分经历连续6个季度下滑后本季度重新恢复增长。
核心电商是阿里的基本盘,阿里的绝大部分利润都来源于淘天集团,而最近几年电商之间的竞争以及市场需求的低迷,导致了阿里核心电商连续下跌了6个季度。今年5月,马云曾在阿里内部会议上指出淘宝天猫未来的三个方向:回归淘宝,回归用户,回归互联网。
财报指出截止 2023 年 6 月 30 日止单月,淘宝 app 日均活跃用户(DAU)同比增长 6.5%,另外由第三方机构 MoonFox 公布数据的数据,淘宝月活总数逼近 8.77 亿,淘宝的用户活跃度,重新回归行业首位。
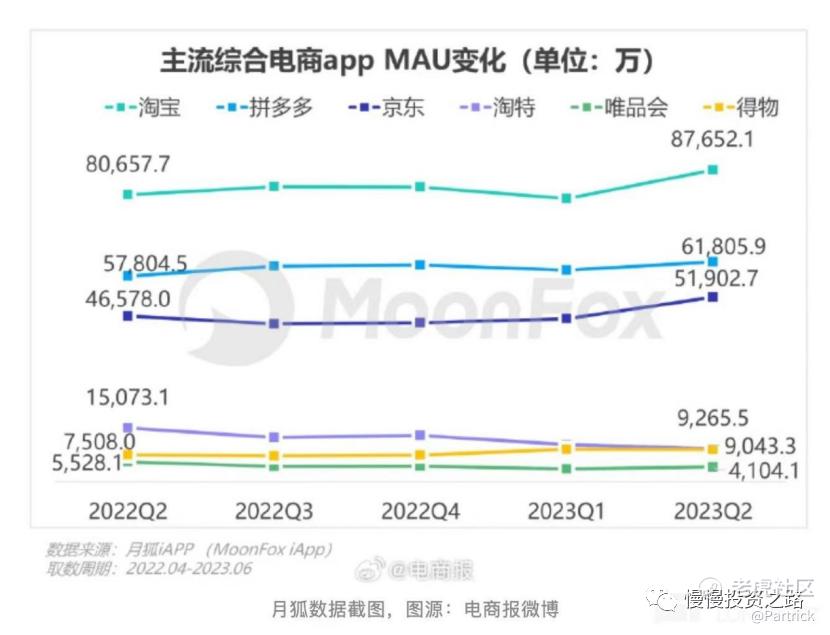
二季度有618,也是核心电商传统的旺季,恢复增长也一定说明消费有一定程度的复苏,但经调整 EBITA 为人民币 49.32亿元,同比增长 9%,略低于营收的10%增长,利润还是有一定下滑。重点需要关注后面核心电商能否继续保持增长以及利润增速情况,目前看3季度基数非常低,继续保持增长概率还是比较高!
附:淘天集团业务情况:
四、国际商业集团:表现最亮眼,连续2个季度增速最高
国际商业集团Q2收入171.4亿元,同比增长40.7%,占总收入9.4%。国际商业集团,连续2个季度成为本季度增长最快的业务,而且亏损缩减到4.2亿元,财报解释了损同比大幅收窄主要是由于 Trendyol 和 Lazada 盈利水平有所改善,看来今年有望开始盈利 。
附:国际集团业务情况:
五、阿里云:重新恢复增长,但增速仍然较低,盈利能力改善
云智能集团Q2实现收入251.2亿元,恢复增长同比增长4.1%,增速虽然比较低,但算是扭转了上个季度同比下滑的颓势。但经调整的EBITA云同比增长 106%至3.9亿元,主要是由于钉钉相较去年同期使用量恢复正常所导致的主机托管和带宽费用降低,也就是成本降低。
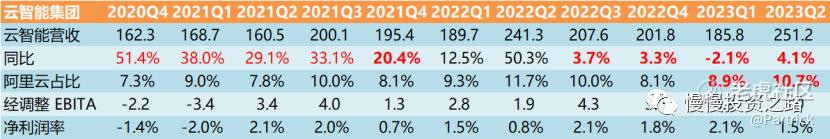
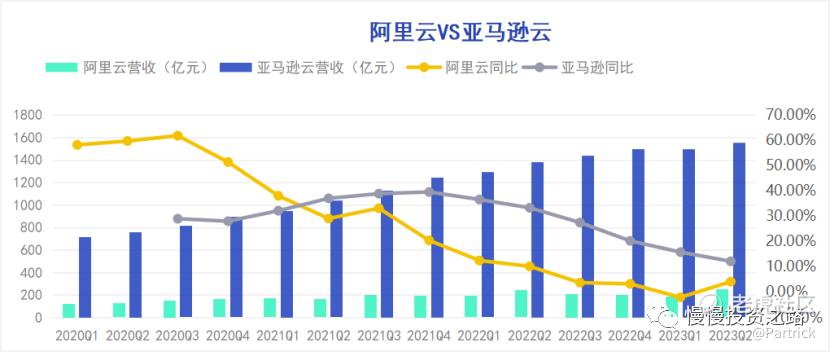
还是来对比下阿里云和亚马逊云,而且亚马逊云收入只占总收入16%左右,但是贡献的利润达到70%,非常高效的第二增长曲线!但阿里云占总收入的10.7%,贡献的利润0.9%,微不足道,从这方面来算阿里云的盈利能力跟亚马逊还是差距非常大,另外从下图为对比亚马逊云和阿里云营收和增速对比来看,而阿里云的增速也比亚马逊要低不少,所以阿里云还是有很长的路要走。
六、 菜鸟集团:增长不错,首次盈利
菜鸟集团实现收入231.6亿元,同比增长34%;经调整EBITA为8.77亿元,首次实现盈利,已经成为阿里第二利润第二高的业务了,菜鸟很可能是最快会单独上市的业务了。
七、本地集团:亏损最大,有所收窄
本地集团主要包括饿了么和高德两块业务,Q2实现收入144.5亿元,同比增长29.1%;经调整EBITA为-19.8亿元,仍然是亏损最大的部分,但比去年同期28.3亿元已经缩减了将近10亿元。
八、大文娱集团:首次盈利,前景大火
大文娱集团主要包括优酷,阿里影业和大麦网,Q2实现收入53.8亿元,同比增长36%,经调整EBITA为0.6亿元首次盈利,主要是由于阿里影业和大麦网的收入增加,因为今年无论是电影和演唱会都出现了空前的火热情况,预计接下来这块业务还能持续增长。
九、其他业务
阿里分拆后把高鑫零售、盒马、阿里健康、灵犀互娱、银泰、智能信息(主要包括 UC 优视和夸克业务)、飞猪等业务都划到了其他业务这块,也就是那个“1+6+N”中的N,这部分大头应该是盒马。Q2收入为 45.54亿元,同比轻微增长 1%,经调整 EBITA 为亏损12.04亿元。减亏是后面的重点。 @爱发红包的虎妞
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
改革后阿里就走上新的发展阶段了